شرح مراجحة CEX-DEX: أثر السعر في AMM والغاز وMEV والتكاليف الحقيقية 02/11/2026 – Posted in: Arbitrage Software, cryptoarbitrage software
شرح مراجحة CEX-DEX: أثر السعر في AMM والغاز وMEV ونقطة التعادل الحقيقية
عندما يتحرك سعر البيتكوين أو الإيثر في منصة تداول مركزية كبيرة، لا يتغير السعر داخل مجمّع منصة التداول اللامركزية من تلقاء نفسه. بل يبقى حيث تركته آخر عملية مبادلة إلى أن يأتي من يتداول عليه ليعيده إلى مستوى السوق. هذا الشخص هو مُراجِح CEX-DEX. يشرح هذا الدليل كيف تعمل الصفقة، ولماذا تساوي فجوة سعرية بنسبة 1% أقل بكثير من 1%، وما الذي تستهلكه رسوم الغاز ورسوم المجمّع وبُناة الكتل، وكيف تحسب الفجوة التي تحتاجها فعلاً قبل أن تكون الفرصة حقيقية.
- ما هي مراجحة CEX-DEX
- لماذا تتأخر أسعار DEX عن المنصات المركزية
- رياضيات AMM: أثر السعر والحجم الأمثل للصفقة
- مثال عملي: فجوة 1% في مجمّع ETH/USDC
- نطاق عدم التداول: كم يجب أن تكون الفجوة
- ساقان بلا ذرّية: مخاطر التنفيذ
- MEV وبُناة الكتل ومن يفوز بالسباق
- اختيار الشبكة: Ethereum والـ Rollups والشبكات السريعة
- المخزون وإعادة التوازن والجسور
- خطوة بخطوة: تقييم الفرصة
- المخاطر والقيود
- CEX-DEX أم CEX-CEX: أيهما يناسبك
- الأسئلة الشائعة
ما هي مراجحة CEX-DEX
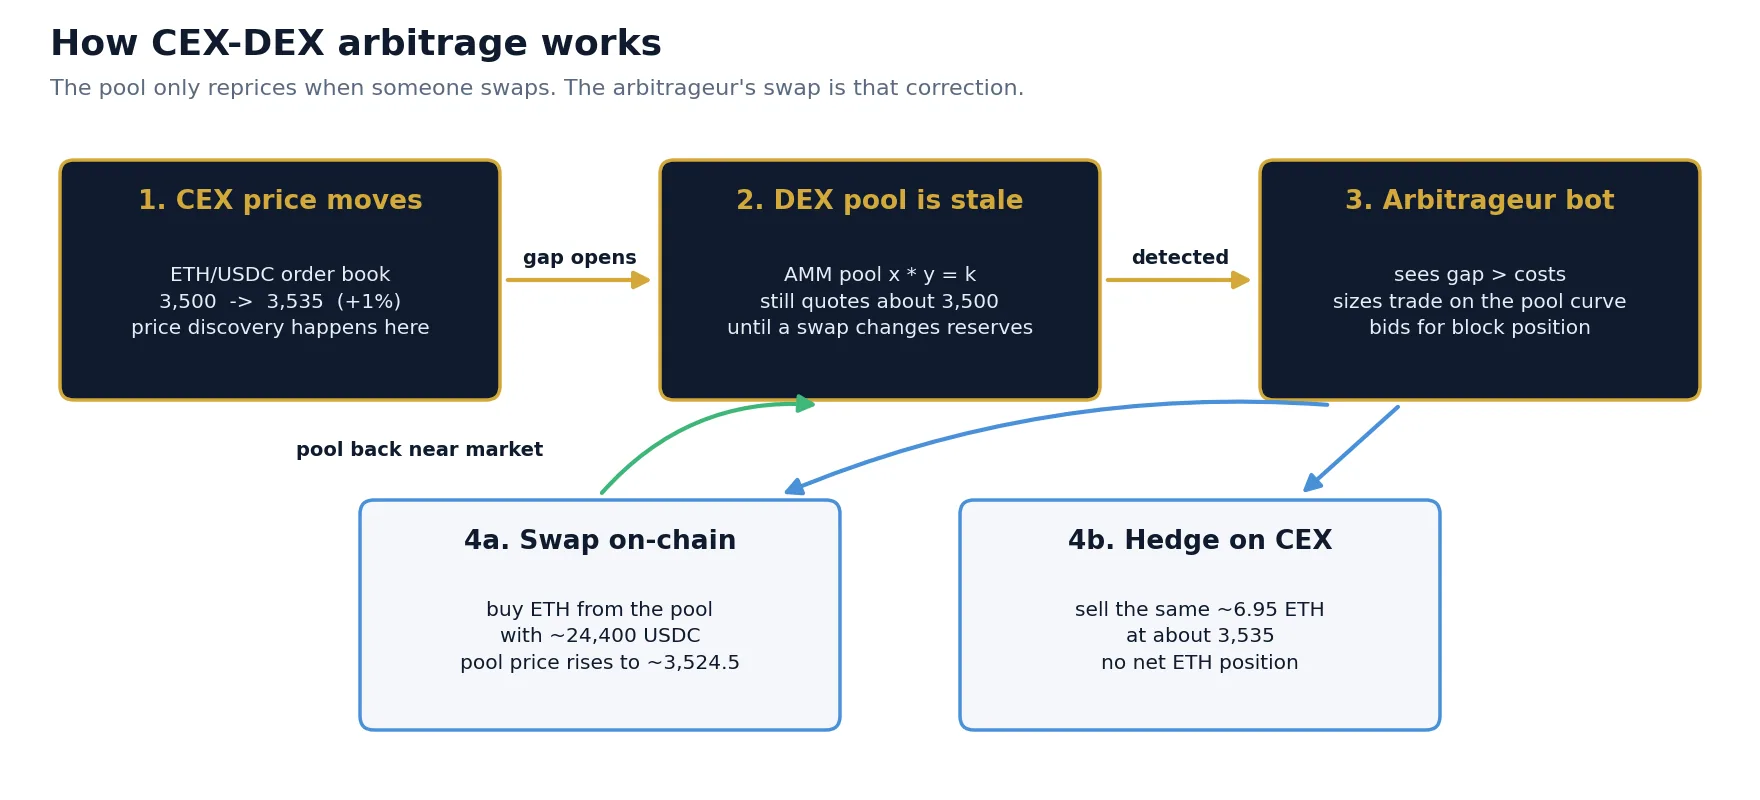
الإجابة المختصرة: مراجحة CEX-DEX هي شراء رمز (توكن) في منصة تداول لامركزية (مجمّع قائم على عقد ذكي مثل صانع السوق الآلي) وبيعه في الوقت نفسه في منصة تداول مركزية، أو العكس، عندما يختلف السعران بأكثر من التكلفة الإجمالية للصفقتين. ولأن سعر المجمّع لا يتغير إلا عندما يجري أحدهم عملية مبادلة، فإنه يتخلف عن السوق المركزية بعد كل حركة، والمُراجِحون هم من يعيدونه إلى مستواه.
تعمل المنصتان بطريقتين مختلفتين تماماً. تدير المنصة المركزية (CEX) دفتر أوامر: يضع صانعو السوق أسعار العرض والطلب، ويتحرك السعر باستمرار مع وصول الأوامر، وغالباً آلاف المرات في الثانية. أما المنصة اللامركزية (DEX) المبنية على صانع سوق آلي (AMM) فليس لديها دفتر أوامر. فهي تحتفظ باحتياطيين من الرموز في عقد ذكي وتحدد السعر من النسبة بين هذين الاحتياطيين. المجمّع لا يراقب العالم الخارجي. فإذا ارتفع ETH بنسبة 1% في السوق المركزية، يظل المجمّع يعرض ETH بالسعر القديم حتى يشتري متداول منه كمية كافية لتحريك الاحتياطيات.
وعادةً ما يكون هذا المتداول روبوتاً يقوم بثلاثة أمور في آن واحد تقريباً:
- يكتشف أن سعر المجمّع يبتعد عن السعر المركزي بأكثر من التكاليف.
- يُجري مبادلة على السلسلة مقابل المجمّع في الاتجاه المربح، بحجم يجعل المجمّع ينتهي قريباً من السعر المركزي.
- يتحوّط في CEX بصفقة معاكسة، بحيث لا يحتفظ بأي مركز صافٍ في الرمز.
اقتصاديات هذه العملية ليست سراً: تسمي الأبحاث الأكاديمية القيمة المستحوذ عليها بهذه الطريقة الخسارة مقابل إعادة التوازن (LVR)، لأن كل دولار يكسبه المُراجِح هو دولار يخسره مزودو السيولة في المجمّع مقارنةً بإعادة التوازن بأسعار السوق. والأقل وضوحاً هو مقدار ما يتبقى من الفجوة الظاهرة بعد رسوم المجمّع وأثر السعر والغاز والدفعة لمن يرتّب الكتلة. وهذا ما يقيسه بقية هذا الدليل بالأرقام. للاطلاع على نظرة أشمل على المراجحة على السلسلة والقروض الفورية وسلسلة توريد MEV، راجع دليلنا لمراجحة DeFi؛ أما هذا المقال فيركز على الصفقة بين المنصتين وأرقامها.
لماذا تتأخر أسعار DEX عن المنصات المركزية
يتم اكتشاف أسعار الأصول المشفرة الكبيرة في الغالب في أسواق التداول الفوري والعقود الآجلة الدائمة العميقة في المنصات المركزية. والمجمّعات تتبعها. وهناك ثلاثة أسباب هيكلية تُبقيها متأخرة:
المجمّع سلبي
لا يوجد في مجمّع AMM صانع سوق يلغي الأسعار القديمة عند وصول الأخبار. سعره دالة في احتياطياته، ولا يغيّر الاحتياطيات سوى عملية مبادلة. وبين عمليات المبادلة يواصل المجمّع عرض السعر القديم مهما تحرك السوق.
الكتل منفصلة
تتحدث المنصة المركزية باستمرار، بينما تتحدث سلسلة الكتل على خطوات. في شبكة Ethereum الرئيسية تُنتَج كتلة كل 12 ثانية، لذلك لا يمكن تصحيح سعر المجمّع إلا مرة واحدة لكل كتلة، ومن يأتي أولاً في تلك الكتلة يستحوذ على التصحيح. أما الشبكات الأسرع والـ Rollups فتنتج الكتل خلال مئات الأجزاء من الألف من الثانية إلى ثانيتين تقريباً، ما يقلص الفجوة المتراكمة بين التصحيحات، لكنه لا يجعلها صفراً أبداً.
تصحيح المجمّع يكلّف مالاً
كل عملية مبادلة تدفع رسوم المجمّع (مثلاً 0.05% أو 0.3% من المبلغ) إضافة إلى الغاز. لذلك لا تُصحَّح الانحرافات الصغيرة أبداً: فتركها أرخص. وينشأ بذلك نطاق حول السعر المركزي ينجرف المجمّع داخله ببساطة. ولا تظهر صفقة مراجحة إلا عندما تتجاوز الفجوة هذا النطاق.
رياضيات AMM: أثر السعر والحجم الأمثل للصفقة
لا يمكنك تحديد حجم صفقة CEX-DEX بالطريقة التي تحدد بها حجم صفقة في دفتر أوامر. ففي المجمّع صفقتك نفسها تحرّك السعر، وتحركه على منحنى معروف. وهذا المنحنى يحدد مقدار الربح المتاح وحجم الصفقة المناسب معاً.
صيغة الجداء الثابت
يحافظ صانع السوق الآلي الكلاسيكي (على طراز Uniswap v2، والمستخدم أيضاً في كثير من النسخ المشتقة) على ثبات جداء الاحتياطيين:
لنأخذ مجمّعاً فيه x = 2,000 ETH وy = 7,000,000 USDC. سعر المجمّع هو 7,000,000 / 2,000 = 3,500 USDC لكل ETH، وk = 14,000,000,000. إذا أدخلت Δy من USDC (بعد الرسوم)، فستحصل على
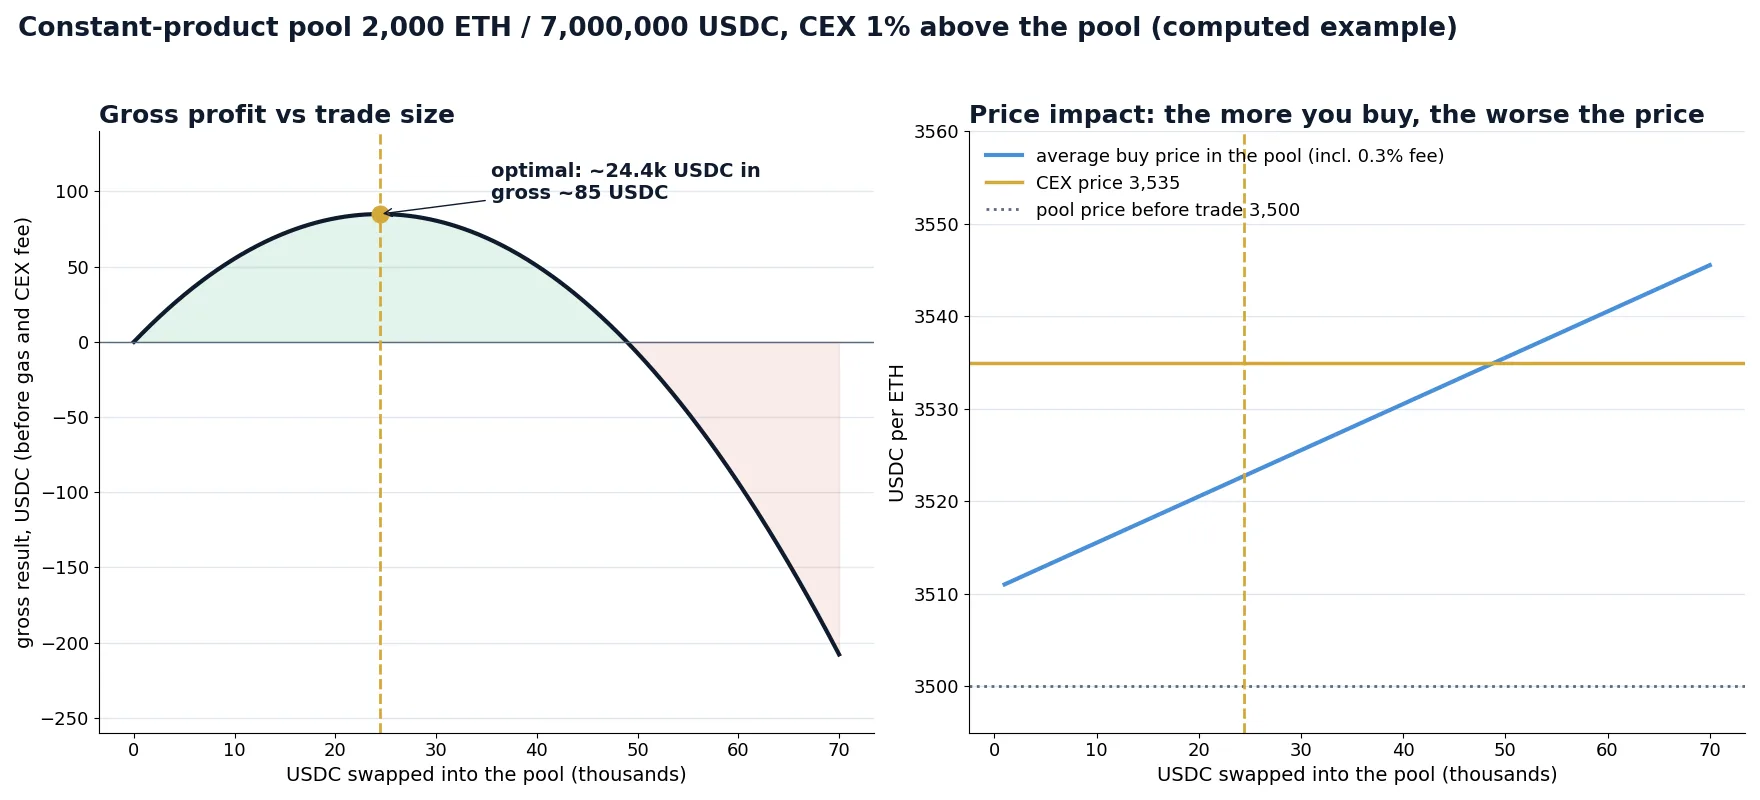
كل USDC تضيفه يجعل ETH التالي أغلى. الشراء بمبلغ 10,000 USDC يحرّك السعر أقل بكثير من الشراء بمبلغ 80,000 USDC، ومتوسط السعر الذي تدفعه يكون دائماً أسوأ من سعر المجمّع الابتدائي. هذا الفرق هو أثر السعر، وهو ليس رسماً يفرضه أحد: إنه المنحنى نفسه.
الحجم الأمثل: توقّف حيث يلتقي المجمّع بالسوق
لنفترض أن سعر ETH في المنصة المركزية 3,535، أي أعلى من المجمّع بنسبة 1%. شراء ETH من المجمّع وبيعه في CEX مربح فقط ما دام السعر الحدّي للمجمّع (شاملاً الرسوم) أقل من 3,535. ومع شرائك يرتفع سعر المجمّع. الصفقة المثلى هي التي تدفع السعر الحدّي للمجمّع، بعد الرسوم، إلى السعر المركزي تماماً. إن اشتريت أقل فإنك تترك ربحاً دون استغلال؛ وإن اشتريت أكثر فإن الوحدات الأخيرة تكلّفك أكثر مما يمكنك بيعها به.
بالنسبة لمجمّع الجداء الثابت ذي الرسوم f، للمُدخل الأمثل صيغة مغلقة:
مع f = 0.3% يكون المُدخل الأمثل نحو 24,400 USDC. وهو يشتري نحو 6.95 ETH بمتوسط سعر يقارب 3,523، وينتهي المجمّع عند نحو 3,524.5. عند هذه النقطة، ومع إضافة رسوم 0.3%، سيكلّف ETH التالي نحو 3,535: أي سعر السوق. ويوضح الجدول ما يحدث عند أحجام أخرى.
| USDC الداخل | ETH الناتج | متوسط سعر الشراء | القيمة في CEX عند 3,535 | النتيجة الإجمالية |
|---|---|---|---|---|
| 10,000 | 2.845 | 3,515.5 | 10,055 | +55 |
| 20,000 | 5.681 | 3,520.5 | 20,082 | +82 |
| 24,400 (الأمثل) | 6.948 | 3,522.8 | 24,560 | +85 |
| 40,000 | 11.330 | 3,530.5 | 40,051 | +51 |
| 60,000 | 16.947 | 3,540.5 | 59,906 | −94 |
مجمّع جداء ثابت، 2,000 ETH / 7,000,000 USDC، رسوم المجمّع 0.3%، السعر المركزي 3,535. النتيجة الإجمالية قبل الغاز ورسوم المنصة المركزية وأي دفعة مقابل موقع في الكتلة. الأرقام مقرّبة.
السيولة المركّزة تغيّر العمق لا المنطق
تتيح مجمّعات السيولة المركّزة (على طراز Uniswap v3 وv4 وما يعادلها على الشبكات الأخرى) لمزودي السيولة وضع رأس المال في نطاقات سعرية. وبالقرب من السعر الحالي يمكن أن يكون هذا المجمّع أعمق بأضعاف من مجمّع جداء ثابت بالقيمة الإجمالية نفسها، فتحرّك الصفقة نفسها السعر بدرجة أقل ويكون الحجم الأمثل أكبر. وعندما يعبر السعر حافة نطاق ما، قد ينخفض العمق بشدة. وتبقى الطريقة نفسها: حاكِ المبادلة مقابل الحالة الفعلية للمجمّع، نقطة سعرية تلو الأخرى (tick)، وجد الحجم الذي يلتقي عنده السعر الحدّي بالسعر المركزي. ولا تستخدم أبداً صيغة نوع من المجمّعات على نوع آخر.
مثال عملي: فجوة 1% في مجمّع ETH/USDC
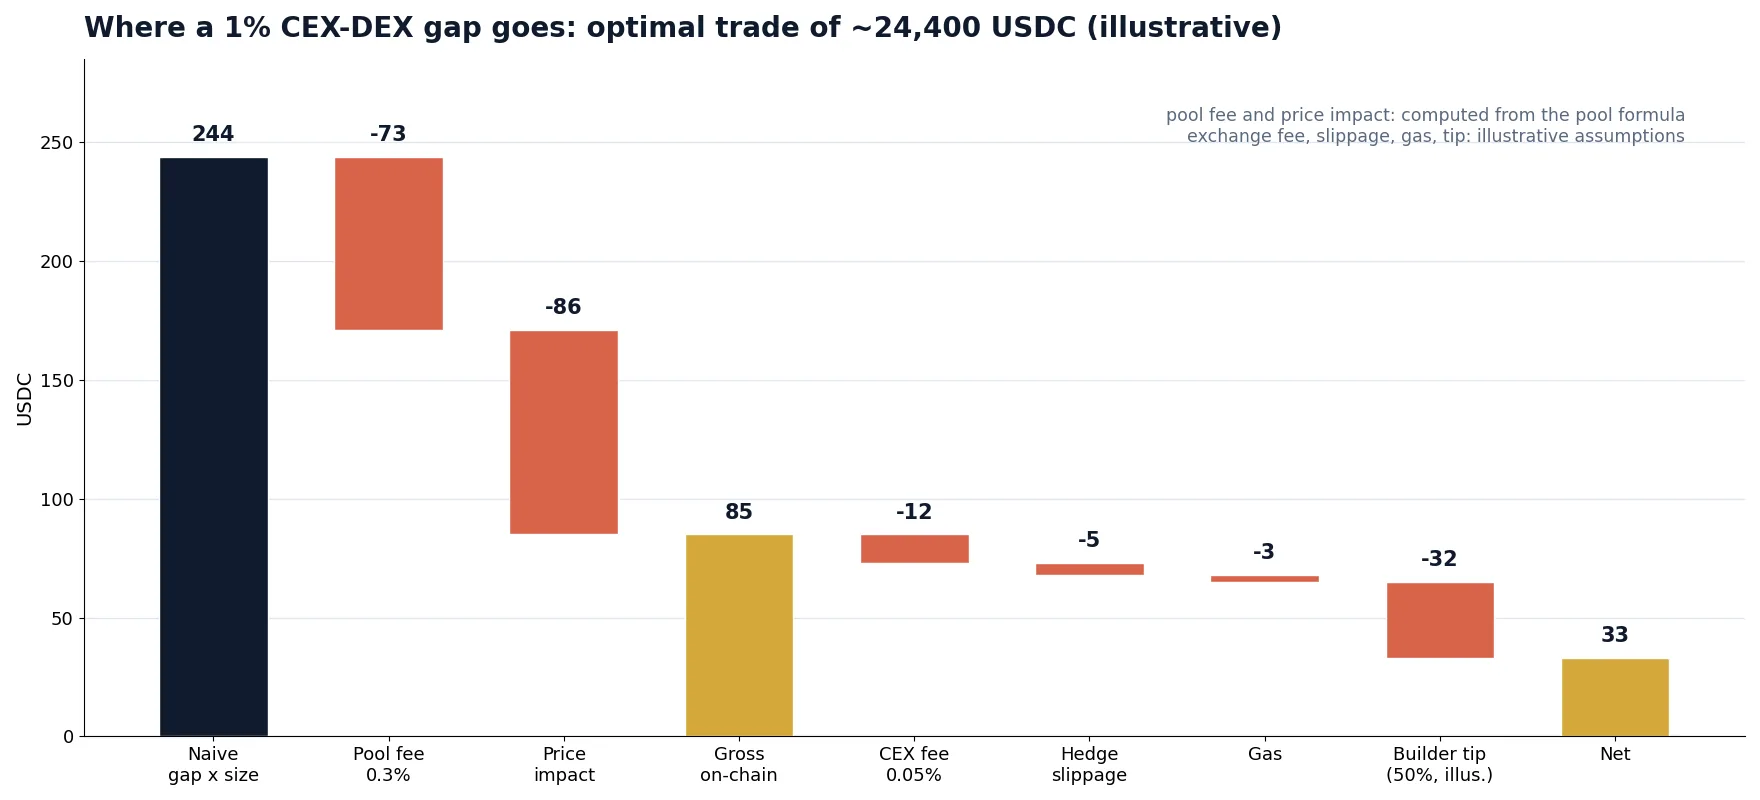
لنأخذ الآن الصفقة المثلى من الجدول ونمرّ بها عبر كل تكلفة. الفجوة الظاهرة هي 1% من نحو 24,400 USDC، لذلك يقول التقدير الساذج إنها 244 USDC. وإليك أين تذهب:
| الخطوة | المبلغ (USDC) | ما هو |
|---|---|---|
| التقدير الساذج “الفجوة × الحجم” | +244 | 1% من المُدخل، كأن الصفقة كلها نُفّذت بسعر المجمّع الابتدائي |
| رسوم المجمّع 0.3% | −73 | تُدفع لمزودي السيولة على المُدخل |
| أثر السعر | −86 | صفقتك نفسها تحرّك المجمّع على المنحنى |
| الميزة الإجمالية على السلسلة | +85 | ما تسمح به رياضيات AMM فعلياً |
| رسوم الآخذ في CEX بنسبة 0.05% | −12 | بيع تحوّطي لـ 6.95 ETH في المنصة المركزية |
| انزلاق التحوّط 0.02% | −5 | يتحرك سعر CEX أثناء تنفيذ التحوّط |
| الغاز | −3 | مبادلة واحدة في وقت هادئ على الشبكة الرئيسية؛ قد يكون أعلى بأضعاف |
| قبل موقع الكتلة | +65 | لو كنت المُراجِح الوحيد |
| رسوم الأولوية / إكرامية الباني (توضيحياً 50%) | −32 | تُدفع لتكون الأول في الكتلة؛ تنافسية |
| الصافي | نحو +33 | نحو 0.13% من رأس المال المستخدم، قبل تكاليف المخزون والبنية التحتية |
تنتج عن هذا المثال الواحد ثلاثة دروس:
- الفجوة الظاهرة ليست الربح. في مجمّع برسوم 0.3% يختفي نحو ثلثي فجوة 1% في رسوم المجمّع وأثر السعر قبل أي تكلفة خارجية.
- الحجم يحدده المجمّع لا رأس مالك. امتلاك مليون USDC لا يفيد: فكل ما يتجاوز الحجم الأمثل يخسر مالاً.
- أكبر تكلفة متغيرة هي المنافسة. قد تتراوح الحصة المدفوعة مقابل موقع الكتلة من نسبة صغيرة في زوج هادئ إلى الميزة كلها تقريباً في زوج متنازع عليه. فعندما ترى روبوتات كثيرة الفجوة نفسها، تتزايد عروضها حتى تذهب الفجوة إلى منتج الكتلة.
مثال توضيحي مبني على صيغة الجداء الثابت والافتراضات المذكورة. المجمّعات والرسوم والمنافسة الحقيقية تختلف.
نطاق عدم التداول: كم يجب أن تكون الفجوة
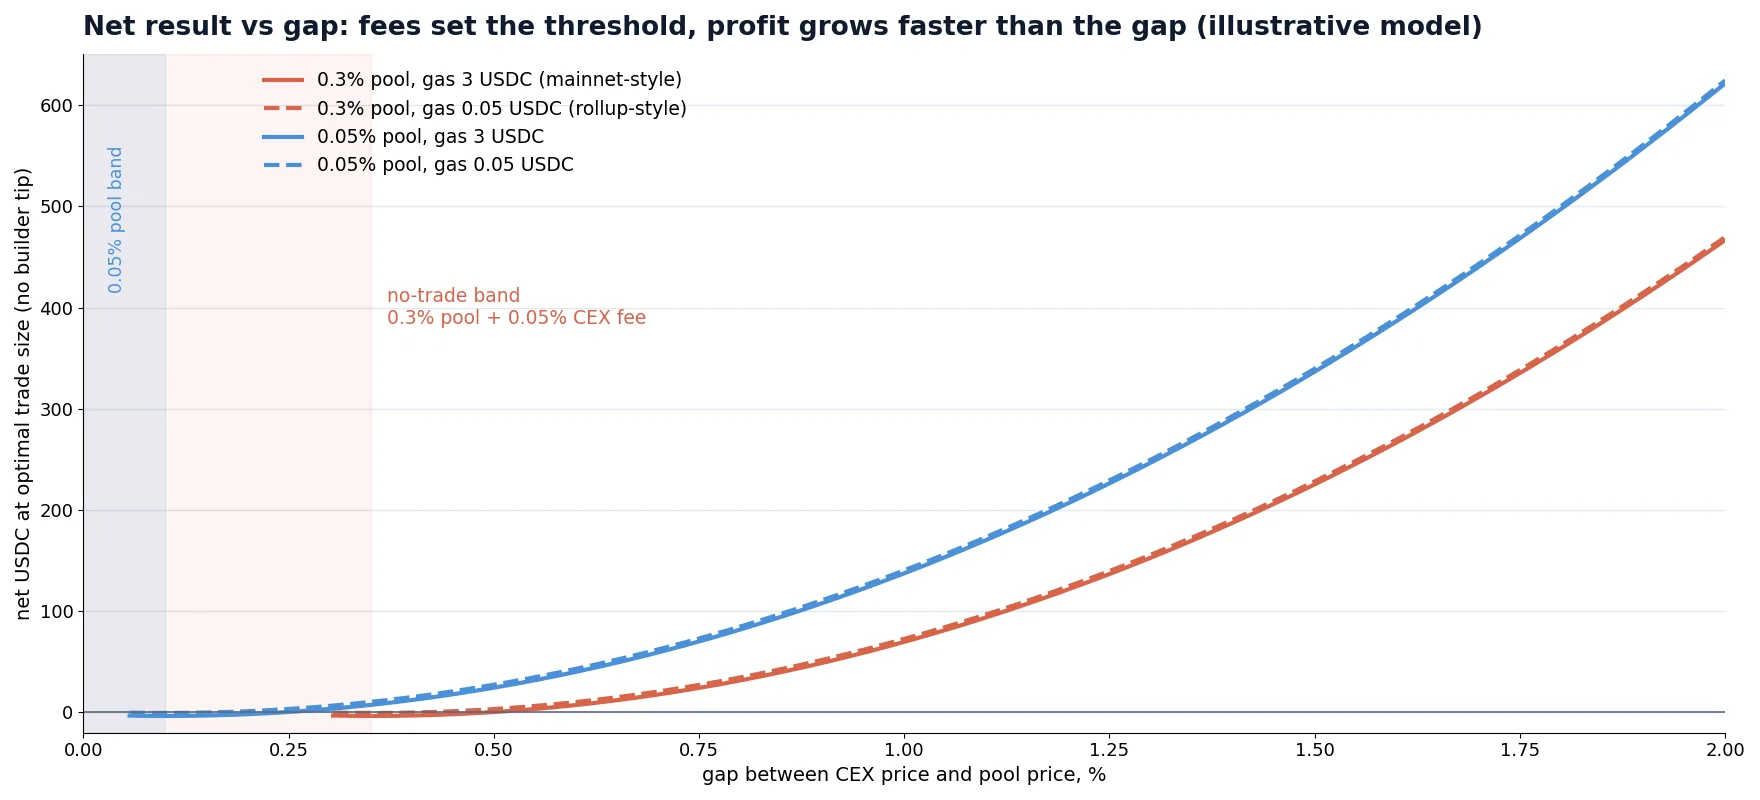
قاعدة عملية مفيدة: لا تصبح فجوة CEX-DEX قابلة للتداول إلا عندما تتجاوز رسوم المجمّع مضافاً إليها رسوم المنصة المركزية، ولا تستحق العناء إلا عندما تتجاوز هذا المجموع بما يكفي لتغطية الغاز وتكلفة موقع الكتلة. وتحت هذه العتبة يكون الحجم الأمثل للصفقة صفراً. هذا هو نطاق عدم التداول.
يثبّت الرسم البياني أدناه عمق المجمّع ويقارن مجمّعاً برسوم 0.3% بمجمّع برسوم 0.05%، كلٌّ منهما بغاز على مستوى الشبكة الرئيسية (3 USDC) وغاز على مستوى الـ Rollup (0.05 USDC). للمجمّع ذي رسوم 0.05% هنا العمق نفسه للمجمّع ذي رسوم 0.3%، ما يحسّن صورته؛ ففي الواقع غالباً ما تكون المجمّعات ذات الرسوم الأقل هي الأعمق للأزواج الرئيسية، والأشد تنافساً.
| الفجوة | مجمّع 0.3%، غاز 3 | مجمّع 0.3%، غاز 0.05 | مجمّع 0.05%، غاز 3 | مجمّع 0.05%، غاز 0.05 |
|---|---|---|---|---|
| 0.2% | لا صفقة | لا صفقة | −2 | +1 |
| 0.4% | −3 | 0 | +12 | +15 |
| 0.6% | +7 | +10 | +40 | +43 |
| 1.0% | +70 | +73 | +137 | +140 |
| 2.0% | +467 | +470 | +621 | +624 |
صافي USDC عند الحجم الأمثل، قبل إكرامية الباني، لمجمّع المثال (2,000 ETH / 7,000,000 USDC) مع رسوم منصة 0.05%. نموذج توضيحي.
يبرز أمران. أولاً، ينمو الربح أسرع بكثير من الفجوة: مضاعفة الفجوة من 1% إلى 2% تضاعف النتيجة ست مرات أو أكثر، لأن الحجم الأمثل والهامش لكل وحدة ينموان معاً. ولهذا تهتم روبوتات المراجحة أكثر ما تهتم بالاختلالات الكبيرة النادرة خلال التحركات الحادة. ثانياً، الغاز حاسم فقط قرب العتبة. على شبكة رخيصة يمكنك تصحيح فجوات أصغر؛ أما على الشبكة الرئيسية فالفجوات الصغيرة لا تستحق المعاملة.
ساقان بلا ذرّية: مخاطر التنفيذ
يمكن أن تكون المراجحة على السلسلة بالكامل بين مجمّعين ذرّية: فكلتا عمليتي المبادلة في معاملة واحدة، وإذا كانت النتيجة غير مربحة تُلغى المعاملة. أما مراجحة CEX-DEX فلا يمكن أن تكون ذرّية. فإحدى الساقين معاملة على سلسلة الكتل، والأخرى أمر على محرك المطابقة لدى شركة. ويمكن دائماً أن يحدث خطأ ما بينهما.
أي ساق أولاً؟
| الترتيب | الميزة | المخاطرة |
|---|---|---|
| المبادلة على السلسلة أولاً، ثم التحوّط بعد الإدراج | تتحوّط فقط لما نُفّذ فعلاً؛ لا تحوّط لمبادلة أُلغيت | التعرض للسوق من لحظة الإرسال حتى تأكيد الكتلة (حتى كتلة واحدة أو أكثر) |
| التحوّط في CEX أولاً، ثم إرسال المبادلة | يثبّت السعر المركزي فوراً | إذا لم تُدرج المبادلة أو أُلغيت أو سبقها روبوت آخر، فإنك تحتفظ بمركز غير مرغوب فيه في CEX |
| كلاهما في آن واحد | أقصر تعرض إجمالي | كلا نمطي الفشل ممكن؛ يتطلب منطقاً آلياً لتصفية المراكز |
يرسل الباحثون المحترفون (searchers) على الشبكات السريعة عادةً الساقين في وقت شبه متزامن، ويديرون المركز المتبقي بالتصفية الآلية. وأياً كان الترتيب، تحتاج إلى قاعدة واضحة لحالة الفشل: كم تنتظر للإدراج، وعند أي خسارة تغلق الساق اليتيمة، وكيف تتجنب إرسال الفرصة نفسها مرتين.
احمِ المبادلة نفسها
يمكن للروبوتات الأخرى رؤية المبادلة المرسلة إلى مجمّع المعاملات العام (mempool) ونسخها أو استباقها. وهناك وسيلتا حماية معياريتان: معامل الحد الأدنى للناتج كي تُلغى المبادلة بدلاً من تنفيذها بسعر سيئ، والإرسال الخاص (إرسال المعاملة أو الحزمة مباشرة إلى بُناة الكتل أو عبر مرحِّل محمي بدلاً من مجمّع المعاملات العام). وقد تظل المعاملة الملغاة تكلّف غازاً على الشبكات التي تُدرج المعاملات الفاشلة، وهذا سبب إضافي لإجراء المحاكاة قبل الإرسال.
MEV وبُناة الكتل ومن يفوز بالسباق
مراجحة CEX-DEX شكل من أشكال MEV (القيمة القصوى القابلة للاستخراج): ربح يعتمد على موقع المعاملة داخل الكتلة. كل روبوت يرى الفجوة يريد أن يكون أول مبادلة بعد أن يصبح سعر المجمّع قديماً. ومنتج الكتلة هو من يقرر الترتيب، لذا تتنافس الروبوتات بالدفع له.
- على شبكة Ethereum الرئيسية، يجمّع الكتلَ بُناةٌ متخصصون يديرون مزادات على ترتيب المعاملات. يرسل الباحثون حزماً مع دفعة للباني؛ وعادةً ما يحصل أعلى عرض فعلي على المركز الأول. وتفيد الدراسات القياسية لمراجحة CEX-DEX على الشبكة الرئيسية (مثل ورقة عام 2025 “Measuring CEX-DEX Extracted Value and Searcher Profitability”) بأن النشاط تهيمن عليه مجموعة صغيرة من الباحثين، يرتبط عدد منهم ارتباطاً وثيقاً ببُناة الكتل، وبأن حصة كبيرة من القيمة الإجمالية تذهب إلى البُناة والمدققين (validators).
- على الـ Rollups، يرتّب المعاملاتِ مُسلسِلٌ (sequencer) واحد. وبحسب الشبكة، يكون الترتيب على أساس الأسبقية في الوصول، أو على أساس رسوم الأولوية، أو يُباع عبر مزاد مقابل أسبقية زمنية قصيرة. وزمن الاستجابة إلى المُسلسِل وسياسة الرسوم هما ما يحدد الفائز.
- على الشبكات عالية الإنتاجية ذات الكتل التي تقل عن ثانية، تدور المنافسة حول زمن استجابة الشبكة وجودة الاتصال بمنتج الكتلة والمدفوعات الجانبية التي يستخدمها نظام تلك الشبكة مقابل الأولوية.
النتيجة العملية: نادراً ما يفوز متداول مستقل بروبوت مبني ذاتياً بأوضح فرص CEX-DEX على الأزواج الرئيسية. فميزة الفائزين مزيج من أسرع بيانات السوق من المنصات المركزية، واتصالات منخفضة الكمون بالبُناة أو المُسلسِلات، ومخزون كبير على الجانبين، ورسوم منصات منخفضة جداً بفضل شرائح الحجم المرتفع، وفي بعض الحالات تدفق أوامر ذو امتياز. وما يتبقى للاعبين الأصغر هو في الغالب الرموز الأقل تداولاً، والمجمّعات والشبكات الأقل مراقبة، ولحظات التقلب الشديد، وكلها تحمل مخاطر أعلى.
اختيار الشبكة: Ethereum والـ Rollups والشبكات السريعة
تتصرف الاستراتيجية نفسها بشكل مختلف جداً بحسب مكان المجمّع. يقدّم الجدول توجيهاً عاماً في وقت كتابة هذا المقال؛ فأزمنة الكتل وأسواق الرسوم وقواعد الترتيب تتغير مع التحديثات، لذا راجع الوثائق الحالية لكل شبكة.
| نوع المنصة | الفاصل بين الكتل | كيف يُحدَّد الترتيب | النتيجة النموذجية |
|---|---|---|---|
| شبكة Ethereum الرئيسية | 12 ثانية | مزادات البُناة (حزم مع مدفوعات) | أكبر المجمّعات، وأعلى غاز، ومنافسة شديدة؛ تتراكم الفجوات لمدة 12 ثانية ويستحوذ عليها صاحب العرض الأعلى |
| الـ Rollups على Ethereum | من نحو 0.25 إلى 2 ثانية، بحسب الـ Rollup | مُسلسِل واحد: الأسبقية في الوصول، أو رسوم الأولوية، أو مزاد تعزيز الوقت | غاز منخفض جداً، وفجوات أصغر لكل كتلة، وزمن الاستجابة إلى المُسلسِل حاسم |
| شبكات L1 عالية الإنتاجية | أقل من ثانية | قائم على القائد، مع مدفوعات أولوية خاصة بكل شبكة | فرص صغيرة كثيرة، وإلغاءات سريعة ورسائل مزعجة، وتتطلب بنية تحتية كثيفة |
تقلل الكتل الأقصر حجم كل خطأ في التسعير لأن المجمّع يُصحَّح أكثر، لكنها تزيد عدد الفرص. والغاز الأقل يضيّق نطاق عدم التداول. ولا يغيّر أيٌّ منهما حقيقة أن رسوم المجمّع ورسوم المنصة المركزية تضعان حداً أدنى تحت كل صفقة.
المخزون وإعادة التوازن والجسور
لأن الساقين تُسوّيان في مكانين مختلفين، تحتاج إلى رأس مال على الجانبين قبل التداول: عملات مستقرة ورموز في محفظة على السلسلة، والأصول نفسها في المنصة المركزية. وكل صفقة مراجحة في الاتجاه نفسه تستنزف أحد الجانبين. فبعد سلسلة من صفقات “الشراء في DEX والبيع في CEX”، تحتوي محفظتك في الغالب على ETH وحسابك في المنصة في الغالب على USDC.
إعادة التوازن تعني نقل الأموال بين المحفظة والمنصة: إيداعات وسحوبات، وأحياناً جسر بين الشبكات. ولكل تحويل رسوم وزمن تأكيد ومخاطر سعرية أثناء انتقال الأموال. وقد قِسنا هذه التكاليف بالتفصيل في رسوم السحب والشبكات وأزمنة التحويل للمراجحة بين المنصات؛ والحساب نفسه ينطبق هنا. قاعدة عملية: وزّع التكلفة المتوقعة لإعادة التوازن على عدد الصفقات التي تدعمها عملية إعادة توازن واحدة، وأضفها إلى الحد الأدنى للفجوة. فالاستراتيجية التي تبدو مربحة صفقةً بصفقة قد تخسر مالاً بمجرد احتساب إعادة التوازن.
تضيف الجسور فئة منفصلة من المخاطر: أعطال العقود الذكية، وتعليق السحوبات، والتأخيرات. أبقِ الأرصدة المنقولة عبر الجسور صغيرة بقدر ما تسمح الاستراتيجية.
خطوة بخطوة: تقييم الفرصة
قبل أتمتة أي شيء، مرّر كل فجوة مرشحة عبر الفحوص نفسها. هذا هو التسلسل الذي يجب أن ينفذه روبوت CEX-DEX خلال أجزاء من الألف من الثانية؛ وإجراؤه يدوياً أولاً يوضح لك أي المدخلات مهمة.
المخاطر والقيود
- مخاطر المنافسة: في الأزواج الرئيسية، عادةً ما يستحوذ على الفجوة في الكتلة نفسها باحثون أسرع أو أفضل اتصالاً. وقد تظل السباقات الخاسرة تكلّف غازاً.
- مخاطر الساق: تُنفَّذ ساق ولا تُنفَّذ الأخرى، فيبقى لديك مركز مفتوح أثناء حركة متقلبة، وهو بالضبط الوقت الذي تظهر فيه الفجوات.
- مخاطر العقود الذكية: قد يحتوي المجمّع أو الموجّه (router) أو الجسر على أخطاء أو يتعرض للاستغلال. تعامل فقط مع عقود مدققة وواسعة الاستخدام، وقيّد الموافقات (approvals).
- مخاطر الرموز: قد تكون للرموز الأقل تداولاً ضرائب تحويل، أو قوائم حظر، أو عقود معلّقة، أو مجمّعات مزيفة بالاسم نفسه. والفجوة الكبيرة في رمز مغمور غالباً ما تكون فخاً لا فرصة.
- مخاطر المنصة: قد تُعلَّق الإيداعات والسحوبات لشبكة ما، وقد تُقيَّد مفاتيح API بحدود معدل الطلبات، وقد تخضع الحسابات للمراجعة. أبقِ تعرضك لكل منصة ضمن حدود يمكنك تحمّل تجميدها.
- المخاطر التشغيلية: إدارة المفاتيح الخاصة وموثوقية العُقد والمراقبة جزء من الاستراتيجية. ومفتاح واحد مسرَّب ينهيها.
- التنظيم والضرائب: تختلف القواعد المتعلقة بنشاط DeFi والإبلاغ عن صفقات صغيرة كثيرة من بلد إلى آخر. تحقق من وضعك قبل التوسع.
CEX-DEX أم CEX-CEX: أيهما يناسبك
مراجحة CEX-DEX جزء مشروع ومهم من آلية حفاظ أسواق العملات المشفرة على توافقها. وهي في الوقت نفسه من أكثر الأنشطة ازدحاماً في هذا المجال، وتهيمن عليها في الأزواج الرئيسية فرق لها علاقات مع البُناة ومخزون كبير. إذا كنت تختار من أين تبدأ، فقارنها بصدق بالمراجحة بين المنصات المركزية:
| الجانب | CEX-DEX | CEX-CEX |
|---|---|---|
| أين تختلف الأسعار | يتأخر المجمّع عن سوق دفتر الأوامر بين الكتل | تتفاعل المنصات وتدفقات بياناتها مع التحركات بسرعات مختلفة |
| التكلفة الرئيسية | رسوم المجمّع، وأثر السعر، والغاز، والدفع مقابل موقع الكتلة | رسوم التداول، والفارق السعري، والانزلاق، والتحويلات بين المنصات |
| ذرّية؟ | لا: ساق على سلسلة الكتل وساق في المنصة | لا: أمران في منصتين، لكن كليهما على محركات مطابقة سريعة |
| البنية التحتية | العُقد، والمرحِّلات الخاصة، وأمان المحفظة، وواجهات API للمنصات | واجهات API للمنصات، وتدفقات بيانات سريعة، وخادم قريب من المنصات |
| من يتنافس | باحثو MEV ذوو الصلات بالبُناة | شركات المراجحة وصناعة السوق، وروبوتات المتداولين الأفراد |
تعمل أدوات العملات المشفرة من BJF Trading Group على الجانب المركزي: يعرض ماسح مراجحة العملات المشفرة المجاني فروق الأسعار بين المنصات المركزية في الوقت الفعلي، ويُنفّذ VIP Crypto Arbitrage مراجحة الساق الواحدة ومراجحة التحوّط عبر أكثر من 50 منصة مركزية للتداول الفوري والعقود الآجلة من خلال واجهات API الأصلية الخاصة بها. ولا تتداول هذه الأدوات مقابل مجمّعات DEX. للصورة الأشمل عن استراتيجيات المراجحة بين المنصات، راجع نظرتنا العامة على مراجحة العملات المشفرة؛ وللبدائل المحايدة لدلتا التي لا تعتمد على الفوز بسباق الكتل، تشرح أدلة مراجحة معدل التمويل وتداول الأساس بين الفوري والآجل الأرقام بالتفصيل.
شاهد أولاً الفجوات السعرية الحقيقية بين المنصات
قبل أن تبني بنية تحتية لأي مراجحة، راقب عدد مرات ظهور الفجوات، وحجمها بعد الرسوم، ومدة استمرارها. ويعرض الماسح المجاني ذلك مباشرة للمنصات المركزية.
احصل على Crypto Arbitrage Scanner المجانيبرنامج VIP Crypto Arbitrage
ماسح مراجحة مجاني + دورة قصيرة عبر البريد الإلكتروني
احصل على رابط الماسح المجاني وبضع رسائل قصيرة وعملية من Boris: ماذا يعني فرق السعر فعلاً بعد التكاليف، وكيف تختبر استراتيجية قبل المخاطرة بأموال حقيقية، وما الأدوات المناسبة لسوقك. بلا مبالغة. تُرسل الرسائل باللغة الإنجليزية.
الأسئلة الشائعة
ما هي مراجحة CEX-DEX؟
هي شراء رمز في مجمّع منصة تداول لامركزية وبيعه في منصة تداول مركزية، أو العكس، عندما تختلف الأسعار بأكثر من التكلفة الإجمالية. لا تعيد المجمّعات تسعير نفسها إلا عندما يُجري أحدهم عملية مبادلة، لذا فهي تتأخر عن السوق المركزية، ويعيدها المُراجِحون إلى مستواها.
هل لا تزال مراجحة CEX-DEX مربحة؟
لعدد قليل من الباحثين المتخصصين، نعم، لكن في الأزواج الرئيسية يُدفع معظم القيمة الإجمالية في رسوم المجمّعات وأثر السعر والغاز والمدفوعات لبُناة الكتل. ويجد المتداولون المستقلون الميزات المتبقية في الغالب في المجمّعات والشبكات الأقل مراقبة، حيث تكون مخاطر الرموز والعقود أعلى.
كم يجب أن تكون الفجوة السعرية لإجراء مراجحة على مجمّع DEX؟
على الأقل رسوم المجمّع مضافاً إليها رسوم المنصة المركزية، وأكثر من ذلك لتغطية الغاز وانزلاق التحوّط وتكاليف موقع الكتلة. في مجمّع برسوم 0.3% مع رسوم منصة 0.05%، عادةً ما تكون الفجوات التي تقل عن نحو 0.4% غير قابلة للتداول إطلاقاً.
لماذا لا تعني فجوة 1% ربحاً بنسبة 1%؟
لأن مبادلتك نفسها تحرّك سعر المجمّع على منحناه، ولأن رسوم المجمّع تُفرض على المُدخل. في مجمّع المثال لدينا، تعطي فجوة 1% في الصفقة المثلى البالغة نحو 24,400 USDC نحو 85 USDC إجمالاً، أي قرابة 0.35%، قبل أي تكلفة خارجية.
هل يمكن استخدام قرض فوري في مراجحة CEX-DEX؟
ليس للصفقة كاملة. يجب سداد القرض الفوري في المعاملة نفسها، بينما تجري ساق المنصة المركزية خارج سلسلة الكتل. تناسب القروض الفورية المراجحة على السلسلة بالكامل بين المجمّعات؛ أما مراجحة CEX-DEX فتحتاج إلى مخزونك الخاص على الجانبين.
في مراجحة CEX-DEX، أي ساق تأتي أولاً؟
كلاهما ممكن. المبادلة أولاً تعني أنك تتحوّط فقط لما نُفّذ لكنك تتحمل مخاطر السوق حتى تأكيد الكتلة؛ والتحوّط أولاً يثبّت السعر لكنه يترك مركزاً مفتوحاً إذا فشلت المبادلة. ومعظم الأنظمة الآلية ترسل الاثنين بسرعة وتصفّي أي ساق يتيمة وفق قاعدة محددة.
هل تتداول برامج BJF في المنصات اللامركزية؟
لا. تعمل أدوات مراجحة العملات المشفرة من BJF مع المنصات المركزية عبر واجهات API الخاصة بها. ويغطي الماسح المجاني وVIP Crypto Arbitrage فروق الأسعار بين المنصات المركزية.
هذا المقال تعليمي ولا يشكّل نصيحة مالية. تستخدم الأمثلة الرقمية مجمّعاً نموذجياً وافتراضات مذكورة؛ والرسوم البيانية والأرقام المعلَّمة بأنها توضيحية ليست قياسات لأي منصة أو مجمّع أو متداول بعينه. الرسوم وأزمنة الكتل وقواعد الترتيب تتغير بمرور الوقت.
