مراجحة الشراء والاحتفاظ (Cash-and-Carry) في العملات المشفرة: شرح تداول الأساس بين السوق الفورية والعقود الآجلة بالأرقام 28/10/2026 – Posted in: Arbitrage Software, cryptoarbitrage software
مراجحة الشراء والاحتفاظ (Cash-and-Carry) في العملات المشفرة: شرح تداول الأساس بين السوق الفورية والعقود الآجلة بالأرقام
عندما يُتداول عقد آجل ربع سنوي على البيتكوين بسعر أعلى من السعر الفوري، يمكنك شراء العملة وبيع العقد الآجل وتثبيت الفارق. هذه هي مراجحة الشراء والاحتفاظ (Cash-and-Carry). تبدو خالية من المخاطر، ومخاطر السعر محوّطة فعلاً، لكن العائد الحقيقي يعتمد على الرسوم وهيكل الهامش وتكلفة رأس مالك وما يحدث للساق القصيرة إذا ارتفع السوق بنسبة 30%. يستعرض هذا الدليل الصفقة كاملة بالأرقام.
- ما هي مراجحة الشراء والاحتفاظ
- الأساس والكونتانغو والباكورديشن
- مثال محسوب على BTC
- لماذا يوجد الأساس
- العقود الآجلة محددة الأجل مقابل التمويل في العقود الدائمة
- العقود الخطية مقابل العكسية: قرار الهامش
- التكاليف ونقطة التعادل والحد الأدنى للعائد المطلوب
- خطوة بخطوة: تنفيذ الصفقة
- الخروج المبكر والاحتفاظ حتى الاستحقاق والتدوير
- المخاطر المتبقية بعد التحوط
- الأخطاء الشائعة
- المراقبة والأتمتة
- الأسئلة الشائعة
ما هي مراجحة الشراء والاحتفاظ
الإجابة المختصرة: تعني مراجحة الشراء والاحتفاظ (Cash-and-Carry) شراء أصل في السوق الفورية وبيع عقد آجل على الأصل نفسه في الوقت ذاته عندما يُتداول بسعر أعلى. يلغي المركزان مخاطر السعر لدى كل منهما. وعند الاستحقاق يتقارب سعر العقد الآجل مع السعر الفوري، فيصبح الفارق الذي ثبّتّه عند الدخول (الأساس) هو ربحك الإجمالي، أياً كان ما فعلته العملة في الأثناء.
يأتي الاسم من أسواق السلع التقليدية: تدفع نقداً (cash) ثمن السلعة المادية وتحتفظ بها (carry) – أي تخزّنها وتؤمّن عليها وتموّلها – حتى موعد تسليم العقد الآجل. في العملات المشفرة لا يوجد مستودع، لكن تبقى هناك تكلفة احتفاظ مع ذلك: رأس المال المجمّد في العملة، والهامش المطلوب للمركز القصير، ورسوم التداول، ومخاطر إبقاء الأموال على منصة تداول.
صفقة الشراء والاحتفاظ صفقة محايدة تجاه السوق تقوم على القيمة النسبية. فهي لا تحاول التنبؤ باتجاه البيتكوين، بل تحقق عائداً يدفعه السوق لمن يرغب في بيع العقود الآجلة للمشترين المستخدمين للرافعة المالية. ولهذا تحظى بشعبية لدى الصناديق ومكاتب الخزينة، ولهذا أيضاً يتقلص العائد عندما يطارده رأس مال كبير.
إذا كانت هذه الأدوات جديدة عليك، فابدأ بشرحنا حول كيف تختلف العقود الآجلة عن السوق الفورية. يفترض هذا الدليل أنك تعرف ما هو العقد الآجل وما هو الهامش.
الأساس والكونتانغو والباكورديشن
الأساس (Basis) هو الفرق بين سعر العقد الآجل والسعر الفوري. ويعبّر عنه المتداولون بثلاث طرق:
حساب سنوي بسيط (غير مركّب)، وهي الطريقة التي تعرضه بها معظم لوحات المتابعة. أما الأرقام المركّبة فتكون أعلى قليلاً.
عندما تُتداول العقود الآجلة فوق السعر الفوري يكون السوق في حالة كونتانغو (contango). وهذه هي الحالة الطبيعية في العملات المشفرة، لأن معظم المتداولين الذين يستخدمون العقود الآجلة يريدون انكشافاً شرائياً بالرافعة المالية. وتحتاج مراجحة الشراء والاحتفاظ إلى الكونتانغو.
عندما تُتداول العقود الآجلة دون السعر الفوري يكون السوق في حالة باكورديشن (backwardation). ويحدث ذلك بعد الانهيارات، أو أثناء تقليص الرافعة القسري، أو عندما يكون اقتراض العملة مكلفاً. نظرياً يمكنك تنفيذ الصفقة بالعكس (بيع على المكشوف في السوق الفورية وشراء العقد الآجل)، لكن البيع على المكشوف للعملات المشفرة في السوق الفورية يتطلب اقتراض العملة بالهامش، وهو غالباً محدود ومكلف. ومعظم الممارسين ينتظرون ببساطة عودة الكونتانغو.
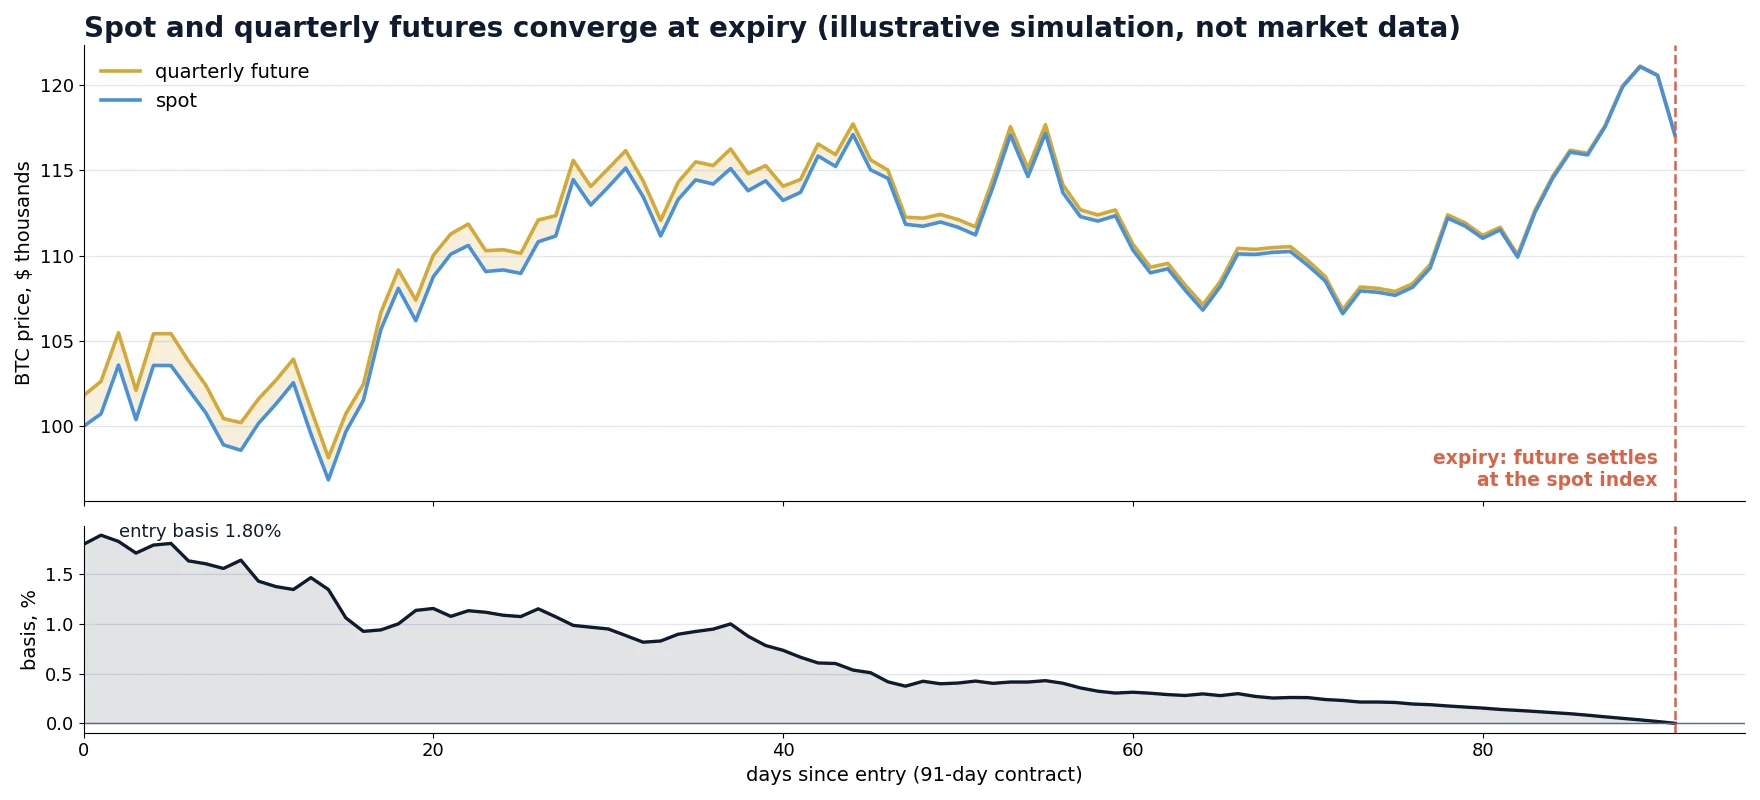
الخاصية الأساسية هي التقارب: فالعقد الآجل محدد الأجل يُسوّى مقابل المؤشر الفوري عند الاستحقاق، ولذلك يجب أن ينخفض الأساس إلى الصفر في تاريخ الاستحقاق. وقبل ذلك يتحرك الأساس بحرية: فقد يتسع أو يضيق أو يصبح سالباً لفترة وجيزة. والتقارب هو النقطة الوحيدة التي تكون فيها النتيجة محددة.
مثال محسوب على BTC
جميع الأسعار أدناه أرقام تقريبية توضيحية اختيرت لتسهيل متابعة الحساب، وليست أسعاراً من يوم محدد.
- السعر الفوري لـ BTC: $100,000
- عقد BTC الآجل الربع سنوي، 91 يوماً حتى الاستحقاق: $101,800
- الأساس: $1,800 = 1.80%، سنوياً 7.22%
- حجم الصفقة: 1 BTC شراء في السوق الفورية، 1 BTC بيع عقد آجل (بهامش USDT)
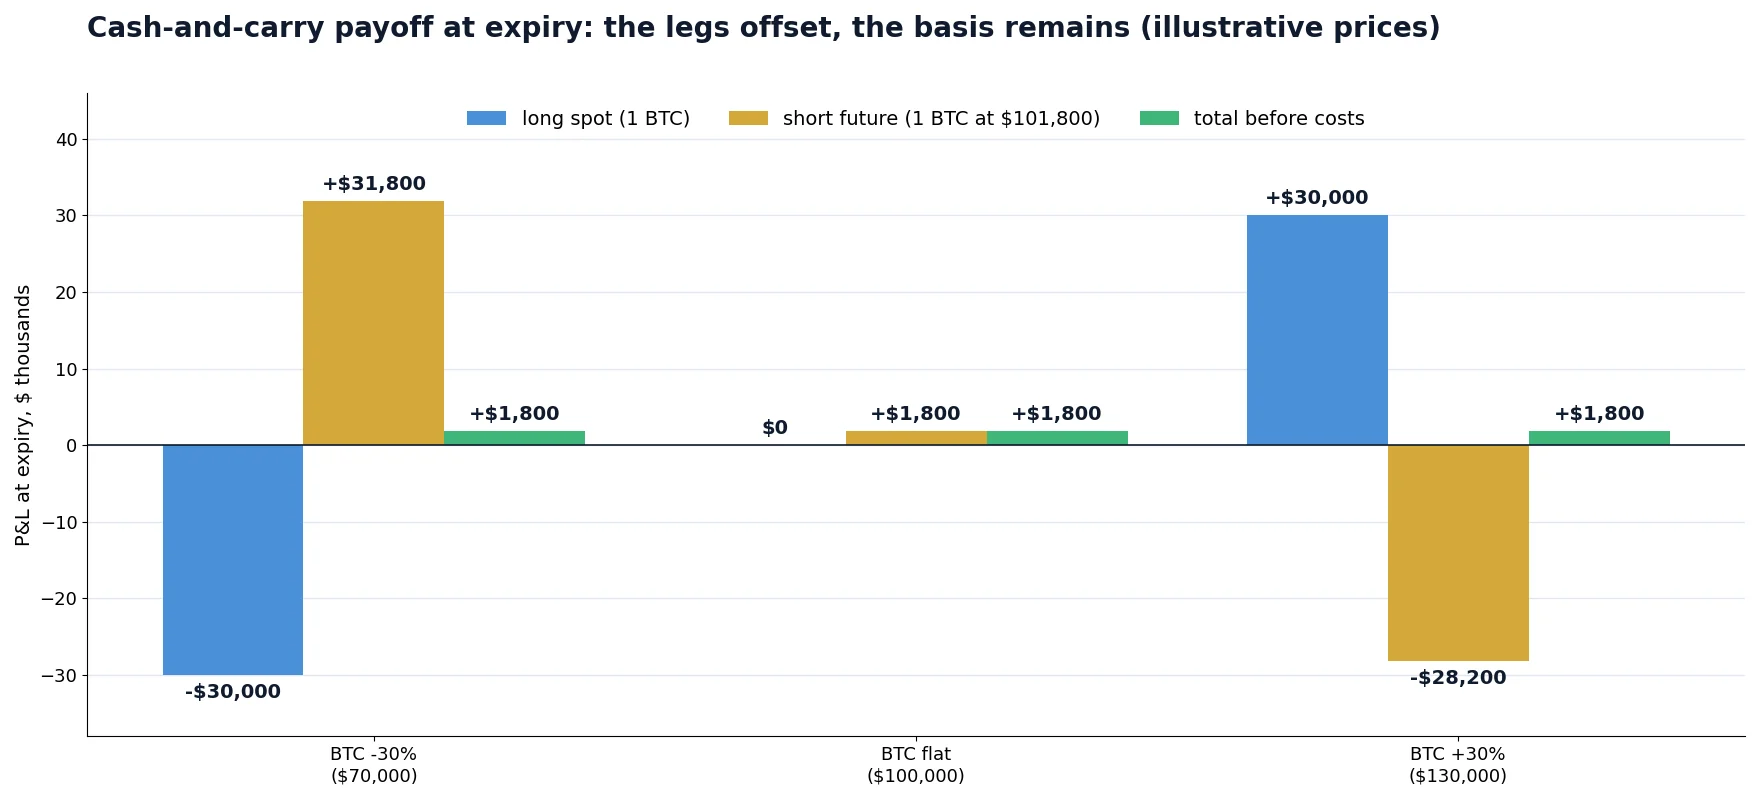
عند الاستحقاق يُسوّى العقد الآجل بالسعر الفوري أياً كان. وإليك ما يحدث في ثلاثة أسواق مختلفة تماماً:
| سعر BTC عند الاستحقاق | ربح/خسارة الساق الفورية | ربح/خسارة العقد الآجل القصير | الإجمالي قبل التكاليف |
|---|---|---|---|
| $70,000 (−30%) | −$30,000 | +$31,800 | +$1,800 |
| $100,000 (دون تغيير) | $0 | +$1,800 | +$1,800 |
| $130,000 (+30%) | +$30,000 | −$28,200 | +$1,800 |
والآن التكاليف. لنفترض رسوم Taker بنسبة 0.10% في السوق الفورية و0.05% على العقود الآجلة، تُدفع عند الدخول وعند الخروج. يكلّف الدخول نحو $100 + $51، والخروج تقريباً المبلغ نفسه، فتبلغ تكلفة الدورة الكاملة نحو $300 (0.30%). صافي الربح: نحو $1,500.
كم من رأس المال تطلّب ذلك؟ تكلّف العملة الفورية $100,000. ويحتاج العقد الآجل القصير إلى هامش؛ وبرافعة 3x يبلغ ذلك نحو $33,900 من USDT. إجمالي رأس المال: نحو $133,900. والعائد هو $1,500 / $133,900 = 1.12% خلال 91 يوماً، أي نحو 4.5% سنوياً. كان الأساس المعلن 7.22%؛ أما العائد الواقعي على رأس المال فأقرب إلى 4.5%. وهذه الفجوة بين العائد المعلن والعائد الصافي هي أهم ما تتجاهله معظم أدلة مراجحة الشراء والاحتفاظ.
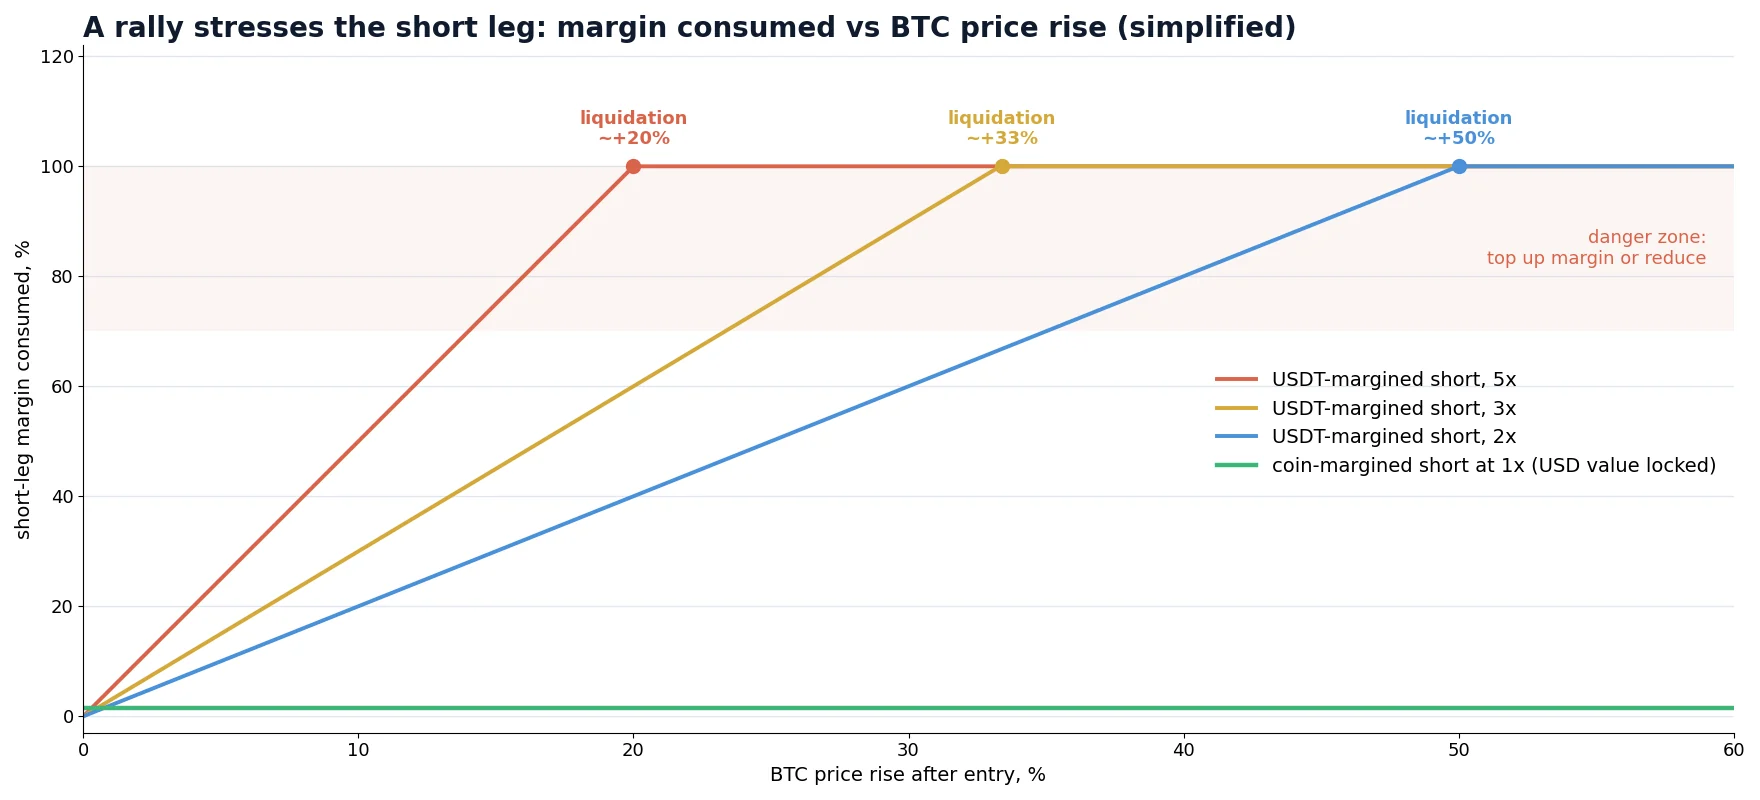
كما يخفي صف الارتفاع +30% مشكلة. فقد خسر العقد الآجل القصير $28,200 مقابل هامش قدره $33,900. وبرافعة 3x يكون سعر التصفية أعلى من سعر الدخول بنحو 33%، أي أن المركز كان سيقترب من التصفية رغم أن الصفقة ككل كانت محوّطة تماماً. وسنعود إلى ذلك في قسم الهامش، لأنه يحدد ما إذا كانت مراجحة الشراء والاحتفاظ صفقة هادئة أم مرهقة.
لماذا يوجد الأساس
إذا كانت الصفقة محوّطة، فلماذا يدفع السوق مقابلها؟ لأن أحداً يجب أن يأخذ الطرف الآخر من الطلب القائم على الرافعة المالية، ولهذه الخدمة ثمن. وأهم المحركات:
- الطلب على المراكز الشرائية بالرافعة المالية. لا يتطلب شراء عقد آجل سوى الهامش. وفي المراحل الصاعدة يرفع المضاربون أسعار العقود الآجلة، فيتسع الأساس.
- ندرة رأس مال المراجحة. لسد الفجوة يجب على المراجحين تمويل عملية الشراء الفوري كاملة إضافة إلى الهامش. وعندما يكون رأس المال نادراً أو مكلفاً تبقى الفجوة قائمة.
- تكلفة المال. في الأسواق التقليدية يساوي الأساس العادل تقريباً سعر الفائدة. وفي العملات المشفرة يكون «سعر الفائدة» هو ما تحققه الدولارات والعملات المستقرة في أماكن أخرى. وعندما تكون عوائد الدولار الأمريكي الخالية من المخاطر مرتفعة، يجب أن يكون الأساس أعلى لجذب رأس المال.
- مخاطر المنصة والحفظ. عادة ما تكون الساقان كلتاهما على منصات تداول. وجزء من الأساس هو تعويض عن مخاطر الطرف المقابل هذه.
والنتيجة أساس يتحرك مع معنويات السوق. ففي المراحل الصاعدة القوية تجاوز الأساس السنوي في المنصات الكبرى مراراً 15–20% لأسابيع؛ أما في الأسواق الهادئة أو الهابطة فينخفض إلى أرقام أحادية منخفضة، وأحياناً دون السعر الخالي من المخاطر، وأحياناً إلى حالة الباكورديشن. ولذلك فالصفقة دورية: أفضل نقاط الدخول تأتي في الأسواق المفرطة في التفاؤل، أي تحديداً عندما يبدو الاحتفاظ بمركز محوّط أقل إثارة.
منذ إطلاق صناديق ETF الفورية للبيتكوين في الولايات المتحدة عام 2024، يجري جزء كبير من النسخة المنظمة لهذه الصفقة عبر CME: إذ تشتري الصناديق حصص ETF وتبيع عقود CME الآجلة على المكشوف. وقد جلب ذلك مزيداً من رأس المال إلى الصفقة، وهو أحد أسباب انضغاط الأساس في المنصات المنظمة مقارنة بالسنوات الأولى للعملات المشفرة.
العقود الآجلة محددة الأجل مقابل التمويل في العقود الدائمة
في العملات المشفرة طريقة ثانية لكسب العلاوة نفسها: العقود الآجلة الدائمة (perpetual). فالعقد الدائم لا يستحق أبداً، ولذلك لا يمكن أن يتقارب. وبدلاً من ذلك تبقيه المنصات قريباً من السعر الفوري عبر مدفوعات تمويل دورية بين المراكز الشرائية والبيعية. ويُطلق على الشراء الفوري مع بيع العقد الدائم أيضاً اسم الشراء والاحتفاظ، وهو مشروح بالتفصيل في دليلنا لمراجحة معدل التمويل. وتتصرف النسختان بشكل مختلف:
| العقود الآجلة محددة الأجل (الأساس) | العقد الدائم (التمويل) | |
|---|---|---|
| هل العائد معروف عند الدخول؟ | نعم، إذا احتُفظ به حتى الاستحقاق | لا، يُعاد تحديده في كل فترة تمويل |
| كيف تحصل على عائدك | التقارب عند الاستحقاق (أو قبل ذلك عند الإغلاق) | مدفوعات تمويل كل 8 ساعات (1–4 ساعات في بعض المنصات) |
| هل يمكن أن يصبح العائد سالباً؟ | ليس إذا احتُفظ به حتى الاستحقاق؛ فقط في التقييم بسعر السوق خلال الفترة | نعم، التمويل السالب يعني أن الطرف البائع هو من يدفع |
| الخروج | الاحتفاظ حتى الاستحقاق أو الإغلاق المبكر أو التدوير | في أي وقت |
| السيولة | أقل، ومتركزة في BTC وETH | أعمق سوق في العملات المشفرة، والعديد من العملات البديلة |
| الأنسب لـ | تثبيت عائد معروف لمدة ربع سنة | مراكز مرنة يُعاد توازنها بشكل متكرر |
تدير مكاتب كثيرة النسختين معاً وتنقل رأس المال إلى أيهما يدفع أكثر مقابل المخاطرة. وكقاعدة عامة: عندما يكون الأساس السنوي للعقد الربع سنوي التالي أعلى بوضوح من متوسط معدل التمويل الذي تتوقعه خلال الفترة نفسها، يكون العقد الآجل محدد الأجل هو الساق القصيرة الأفضل لأنه يثبّت العائد. ولتقدير عوائد التمويل بالوحدات نفسها، استخدم حاسبة APR لمعدل التمويل ونقطة التعادل.
العقود الخطية مقابل العكسية: قرار الهامش
تُدرج منصات العملات المشفرة نوعين من العقود الآجلة محددة الأجل، وهذا الاختيار يغيّر اقتصاديات مراجحة الشراء والاحتفاظ أكثر من أي خصم على الرسوم.
العقود الآجلة الخطية (بهامش USDT أو USDC)
يكون الهامش والربح بعملة مستقرة. وهذا سهل الفهم، لكن العملة الفورية والهامش وعاءان منفصلان. فإذا ارتفع BTC يخسر العقد الآجل القصير عملات مستقرة بينما يبقى الربح في عملتك الفورية. وقد يُصفّى المركز رغم أن التحوط ككل رابح. ولتجنب ذلك إما أن تستخدم رافعة منخفضة (رأس مال معطّل أكثر وعائد أقل)، أو تنقل الأرباح من الجانب الفوري إلى هامش العقود الآجلة أثناء الارتفاع.
المسافة التقريبية حتى التصفية لمركز بيع معزول عند مستويات رافعة مختلفة، قبل احتساب تفاصيل هامش الصيانة:
| رافعة المركز القصير | الهامش لـ 1 BTC عند $101,800 | التصفية تقريباً عند | إجمالي رأس المال (فوري + هامش) |
|---|---|---|---|
| 1x | $101,800 | بعيدة جداً (يجب أن يتضاعف السعر تقريباً) | ~$201,800 |
| 2x | $50,900 | ~+49% | ~$150,900 |
| 3x | $33,900 | ~+33% | ~$133,900 |
| 5x | $20,400 | ~+19% | ~$120,400 |
العقود الآجلة العكسية (بهامش العملة نفسها)
هنا يُسعَّر العقد بالدولار لكنه يُضمن ويُسوّى بالعملة نفسها. وهذا يتيح نسخة أنيقة من الصفقة: أودع BTC الذي اشتريته كضمان وبِع العقد الآجل العكسي بقيمة دولارية تساوي سعر العقد الآجل (في مثالنا عقود بقيمة $101,800 لكل 1 BTC).
ويحدث هنا أمر مفيد. فعندما يرتفع BTC يخسر المركز القصير BTC، لكن كل BTC متبقٍّ يساوي دولارات أكثر؛ وعندما ينخفض BTC يكسب المركز القصير BTC. وتبقى القيمة الدولارية للحساب ثابتة عند نحو $101,800 وتبقى الرافعة الفعلية قريبة من 1x. فلا يوجد وعاء هامش منفصل ولا سعر تصفية واقعي. وعند الاستحقاق تحتفظ بـ $101,800 / ST BTC، تساوي $101,800 أياً كان السعر ST.
رأس المال المطلوب: فقط $100,000 للعملة. الأساس نفسه البالغ $1,800 والتكاليف نفسها البالغة $300، فيكون العائد $1,500 / $100,000 = 1.5% خلال 91 يوماً، أي نحو 6.0% سنوياً بدلاً من 4.5% في الإعداد الخطي برافعة 3x.
التكاليف ونقطة التعادل والحد الأدنى للعائد المطلوب
لا يستحق الأساس الاقتناص إلا إذا تفوّق على ثلاثة أمور: تكاليف التداول، والمخاطر التي تبقى لديك، وما يحققه رأس المال نفسه دون أي جهد. اكتب قائمة بكل التكاليف قبل الدخول:
- رسوم التداول على أربع عمليات تنفيذ (الشراء الفوري، وبيع العقد الآجل، وعمليتا الخروج). تخفّض أوامر Maker هذه الرسوم بشكل كبير، لكنها تضيف خطر تنفيذ ساق دون الأخرى.
- الانزلاق السعري على الساق الأقل سيولة، وهي عادة العقد الآجل محدد الأجل. تحقق من عمق دفتر الأوامر بالنسبة لحجمك، لا من أفضل سعر فقط.
- رسوم التسوية أو التسليم إذا احتفظت حتى الاستحقاق (تختلف حسب المنصة، وغالباً صغيرة).
- تكاليف التحويل إذا كانت الساق الفورية والعقود الآجلة على منصات مختلفة: رسوم السحب ورسوم الشبكة والوقت. راجع تفصيلنا لـ رسوم سحب العملات المشفرة وأوقات التحويل.
- تكلفة الفرصة البديلة: ما ستحققه دولاراتك في سندات حكومية قصيرة الأجل أو في مكان آخر منخفض المخاطر. وهذا هو الحد الأدنى للعائد المطلوب (hurdle rate).
حساب نقطة التعادل بالقيمة السنوية بسيط: تكاليف الدورة الكاملة بالنسبة المئوية × 365 / الأيام. وبتكاليف 0.30% على عقد مدته 91 يوماً يبلغ ذلك نحو 1.2% سنوياً. ولذلك فإن ربعاً بأساس 7.22% يحقق صافياً نحو 6.0% في الإعداد العكسي و4.5% في الإعداد الخطي برافعة 3x. وإذا كان الحد الأدنى للعائد المطلوب لديك مثلاً 4% سنوياً، فبالكاد تغطي الصفقة الخطية مخاطرها وجهدها، بينما تترك الصفقة العكسية هامشاً يقارب نقطتين مئويتين.
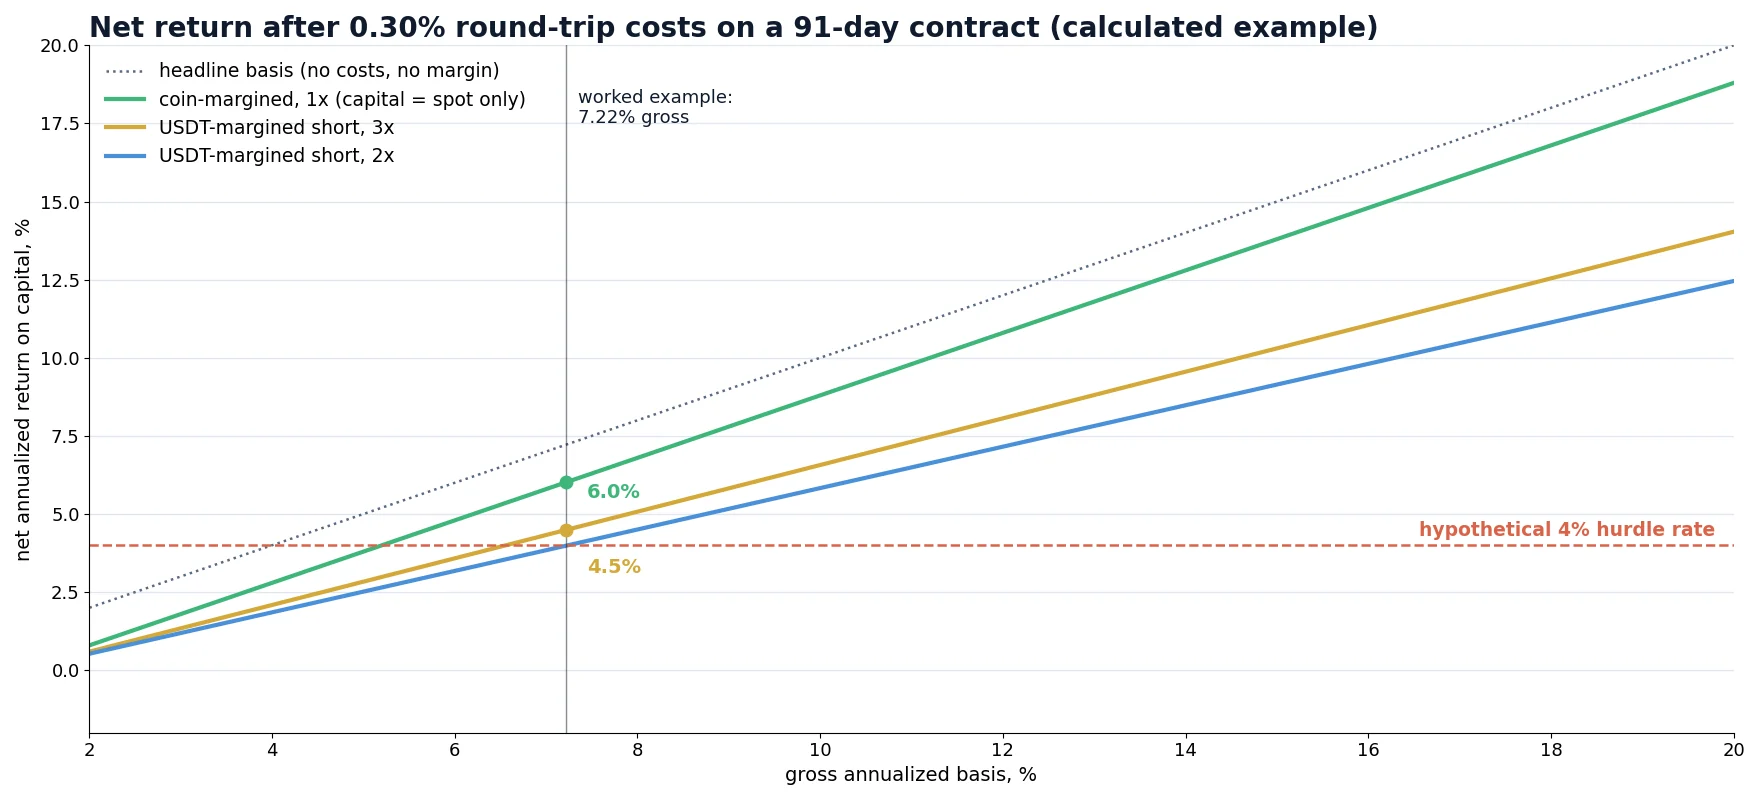
يوضح الرسم البياني سبب خيبة أمل كثير من المتداولين: فعند أساس سنوي إجمالي أقل من نحو 6.5%، بالكاد تتفوق صفقة بهامش USDT برافعة معقولة على وديعة خالية من المخاطر عند هذا الحد الأدنى. وتصبح الصفقة جذابة عندما يكون الأساس أعلى بكثير من الحد الأدنى، وهذا يعني عملياً أسواقاً صاعدة تعتمد على الرافعة المالية.
خطوة بخطوة: تنفيذ الصفقة
الخروج المبكر والاحتفاظ حتى الاستحقاق والتدوير
الاحتفاظ حتى الاستحقاق ليس الخيار الوحيد، وغالباً ليس الأفضل.
الإغلاق المبكر عندما ينهار الأساس
لنفترض أنك دخلت عند أساس 1.80% مع بقاء 91 يوماً. وبعد خمسة وأربعين يوماً هدأ السوق ولم يعد الأساس سوى 0.40% مع بقاء 46 يوماً. إذا أغلقت الساقين الآن تكون قد حققت 1.40% خلال 45 يوماً، أي نحو 11.4% سنوياً قبل التكاليف. أما الاحتفاظ حتى الاستحقاق فسيحقق الـ 0.40% المتبقية على مدى 46 يوماً، أي نحو 3.2% سنوياً، وهو على الأرجح أقل من الحد الأدنى للعائد المطلوب لديك. أغلق المركز وأبقِ رأس المال جاهزاً للفرصة التالية. ورسوم الخروج الإضافية هي ثمن هذا الخيار، فاحسبها ضمن التكاليف.
التعايش مع اتساع مؤقت
ويحدث العكس أيضاً: يتسع الأساس من 1.80% إلى 3% بعد الدخول. فيُظهر مركزك خسارة في التقييم بسعر السوق، لأن العقد الآجل الذي بعته ارتفع أسرع من السعر الفوري. لم ينكسر شيء. فإذا احتفظت حتى الاستحقاق، سيحقق التقارب مع ذلك نسبة 1.80% الأصلية. ويقتصر الخطر على مشكلة هامش في المركز القصير الخطي، وهذا سبب آخر لإبقاء الرافعة منخفضة.
التدوير إلى الربع التالي
قبل الاستحقاق يمكنك إغلاق المركز القصير المنتهي وفتح مركز قصير على العقد الربع سنوي التالي مع الاحتفاظ بالعملة الفورية. وهذا هو التدوير الزمني (calendar roll). لا تفعل ذلك إلا إذا كان الأساس السنوي للعقد التالي لا يزال يتجاوز الحد الأدنى للعائد المطلوب؛ وإلا فدع المركز يُسوّى وابقَ في النقد.
المخاطر المتبقية بعد التحوط
تزيل مراجحة الشراء والاحتفاظ مخاطر السعر، لا كل المخاطر. وهذه هي المخاطر التي تُلحق الضرر بالمتداولين فعلاً:
| المخاطرة | ما الذي يحدث | كيف تحدّ منها |
|---|---|---|
| تصفية المركز القصير | يستنزف الارتفاع هامش العقود الآجلة بينما يكون الربح في الجانب الفوري؛ فينكسر التحوط في أسوأ لحظة | هامش العملة برافعة 1x، أو رافعة منخفضة مع تنبيهات وخطة لتعزيز الهامش |
| المنصة / الطرف المقابل | الإفلاس أو تجميد السحوبات أو الاختراق؛ يصبح التحوط بلا قيمة إذا لم تتمكن من سحب أموالك | منصات كبيرة وراسخة؛ توزيع رأس المال؛ عدم مطاردة أساس أعلى قليلاً على منصة ضعيفة |
| تقليص الرافعة التلقائي (ADL) | في التحركات الحادة قد تُغلق المنصة قسراً مراكز رابحة، مثل مركزك القصير أثناء انهيار، تاركة العملة الفورية دون تحوط | راقب مؤشرات ADL؛ وأعد التحوط فوراً إذا أُغلق المركز |
| عدم تطابق التسوية | يُسوّى العقد الآجل بمتوسط سعر المؤشر؛ وأنت تبيع في السوق الفورية بسعر مختلف | بِع في السوق الفورية على شرائح خلال نافذة التسوية |
| مخاطر الساق عند الدخول والخروج | تُنفّذ ساق ولا تُنفّذ الأخرى، ويتحرك السعر | أوامر متزامنة، وشرائح صغيرة، وحجم يحدّه دفتر الأوامر الأقل عمقاً |
| مخاطر العملات المستقرة | الساق بهامش USDT أو USDC معرّضة لفك الارتباط (depeg) | استخدم عملات مستقرة موثوقة؛ وفكّر في العقود بهامش العملة |
| الوصول والضرائب | بعض المنصات غير متاحة في بلدك؛ وقد تخضع أرباح السوق الفورية والعقود الآجلة لضرائب مختلفة | تحقق من الأهلية في كل منصة؛ واستشر مستشاراً ضريبياً قبل زيادة الحجم |
الأخطاء الشائعة
- اعتبار الأساس هو العائد. العائد يُحسب على كامل رأس المال المستخدم، بما في ذلك الهامش، بعد جميع الرسوم. وفي معظم الأحيان يكون أقل بكثير من الأساس المعلن.
- استخدام رافعة عالية في المركز القصير «لتحسين» العائد. فهذا يحسّن العائد على الورق ويحوّل صفقة محوّطة إلى خطر تصفية.
- مقارنة العائد بالصفر بدلاً من الحد الأدنى للعائد المطلوب. فالعائد المحوّط البالغ 5% ليس جذاباً إذا كان النقد يحقق 4% دون مخاطر منصة.
- تجاهل آليات التسوية. فبيع الساق الفورية قبل نافذة التسوية أو بعدها بساعات يعيد فتح مخاطر السعر في اليوم الأخير.
- الخلط بين كمية العملة والقيمة الاسمية بالدولار في العقود العكسية. حدّد حجم المركز القصير العكسي بالدولار عند سعر العقد الآجل، لا بعدد العملات.
- نسيان أن الساقين كلتيهما على منصات تداول. مخاطر السعر محوّطة؛ أما مخاطر إخفاق المنصة فليست كذلك.
المراقبة والأتمتة
لا يحتاج مركز واحد للشراء والاحتفاظ إلا إلى جدول بيانات: الأسعار الفورية وأسعار العقود الآجلة، والأيام حتى الاستحقاق، والتكاليف، والهامش. ويصبح الأمر مهمة تشغيلية بمجرد أن تقارن عدة منصات وعقود، أو تستجيب لانهيارات الأساس، أو تجمع بين العقود الآجلة محددة الأجل وفرص العقود الدائمة والفرص بين المنصات. توفر واجهات API للمنصات كل ما تحتاجه؛ ويتناول دليلنا حول واجهات API لمنصات العملات المشفرة للمراجحة حدود معدل الطلبات وتغذيات WebSocket وإدارة الأوامر.
تظهر العلاوة نفسها في عدة أماكن، وتغطي أدوات BJF الجوانب المرتبطة بها. إذ يقارن Funding Rate scanner تمويل العقود الدائمة عبر المنصات، فترى ما إذا كان العقد الدائم أو العقد الآجل محدد الأجل يدفع أكثر مقابل المخاطرة نفسها. ويتتبع Crypto Arbitrage Scanner المجاني فروق الأسعار بين المنصات. وللحصول على نظرة عامة على الاستراتيجيات، ابدأ بـ دليل مراجحة العملات المشفرة.
قارن العلاوة قبل أن تثبّتها
قبل أن تثبّت أساساً ربع سنوي، تحقق مما يدفعه تمويل العقود الدائمة على العملة نفسها عبر المنصات. فإذا كان التمويل أعلى ومستقراً، فقد يكون العقد الدائم هو الساق القصيرة الأفضل؛ وإذا كان أقل أو متقلباً، فإن العقد الآجل محدد الأجل يثبّت عائداً معروفاً.
ماسح مراجحة مجاني + دورة قصيرة عبر البريد الإلكتروني
احصل على رابط الماسح المجاني وبضع رسائل قصيرة وعملية من Boris: ماذا يعني فرق السعر فعلاً بعد التكاليف، وكيف تختبر استراتيجية قبل المخاطرة بأموال حقيقية، وما الأدوات المناسبة لسوقك. بلا مبالغة. تُرسل الرسائل باللغة الإنجليزية.
الأسئلة الشائعة
هل مراجحة الشراء والاحتفاظ في العملات المشفرة خالية من المخاطر؟
لا. فهي تزيل مخاطر سعر العملة لأن المركز الشرائي الفوري والمركز البيعي على العقود الآجلة يعوّض أحدهما الآخر، لكنك تبقى متحملاً لمخاطر المنصة والطرف المقابل، ومخاطر التصفية في الساق القصيرة، ومخاطر العملات المستقرة في العقود بهامش USDT، ومخاطر التنفيذ عند الفتح والإغلاق، وتكلفة الفرصة البديلة لرأس المال.
ما هو الأساس السنوي الجيد لمراجحة الشراء والاحتفاظ على BTC؟
لا يوجد رقم ثابت. قارن صافي العائد على كامل رأس المال بعد الرسوم بسعرك الخالي من المخاطر. وبتكاليف دورة كاملة قدرها 0.30% على عقد مدته 91 يوماً، تستهلك التكاليف وحدها نحو 1.2% سنوياً؛ ويحتاج الإعداد بهامش USDT برافعة 3x إلى أساس إجمالي يقارب 6.5% لتحقيق نحو 4% على رأس المال، بينما يحتاج الإعداد بهامش العملة إلى أقل من ذلك.
ما الفرق بين مراجحة الشراء والاحتفاظ ومراجحة معدل التمويل؟
كلتاهما تحتفظ بالأصل في السوق الفورية وتبيع مشتقاً على المكشوف. فمراجحة الشراء والاحتفاظ بالعقود الآجلة محددة الأجل تثبّت أساساً معروفاً يتحقق عبر التقارب عند الاستحقاق. أما مراجحة معدل التمويل فتستخدم عقوداً آجلة دائمة لا تستحق أبداً وتكسب مدفوعات تمويل دورية تتغير في كل فترة ويمكن أن تصبح سالبة.
هل يمكن تنفيذ مراجحة الشراء والاحتفاظ بالعقود الآجلة الدائمة؟
نعم. فالشراء الفوري مع بيع العقد الدائم يُسمى غالباً أيضاً الشراء والاحتفاظ، لكن الدخل يأتي من مدفوعات التمويل بدلاً من التقارب، لذا لا يكون العائد معروفاً مسبقاً. وتقارن مكاتب كثيرة بين الخيارين وتستخدم أيهما يدفع أكثر مقابل المخاطرة نفسها.
ماذا يحدث إذا ارتفع سعر البيتكوين بشدة أثناء الصفقة؟
تربح الساق الفورية وتخسر ساق العقد الآجل القصير المبلغ نفسه تقريباً، فيصمد التحوط. ويكمن الخطر في الهامش: ففي المركز القصير بهامش USDT تقلّص الخسارة هامش العقود الآجلة لديك وقد تؤدي إلى التصفية إذا كانت الرافعة مرتفعة جداً. أما المركز القصير بهامش العملة والمحدد حجمه عند سعر العقد الآجل فيُبقي الرافعة الفعلية قريبة من 1x.
هل يجب أن أحتفظ بالمركز حتى الاستحقاق؟
لا. إذا انهار الأساس مبكراً يمكنك إغلاق الساقين والاحتفاظ بمعظم الربح في وقت أقصر. فالاحتفاظ حتى الاستحقاق لا يضمن إلا التقارب؛ وليس دائماً الاستخدام الأكثر كفاءة لرأس المال.
هذه المقالة لأغراض تعليمية ولا تشكّل نصيحة مالية. جميع الأسعار والرسوم والعوائد في الأمثلة توضيحية؛ وتختلف الرسوم ومواصفات العقود وقواعد التسوية بين المنصات وتتغير مع مرور الوقت.
