Commissioni maker e taker nell’arbitraggio crypto: livelli di commissione, rebate e quale gamba lasciare in attesa Novembre 16, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Commissioni maker e taker nell’arbitraggio crypto: livelli di commissione, rebate e quale gamba lasciare nel book
Le commissioni di trading sono il costo fisso più grande dell’arbitraggio crypto. Su un tipico account di livello base si mangiano due terzi di un differenziale di prezzo dello 0.30% prima ancora di contare slippage e trasferimenti. Questa guida spiega come funzionano le commissioni maker e taker, come trasformare la tabella commissioni di qualsiasi exchange in uno spread di pareggio per operazioni a due gambe, triangolari e spot-perp, quanto valgono davvero i livelli VIP, gli sconti con token di commissione e i rebate, e quando conviene lasciare una gamba come ordine maker invece di attraversare lo spread su entrambi gli exchange.
- Commissioni maker e taker: la risposta breve
- Come gli exchange crypto applicano le commissioni di trading
- Il calcolo delle commissioni di una singola operazione di arbitraggio
- Spread di pareggio per strategia
- Livelli VIP, token di commissione e rebate: quanto valgono
- Quale gamba lasciare come ordine maker
- Taker-taker contro maker-taker: un modello di valore atteso
- Effetti nascosti delle commissioni che mandano in crisi i bot di arbitraggio
- Passo dopo passo: costruire il tuo modello delle commissioni
- Rischi e limiti
- Domande frequenti
Commissioni maker e taker: la risposta breve
Risposta breve: un ordine taker viene eseguito subito contro ordini già presenti nel book (un ordine a mercato, o un ordine limite con un prezzo che attraversa lo spread) e paga la commissione taker. Un ordine maker è un ordine limite che resta nel book e aggiunge liquidità finché qualcun altro non lo esegue; paga la commissione maker, più bassa, che ai livelli di volume elevati può essere zero o persino un rebate. Nell’arbitraggio, due gambe taker offrono velocità e certezza ma costano di più; lasciare una gamba come ordine maker può ridurre sensibilmente il conto delle commissioni, al prezzo dell’incertezza di esecuzione e della selezione avversa. La scelta giusta dipende dall’ampiezza del differenziale, dalla differenza di commissione e dalla velocità con cui i prezzi si muovono tra le due piattaforme.
Quasi tutti gli exchange crypto centralizzati usano questo modello maker-taker. L’exchange vuole book profondi, quindi fa pagare meno ai trader che forniscono ordini in attesa e di più a chi li rimuove. Per un investitore di lungo periodo la differenza tra 0.08% e 0.10% conta poco. Per un trader di arbitraggio che cattura differenziali di pochi decimi di punto percentuale e ripete l’operazione centinaia di volte al mese, decide se la strategia è redditizia o no.
Aliquote indicative per livelli tipici, non la tabella di uno specifico exchange. Usa sempre la pagina commissioni aggiornata degli exchange su cui operi.
Come gli exchange crypto applicano le commissioni di trading
Una tabella commissioni sembra semplice: due percentuali per livello. In pratica, cinque impostazioni distinte decidono quanto paghi davvero su un’operazione di arbitraggio.
1. Aliquota maker e aliquota taker
La commissione è una percentuale del controvalore scambiato. Sui mercati spot dei grandi exchange, le aliquote del livello base sono di solito comprese tra circa 0.08% e 0.10% per i maker e 0.10% per i taker. Alcuni exchange, soprattutto quelli pensati principalmente per acquirenti retail, al livello più basso applicano commissioni molto più alte, con taker tra 0.25% e 0.60%. I futures perpetui sono in genere più economici per operazione, spesso intorno allo 0.02% maker e 0.05% taker al livello base, perché quei mercati vivono di volumi elevati.
2. Livelli di volume (livelli VIP)
Le commissioni scendono man mano che cresce il tuo volume di trading a 30 giorni, a volte anche in base al saldo del token proprietario dell’exchange. I primi livelli di solito riducono le commissioni solo di poco; le riduzioni consistenti partono da volumi che un account piccolo non raggiunge senza molte operazioni. Ogni exchange conta il proprio volume, quindi distribuire l’attività su molte piattaforme ti tiene ovunque al livello base.
3. Sconti con token di commissione
Diversi exchange riducono le commissioni, spesso di circa il 20%–25%, se le paghi con il loro token. Lo sconto è reale, ma detenere il token è un’esposizione di prezzo che non ha nulla a che vedere con il tuo arbitraggio.
4. Da quale asset viene prelevata la commissione
Se non paghi con un token di commissione, l’exchange di solito detrae la commissione dall’asset che ricevi: compri BTC con USDT e la commissione esce dai BTC; vendi BTC contro USDT ed esce dagli USDT. Nell’arbitraggio conta perché il tuo saldo in coin sull’exchange di acquisto si riduce lentamente e le dimensioni delle coperture devono tenerne conto.
5. Tipo di mercato e promozioni
Spot, margin, perpetui e futures con scadenza hanno spesso tabelle separate. Gli exchange organizzano anche promozioni a commissione zero su coppie selezionate o su coppie di stablecoin. Le promozioni sono utili finché durano, ma un setup di arbitraggio che funziona solo a commissione zero su una coppia è fragile: la promozione può finire con scarso preavviso.
| Impostazione della commissione | Intervallo tipico (indicativo) | Perché conta per l’arbitraggio |
|---|---|---|
| Spot taker, livello base, grandi exchange | circa 0.08%–0.10% | Fissa il differenziale di pareggio per le operazioni rapide a due gambe |
| Spot taker, livello base, piattaforme orientate al retail | circa 0.25%–0.60% | Una sola gamba così può costare più dell’intero differenziale |
| Spot maker, livello base | circa 0.00%–0.10% | Decide se lasciare una gamba in attesa vale il rischio di esecuzione |
| Futures perpetui maker / taker, livello base | circa 0.02% / 0.05% | Gambe più economiche per operazioni spot-perp e di funding |
| Livelli VIP più alti / programmi market maker, maker | da circa 0.00% fino a piccoli rebate | Raggiungibile solo con volumi molto grandi e costanti |
| Sconto con token di commissione | circa 20%–25% di sconto | Costo più basso, ma aggiunge il rischio di prezzo del token |
Il calcolo delle commissioni di una singola operazione di arbitraggio
Partiamo dal setup più comune: saldi prefinanziati su due exchange, acquisto dove la coin costa meno, vendita nello stesso istante dove costa di più, e ribilanciamento successivo. È il modello alla base della maggior parte dell’arbitraggio crypto tra exchange, perché evita di attendere un trasferimento on-chain durante l’operazione. (Costi di trasferimento e ribilanciamento sono trattati nella nostra guida su commissioni di prelievo e tempi di trasferimento.)
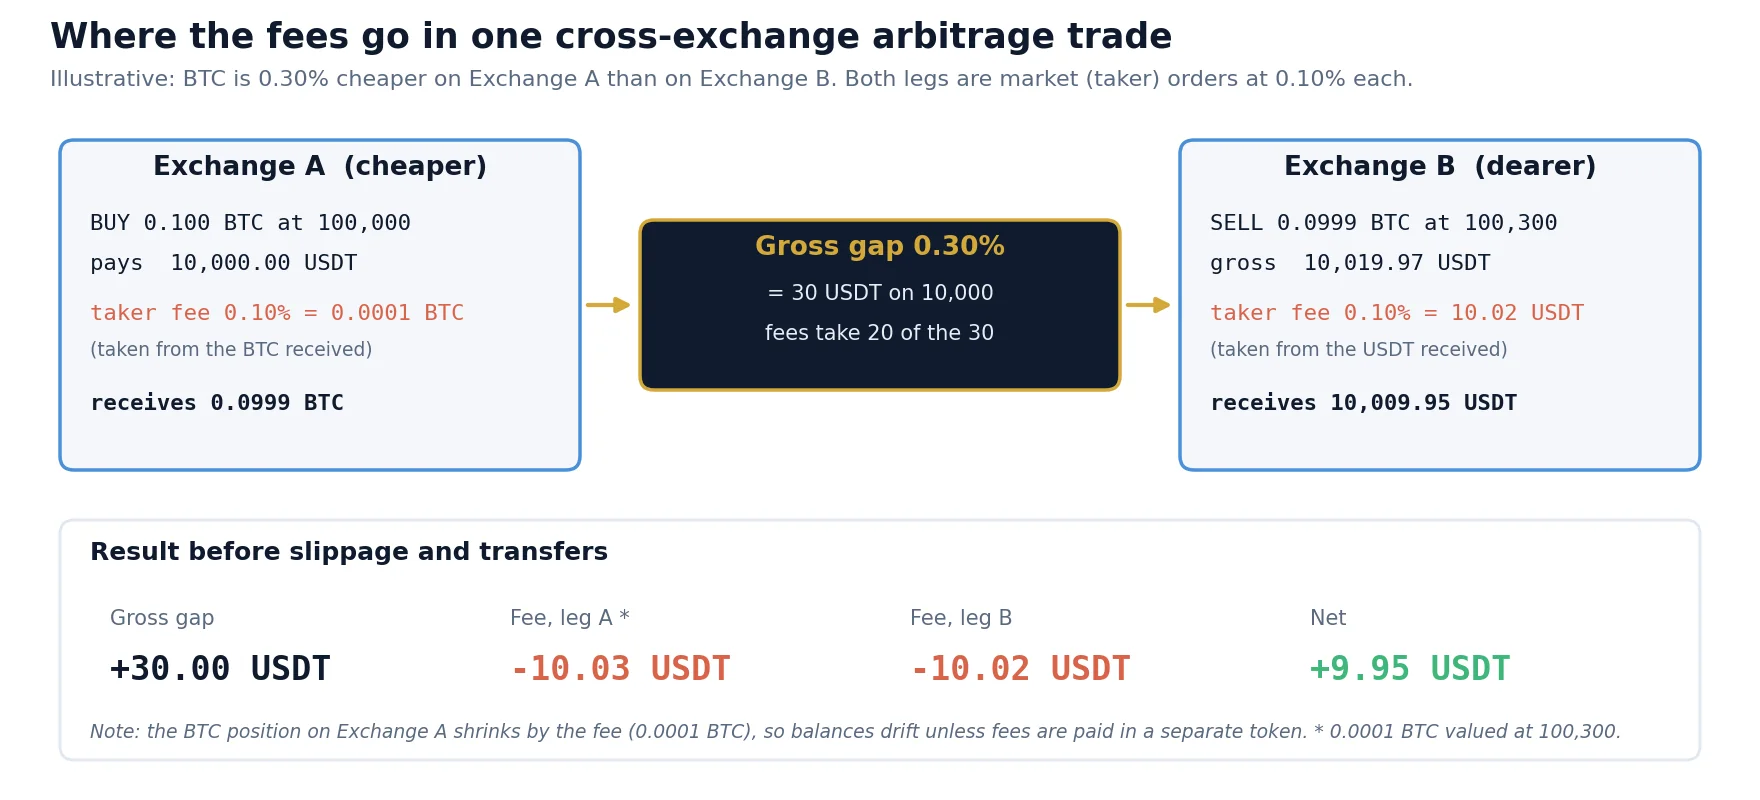
L’esempio in numeri: BTC quota 100,000 USDT sull’Exchange A e 100,300 USDT sull’Exchange B, un differenziale lordo dello 0.30%. Compri 0.1 BTC su A per 10,000 USDT. La commissione taker dello 0.10% viene prelevata dai BTC, quindi ricevi 0.0999 BTC. Vendi quei 0.0999 BTC su B per 10,019.97 USDT; la commissione dello 0.10% lì è di 10.02 USDT e restano 10,009.95 USDT. Risultato netto: +9.95 USDT, circa lo 0.10% del controvalore. Due terzi del differenziale sono andati in commissioni.
Poiché le commissioni sono percentuali del controvalore, la formula è la stessa per qualsiasi dimensione dell’operazione. Questo ha una conseguenza importante: non puoi risolvere un problema di commissioni “aumentando la size”. Se il differenziale è inferiore alla somma delle aliquote, un’operazione più grande perde solo di più. La dimensione aiuta solo con i costi fissi come le commissioni di prelievo, e peggiora lo slippage, perché gli ordini grandi scendono più in profondità nel book.
Aggiungere slippage e ribilanciamento
| Voce (10,000 USDT per gamba) | Taker + taker, livello base | Taker + taker, sconto token 25% | Maker su A + taker su B |
|---|---|---|---|
| Differenziale lordo catturato | 0.30% = 30.00 | 0.30% = 30.00 | 0.33% = 33.00 * |
| Commissione, gamba A | 0.10% = 10.00 | 0.075% = 7.50 | 0.02% = 2.00 |
| Commissione, gamba B | 0.10% = 10.00 | 0.075% = 7.50 | 0.10% = 10.00 |
| Slippage (0.02% per gamba taker) | 4.00 | 4.00 | 2.00 |
| Costo di ribilanciamento, ammortizzato (0.02%) | 2.00 | 2.00 | 2.00 |
| Netto per operazione | 4.00 (0.04%) | 9.00 (0.09%) | 17.00 (0.17%) |
* L’ordine in attesa si trova 0.03% all’interno del miglior prezzo, quindi il differenziale catturato è più ampio quando viene eseguito. La colonna maker mostra il risultato quando l’ordine viene eseguito senza un movimento avverso; le prossime sezioni spiegano perché non è tutta la storia. Tutti i numeri sono indicativi.
La tabella mostra perché l’ottimizzazione delle commissioni è la prima leva che un trader di arbitraggio dovrebbe azionare. Sulla stessa opportunità dello 0.30%, il risultato netto passa da 4 a 17 USDT, un fattore quattro, senza alcuna modifica al segnale della strategia. Mostra anche quanto sia sottile il caso taker-taker al livello base: un po’ più di slippage o una copertura fallita lo azzerano.
Spread di pareggio per strategia
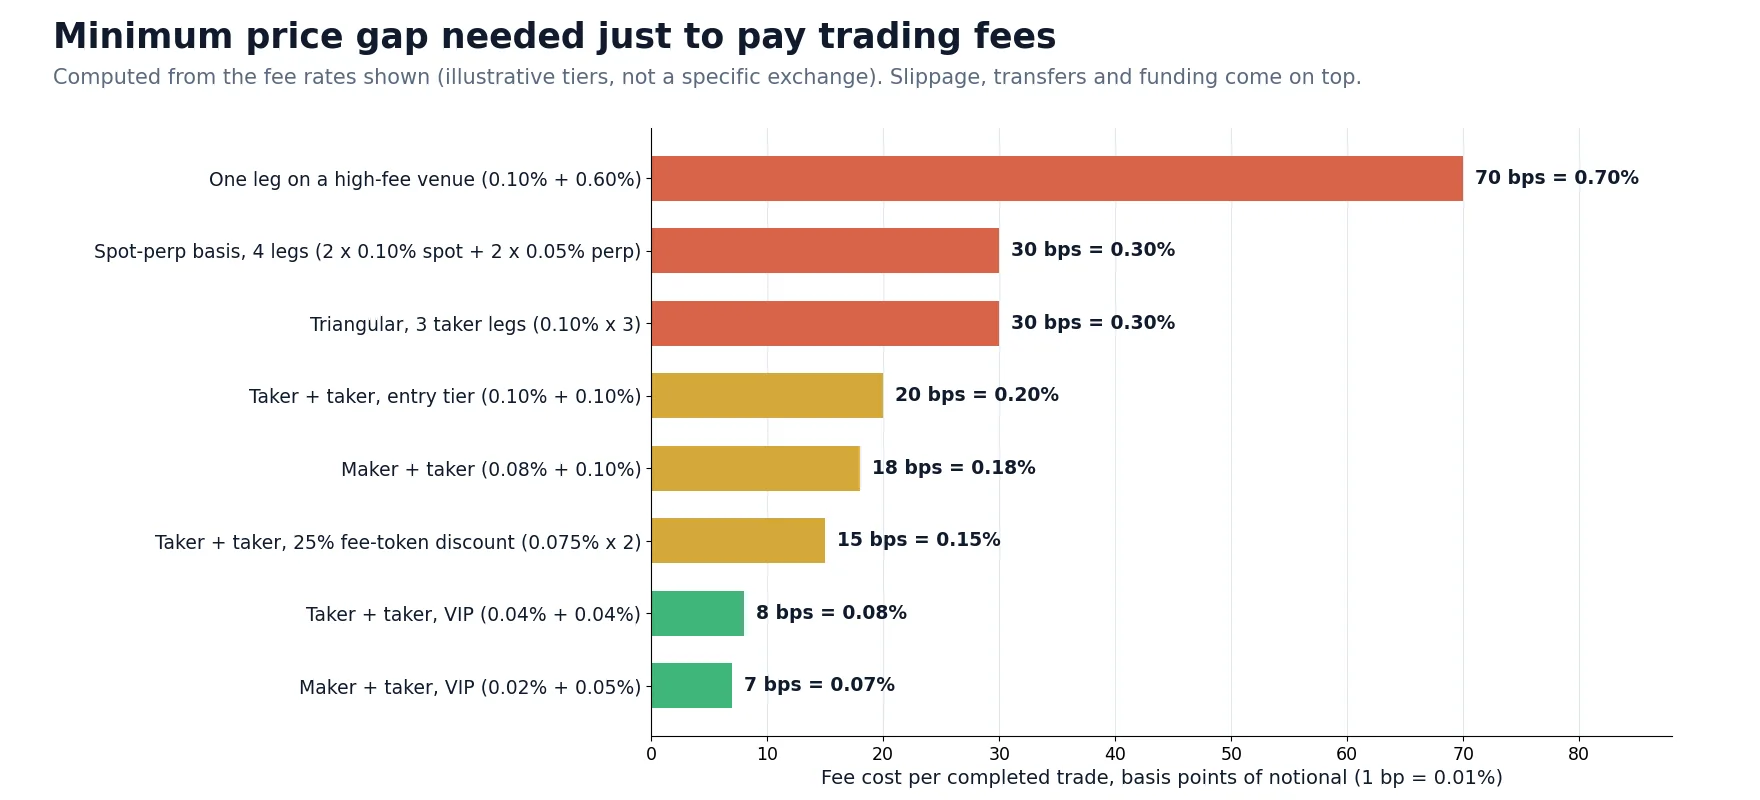
Il modo più rapido per capire se un’opportunità vale la pena è conoscere il tuo pareggio commissioni: il differenziale minimo che copre tutte le commissioni di trading dell’operazione completa. Conta ogni gamba di cui la strategia ha bisogno, comprese quelle che chiudono la posizione in seguito.
| Strategia | Gambe che pagano una commissione | Pareggio commissioni allo 0.10% per gamba spot | Note |
|---|---|---|---|
| Tra exchange, inventario prefinanziato | 2 (acquisto su A, vendita su B) | 0.20% | Il successivo ribilanciamento aggiunge costi di trasferimento o un’operazione inversa |
| Tra exchange, basato su trasferimento | 2 + commissione di prelievo | 0.20% + commissione fissa / dimensione | Rischio di prezzo durante il trasferimento |
| Operazione di convergenza (apri ora, chiudi quando il differenziale si chiude) | 4 | 0.40% | Il differenziale di apertura deve coprire anche le gambe di chiusura |
| Triangolare su un solo exchange | 3 | 0.30% | Vedi la nostra guida all’arbitraggio triangolare |
| Operazione di base o di funding spot-perp | 4 (2 spot + 2 perp) | circa 0.30% con gambe perp allo 0.05% | Distribuito sul periodo di detenzione; vedi arbitraggio sul funding rate |
La riga della convergenza è quella dimenticata più spesso. Se apri un long sulla piattaforma economica e uno short su quella cara e aspetti che il differenziale si chiuda, paghi quattro commissioni, non due. Un differenziale dello 0.30% con aliquote taker di livello base perde allora denaro anche se si chiude completamente.
Livelli VIP, token di commissione e rebate: quanto valgono
Livelli di volume
Ogni gradino in giù nella scala delle commissioni abbassa il tuo differenziale di pareggio, e un pareggio più basso significa più opportunità operabili, perché i differenziali piccoli sono molto più frequenti di quelli grandi. È questo il vero valore di un livello più basso: non solo un’operazione più economica, ma più operazioni. Il problema è il requisito di volume. Per stimare se un livello è realistico, moltiplica la dimensione media dell’operazione per il numero di operazioni che la tua strategia trova davvero ogni mese al pareggio attuale, non a quello che speri di raggiungere.
Esempio: 600 operazioni al mese da 5,000 USDT per gamba, una gamba per operazione su ciascuno di due exchange, danno 3 milioni di USDT di volume per exchange. In molte tabelle si è ancora nei livelli bassi. Concentrare entrambe le gambe di più coppie su meno exchange fa crescere il volume per piattaforma più rapidamente che aggiungere nuove piattaforme.
Sconti con token di commissione
Uno sconto del 25% su una commissione dello 0.10% fa risparmiare lo 0.025% per gamba, ovvero lo 0.05% per operazione a due gambe. Nell’esempio dello 0.30% visto sopra, ha trasformato un’operazione da 4 USDT in una da 9 USDT. Il costo è l’esposizione al token: se detieni 1,000 USDT di token di commissione e il suo valore scende del 10%, perdi 100 USDT, pari allo sconto su circa 400,000 USDT di volume scambiato a quell’aliquota. Tieni solo quanto basta per pochi giorni di commissioni e ricaricalo regolarmente.
Rebate maker
Le commissioni maker negative, in cui l’exchange ti paga per fornire liquidità, esistono soprattutto nei livelli alti e nei programmi market maker con obblighi di volume o di quotazione. Per la maggior parte dei trader di arbitraggio non sono raggiungibili. Ciò che è raggiungibile è una commissione maker bassa o nulla su mercati selezionati, ed è questo che rende interessante l’approccio maker-taker descritto qui sotto.
Quale gamba lasciare come ordine maker
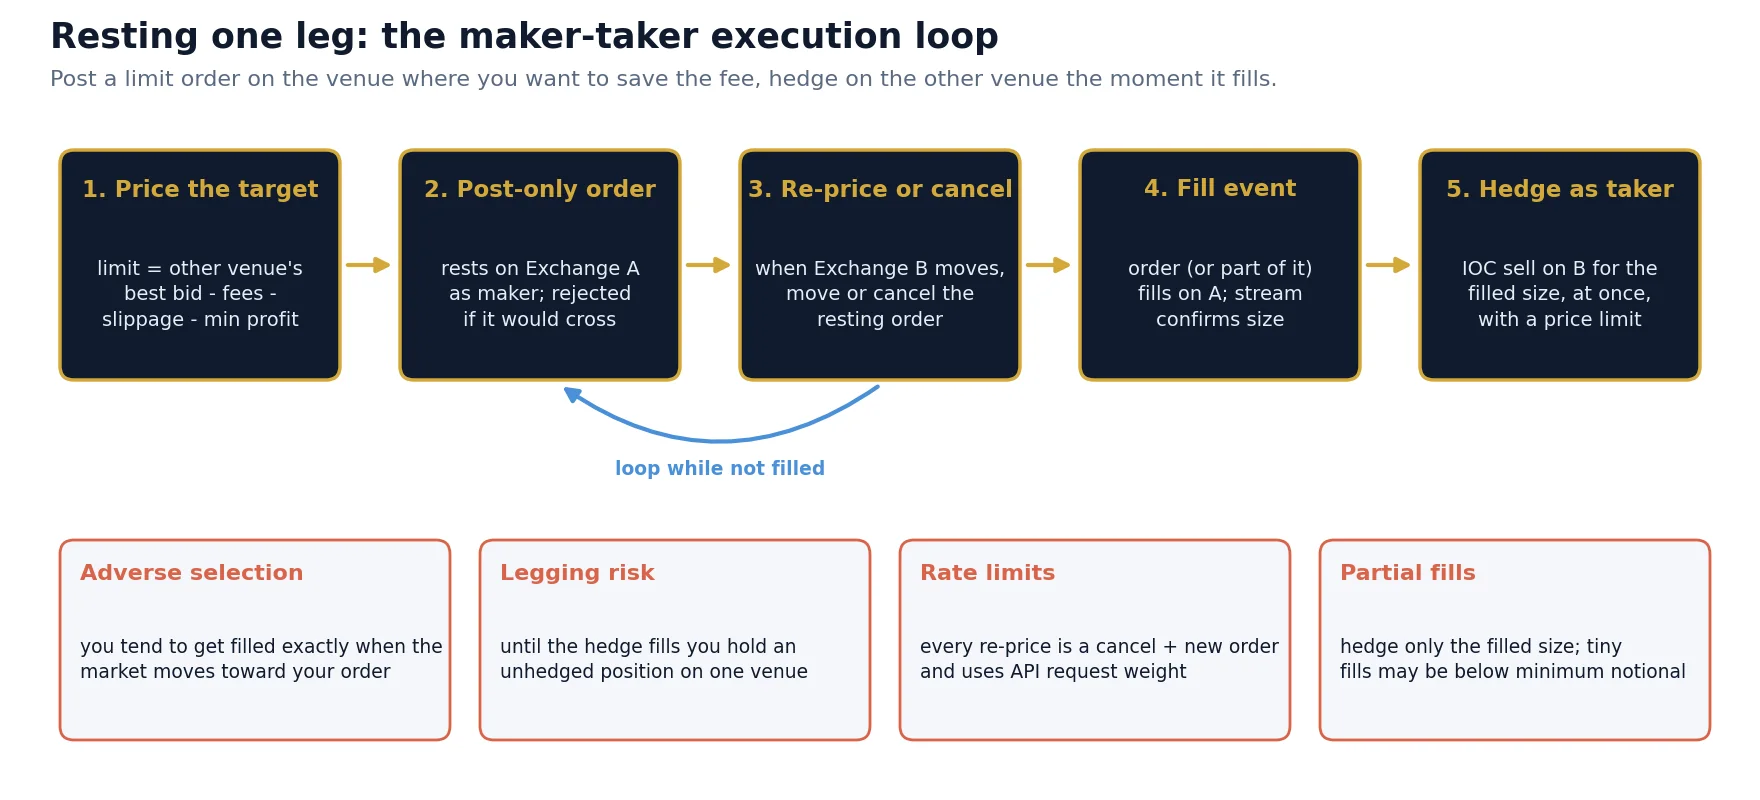
L’idea è semplice: invece di attraversare lo spread su entrambi gli exchange, inserisci un ordine limite su un exchange a un prezzo che contiene già il tuo profitto target, e copri sull’altro exchange con un ordine taker nel momento in cui viene eseguito. Risparmi la differenza tra commissione taker e maker su una gamba, e spesso catturi anche parte dello spread denaro-lettera di quell’exchange.
Come prezzare l’ordine in attesa
Per comprare sull’Exchange A come maker e vendere sull’Exchange B come taker, il prezzo limite su A si ricava dal miglior bid attuale su B:
Con un miglior bid su B di 100,050, una commissione maker dello 0.02%, una commissione taker dello 0.10%, slippage atteso dello 0.02% e profitto minimo dello 0.05%, il bid su A è 100,050 x (1 – 0.0019) = circa 99,859.9. Se il miglior ask di A è 100,000, l’ordine resta sotto di esso e attende un venditore. Se il prezzo calcolato supera in qualche momento il miglior ask di A, l’ordine attraverserebbe lo spread diventando taker, quindi viene inviato come post-only (l’exchange lo rifiuta invece di eseguirlo come taker); in quel momento il differenziale è abbastanza ampio da prendere direttamente entrambe le gambe. Ogni volta che il bid di B si muove, l’ordine su A va riprezzato.
Scegliere quale gamba lasciare in attesa
- Lascia l’ordine in attesa sull’exchange con la differenza di commissione più ampia. Se una piattaforma applica 0.10% maker e 0.10% taker, lasciare l’ordine lì non fa risparmiare nulla; una piattaforma con 0.02% maker e 0.10% taker fa risparmiare lo 0.08% per operazione.
- Lascia l’ordine sul book più lento, copri su quello più veloce e profondo. La copertura ha bisogno di liquidità affidabile nel momento dell’esecuzione. La piattaforma leader e più liquida è di solito il posto migliore per la gamba taker.
- Lascia l’ordine dove la tua API è veloce e i limiti di richieste sono generosi. Riprezzare significa una cancellazione più un nuovo ordine (o una modifica) ogni volta che l’altro mercato si muove; limiti lenti o stretti lasciano ordini obsoleti nel book. Consulta la nostra guida alle API degli exchange crypto per limiti di richieste e aggiornamenti degli ordini via WebSocket.
- Evita ordini in attesa nei mercati veloci. Quando i prezzi saltano, gli ordini in attesa vengono eseguiti proprio quando sono sbagliati. Sospendi la gamba maker durante i movimenti ampi e torna al taker-taker o a nessuna operazione.
Selezione avversa: il costo nascosto della gamba maker
Un ordine di acquisto in attesa ha più probabilità di essere eseguito quando i venditori diventano aggressivi, il che spesso significa che il prezzo sta scendendo. Se nello stesso momento scende anche il prezzo su B, la tua copertura viene venduta più in basso del prezzo usato per fissare il limite. In media, le esecuzioni che ottieni su un ordine in attesa sono peggiori di come appariva la quotazione quando lo hai inserito. Questo movimento avverso medio è un costo proprio come una commissione e va misurato sulle tue esecuzioni (prezzo di esecuzione su A rispetto al bid di B al momento dell’esecuzione e al momento della copertura).
Taker-taker contro maker-taker: un modello di valore atteso
Confrontare i due approcci solo in base all’aliquota è fuorviante. Il taker-taker cattura la maggior parte delle opportunità che vede ma paga commissioni piene; il maker-taker paga meno, ma viene eseguito solo una parte delle volte e subisce la selezione avversa. Un semplice modello di valore atteso per ogni opportunità rilevata li mette sulla stessa scala:
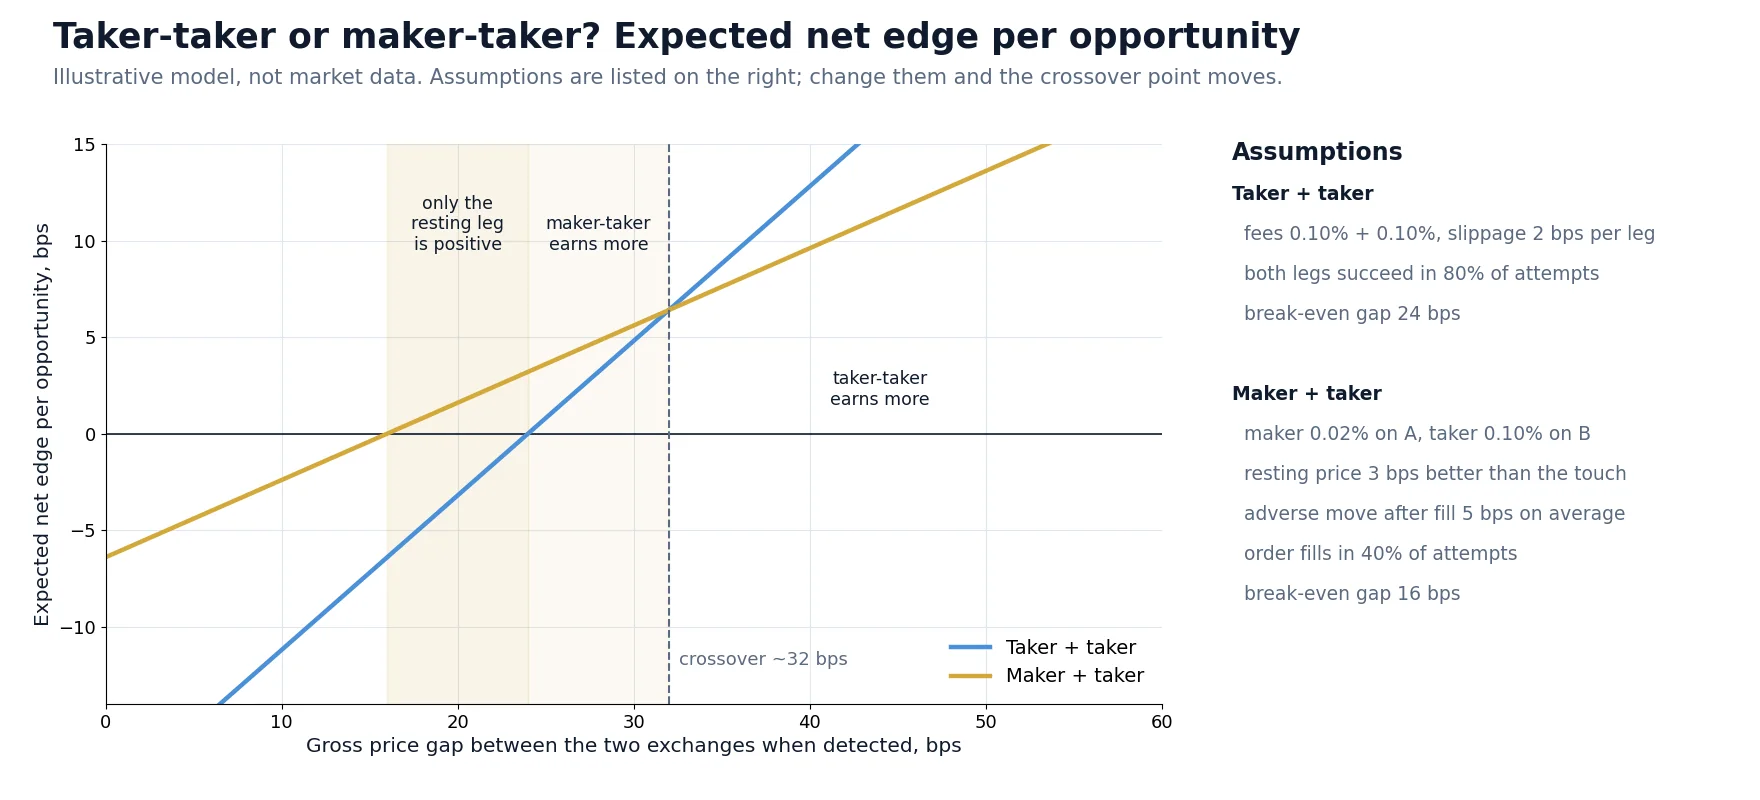
Con le ipotesi del grafico (commissioni taker dello 0.10% su entrambe le piattaforme, commissione maker dello 0.02%, cattura dell’80% per il taker-taker, tasso di esecuzione del 40% e movimento avverso medio dello 0.05% per l’ordine in attesa) emergono tre zone:
| Differenziale lordo | Taker-taker | Maker-taker | Conclusione pratica |
|---|---|---|---|
| Sotto lo 0.16% | In perdita | In perdita | Nessuna operazione |
| Da 0.16% a 0.24% | In perdita | Positivo | Solo una gamba in attesa rende operabili questi differenziali |
| Da 0.24% a 0.32% | Positivo | Più alto | Maker-taker preferibile se il tasso di esecuzione regge |
| Sopra lo 0.32% | Più alto | Positivo | Prendi subito entrambe le gambe; aspettare costa più della commissione |
Il modello è volutamente semplice e i numeri sono indicativi, ma la forma è generale: lasciare una gamba in attesa conviene quando i differenziali sono piccoli e frequenti; attraversare lo spread su entrambe le gambe conviene quando i differenziali sono grandi e di breve durata. Per questo molti sistemi pratici usano entrambi: una gamba in attesa per i differenziali piccoli e costanti, ed esecuzione taker immediata quando compare un differenziale ampio. I differenziali ampi sono anche quelli in cui la latenza conta di più; vedi la nostra guida al trading crypto a bassa latenza.
Effetti nascosti delle commissioni che mandano in crisi i bot di arbitraggio
- Commissione prelevata dalla coin ricevuta. La gamba di acquisto consegna un po’ meno della quantità ordinata. Se il bot copre la quantità ordinata invece di quella ricevuta, ogni operazione lascia una piccola posizione scoperta che si accumula.
- Arrotondamento di quantità e prezzo. Gli exchange arrotondano la dimensione dell’ordine al passo del lotto e il prezzo al tick size. Sugli ordini piccoli, l’arrotondamento può modificare la dimensione della copertura più della commissione stessa.
- Controvalore minimo. Un’esecuzione parziale di un ordine in attesa può essere troppo piccola per essere coperta sull’altra piattaforma, lasciando una posizione residua finché non arrivano altre esecuzioni.
- Token di commissione esaurito. Quando il saldo del token di commissione arriva a zero, la maggior parte degli exchange passa senza avvisare a prelevare l’asset ricevuto all’aliquota piena; pareggio e dimensioni delle coperture cambiano all’istante.
- Cambi di livello. I livelli vengono ricalcolati ogni giorno su una finestra mobile. Una settimana tranquilla può farti scendere di un livello e alzare il tuo pareggio senza alcuna modifica alle impostazioni.
- Valute di quotazione diverse. Un differenziale tra una coppia in USDT su un exchange e una coppia in USDC su un altro include il cambio USDT/USDC, e riconvertire il profitto costa un’altra commissione.
- Coppie promozionali a commissione zero. Una coppia senza commissioni per i taker oggi potrebbe non esserlo il mese prossimo; una strategia calibrata su di essa può diventare negativa da un giorno all’altro.
Passo dopo passo: costruire il tuo modello delle commissioni
Un modo gratuito per vedere quanto spesso compaiono differenziali superiori al tuo pareggio è osservarli in tempo reale con lo scanner di arbitraggio crypto gratuito e sottrarre il tuo profilo commissioni dagli spread lordi che mostra. Lo scanner mostra differenze di prezzo, non il tuo profitto netto; è il modello delle commissioni descritto sopra a trasformare le une nell’altro.
Rischi e limiti
- Le tabelle commissioni cambiano. Le aliquote di questo articolo sono indicative di livelli tipici. Gli exchange modificano tabelle, livelli e promozioni; controlla sempre le loro pagine commissioni aggiornate e il livello effettivo del tuo account.
- Il risparmio maker non è profitto garantito. Commissioni più basse possono essere erose da selezione avversa, coperture mancate ed esecuzioni parziali. Misura prima di scalare.
- Rischio di legging. Tra l’esecuzione dell’ordine in attesa e quella della copertura sei esposto al rischio di mercato. Usa coperture IOC con limite di prezzo e una regola chiara su cosa fare se la copertura fallisce.
- Rincorrere il volume. Fare più trading solo per raggiungere un livello più basso può far perdere sulle operazioni non redditizie più di quanto il livello faccia risparmiare.
- Rischio exchange e di controparte. I saldi tenuti sugli exchange per l’arbitraggio sono esposti al rischio operativo e di solvibilità di quell’exchange, indipendentemente dalle commissioni.
- Disponibilità regionale. Non tutti gli exchange, tipi di mercato o promozioni sono disponibili in ogni paese. Opera solo dove per te è legale.
Trasforma il calcolo delle commissioni in un setup di arbitraggio funzionante
BJF Trading Group sviluppa software di arbitraggio per i mercati crypto e forex. Inizia osservando i differenziali reali tra exchange con lo scanner gratuito, confrontali con il tuo pareggio commissioni e passa all’esecuzione automatica quando i numeri tornano. Leggi la guida principale all’arbitraggio crypto per il quadro completo di strategie e rischi.
Software VIP Crypto ArbitrageScanner di arbitraggio crypto gratuito
Scanner di arbitraggio gratuito + breve corso via email
Ricevi il link allo scanner gratuito e alcune email brevi e pratiche di Boris: cosa significa davvero un divario di prezzo dopo i costi, come testare una strategia prima di rischiare denaro reale e quali strumenti sono adatti al tuo mercato. Niente promesse esagerate. Le email sono in inglese.
Domande frequenti
Qual è la differenza tra commissioni maker e taker nelle crypto?
Un ordine taker viene eseguito subito contro ordini già presenti nel book e paga la commissione taker. Un ordine maker resta nel book come ordine limite finché qualcuno non lo esegue e paga la commissione maker, più bassa. Gli exchange fanno pagare meno i maker perché gli ordini in attesa forniscono la liquidità che i taker consumano.
A un ordine limite viene sempre applicata la commissione maker?
No. Un ordine limite con un prezzo che attraversa lo spread viene eseguito subito e paga la commissione taker. Solo la parte che resta nel book e viene eseguita in seguito paga la commissione maker. Per essere certo che un ordine non paghi mai la commissione taker, invialo come post-only; l’exchange lo rifiuta se verrebbe eseguito immediatamente.
Quale differenziale di prezzo serve perché l’arbitraggio crypto sia redditizio al netto delle commissioni?
Almeno la somma delle commissioni di tutte le gambe più slippage e costi di trasferimento. Con commissioni taker dello 0.10% su due exchange, il differenziale deve superare lo 0.20% solo per coprire le commissioni; un’operazione triangolare alla stessa aliquota richiede lo 0.30%, e un’operazione aperta e poi chiusa su entrambe le piattaforme paga quattro commissioni, lo 0.40%.
Per l’arbitraggio conviene usare ordini a mercato o ordini limite?
Ordini taker su entrambe le gambe offrono il tasso di cattura più alto e sono adatti a differenziali ampi e di breve durata. Lasciare una gamba come ordine maker abbassa le commissioni ed è adatto a differenziali piccoli e frequenti, ma aggiunge incertezza di esecuzione, selezione avversa e rischio di legging. Molti sistemi usano entrambi, a seconda dell’ampiezza del differenziale.
Vale la pena inseguire i livelli VIP di commissione per l’arbitraggio?
Un livello più basso riduce il differenziale di pareggio e rende operabili più opportunità, il che ha valore. Ma il volume deve venire da operazioni redditizie alle tue commissioni attuali; fare più trading solo per raggiungere un livello può costare più di quanto il livello faccia risparmiare. Concentrare il volume su meno exchange permette di raggiungere i livelli più in fretta.
Gli sconti con token di commissione hanno senso per chi fa arbitraggio?
Di solito riducono i costi di trading di circa il 20%–25% sugli exchange che li offrono, ma detenere il token è un’esposizione di prezzo. Tienine solo quanto basta per coprire pochi giorni di commissioni e ricaricalo, e ricorda che quando il saldo del token si esaurisce la commissione torna all’aliquota piena nell’asset ricevuto.
Perché il mio saldo in coin si riduce dopo le operazioni di arbitraggio?
Perché l’exchange preleva la commissione sul lato acquisto dalla coin che ricevi. Comprare 0.1 BTC con una commissione dello 0.10% ti consegna 0.0999 BTC. Copri la quantità che hai effettivamente ricevuto e tieni conto dell’asset della commissione, oppure paga le commissioni con un token separato, altrimenti si accumulano piccole posizioni scoperte.
