Fornitori di liquidità e aggregatori forex: come un prezzo arriva al tuo broker Novembre 10, 2026 – Posted in: Arbitrage Software, Forex trading
Fornitori di liquidità e aggregatori forex: come un prezzo arriva al tuo broker e perché conta per la tua strategia
Ogni quotazione forex che vedi ha attraversato una catena di banche, market maker non bancari, sedi di negoziazione, prime broker e motori di aggregazione prima di arrivare al server del tuo broker. La maggior parte delle guide su questo tema è scritta per i broker che cercano liquidità. Questa è scritta per i trader: cosa fa ogni anello della catena, come un aggregatore costruisce il bid e l’ask su cui operi, da dove vengono lo spread e i markup, perché due broker mostrano prezzi diversi nello stesso momento e come verificare la liquidità che sta dietro al tuo conto.
- Cos’è un fornitore di liquidità forex
- La catena della liquidità: dal mercato interbancario al tuo schermo
- Prime broker e prime of prime
- Come un aggregatore costruisce la quotazione su cui operi
- Markup, commissioni e da dove viene il tuo spread
- Più fornitori di liquidità, spread più stretto? I numeri
- Perché due broker mostrano prezzi diversi nello stesso momento
- Quanto viaggia veloce un prezzo: stream, conflation e ritardo
- Last look, rifiuti e l’esecuzione che ottieni davvero
- Passo dopo passo: verificare la liquidità dietro al tuo conto
- Cosa significa per i trader algoritmici e di arbitraggio
- Miti, rischi e limiti
- Domande frequenti
Cos’è un fornitore di liquidità forex
Risposta breve: un fornitore di liquidità forex (LP) è una società che quota continuamente i prezzi ai quali è pronta ad acquistare e vendere valute e fa da controparte alle operazioni che riceve. I principali LP sono le grandi banche dealer e i market maker elettronici non bancari. I broker retail di solito non si collegano a loro uno per uno: vi accedono tramite un prime broker o un fornitore prime-of-prime, e un aggregatore combina diversi flussi di prezzi degli LP nel singolo bid e ask che vedi. Quali LP fanno parte di questo mix, come funziona l’aggregatore e quanto markup viene aggiunto spiegano la maggior parte delle differenze di spread, velocità ed esecuzione tra i broker.
Il mercato forex non ha una borsa centrale. Non esiste un unico prezzo "reale" di EUR/USD, ma solo molti dealer e sedi che quotano prezzi, il più delle volte molto vicini tra loro. Quando clicchi su acquista in un conto retail, il prezzo che ottieni proviene da qualche punto di questa rete, e il percorso che segue determina tre cose che contano per ogni strategia:
- Costo: lo spread grezzo della liquidità sottostante più quanto aggiunge ogni intermediario.
- Velocità: quanti passaggi e fasi di elaborazione attraversa il prezzo prima che tu lo veda, e se gli aggiornamenti vengono diradati lungo il percorso.
- Qualità di esecuzione: quanto volume è davvero disponibile al prezzo quotato e se il fornitore può ancora rifiutare il tuo ordine dopo che è arrivato.
I fornitori di liquidità non sono la stessa cosa dei broker. Il broker è la tua controparte o il tuo agente; un LP è una fonte di prezzi all’ingrosso che si trova dietro al broker. Se il tuo broker passi o meno i tuoi ordini ai suoi LP è una questione separata (la scelta A-book/B-book), trattata nella nostra guida sulla trasparenza dell’esecuzione dei broker. Questo articolo si concentra sul lato del prezzo: da dove viene la quotazione e come viene costruita.
La catena della liquidità: dal mercato interbancario al tuo schermo
È utile pensare alla liquidità forex come a un insieme di livelli. Ogni livello serve quello sottostante e ha bisogno di credito, tecnologia e volumi minimi da quello superiore.
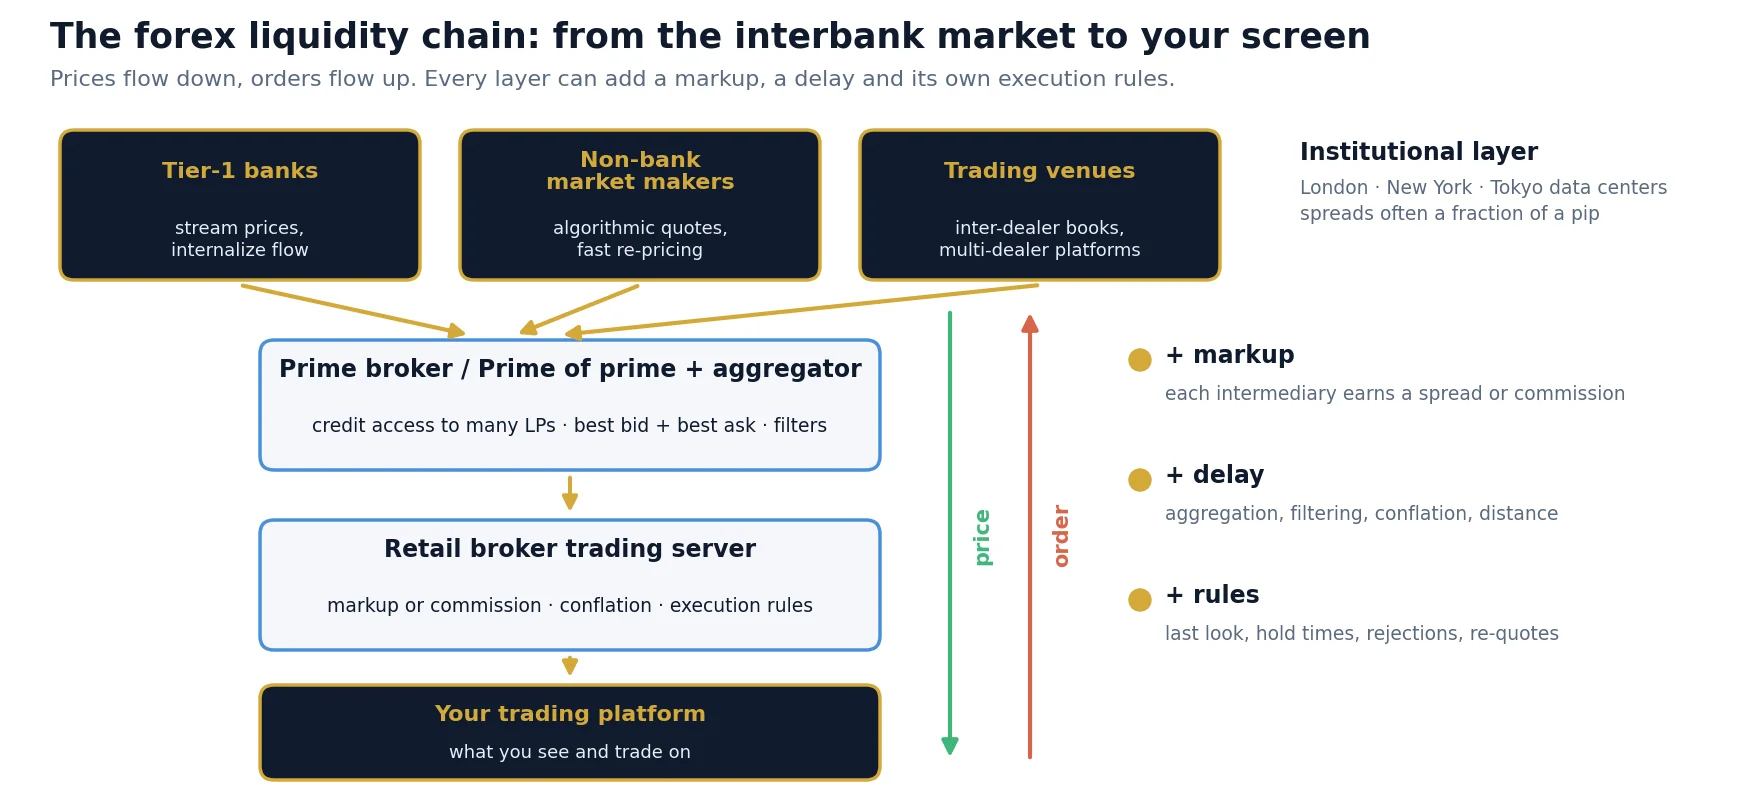
| Livello | Chi c’è | Cosa fa | A chi serve |
|---|---|---|---|
| Banche dealer Tier-1 | Le più grandi banche FX globali | Fanno mercato su grandi volumi, inviano prezzi ai clienti, internalizzano il flusso, negoziano tra loro | Istituzioni, fondi, clienti di prime broker |
| Market maker non bancari | Società di trading elettronico che quotano in modo algoritmico | Inviano prezzi stretti a molte sedi e aggregatori, spesso con un riprezzamento molto rapido | Sedi, prime broker, fornitori prime-of-prime, broker |
| Sedi di negoziazione (ECN, piattaforme multi-dealer) | Principali sedi inter-dealer e piattaforme elettroniche multi-dealer | Order book centrali o sistemi di richiesta di quotazione (RFQ) dove si incontrano molti LP | Banche, market maker, clienti istituzionali |
| Prime broker | Grandi banche che offrono servizi di prime brokerage | Prestano il proprio credito affinché un cliente possa negoziare con molti LP con un unico contratto | Hedge fund, grandi broker, fornitori prime-of-prime |
| Prime of prime (PoP) | Società non bancarie con un rapporto di prime brokerage | Rivendono l’accesso alla liquidità istituzionale aggregata in dimensioni più piccole | Broker retail, piccoli fondi, trader professionisti |
| Broker retail | Il tuo broker | Riceve uno o più flussi aggregati, applica markup e regole di esecuzione, decide come vengono gestiti gli ordini | Tu |
Vale la pena notare due cose. Primo, i prezzi in cima sono già molto competitivi: sulle coppie principali, nelle ore normali le quotazioni istituzionali sono spesso ampie una frazione di pip. Secondo, più sei in basso nella catena, più fasi attraversa il prezzo. Ogni fase è un’occasione per un markup, un ritardo o una regola aggiuntiva su quando un ordine può essere rifiutato.
Banche e market maker non bancari
Per decenni, liquidità significava banche. Oggi una quota importante della liquidità FX elettronica proviene da market maker non bancari che quotano in modo algoritmico su molte sedi contemporaneamente. Per i trader la differenza si vede nel comportamento più che nei nomi: alcuni fornitori inviano prezzi molto stretti ma riprezzano rapidamente e rifiutano gli ordini che arrivano dopo che il mercato si è mosso; altri quotano un po’ più larghi ma eseguono in modo più affidabile. Una buona configurazione di aggregazione combina entrambi.
Sedi principali e prezzo di riferimento
Anche se non esiste una borsa centrale, le principali sedi inter-dealer fungono da riferimento pratico per le coppie più scambiate, e i loro motori di matching si trovano in pochi data center, principalmente a Londra, New York e Tokyo. Gli LP e i market maker veloci collocano i propri motori di pricing accanto a queste sedi. Questa geografia è la base fisica dell’arbitraggio di latenza: un movimento di prezzo che parte da lì raggiunge più tardi i feed retail lontani o lenti.
Prime broker e prime of prime
Per negoziare direttamente con molti LP ti serve un rapporto di credito con ciascuno di loro, oppure un prime broker che garantisca le tue operazioni verso tutti. I prime broker sono grandi banche e accettano solo clienti con capitali e volumi consistenti. La maggior parte dei broker retail non raggiunge queste soglie, quindi si collega tramite un fornitore prime-of-prime: una società che ha un proprio conto di prime brokerage e rivende, in dimensioni più piccole, l’accesso alla liquidità che vi sta dietro.
Per il trader, il livello PoP è per lo più invisibile, ma ha delle conseguenze:
- Un altro markup: il PoP guadagna un markup sullo spread o una commissione per milione negoziato, che il broker ribalta su di te.
- Un’altra fase di aggregazione: il PoP costruisce il proprio book aggregato dai suoi LP prima che il broker lo veda, e il broker può aggregare di nuovo diversi PoP.
- Le proprie regole di esecuzione: il PoP decide quali LP vedono quali ordini, e gli LP possono trattare il flusso proveniente da un PoP in modo diverso da quello che arriva direttamente da un cliente bancario.
- Posizione: i server del PoP si trovano di solito nei principali data center forex, quindi la posizione del server del broker diventa il successivo anello importante.
I broker che si definiscono "ECN" o "STP" di solito intendono che gli ordini dei clienti vengono passati a un pool di liquidità aggregata di questo tipo invece di essere gestiti internamente. Le etichette sono termini di marketing e vengono usate in modo approssimativo, quindi dicono poco sulla qualità della liquidità che c’è dietro. Le verifiche descritte più avanti in questa guida ti dicono più dell’etichetta.
Come un aggregatore costruisce la quotazione su cui operi
Un aggregatore (spesso parte del "bridge" del broker tra il suo server di trading e la sua liquidità) riceve flussi di prezzi da diversi LP, li normalizza e li combina in un unico order book. Il miglior bid è il bid più alto di qualsiasi LP, il miglior ask è l’ask più basso di qualsiasi LP. Ecco perché una quotazione aggregata è di solito più stretta della quotazione di qualsiasi singolo fornitore.
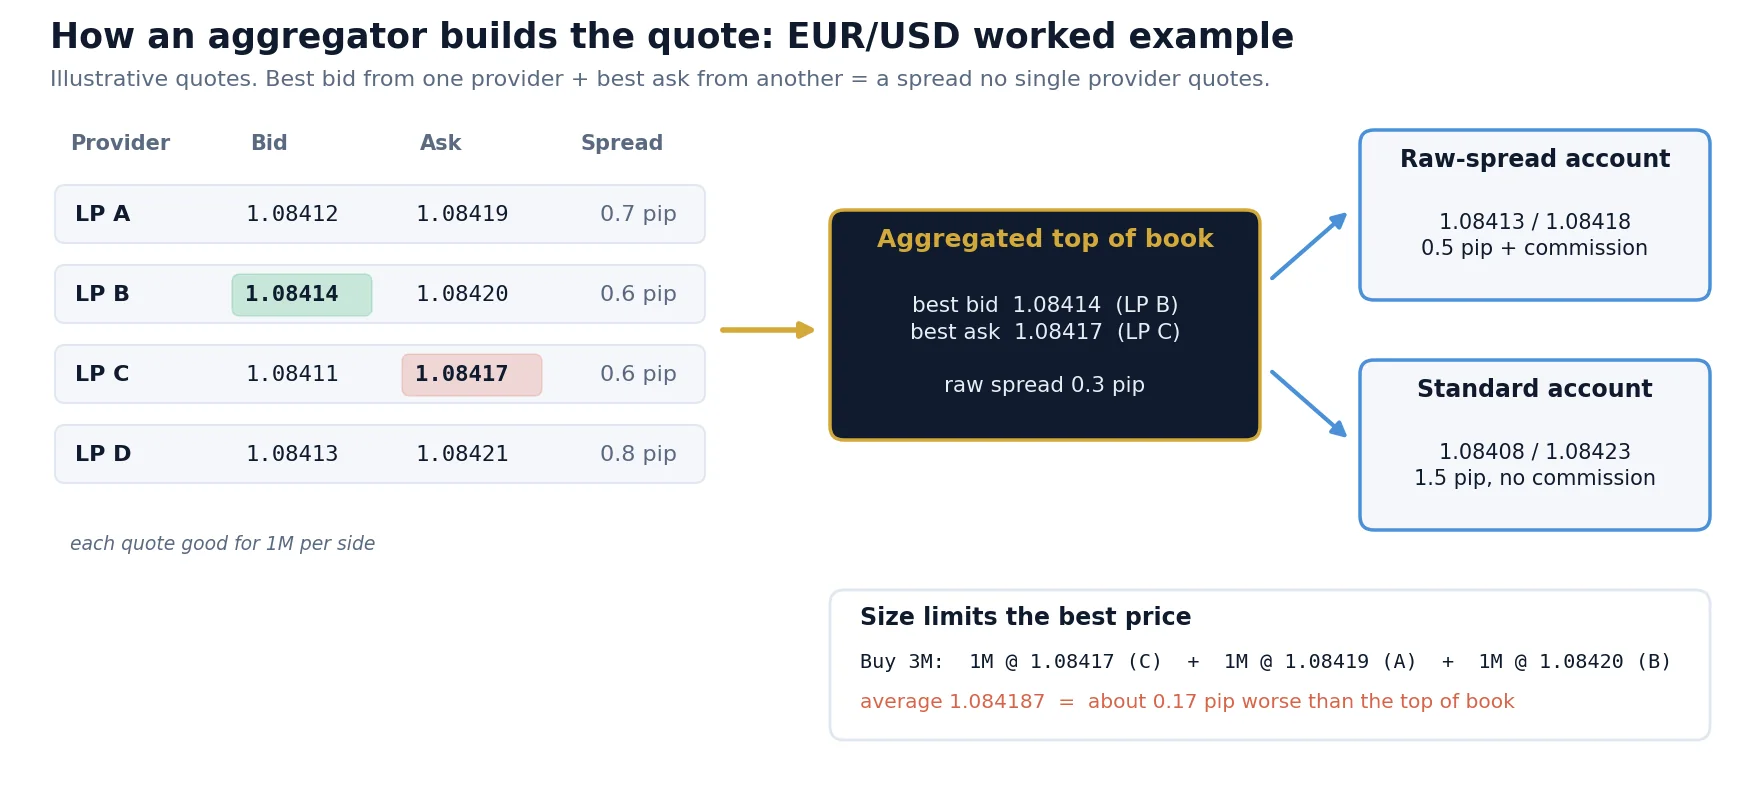
L’esempio nell’immagine utilizza quattro quotazioni illustrative di EUR/USD, ciascuna valida per 1 milione di euro:
| Fornitore | Bid | Ask | Spread proprio, pip | Volume per lato |
|---|---|---|---|---|
| LP A | 1.08412 | 1.08419 | 0.7 | 1M |
| LP B | 1.08414 | 1.08420 | 0.6 | 1M |
| LP C | 1.08411 | 1.08417 | 0.6 | 1M |
| LP D | 1.08413 | 1.08421 | 0.8 | 1M |
| Top of book aggregato | 1.08414 (B) | 1.08417 (C) | 0.3 | 1M ciascuno |
Da questo semplice quadro derivano tre conseguenze pratiche.
1. Il prezzo migliore ha un volume limitato
Lo spread aggregato di 0.3 pip esiste solo per il volume mostrato al livello migliore. Un ordine di acquisto da 3 milioni in questo book prenderebbe 1M a 1.08417 (LP C), 1M a 1.08419 (LP A) e 1M a 1.08420 (LP B), per un prezzo medio di circa 1.084187, ovvero circa 0.17 pip peggio del top of book. Per i volumi retail questo conta raramente sulle major; sulle coppie minori, durante il rollover o nelle ore di scarsa liquidità può contare molto. È uno dei motivi per cui lo slippage cresce con la dimensione dell’ordine e con le condizioni di mercato.
2. L’ordine viene suddiviso e ogni parte può essere trattata diversamente
Quando un ordine è più grande del livello migliore, un aggregatore di tipo sweep lo suddivide in ordini figli verso diversi LP. Ogni LP può eseguire, eseguire parzialmente o rifiutare la propria parte. Alcuni LP richiedono ordini "full amount" (tutto il volume o niente, a un prezzo che già tiene conto della dimensione), altri accettano gli sweep. Il modo in cui il bridge gestisce un ordine figlio rifiutato, cioè se riprova al prezzo successivo, esegue il resto altrove o restituisce un’esecuzione parziale, determina ciò che vedi nello storico delle tue operazioni.
3. I book aggregati possono incrociarsi
Poiché i fornitori riprezzano in modo indipendente e in momenti leggermente diversi, il miglior bid di un LP è a volte più alto del miglior ask di un altro. Un aggregatore ingenuo mostrerebbe uno spread negativo. Gli aggregatori reali filtrano questi stati "crossed" o "locked", scartano le quotazioni obsolete e possono escludere un LP i cui prezzi restano indietro rispetto agli altri. Questi filtri proteggono il broker, ma aggiungono anche elaborazione e possono trattenere brevemente un aggiornamento.
Markup, commissioni e da dove viene il tuo spread
Lo spread sul tuo schermo è lo spread aggregato grezzo più ogni markup aggiunto lungo il percorso. Il totale può essere addebitato come spread più ampio, come commissione o in entrambi i modi. Usando lo stesso book illustrativo:
Cifre illustrative per EUR/USD con un valore del pip di $10 per lotto standard. I markup e le commissioni reali variano in base al broker, al tipo di conto, alla coppia e all’ora del giorno.
In questo esempio il conto raw costa meno per lotto ($12 contro $15). È lo schema abituale per i trader attivi, ma non una regola: una commissione elevata su un conto raw può costare più di un conto standard con volumi bassi o su coppie con spread grezzi ampi. Il confronto corretto è sempre il costo totale andata e ritorno per lotto, misurato sulle tue operazioni:
costo per lotto = (spread medio pagato in pip x valore del pip) + commissione andata e ritorno + slippage medio in pip x valore del pip
Nemmeno gli spread sono costanti. Gli spread aggregati si allargano bruscamente intorno al rollover giornaliero, durante le notizie e nelle ore di scarsa liquidità, perché in quei momenti gli LP allargano o ritirano le loro quotazioni. Spieghiamo i meccanismi e come filtrarli in perché gli spread forex si allargano.
Più fornitori di liquidità, spread più stretto? I numeri
Ai broker piace pubblicizzare a quanti LP sono collegati. Più fornitori restringono effettivamente lo spread aggregato, perché la probabilità che uno abbia il miglior bid e un altro il miglior ask aumenta con ogni flusso. Ma il guadagno diminuisce rapidamente, e ogni flusso aggiuntivo porta più stati incrociati e obsoleti da filtrare.
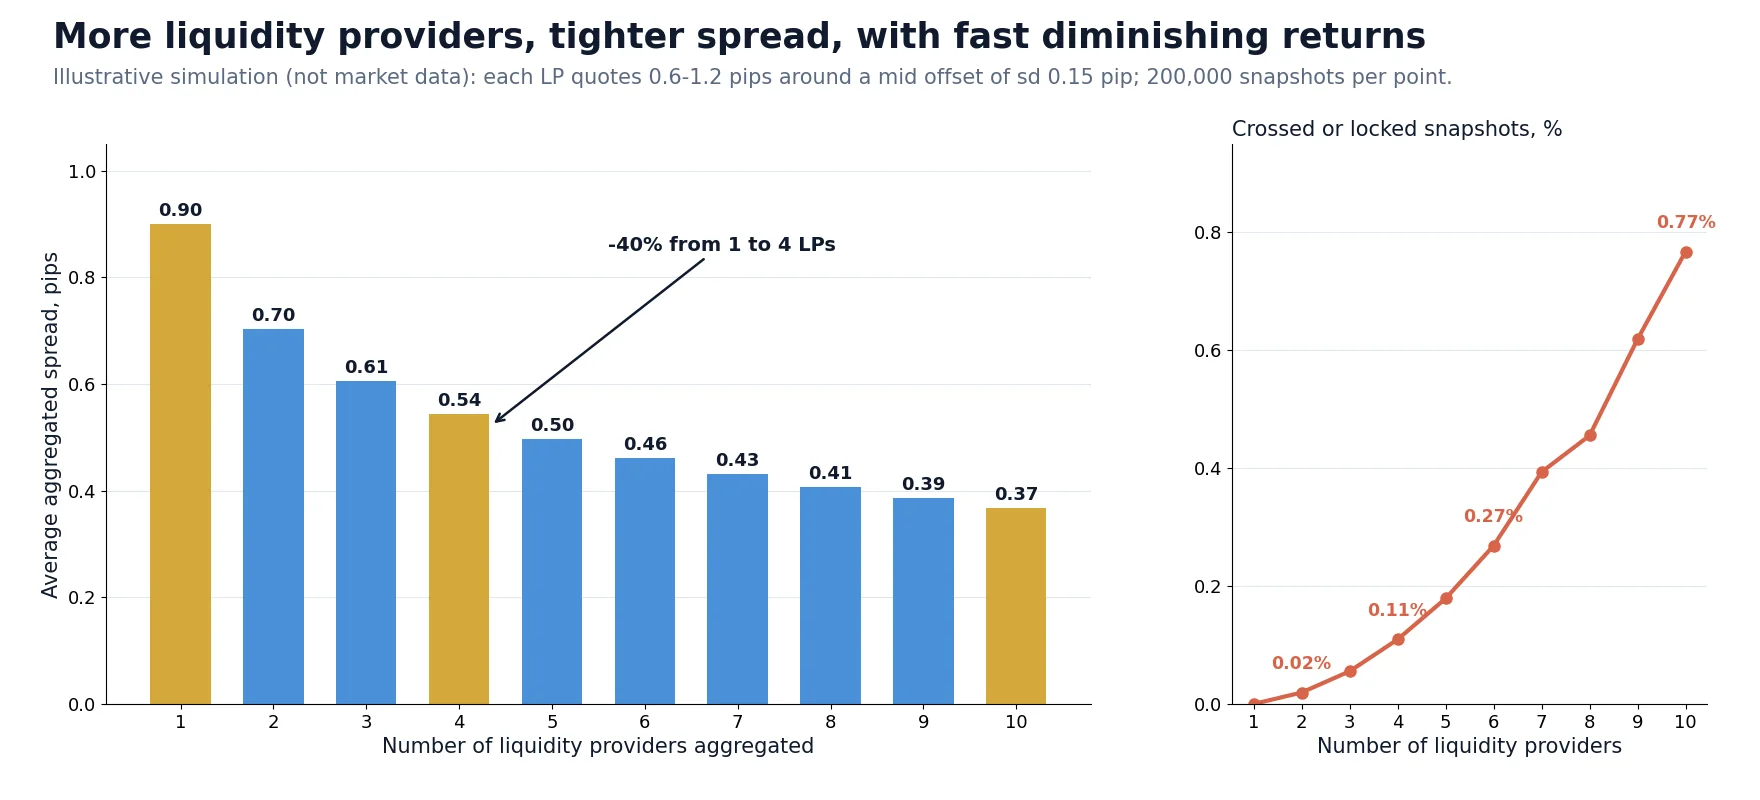
La simulazione qui sopra assegna a ogni fornitore uno spread tra 0.6 e 1.2 pip e un piccolo scostamento indipendente nel prezzo medio (deviazione standard 0.15 pip), poi li combina come farebbe un aggregatore. Risultati su 200,000 istantanee:
| Numero di LP | Spread aggregato medio, pip | Miglioramento rispetto a un LP | Istantanee incrociate o bloccate |
|---|---|---|---|
| 1 | 0.90 | – | 0% |
| 2 | 0.70 | 22% | 0.02% |
| 4 | 0.54 | 40% | 0.11% |
| 6 | 0.46 | 49% | 0.27% |
| 10 | 0.37 | 59% | 0.77% |
Passare da uno a quattro fornitori elimina il 40% dello spread in questo modello; passare da sei a dieci elimina solo altri 10 punti percentuali. Nei mercati reali i prezzi dei fornitori sono fortemente correlati, quindi l’effetto è di solito minore che in questo caso idealizzato. La lezione pratica: il numero di LP è molto meno importante della loro qualità, di quanto siano aggiornate le loro quotazioni e di come l’aggregatore li tratta. Due fornitori ben scelti e affidabili nell’esecuzione possono battere dieci che quotano stretto e rifiutano spesso.
Perché due broker mostrano prezzi diversi nello stesso momento
I trader che mettono due broker uno accanto all’altro notano che le quotazioni coincidono raramente in modo esatto, e che a volte un broker è costantemente indietro rispetto all’altro. Tenendo presente la catena della liquidità, i motivi sono chiari:
| Causa | Cosa succede | Effetto tipico |
|---|---|---|
| Mix di LP diverso | Ogni broker aggrega fornitori diversi tramite PoP diversi | Piccole differenze variabili nel bid e nell’ask |
| Markup diversi | I markup sullo spread variano per broker e tipo di conto, a volte in modo asimmetrico | Scostamento costante o spread più ampio su un lato |
| Aggregazione e filtri | Filtri per quotazioni obsolete e book incrociati, regole di esclusione degli LP | Brevi ritardi o aggiornamenti saltati |
| Conflation e throttling | Il broker invia solo l’ultimo prezzo ogni pochi millisecondi invece di ogni aggiornamento | Meno tick, "salti" nei mercati veloci |
| Posizione del server | Il server di trading del broker è lontano dalla sua liquidità o da te | Ritardo costante rispetto ai feed più veloci |
| Smoothing dei prezzi o feed ritardati | Alcune configurazioni di trading attenuano o ritardano deliberatamente i prezzi | Un feed resta visibilmente indietro rispetto al mercato durante i movimenti |
La maggior parte di queste differenze è piccola e innocua. Le ultime due sono quelle che le strategie di arbitraggio di latenza rilevano e sfruttano: un feed del broker che segue sistematicamente in ritardo un riferimento più veloce. Se vuoi vederlo sui tuoi dati, le nostre guide sui dati tick forex e sul confronto tra un feed dati veloce e i prezzi del broker mostrano come registrare entrambi i feed e misurare il ritardo.
Quanto viaggia veloce un prezzo: stream, conflation e ritardo
Un movimento di prezzo che parte da una sede principale o da un grande market maker raggiunge una piattaforma retail dopo diverse fasi di elaborazione e di rete. La figura seguente mostra un ordine di grandezza tipico per ogni fase. I numeri esatti dipendono dalla configurazione; ciò che conta è l’andamento.
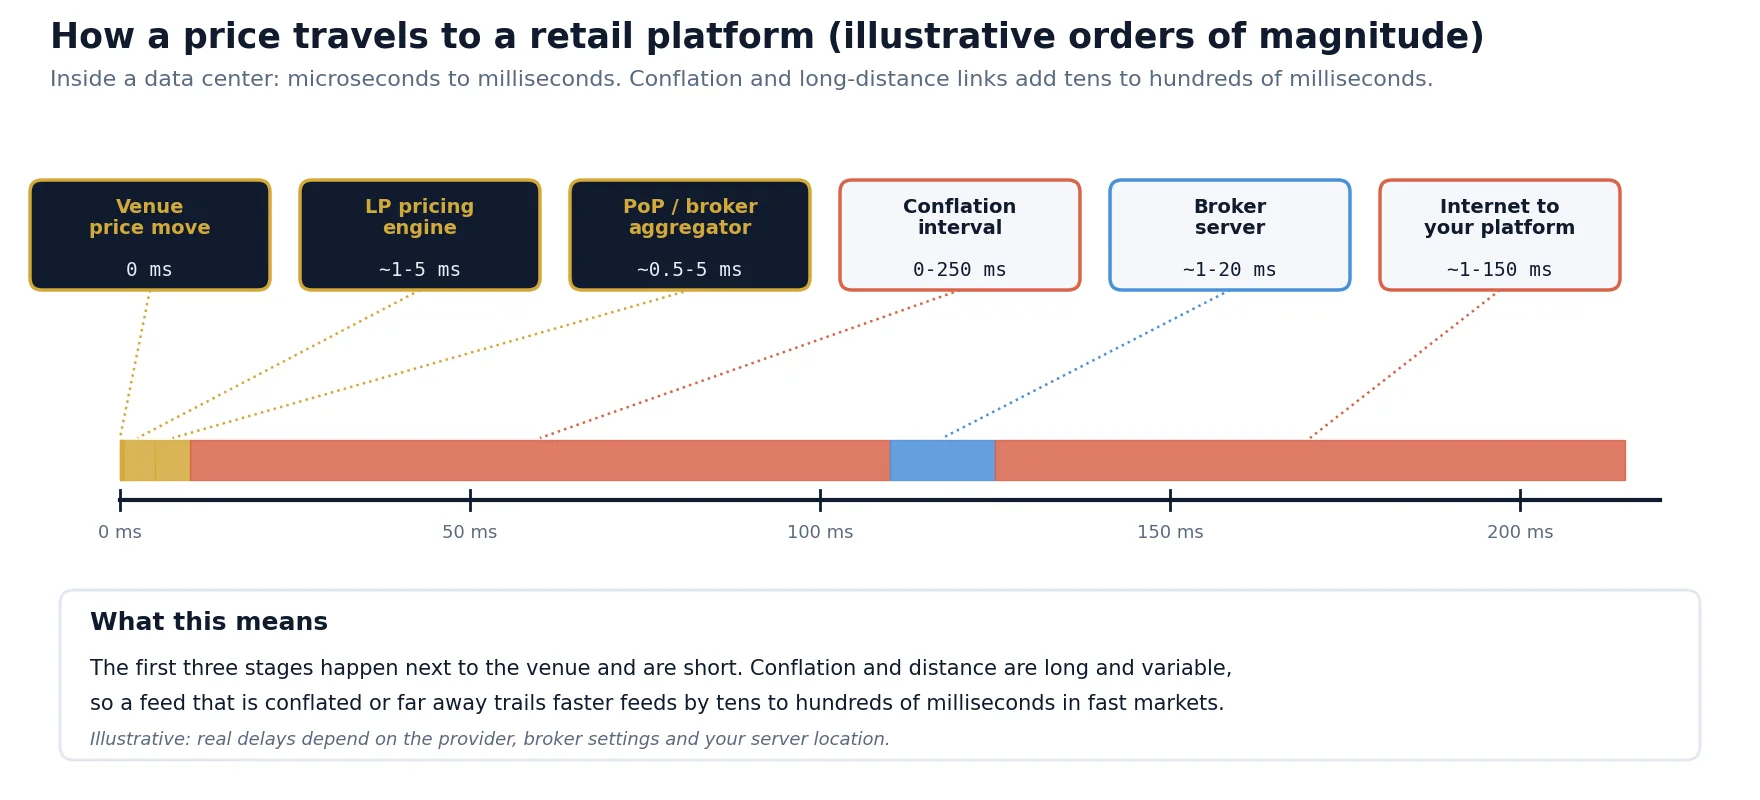
| Fase | Ritardo aggiunto approssimativo | Perché |
|---|---|---|
| Dalla sede al motore di pricing dell’LP (stesso data center) | Da microsecondi a circa 1 ms | Cross-connect; gli LP sono in colocation con le sedi principali |
| Riprezzamento dell’LP e pubblicazione dello stream | Circa da 1 a 5 ms | Logica interna di rischio e pricing, limiti di frequenza dello stream |
| Aggregatore del PoP o del broker | Circa da 0.5 a 5 ms | Normalizzazione, filtraggio e unione dei flussi |
| Conflation prima del server retail | Da 0 a 250 ms o più | Viene inoltrato solo l’ultimo prezzo di ogni intervallo |
| Elaborazione sul server di trading del broker | Circa da 1 a 20 ms | Applicazione di markup e impostazioni dei simboli, distribuzione ai clienti |
| Internet fino al trader | Circa da 1 a 150 ms | Distanza fisica tra la tua piattaforma e il server del broker |
Le prime fasi sono veloci perché avvengono all’interno di pochi data center. I numeri grandi e variabili derivano dalla conflation e dalla distanza. Ecco perché una configurazione di trading professionale colloca il software di trading su un server vicino al broker, un tema che trattiamo in scegliere un VPS per l’arbitraggio, e perché le connessioni istituzionali dirette, come una FIX API verso un broker o un PoP, sono più veloci e prevedibili di una connessione tramite piattaforma retail.
Cosa fa la conflation ai tuoi dati
Conflation significa che se un prezzo cambia dieci volte all’interno di un intervallo, viene inviato solo l’ultimo valore. Il prezzo in sé non ha nulla di sbagliato, ma il percorso tra un aggiornamento e l’altro va perso. Per una strategia trend su barre orarie è irrilevante. Per una strategia che reagisce al primo tick di un movimento, decide se il segnale arriva in tempo. Quando confronti i feed, misura il numero di aggiornamenti al secondo oltre al ritardo: un feed con la metà dei tick nei mercati veloci di solito è soggetto a conflation.
Last look, rifiuti e l’esecuzione che ottieni davvero
Una quotazione in streaming non è sempre un impegno vincolante. Molti fornitori di liquidità FX usano il last look: una breve finestra dopo l’arrivo del tuo ordine in cui verificano se il prezzo è ancora valido e possono rifiutarlo. I codici di condotta del settore richiedono ai fornitori di dichiarare come usano il last look, e la finestra si misura di solito in millisecondi, ma l’effetto per le strategie veloci è chiaro: gli ordini che sarebbero stati redditizi perché il mercato si è appena mosso sono proprio quelli che hanno più probabilità di essere rifiutati o eseguiti a un prezzo peggiore.
Il tuo broker può applicare in aggiunta le proprie regole di esecuzione: ritardi minimi, requote, slippage asimmetrico o controlli sul prezzo. Spieghiamo come individuarli dai log delle tue operazioni in qualità di esecuzione del broker, e come i modelli A-book e B-book cambiano il quadro in trasparenza dell’esecuzione dei broker. Dal punto di vista della liquidità, tre numeri riassumono ciò che ottieni davvero:
- Fill ratio: la quota di ordini eseguiti senza rifiuto o requote.
- Distribuzione dello slippage: quanto lontano dal prezzo richiesto avvengono le esecuzioni e se lo slippage positivo si verifica con la stessa frequenza di quello negativo.
- Tempo di esecuzione: dall’invio dell’ordine alla conferma dell’esecuzione, incluso un eventuale tempo di attesa.
Passo dopo passo: verificare la liquidità dietro al tuo conto
Non puoi vedere i contratti del tuo broker con gli LP, ma puoi misurarne il risultato. Questa è la procedura che usiamo quando valutiamo un broker o un tipo di conto per una strategia algoritmica:
I passaggi da 2 a 5 si possono eseguire senza fare alcuna operazione. Uno scanner che mostra diversi feed affiancati, come il nostro scanner gratuito per l’arbitraggio forex, è un modo rapido per vedere quali feed anticipano e quali restano indietro prima di scrivere una sola riga di codice.
Cosa significa per i trader algoritmici e di arbitraggio
Strategie diverse dipendono da proprietà diverse della catena della liquidità. Prima di scegliere un broker o un conto, stabilisci di quale proprietà la tua strategia ha davvero bisogno:
| Strategia | Proprietà della liquidità più importante | Cosa verificare |
|---|---|---|
| Swing e position trading | Costo totale e tassi di swap | Spread medio nei tuoi orari di trading, commissione, swap overnight |
| Intraday e scalping | Stabilità dello spread e fill ratio | Spread al 95° percentile, rifiuti, simmetria dello slippage |
| News trading | Comportamento quando gli LP ritirano le quotazioni | Spread e qualità di esecuzione nei primi secondi dopo le pubblicazioni |
| Arbitraggio hedge (con due broker) | Affidabilità di esecuzione su entrambe le gambe e costi comparabili | Fill ratio, tempo di esecuzione e costo per lotto presso entrambi i broker |
| Arbitraggio di latenza | Ritardo del feed del broker lento e sue regole di esecuzione | Ritardo misurato rispetto a un feed veloce, last look e tempi di attesa |
| Arbitraggio statistico e pairs trading | Costo su entrambi gli strumenti e spread durante il periodo di detenzione | Costo complessivo andata e ritorno, comportamento al rollover |
Per le strategie multi-broker, la catena della liquidità è la strategia. Due broker alimentati da PoP diversi, con conflation diverse e regole di esecuzione diverse, producono le differenze di prezzo che il software di arbitraggio cerca, e anche i rischi di esecuzione che decidono se queste differenze possono essere colte. La nostra guida alla scelta dei broker per l’arbitraggio forex tratta in dettaglio la selezione del broker.
Miti, rischi e limiti
- "Più LP significa esecuzione migliore." Solo fino a un certo punto. Oltre una manciata di buoni fornitori, il guadagno sullo spread è piccolo e i problemi di filtraggio aumentano.
- "ECN o STP significa nessun conflitto di interessi." Sono etichette di marketing. Regole di esecuzione, markup e modelli ibridi si applicano comunque; misura le esecuzioni invece di leggere le etichette.
- "Il prezzo aggregato è il prezzo di mercato." È il miglior prezzo dei fornitori usati dal tuo broker, nel momento dell’ultimo aggiornamento dell’aggregatore, per il volume al top of book.
- La liquidità scompare quando ne hai più bisogno. Durante notizie, rollover e movimenti improvvisi gli LP allargano o ritirano le quotazioni, e i book aggregati si assottigliano molto rapidamente.
- Le tue misurazioni sono locali. I test di ritardo ed esecuzione riflettono il tuo server, il tuo conto e il tuo periodo di tempo. Ripetili dopo qualsiasi cambiamento nell’infrastruttura del broker o nel tipo di conto.
- Condizioni e conformità. I broker stabiliscono le proprie regole sugli stili di trading. Leggi il contratto del tuo conto e usa strategie consentite per il tuo conto.
Trasforma le differenze tra feed in una strategia misurabile
SharpTrader si collega contemporaneamente a diversi broker e feed dati veloci, confronta i loro prezzi in tempo reale ed esegue strategie di arbitraggio con filtri configurabili per spread, slippage e tempo di esecuzione.
Scanner di arbitraggio gratuito + breve corso via email
Ricevi il link allo scanner gratuito e alcune email brevi e pratiche di Boris: cosa significa davvero un divario di prezzo dopo i costi, come testare una strategia prima di rischiare denaro reale e quali strumenti sono adatti al tuo mercato. Niente promesse esagerate. Le email sono in inglese.
Domande frequenti
Cos’è un fornitore di liquidità nel forex?
Un fornitore di liquidità forex è una banca o un market maker non bancario che quota continuamente prezzi di acquisto e vendita e fa da controparte alle operazioni. I broker retail di solito accedono a diversi fornitori di liquidità tramite un prime broker o un fornitore prime-of-prime e ne combinano i prezzi con un aggregatore.
Cos’è un aggregatore di liquidità?
Un aggregatore di liquidità combina i flussi di prezzi di diversi fornitori di liquidità in un unico order book. Il miglior bid è il bid più alto di qualsiasi fornitore e il miglior ask è l’ask più basso di qualsiasi fornitore, quindi lo spread aggregato è di solito più stretto della quotazione di qualsiasi singolo fornitore. Inoltre instrada e suddivide gli ordini verso i fornitori.
Cos’è il prime of prime nel forex?
Un fornitore prime-of-prime è una società che ha un rapporto di prime brokerage con una grande banca e rivende l’accesso alla liquidità istituzionale in dimensioni più piccole. La maggior parte dei broker retail si collega alla liquidità tramite fornitori prime-of-prime perché non soddisfa i requisiti di capitale e volume di un prime broker bancario.
Perché broker forex diversi mostrano prezzi diversi?
Perché ogni broker usa un mix diverso di fornitori di liquidità, regole di aggregazione e filtraggio diverse, markup diversi, impostazioni di conflation diverse e server in località diverse. La maggior parte delle differenze è piccola, ma un feed che resta costantemente indietro rispetto a feed più veloci indica distanza, conflation o smoothing.
Più fornitori di liquidità significano spread più stretti?
Sì, ma con rendimenti che calano rapidamente. Nel nostro modello illustrativo lo spread medio è sceso del 40% passando da uno a quattro fornitori e solo di circa altri 10 punti percentuali passando da sei a dieci. L’aggiornamento delle quotazioni, l’affidabilità di esecuzione e le regole di esecuzione contano più del numero di fornitori.
Cos’è il last look nel forex?
Il last look è una breve finestra dopo che un ordine raggiunge un fornitore di liquidità, durante la quale il fornitore può verificare il prezzo e rifiutare l’ordine. Protegge i fornitori dalle quotazioni obsolete, ma significa che le strategie veloci subiscono più rifiuti o esecuzioni peggiori proprio quando il mercato si muove.
Come posso verificare la qualità della liquidità del mio broker?
Registra lo stream di tick del broker e un feed di riferimento veloce sulla stessa macchina, confronta spread, frequenza di aggiornamento e ritardo, poi testa ordini piccoli e registra fill ratio, slippage e tempo di esecuzione. Combina spread, commissione e slippage in un unico costo per lotto per confrontare i conti.
Questo articolo ha scopo educativo e non costituisce consulenza finanziaria. Le quotazioni, i markup, i costi, i ritardi e la simulazione presenti in questo articolo sono esempi illustrativi e ordini di grandezza tipici, non misurazioni di uno specifico broker, fornitore di liquidità o sede di negoziazione. I modelli di esecuzione e gli accordi di liquidità variano da broker a broker e cambiano nel tempo.
