Penjelasan Arbitrase CEX-DEX: Dampak Harga AMM, Gas, MEV, dan Biaya Nyata November 2, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Penjelasan Arbitrase CEX-DEX: Dampak Harga AMM, Gas, MEV, dan Titik Impas yang Sebenarnya
Ketika harga Bitcoin atau Ether bergerak di bursa terpusat besar, harga di dalam pool bursa terdesentralisasi tidak bergerak dengan sendirinya. Harga tetap berada di posisi yang ditinggalkan swap terakhir sampai seseorang melakukan transaksi untuk menyelaraskannya kembali. Seseorang itu adalah pelaku arbitrase CEX-DEX. Panduan ini menjelaskan cara kerja transaksi tersebut, mengapa selisih harga 1% bernilai jauh lebih kecil dari 1%, berapa yang diambil oleh gas, biaya pool, dan block builder, serta cara menghitung selisih yang benar-benar Anda butuhkan sebelum sebuah peluang benar-benar nyata.
- Apa itu arbitrase CEX-DEX
- Mengapa harga DEX tertinggal dari bursa terpusat
- Matematika AMM: dampak harga dan ukuran transaksi optimal
- Contoh perhitungan: selisih 1% pada pool ETH/USDC
- Zona tanpa transaksi: seberapa besar selisih yang dibutuhkan
- Dua leg, tanpa atomisitas: risiko eksekusi
- MEV, block builder, dan siapa yang memenangkan perlombaan
- Pilihan chain: Ethereum, rollup, dan chain cepat
- Inventaris, penyeimbangan ulang, dan bridge
- Langkah demi langkah: mengevaluasi peluang
- Risiko dan keterbatasan
- CEX-DEX atau CEX-CEX: mana yang cocok untuk Anda
- FAQ
Apa itu arbitrase CEX-DEX
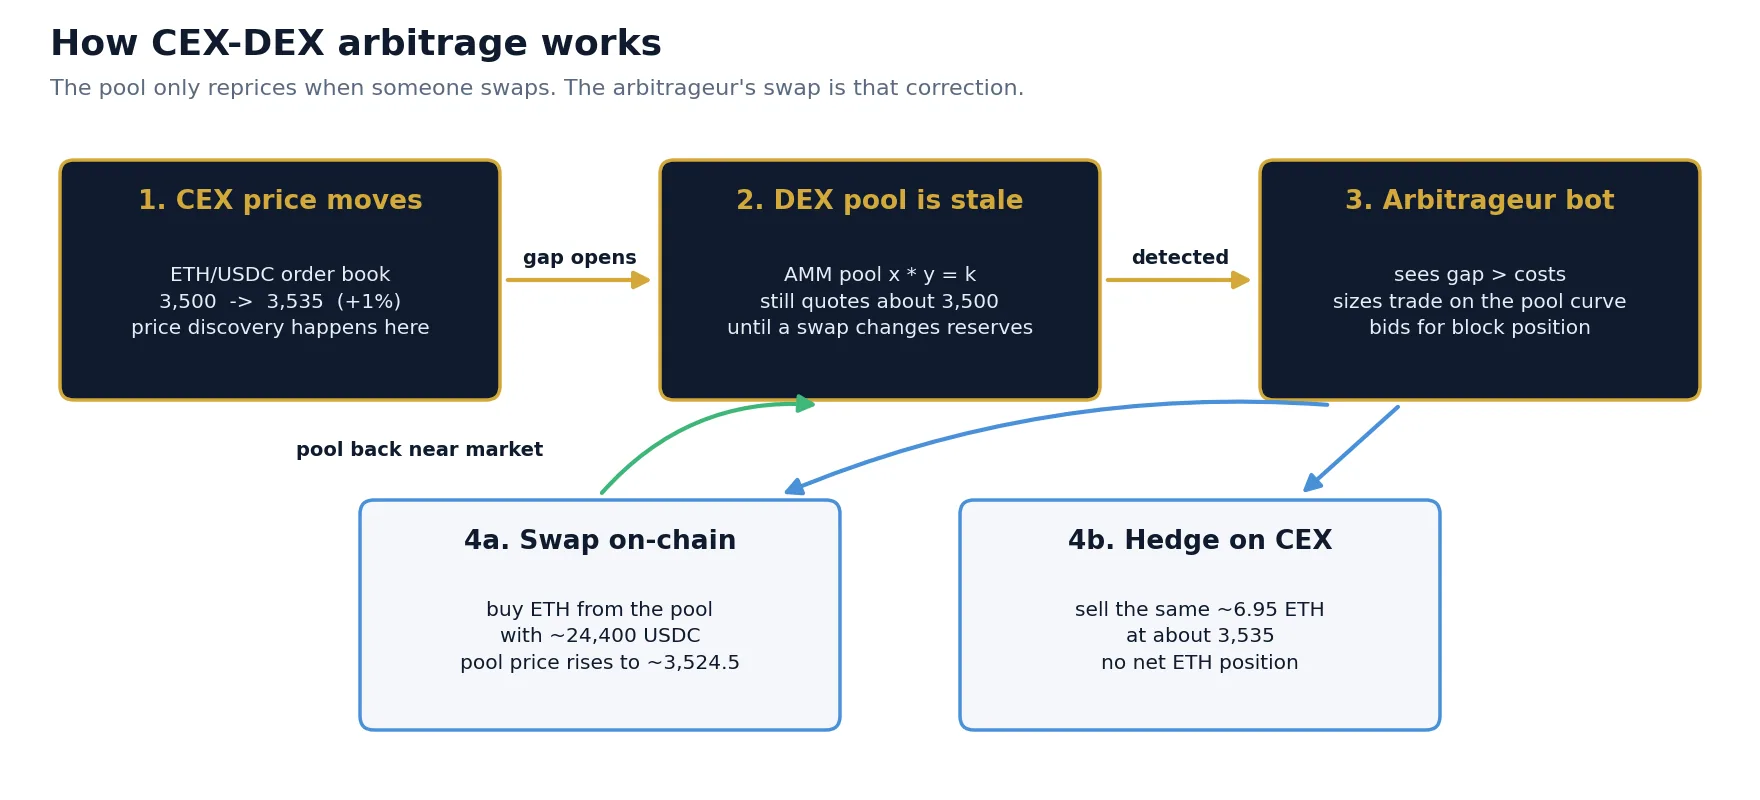
Jawaban singkat: arbitrase CEX-DEX adalah membeli token di bursa terdesentralisasi (pool smart contract seperti automated market maker) dan menjualnya di bursa terpusat pada saat yang sama, atau sebaliknya, ketika kedua harga berbeda lebih besar daripada total biaya kedua transaksi. Karena harga pool hanya berubah ketika seseorang melakukan swap, harga tersebut tertinggal dari pasar terpusat setelah setiap pergerakan, dan pelaku arbitraselah yang menariknya kembali.
Kedua tempat perdagangan bekerja dengan cara yang sama sekali berbeda. Bursa terpusat (CEX) menjalankan order book: market maker memasang bid dan ask, dan harga bergerak terus-menerus seiring masuknya order, sering kali ribuan kali per detik. Bursa terdesentralisasi (DEX) yang dibangun di atas automated market maker (AMM) tidak memiliki order book. DEX menyimpan dua cadangan token dalam smart contract dan menentukan harga dari rasio kedua cadangan tersebut. Pool tidak memantau dunia luar. Jika ETH naik 1% di pasar terpusat, pool tetap menawarkan ETH dengan harga lama sampai seorang trader membelinya dalam jumlah yang cukup untuk menggeser cadangan.
Trader tersebut biasanya adalah bot yang melakukan tiga hal hampir bersamaan:
- Mendeteksi bahwa harga pool menyimpang dari harga terpusat lebih besar daripada biayanya.
- Melakukan swap on-chain terhadap pool ke arah yang menguntungkan, dengan ukuran yang membuat pool berakhir mendekati harga terpusat.
- Melakukan hedging di CEX dengan transaksi berlawanan, sehingga tidak memegang posisi bersih pada token tersebut.
Ekonomi di balik ini bukan rahasia: kajian akademis menyebut nilai yang diperoleh dengan cara ini sebagai loss-versus-rebalancing (LVR), karena setiap dolar yang diperoleh pelaku arbitrase adalah satu dolar yang hilang dari penyedia likuiditas pool dibandingkan dengan penyeimbangan ulang pada harga pasar. Yang kurang terlihat adalah betapa kecilnya sisa selisih yang tampak setelah dikurangi biaya pool, dampak harga, gas, dan pembayaran kepada pihak yang menyusun urutan blok. Itulah yang dihitung dalam sisa panduan ini. Untuk gambaran lebih luas tentang arbitrase on-chain, flash loan, dan rantai pasok MEV, lihat panduan arbitrase DeFi kami; artikel ini berfokus pada transaksi lintas tempat perdagangan dan angka-angkanya.
Mengapa harga DEX tertinggal dari bursa terpusat
Penemuan harga untuk aset kripto besar sebagian besar terjadi di pasar spot dan perpetual futures terpusat yang likuid. Pool mengikutinya. Ada tiga alasan struktural yang membuat pool tertinggal:
Pool bersifat pasif
Pool AMM tidak memiliki market maker yang membatalkan kuotasi usang ketika ada berita. Harganya adalah fungsi dari cadangannya, dan hanya swap yang mengubah cadangan. Di antara dua swap, pool terus menawarkan harga lama, sejauh apa pun pasar telah bergerak.
Blok bersifat diskret
Bursa terpusat diperbarui secara terus-menerus; blockchain diperbarui secara bertahap. Di mainnet Ethereum, blok terbentuk setiap 12 detik, sehingga harga pool hanya dapat dikoreksi sekali per blok, dan siapa pun yang ditempatkan pertama di blok tersebut mendapatkan koreksi itu. Chain dan rollup yang lebih cepat menghasilkan blok dalam ratusan milidetik hingga beberapa detik, yang memperkecil selisih yang terbentuk di antara koreksi, tetapi tidak pernah menjadikannya nol.
Mengoreksi pool memerlukan biaya
Setiap swap membayar biaya pool (misalnya 0.05% atau 0.3% dari jumlahnya) ditambah gas. Karena itu penyimpangan kecil tidak pernah dikoreksi: lebih murah membiarkannya. Hal ini menciptakan zona di sekitar harga terpusat, dan di dalam zona itu harga pool hanya bergerak bebas. Transaksi arbitrase baru muncul ketika selisih melampaui zona tersebut.
Matematika AMM: dampak harga dan ukuran transaksi optimal
Anda tidak dapat menentukan ukuran transaksi CEX-DEX seperti menentukan ukuran transaksi di order book. Di dalam pool, transaksi Anda sendiri menggerakkan harga, dan menggerakkannya sepanjang kurva yang sudah diketahui. Kurva itulah yang menentukan berapa besar keuntungan yang tersedia sekaligus seberapa besar transaksi seharusnya.
Rumus constant-product
AMM klasik (gaya Uniswap v2, juga digunakan oleh banyak fork) menjaga hasil kali kedua cadangan tetap konstan:
Ambil pool dengan x = 2,000 ETH dan y = 7,000,000 USDC. Harga pool adalah 7,000,000 / 2,000 = 3,500 USDC per ETH, dan k = 14,000,000,000. Jika Anda memasukkan Δy USDC (setelah biaya), Anda menerima
Setiap USDC yang Anda tambahkan membuat ETH berikutnya lebih mahal. Membeli dengan 10,000 USDC menggerakkan harga jauh lebih sedikit daripada membeli dengan 80,000 USDC, dan harga rata-rata yang Anda bayar selalu lebih buruk daripada harga awal pool. Selisih itulah yang disebut dampak harga, dan itu bukan biaya yang dikenakan oleh siapa pun: itu adalah kurvanya sendiri.
Ukuran optimal: berhenti ketika pool bertemu pasar
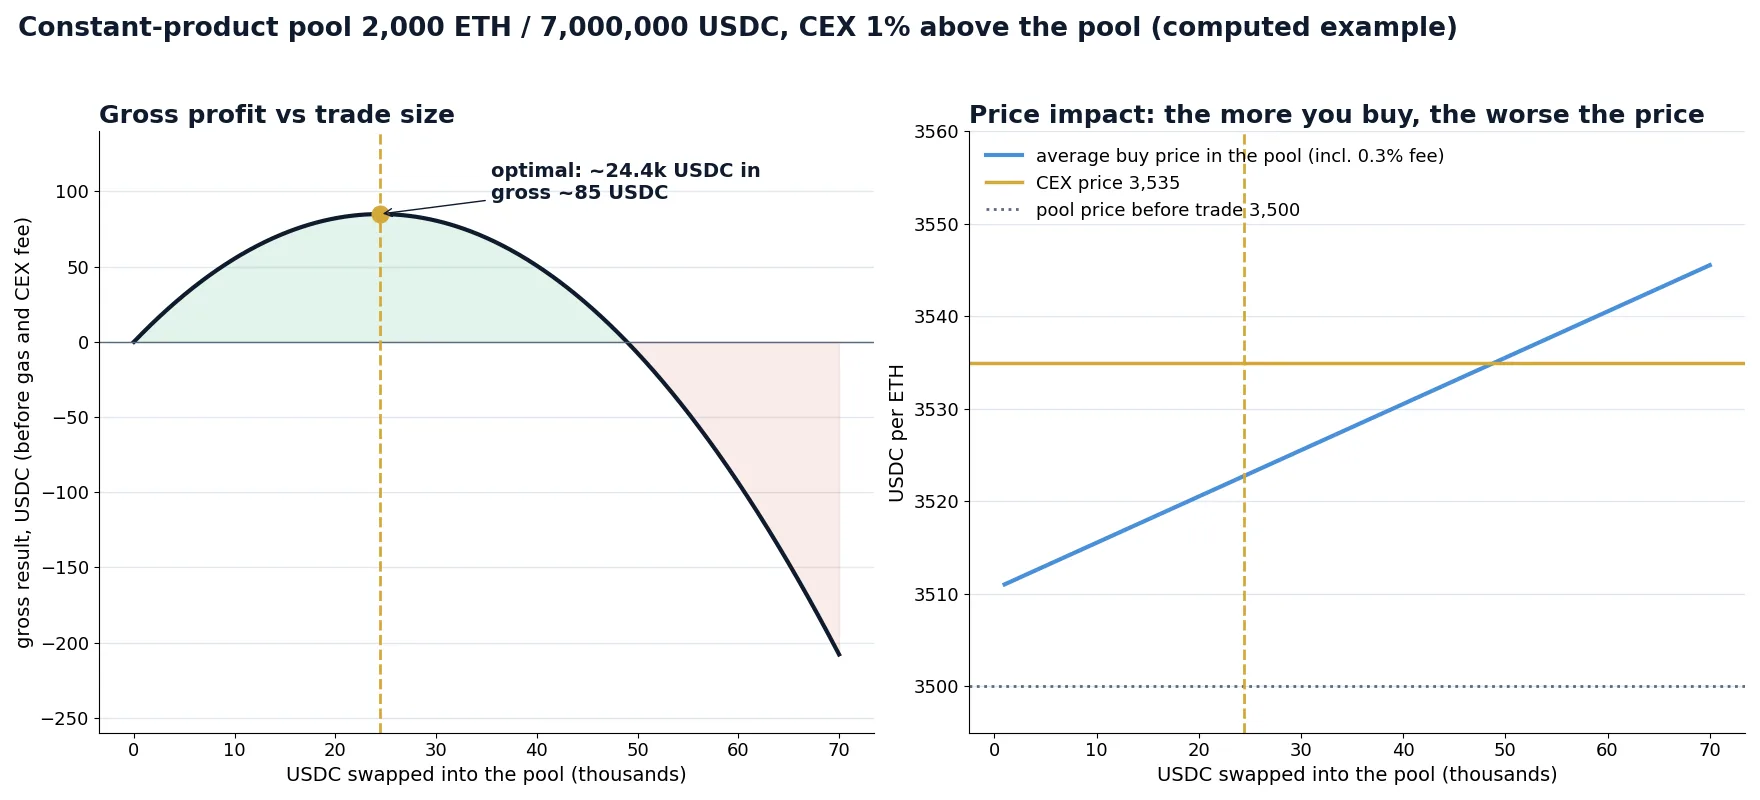
Misalkan harga ETH 3,535 di bursa terpusat, 1% di atas pool. Membeli ETH dari pool dan menjualnya di CEX hanya menguntungkan selama harga marjinal pool (termasuk biaya) berada di bawah 3,535. Saat Anda membeli, harga pool naik. Transaksi optimal adalah transaksi yang mendorong harga marjinal pool, setelah biaya, tepat ke harga terpusat. Beli lebih sedikit dan Anda meninggalkan keuntungan; beli lebih banyak dan unit-unit terakhir lebih mahal daripada harga jualnya.
Untuk pool constant-product dengan biaya f, input optimal memiliki bentuk tertutup:
Dengan f = 0.3%, input optimalnya sekitar 24,400 USDC. Jumlah ini membeli sekitar 6.95 ETH dengan harga rata-rata sekitar 3,523, dan pool berakhir di sekitar 3,524.5. Pada titik itu, dengan menambahkan biaya 0.3%, ETH berikutnya akan berharga sekitar 3,535: harga pasar. Tabel menunjukkan apa yang terjadi pada ukuran lain.
| USDC masuk | ETH keluar | Harga beli rata-rata | Nilai di CEX pada 3,535 | Hasil kotor |
|---|---|---|---|---|
| 10,000 | 2.845 | 3,515.5 | 10,055 | +55 |
| 20,000 | 5.681 | 3,520.5 | 20,082 | +82 |
| 24,400 (optimal) | 6.948 | 3,522.8 | 24,560 | +85 |
| 40,000 | 11.330 | 3,530.5 | 40,051 | +51 |
| 60,000 | 16.947 | 3,540.5 | 59,906 | −94 |
Pool constant-product, 2,000 ETH / 7,000,000 USDC, biaya pool 0.3%, harga terpusat 3,535. Hasil kotor belum dikurangi gas, biaya bursa terpusat, dan pembayaran apa pun untuk posisi di blok. Angka dibulatkan.
Likuiditas terkonsentrasi mengubah kedalaman, bukan logikanya
Pool likuiditas terkonsentrasi (gaya Uniswap v3 dan v4, serta padanannya di chain lain) memungkinkan penyedia likuiditas menempatkan modal dalam rentang harga tertentu. Di sekitar harga saat ini, pool seperti ini bisa berkali-kali lebih dalam daripada pool constant-product dengan total nilai yang sama, sehingga transaksi yang sama menggerakkan harga lebih sedikit dan ukuran optimalnya lebih besar. Ketika harga melewati batas sebuah rentang, kedalaman bisa turun tajam. Metodenya tetap sama: simulasikan swap terhadap kondisi pool yang sebenarnya, tick demi tick, dan temukan ukuran di mana harga marjinal bertemu harga terpusat. Jangan pernah menggunakan rumus untuk satu jenis pool pada jenis pool lain.
Contoh perhitungan: selisih 1% pada pool ETH/USDC
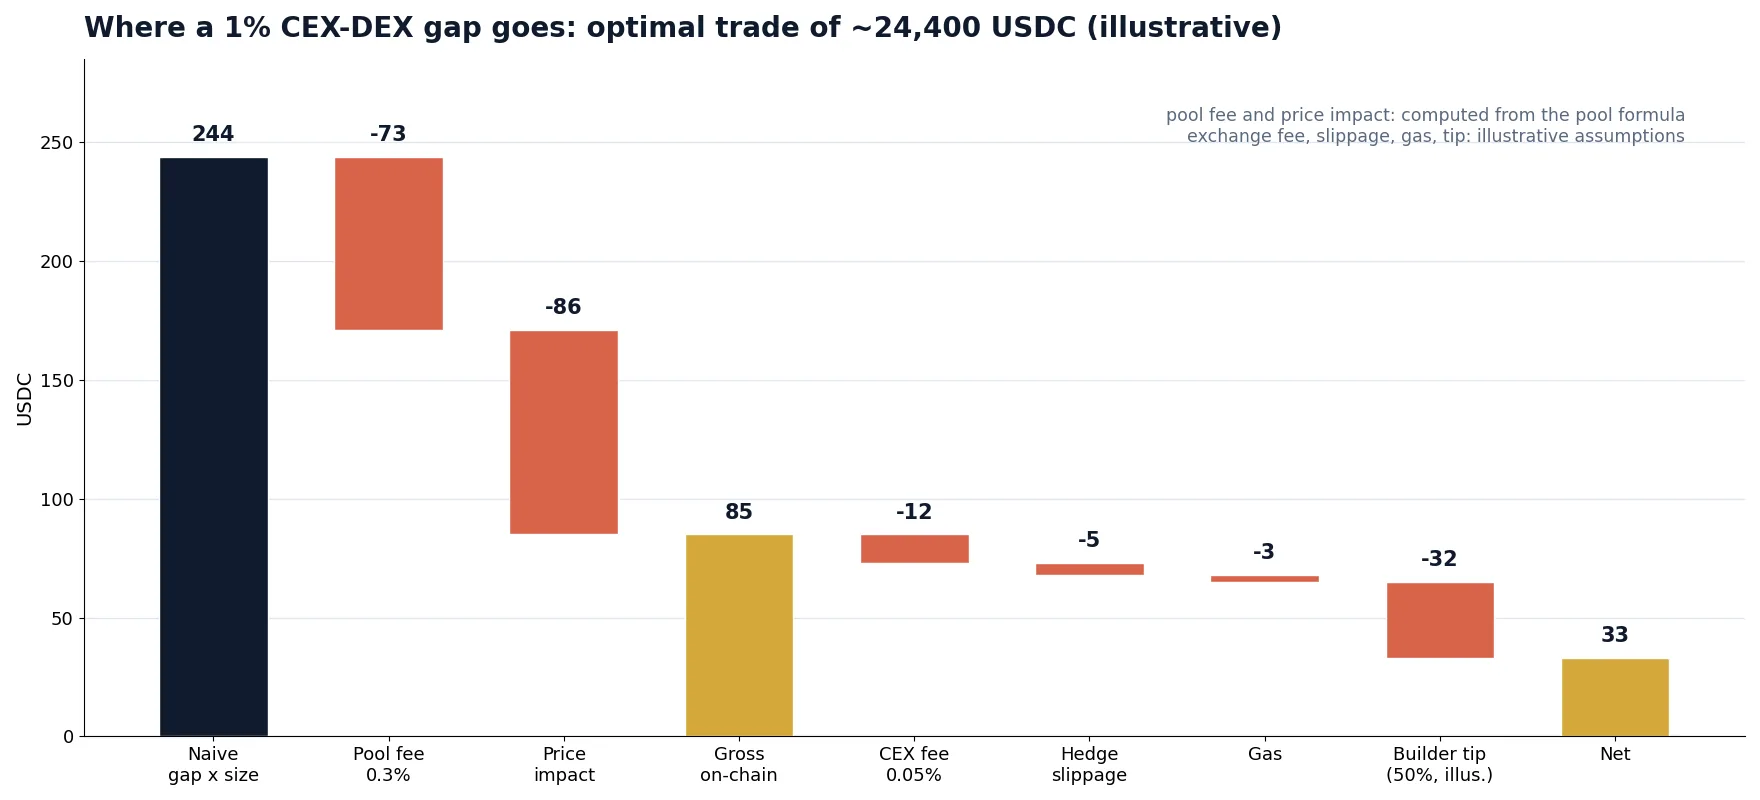
Sekarang ambil transaksi optimal dari tabel dan telusuri melalui setiap biaya. Selisih utamanya adalah 1% dari sekitar 24,400 USDC, sehingga perkiraan naif menyebut 244 USDC. Berikut ke mana perginya:
| Langkah | Jumlah (USDC) | Keterangan |
|---|---|---|
| Naif “selisih × ukuran” | +244 | 1% dari input, seolah-olah seluruh transaksi terisi pada harga awal pool |
| Biaya pool 0.3% | −73 | Dibayarkan kepada penyedia likuiditas atas input |
| Dampak harga | −86 | Transaksi Anda sendiri menggerakkan pool sepanjang kurva |
| Keunggulan kotor on-chain | +85 | Yang benar-benar dimungkinkan oleh matematika AMM |
| Biaya taker CEX 0.05% | −12 | Penjualan hedging 6.95 ETH di bursa terpusat |
| Slippage hedging 0.02% | −5 | Harga CEX bergerak selama hedging terisi |
| Gas | −3 | Satu swap saat mainnet sepi; bisa berkali-kali lebih tinggi |
| Sebelum posisi di blok | +65 | Jika Anda satu-satunya pelaku arbitrase |
| Priority fee / tip builder (ilustratif 50%) | −32 | Dibayar untuk menjadi yang pertama di blok; kompetitif |
| Bersih | sekitar +33 | Sekitar 0.13% dari modal yang digunakan, sebelum biaya inventaris dan infrastruktur |
Ada tiga pelajaran dari satu contoh ini:
- Selisih yang terlihat bukanlah keuntungan. Pada pool 0.3%, kira-kira dua pertiga dari selisih 1% hilang karena biaya pool dan dampak harga sebelum ada biaya eksternal apa pun.
- Ukuran ditentukan oleh pool, bukan oleh modal Anda. Memiliki 1 juta USDC tidak membantu: apa pun di atas ukuran optimal justru merugi.
- Biaya variabel terbesar adalah persaingan. Porsi yang dibayarkan untuk posisi di blok bisa berkisar dari kecil pada pasangan yang sepi hingga hampir seluruh keunggulan pada pasangan yang diperebutkan. Ketika banyak bot melihat selisih yang sama, mereka saling menawar hingga nilainya berpindah ke produsen blok.
Contoh ilustratif yang dibangun dari rumus constant-product dan asumsi yang dinyatakan. Pool, biaya, dan persaingan yang sebenarnya berbeda.
Zona tanpa transaksi: seberapa besar selisih yang dibutuhkan
Aturan praktis yang berguna: selisih CEX-DEX baru dapat ditransaksikan setelah melampaui biaya pool ditambah biaya bursa terpusat, dan baru layak diupayakan ketika melampaui jumlah tersebut cukup jauh untuk membayar gas dan biaya posisi di blok. Di bawah ambang itu, ukuran transaksi optimal adalah nol. Inilah zona tanpa transaksi.
Grafik di bawah menjaga kedalaman pool tetap konstan dan membandingkan pool 0.3% dengan pool 0.05%, masing-masing dengan gas ala mainnet (3 USDC) dan gas ala rollup (0.05 USDC). Pool 0.05% di sini memiliki kedalaman yang sama dengan pool 0.3%, sehingga terlihat lebih menguntungkan; pada kenyataannya pool berbiaya rendah sering kali merupakan pool yang dalam untuk pasangan utama, dan yang paling diperebutkan.
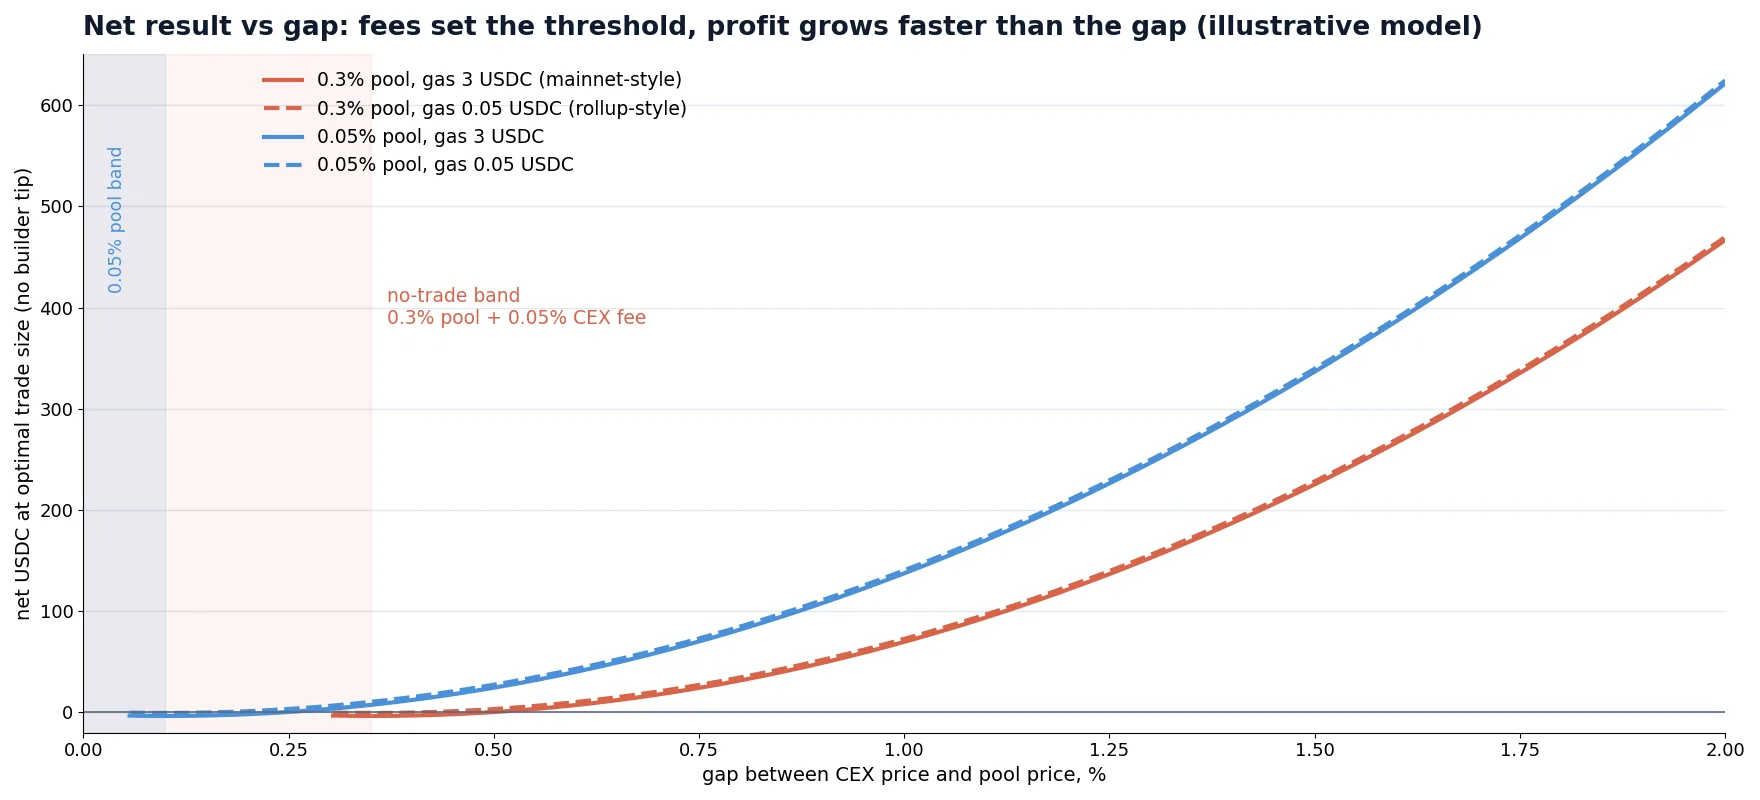
| Selisih | Pool 0.3%, gas 3 | Pool 0.3%, gas 0.05 | Pool 0.05%, gas 3 | Pool 0.05%, gas 0.05 |
|---|---|---|---|---|
| 0.2% | tanpa transaksi | tanpa transaksi | −2 | +1 |
| 0.4% | −3 | 0 | +12 | +15 |
| 0.6% | +7 | +10 | +40 | +43 |
| 1.0% | +70 | +73 | +137 | +140 |
| 2.0% | +467 | +470 | +621 | +624 |
USDC bersih pada ukuran optimal, sebelum tip builder, untuk pool contoh (2,000 ETH / 7,000,000 USDC) dengan biaya bursa 0.05%. Model ilustratif.
Ada dua hal yang menonjol. Pertama, keuntungan tumbuh jauh lebih cepat daripada selisih: menggandakan selisih dari 1% menjadi 2% melipatgandakan hasil enam kali atau lebih, karena ukuran optimal dan margin per unit sama-sama bertambah. Itulah mengapa bot arbitrase paling memperhatikan dislokasi besar yang jarang terjadi saat pergerakan tajam. Kedua, gas hanya menentukan di sekitar ambang batas. Di chain yang murah Anda dapat mengoreksi selisih yang lebih kecil; di mainnet selisih kecil tidak sepadan dengan biaya transaksinya.
Dua leg, tanpa atomisitas: risiko eksekusi
Arbitrase murni on-chain antara dua pool dapat bersifat atomik: kedua swap berada dalam satu transaksi, dan jika hasilnya tidak menguntungkan, transaksi akan di-revert. Arbitrase CEX-DEX tidak bisa atomik. Satu leg adalah transaksi blockchain, leg lainnya adalah order di matching engine milik sebuah perusahaan. Selalu ada kemungkinan terjadi kesalahan di antara keduanya.
Leg mana yang lebih dulu?
| Urutan | Keunggulan | Risiko |
|---|---|---|
| Swap on-chain dulu, hedging setelah masuk blok | Anda hanya melakukan hedging atas yang benar-benar terisi; tidak perlu hedging untuk swap yang di-revert | Terpapar pasar sejak pengiriman hingga blok dikonfirmasi (hingga satu blok atau lebih) |
| Hedging di CEX dulu, lalu kirim swap | Langsung mengunci harga terpusat | Jika swap tidak masuk blok, di-revert, atau didahului bot lain, Anda memegang posisi yang tidak diinginkan di CEX |
| Keduanya sekaligus | Total paparan paling singkat | Kedua mode kegagalan mungkin terjadi; memerlukan logika penutupan otomatis |
Searcher profesional di chain cepat biasanya mengirim kedua leg hampir bersamaan dan mengelola sisa posisi dengan penutupan otomatis. Apa pun urutannya, Anda memerlukan aturan yang jelas untuk kasus gagal: berapa lama Anda menunggu transaksi masuk blok, pada kerugian berapa Anda menutup leg yang tertinggal, dan bagaimana Anda menghindari mengirim peluang yang sama dua kali.
Lindungi swap itu sendiri
Swap yang dikirim ke mempool publik dapat dilihat dan disalin, atau di-front-run, oleh bot lain. Ada dua perlindungan standar: parameter output minimum agar swap di-revert alih-alih terisi pada harga buruk, dan pengiriman privat (mengirim transaksi atau bundle langsung ke block builder atau melalui relay terlindungi alih-alih mempool publik). Transaksi yang di-revert tetap bisa memakan gas di chain yang memasukkan transaksi gagal ke dalam blok, yang menjadi satu alasan lagi untuk melakukan simulasi sebelum mengirim.
MEV, block builder, dan siapa yang memenangkan perlombaan
Arbitrase CEX-DEX adalah salah satu bentuk MEV (maximal extractable value): keuntungan yang bergantung pada posisi sebuah transaksi di dalam blok. Setiap bot yang melihat selisih ingin menjadi swap pertama setelah harga pool menjadi usang. Produsen blok yang menentukan urutannya, sehingga bot bersaing dengan membayar produsen blok.
- Di mainnet Ethereum, blok disusun oleh builder khusus yang menjalankan lelang untuk urutan transaksi. Searcher mengirim bundle beserta pembayaran kepada builder; penawaran efektif tertinggi cenderung mendapatkan slot pertama. Studi pengukuran arbitrase CEX-DEX di mainnet (misalnya makalah tahun 2025 “Measuring CEX-DEX Extracted Value and Searcher Profitability”) melaporkan bahwa aktivitas ini didominasi oleh sekelompok kecil searcher, beberapa di antaranya memiliki hubungan erat dengan block builder, dan bahwa sebagian besar nilai kotor diteruskan kepada builder dan validator.
- Di rollup, satu sequencer menentukan urutan transaksi. Tergantung chain-nya, urutan ditentukan berdasarkan siapa cepat dia dapat, berdasarkan priority fee, atau dijual melalui lelang untuk keunggulan waktu singkat. Latensi ke sequencer dan kebijakan biaya menentukan siapa yang menang.
- Di chain berthroughput tinggi dengan blok di bawah satu detik, persaingan berkisar pada latensi jaringan, kualitas koneksi ke produsen blok, dan pembayaran sampingan yang digunakan ekosistem chain tersebut untuk prioritas.
Konsekuensi praktisnya: trader independen dengan bot buatan sendiri jarang memenangkan peluang CEX-DEX yang paling terlihat pada pasangan utama. Keunggulan para pemenang adalah kombinasi data pasar bursa terpusat tercepat, koneksi berlatensi rendah ke builder atau sequencer, inventaris besar di kedua sisi, biaya bursa yang sangat rendah dari tingkat volume tinggi, dan dalam beberapa kasus order flow istimewa. Yang tersisa bagi pemain lebih kecil biasanya adalah token long-tail, pool dan chain yang kurang dipantau, serta momen volatilitas ekstrem, yang semuanya membawa risiko lebih besar.
Pilihan chain: Ethereum, rollup, dan chain cepat
Strategi yang sama berperilaku sangat berbeda tergantung di mana pool berada. Tabel ini adalah orientasi umum pada saat penulisan; waktu blok, pasar biaya, dan aturan pengurutan berubah seiring pembaruan, jadi periksa dokumentasi terbaru setiap chain.
| Jenis tempat perdagangan | Interval blok | Cara urutan ditentukan | Konsekuensi umum |
|---|---|---|---|
| Mainnet Ethereum | 12 detik | Lelang builder (bundle dengan pembayaran) | Pool terbesar, gas tertinggi, persaingan ketat; selisih terbentuk selama 12 detik dan diambil oleh penawar tertinggi |
| Rollup Ethereum | Sekitar 0.25 hingga 2 detik, berbeda per rollup | Satu sequencer: siapa cepat dia dapat, priority fee, atau lelang time-boost | Gas sangat rendah, selisih per blok lebih kecil, latensi ke sequencer sangat penting |
| Chain L1 berthroughput tinggi | Di bawah satu detik | Berbasis leader, dengan pembayaran prioritas khusus per chain | Banyak peluang kecil, revert dan spam yang cepat, sangat bergantung pada infrastruktur |
Blok yang lebih pendek mengurangi besarnya setiap kesalahan harga karena pool dikoreksi lebih sering, tetapi menambah jumlah peluang. Gas yang lebih rendah menurunkan zona tanpa transaksi. Keduanya tidak mengubah fakta bahwa biaya pool dan biaya bursa terpusat menetapkan batas bawah bagi setiap transaksi.
Inventaris, penyeimbangan ulang, dan bridge
Karena kedua leg diselesaikan di tempat yang berbeda, Anda membutuhkan modal di kedua sisi sebelum bertransaksi: stablecoin dan token di wallet on-chain, serta aset yang sama di bursa terpusat. Setiap transaksi arbitrase ke arah yang sama menguras satu sisi. Setelah serangkaian transaksi “beli di DEX, jual di CEX”, wallet Anda sebagian besar berisi ETH dan akun bursa Anda sebagian besar berisi USDC.
Penyeimbangan ulang berarti memindahkan dana antara wallet dan bursa: deposit, penarikan, terkadang bridge antar-chain. Setiap transfer memiliki biaya, waktu konfirmasi, dan risiko harga selama dana dalam perjalanan. Kami telah menghitung biaya-biaya tersebut secara rinci dalam biaya penarikan, jaringan, dan waktu transfer untuk arbitrase lintas bursa; perhitungan yang sama berlaku di sini. Aturan praktisnya: bagi perkiraan biaya penyeimbangan ulang dengan jumlah transaksi yang didukung oleh satu kali penyeimbangan ulang, lalu tambahkan ke selisih minimum. Strategi yang terlihat menguntungkan per transaksi bisa merugi setelah penyeimbangan ulang diperhitungkan.
Bridge menambahkan kategori risiko tersendiri: kegagalan smart contract, penarikan yang dihentikan sementara, dan penundaan. Jaga saldo yang di-bridge sekecil yang dimungkinkan strategi.
Langkah demi langkah: mengevaluasi peluang
Sebelum mengotomatiskan apa pun, jalankan setiap kandidat selisih melalui pemeriksaan yang sama. Inilah urutan yang harus dijalankan bot CEX-DEX dalam hitungan milidetik; melakukannya secara manual terlebih dahulu menunjukkan kepada Anda input mana yang penting.
Risiko dan keterbatasan
- Risiko persaingan: pada pasangan utama, selisih biasanya diambil di blok yang sama oleh searcher yang lebih cepat atau memiliki koneksi lebih baik. Perlombaan yang kalah tetap bisa memakan gas.
- Risiko leg: satu leg terisi dan yang lain tidak, sehingga Anda memegang posisi terbuka selama pergerakan yang volatil, yang justru merupakan saat selisih muncul.
- Risiko smart contract: pool, router, atau bridge dapat mengandung bug atau dieksploitasi. Berinteraksilah hanya dengan kontrak yang sudah diaudit dan digunakan secara luas, serta batasi approval.
- Risiko token: token long-tail dapat memiliki pajak transfer, daftar hitam, kontrak yang dihentikan sementara, atau pool palsu dengan nama yang sama. Selisih besar pada token yang tidak dikenal sering kali merupakan jebakan, bukan peluang.
- Risiko bursa: deposit dan penarikan dapat ditangguhkan untuk suatu jaringan, kunci API dapat terkena pembatasan laju, akun dapat ditinjau. Jaga paparan per bursa dalam batas yang sanggup Anda tanggung jika dibekukan.
- Risiko operasional: pengelolaan private key, keandalan node, dan pemantauan adalah bagian dari strategi. Satu kunci yang bocor sudah cukup untuk mengakhirinya.
- Regulasi dan pajak: aturan tentang aktivitas DeFi dan pelaporan banyak transaksi kecil berbeda di setiap negara. Periksa situasi Anda sebelum memperbesar skala.
CEX-DEX atau CEX-CEX: mana yang cocok untuk Anda
Arbitrase CEX-DEX adalah bagian yang sah dan penting dari cara pasar kripto tetap selaras. Namun ini juga salah satu aktivitas paling padat di bidang ini, yang pada pasangan utama didominasi oleh tim dengan hubungan ke builder dan inventaris besar. Jika Anda sedang memilih dari mana memulai, bandingkan secara jujur dengan arbitrase antar-bursa terpusat:
| Aspek | CEX-DEX | CEX-CEX |
|---|---|---|
| Di mana harga berbeda | Pool tertinggal dari pasar order book di antara blok | Bursa dan feed-nya bereaksi terhadap pergerakan dengan kecepatan berbeda |
| Biaya utama | Biaya pool, dampak harga, gas, pembayaran untuk posisi di blok | Biaya trading, spread, slippage, transfer antar-bursa |
| Atomik? | Tidak: leg blockchain ditambah leg bursa | Tidak: dua order bursa, tetapi keduanya di matching engine yang cepat |
| Infrastruktur | Node, relay privat, keamanan wallet, API bursa | API bursa, feed cepat, server di dekat bursa |
| Siapa pesaingnya | Searcher MEV yang terhubung dengan builder | Perusahaan arbitrase dan market making, bot ritel |
Perangkat kripto BJF Trading Group bekerja di sisi terpusat: pemindai arbitrase kripto gratis menampilkan perbedaan harga antar-bursa terpusat secara real time, dan VIP Crypto Arbitrage menjalankan arbitrase satu leg dan arbitrase hedging di lebih dari 50 bursa spot dan futures terpusat melalui API asli masing-masing bursa. Perangkat ini tidak bertransaksi terhadap pool DEX. Untuk gambaran lebih luas tentang strategi lintas bursa, lihat ikhtisar arbitrase kripto kami; untuk alternatif delta-netral yang tidak bergantung pada kemenangan dalam perlombaan blok, panduan arbitrase funding rate dan perdagangan basis spot-futures membahas angka-angkanya.
Lihat dulu selisih harga nyata antar-bursa
Sebelum Anda membangun infrastruktur untuk arbitrase apa pun, amati seberapa sering selisih muncul, seberapa besar selisih itu setelah biaya, dan berapa lama bertahan. Pemindai gratis menampilkannya secara langsung untuk bursa terpusat.
Dapatkan Crypto Arbitrage Scanner gratisSoftware VIP Crypto Arbitrage
Scanner arbitrase gratis + kursus email singkat
Dapatkan tautan scanner gratis dan beberapa email singkat dan praktis dari Boris: arti sebenarnya selisih harga setelah biaya, cara menguji strategi sebelum mempertaruhkan uang sungguhan, dan alat mana yang cocok untuk pasar Anda. Tanpa janji berlebihan. Email dikirim dalam bahasa Inggris.
FAQ
Apa itu arbitrase CEX-DEX?
Arbitrase CEX-DEX adalah membeli token di pool bursa terdesentralisasi dan menjualnya di bursa terpusat, atau sebaliknya, ketika harganya berbeda lebih besar daripada total biaya. Harga pool hanya berubah ketika seseorang melakukan swap, sehingga tertinggal dari pasar terpusat, dan pelaku arbitrase menyelaraskannya kembali.
Apakah arbitrase CEX-DEX masih menguntungkan?
Bagi sejumlah kecil searcher spesialis, ya, tetapi pada pasangan utama sebagian besar nilai kotornya habis untuk biaya pool, dampak harga, gas, dan pembayaran kepada block builder. Trader independen kebanyakan menemukan sisa keunggulan pada pool dan chain yang kurang dipantau, di mana risiko token dan kontrak lebih tinggi.
Seberapa besar selisih harga yang dibutuhkan untuk arbitrase pool DEX?
Setidaknya sebesar biaya pool ditambah biaya bursa terpusat, dan lebih besar lagi untuk menutup gas, slippage hedging, dan biaya posisi di blok. Pada pool 0.3% dengan biaya bursa 0.05%, selisih di bawah sekitar 0.4% biasanya sama sekali tidak dapat ditransaksikan.
Mengapa selisih 1% tidak sama dengan keuntungan 1%?
Karena swap Anda sendiri menggerakkan harga pool sepanjang kurvanya, dan biaya pool dikenakan pada input. Pada pool contoh kami, selisih 1% pada transaksi optimal sekitar 24,400 USDC menghasilkan sekitar 85 USDC kotor, sekitar 0.35%, sebelum biaya eksternal apa pun.
Apakah arbitrase CEX-DEX dapat menggunakan flash loan?
Tidak untuk keseluruhan transaksi. Flash loan harus dilunasi dalam transaksi yang sama, sedangkan leg bursa terpusat terjadi di luar blockchain. Flash loan cocok untuk arbitrase murni on-chain antar-pool; arbitrase CEX-DEX memerlukan inventaris Anda sendiri di kedua sisi.
Dalam arbitrase CEX-DEX, leg mana yang dijalankan lebih dulu?
Keduanya bisa. Melakukan swap lebih dulu berarti Anda hanya melakukan hedging atas yang terisi, tetapi menanggung risiko pasar sampai blok dikonfirmasi; melakukan hedging lebih dulu mengunci harga, tetapi menyisakan posisi jika swap gagal. Sebagian besar sistem otomatis mengirim keduanya dengan cepat dan menutup leg yang tertinggal berdasarkan aturan.
Apakah software BJF bertransaksi di bursa terdesentralisasi?
Tidak. Perangkat arbitrase kripto BJF bekerja dengan bursa terpusat melalui API mereka. Pemindai gratis dan VIP Crypto Arbitrage mencakup perbedaan harga antar-bursa terpusat.
Artikel ini bersifat edukatif dan bukan merupakan nasihat keuangan. Contoh numerik menggunakan model pool dan asumsi yang dinyatakan; grafik dan angka yang ditandai ilustratif bukan merupakan hasil pengukuran dari bursa, pool, atau trader tertentu. Biaya, waktu blok, dan aturan pengurutan berubah dari waktu ke waktu.
