Arbitrase Cash-and-Carry di Kripto: Trading Basis Spot–Futures Dijelaskan dengan Angka Oktober 28, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Arbitrase Cash-and-Carry di Kripto: Trading Basis Spot–Futures Dijelaskan dengan Angka
Ketika futures bitcoin kuartalan diperdagangkan di atas harga spot, Anda dapat membeli koinnya, menjual futures, dan mengunci selisihnya. Itulah arbitrase cash-and-carry. Kedengarannya bebas risiko, dan risiko harganya memang terlindung (hedged), tetapi imbal hasil sebenarnya bergantung pada biaya, struktur margin, biaya modal Anda, dan apa yang terjadi pada posisi short jika pasar naik 30%. Panduan ini membahas seluruh transaksi lengkap dengan angka.
- Apa itu arbitrase cash-and-carry
- Basis, contango, dan backwardation
- Contoh perhitungan BTC
- Mengapa basis ada
- Futures berjangka vs funding perpetual
- Kontrak linear vs inverse: keputusan margin
- Biaya, titik impas, dan hurdle rate Anda
- Langkah demi langkah: menjalankan transaksi
- Keluar lebih awal, menahan hingga jatuh tempo, dan rolling
- Risiko yang tersisa setelah hedging
- Kesalahan umum
- Pemantauan dan otomatisasi
- Pertanyaan yang Sering Diajukan
Apa itu arbitrase cash-and-carry
Jawaban singkat: arbitrase cash-and-carry berarti membeli aset di pasar spot dan pada saat yang sama menjual kontrak futures atas aset yang sama yang diperdagangkan pada harga lebih tinggi. Kedua posisi saling menetralkan risiko harga. Saat jatuh tempo, harga futures konvergen ke harga spot, sehingga selisih yang Anda kunci saat masuk (basis) menjadi laba kotor Anda, apa pun pergerakan koin di antaranya.
Namanya berasal dari pasar komoditas tradisional: Anda membayar tunai (cash) untuk barang fisik dan membawanya (carry: menyimpan, mengasuransikan, membiayainya) hingga tanggal penyerahan futures. Di kripto tidak ada gudang, tetapi tetap ada biaya carry: modal yang terikat pada koin, margin untuk posisi short, biaya trading, dan risiko menyimpan dana di exchange.
Cash-and-carry adalah transaksi market-neutral berbasis nilai relatif. Transaksi ini tidak berusaha menebak ke mana arah bitcoin. Ia memperoleh imbal hasil yang dibayar pasar kepada siapa pun yang bersedia menjual futures kepada pembeli berleverage. Itulah sebabnya strategi ini populer di kalangan dana investasi dan treasury desk, dan mengapa imbal hasilnya menyusut ketika terlalu banyak modal mengejarnya.
Jika Anda baru mengenal instrumennya, mulailah dengan penjelasan kami tentang perbedaan futures dengan pasar spot. Panduan ini mengasumsikan Anda sudah memahami apa itu kontrak futures dan margin.
Basis, contango, dan backwardation
Basis adalah selisih antara harga futures dan harga spot. Trader menyatakannya dengan tiga cara:
Disetahunkan secara sederhana (tanpa bunga majemuk), seperti yang digunakan sebagian besar dashboard. Angka majemuk sedikit lebih tinggi.
Ketika futures diperdagangkan di atas spot, pasar berada dalam kondisi contango. Ini adalah kondisi normal di kripto, karena sebagian besar trader yang menggunakan futures menginginkan eksposur long berleverage. Cash-and-carry membutuhkan contango.
Ketika futures diperdagangkan di bawah spot, pasar berada dalam kondisi backwardation. Ini terjadi setelah crash, saat deleveraging paksa, atau ketika meminjam koin itu mahal. Secara teori Anda dapat menjalankan transaksi sebaliknya (short spot, beli futures), tetapi short spot kripto mengharuskan meminjam koin dengan margin, yang sering kali terbatas dan mahal. Sebagian besar praktisi cukup menunggu contango kembali.
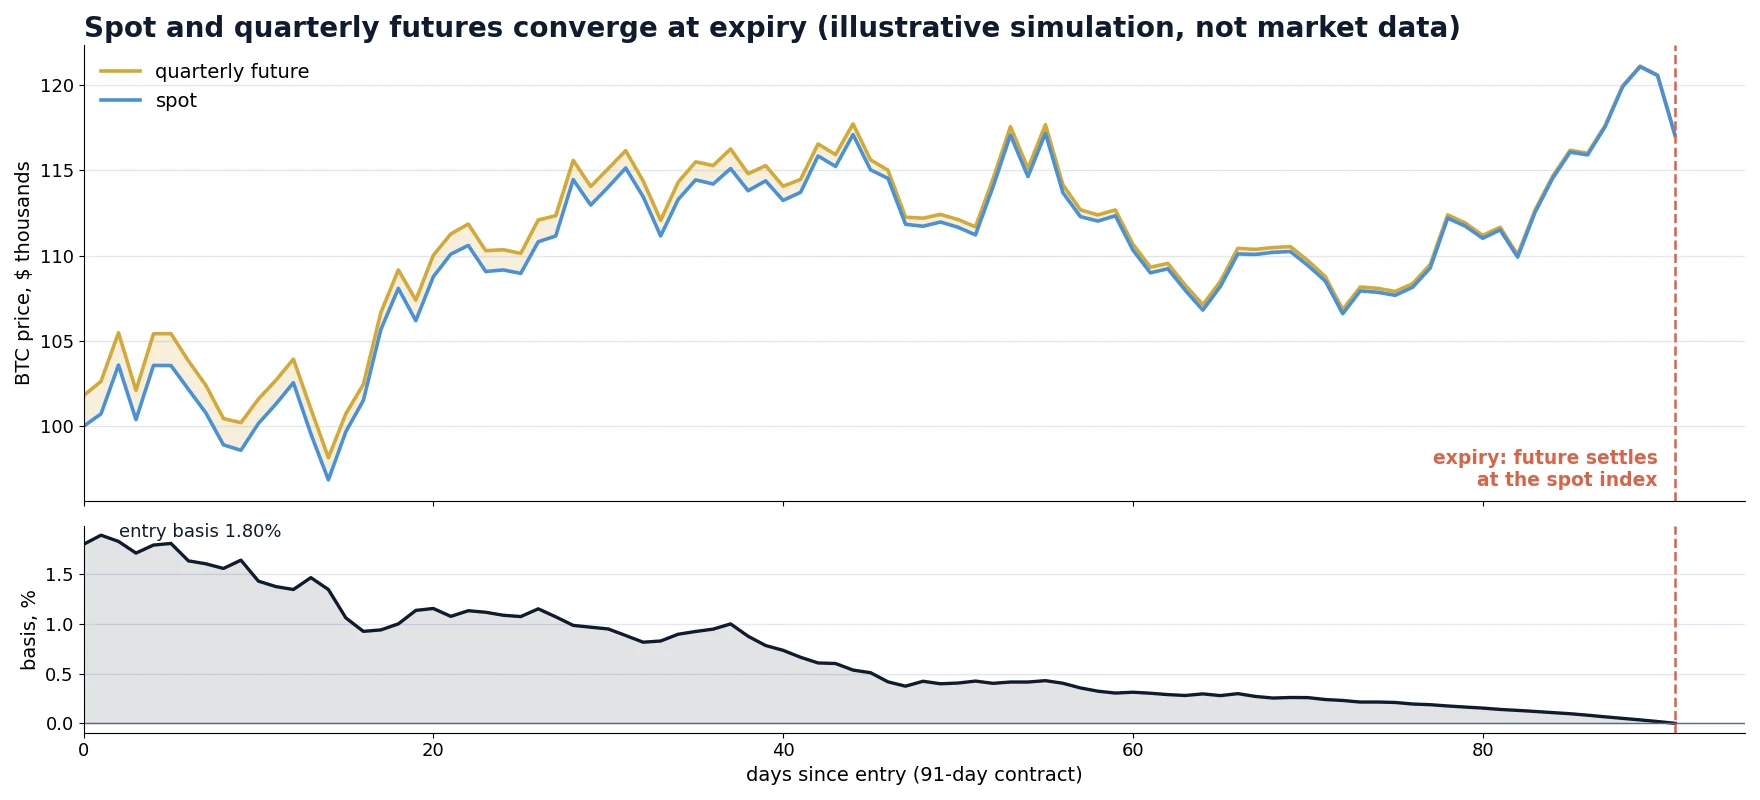
Sifat kuncinya adalah konvergensi: futures berjangka diselesaikan terhadap indeks spot saat jatuh tempo, sehingga basis harus turun ke nol pada tanggal jatuh tempo. Sebelum itu basis bergerak bebas: bisa melebar, menyempit, atau sesaat menjadi negatif. Konvergensi adalah satu-satunya titik di mana hasilnya pasti.
Contoh perhitungan BTC
Semua harga di bawah ini adalah angka bulat ilustratif yang dipilih agar perhitungannya mudah diikuti, bukan kutipan harga dari hari tertentu.
- Harga spot BTC: $100,000
- Futures BTC kuartalan, 91 hari hingga jatuh tempo: $101,800
- Basis: $1,800 = 1.80%, disetahunkan 7.22%
- Ukuran transaksi: 1 BTC long spot, 1 BTC short futures (margin USDT)
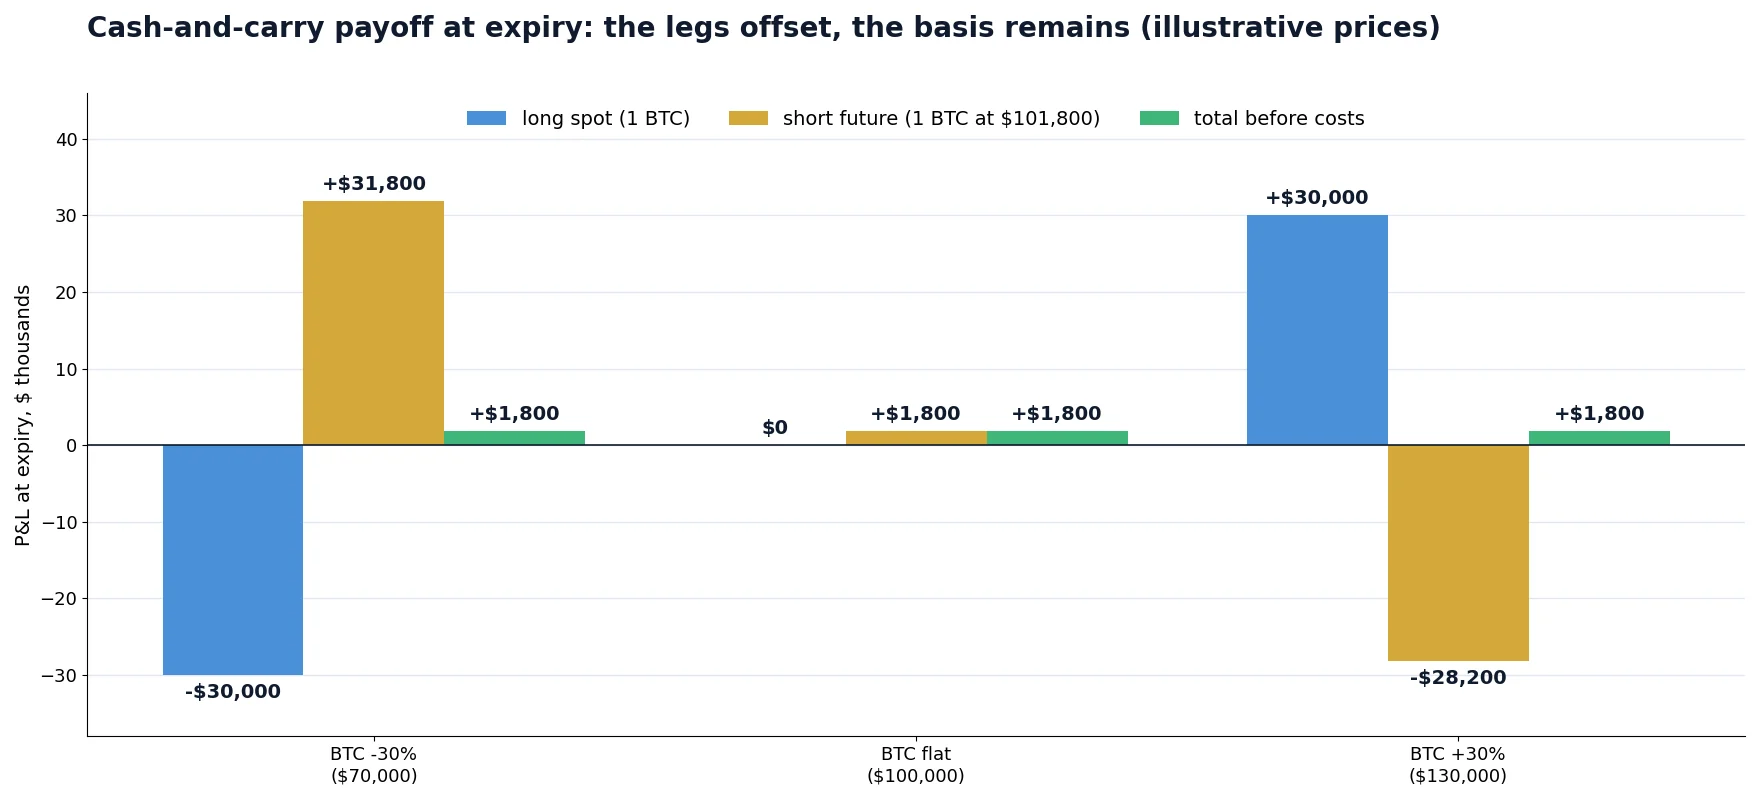
Saat jatuh tempo, futures diselesaikan pada harga spot, berapa pun harganya. Inilah yang terjadi dalam tiga kondisi pasar yang sangat berbeda:
| BTC saat jatuh tempo | L/R posisi spot | L/R short futures | Total sebelum biaya |
|---|---|---|---|
| $70,000 (−30%) | −$30,000 | +$31,800 | +$1,800 |
| $100,000 (datar) | $0 | +$1,800 | +$1,800 |
| $130,000 (+30%) | +$30,000 | −$28,200 | +$1,800 |
Sekarang biayanya. Asumsikan biaya taker 0.10% di spot dan 0.05% di futures, dibayar saat masuk dan saat keluar. Biaya masuk sekitar $100 + $51, biaya keluar kurang lebih sama, sehingga biaya pulang-pergi sekitar $300 (0.30%). Laba bersih: sekitar $1,500.
Berapa modal yang dibutuhkan? Koin spot seharga $100,000. Short futures membutuhkan margin; pada leverage 3x itu sekitar $33,900 USDT. Total modal: sekitar $133,900. Imbal hasilnya $1,500 / $133,900 = 1.12% untuk 91 hari, atau sekitar 4.5% per tahun. Basis yang tertera adalah 7.22%; imbal hasil realistis atas modal mendekati 4.5%. Selisih antara imbal hasil yang tertera dan imbal hasil bersih inilah hal utama yang dilewatkan sebagian besar panduan cash-and-carry.
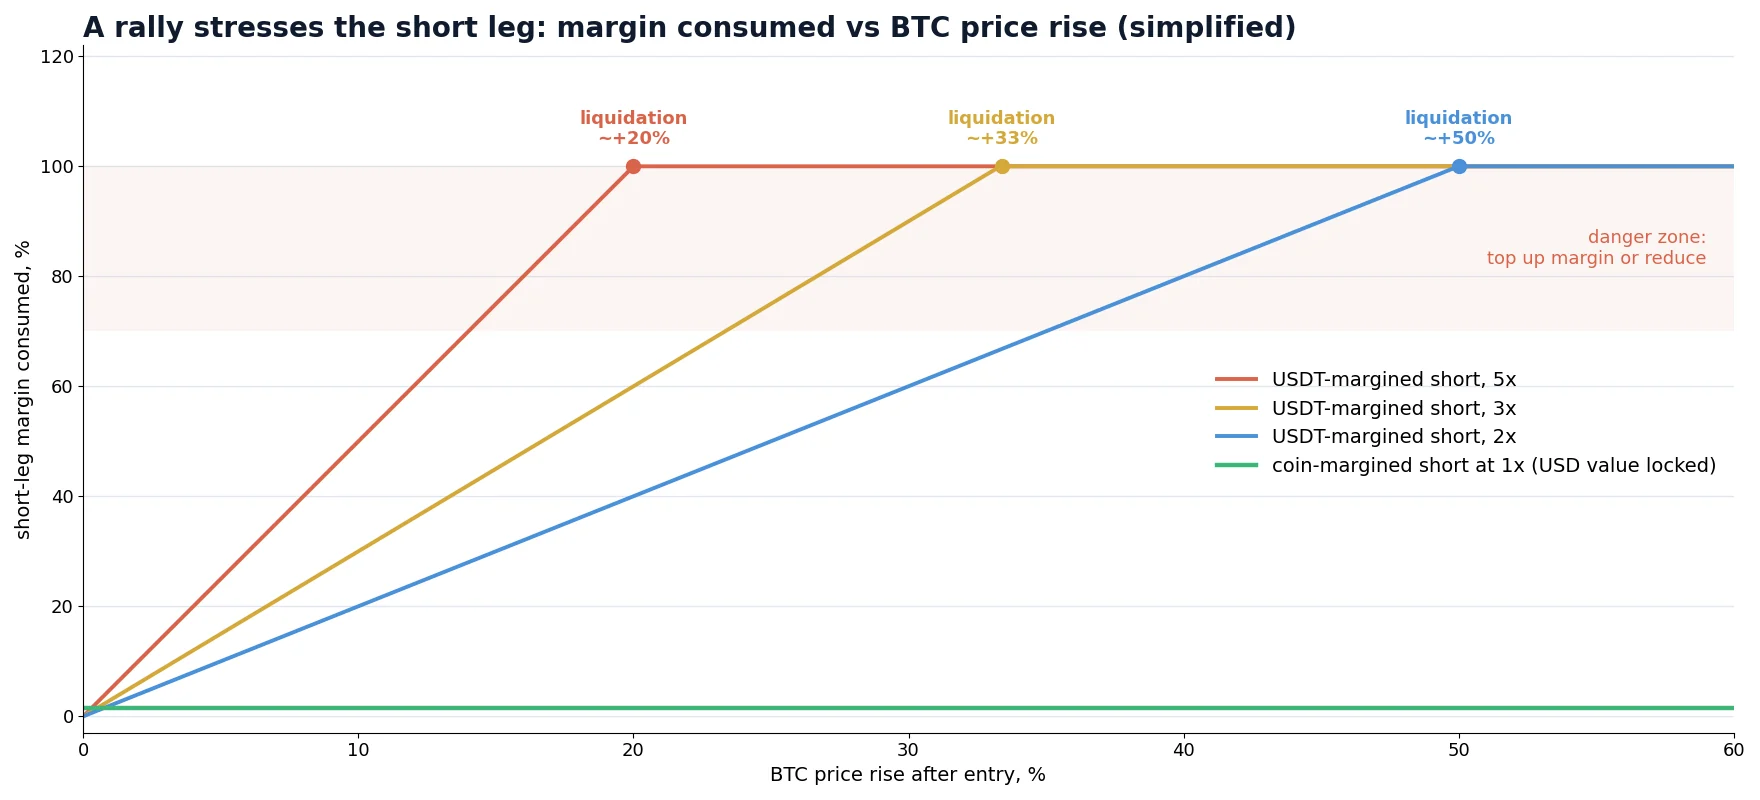
Baris +30% juga menyembunyikan masalah. Short futures rugi $28,200 dari margin $33,900. Pada leverage 3x, harga likuidasi kira-kira 33% di atas harga masuk, sehingga posisi tersebut nyaris terlikuidasi, padahal transaksi secara keseluruhan terlindung sempurna. Kami akan membahasnya lagi di bagian margin, karena hal ini menentukan apakah cash-and-carry menjadi transaksi yang tenang atau penuh tekanan.
Mengapa basis ada
Jika transaksinya terlindung, mengapa pasar membayarnya? Karena seseorang harus mengambil sisi berlawanan dari permintaan berleverage, dan layanan itu ada harganya. Pendorong utamanya:
- Permintaan posisi long berleverage. Membeli futures hanya membutuhkan margin. Pada fase bullish, spekulan mendorong harga futures naik, dan basis melebar.
- Modal arbitrase yang langka. Untuk menutup selisih, arbitrageur harus mendanai pembelian spot penuh ditambah margin. Ketika modal langka atau mahal, selisih tetap terbuka.
- Biaya uang. Di pasar tradisional, basis yang wajar kira-kira sama dengan suku bunga. Di kripto, “suku bunga” adalah apa yang bisa dihasilkan dolar dan stablecoin di tempat lain. Ketika imbal hasil dolar AS bebas risiko tinggi, basis harus lebih tinggi untuk menarik modal.
- Risiko exchange dan kustodian. Kedua posisi biasanya berada di exchange. Sebagian basis merupakan kompensasi atas risiko pihak lawan tersebut.
Hasilnya, basis bergerak mengikuti sentimen pasar. Pada fase bull yang kuat, basis tahunan di exchange utama berulang kali melampaui 15–20% selama berminggu-minggu; di pasar yang sepi atau bearish, basis turun ke satu digit rendah, terkadang di bawah suku bunga bebas risiko, dan sesekali masuk ke backwardation. Karena itu transaksi ini bersifat siklis: titik masuk terbaik datang di pasar yang euforia, tepat ketika memegang posisi terlindung terasa paling tidak menarik.
Sejak ETF bitcoin spot AS diluncurkan pada 2024, sebagian besar versi teregulasi dari transaksi ini berjalan di CME: dana investasi membeli saham ETF dan melakukan short futures CME. Hal itu membawa lebih banyak modal ke transaksi ini dan menjadi salah satu alasan basis di venue teregulasi menyempit dibandingkan tahun-tahun awal kripto.
Futures berjangka vs funding perpetual
Kripto memiliki cara kedua untuk memperoleh premi yang sama: perpetual futures. Perpetual tidak pernah jatuh tempo, sehingga tidak dapat konvergen. Sebagai gantinya, exchange menjaganya tetap dekat dengan spot melalui pembayaran funding berkala antara posisi long dan short. Long spot ditambah short perpetual juga disebut cash-and-carry, dan dibahas secara rinci dalam panduan arbitrase funding rate kami. Kedua versi berperilaku berbeda:
| Futures berjangka (basis) | Perpetual (funding) | |
|---|---|---|
| Imbal hasil diketahui saat masuk? | Ya, jika ditahan hingga jatuh tempo | Tidak, diatur ulang setiap interval funding |
| Cara Anda dibayar | Konvergensi saat jatuh tempo (atau lebih awal, ketika Anda menutup posisi) | Pembayaran funding setiap 8 jam (1–4 jam di beberapa venue) |
| Bisakah imbal hasil menjadi negatif? | Tidak jika ditahan hingga jatuh tempo; hanya mark-to-market di antaranya | Ya, funding negatif berarti posisi short yang membayar |
| Keluar | Tahan hingga jatuh tempo, tutup lebih awal, atau roll | Kapan saja |
| Likuiditas | Lebih rendah, terkonsentrasi pada BTC dan ETH | Pasar terdalam di kripto, banyak altcoin |
| Paling cocok untuk | Mengunci imbal hasil yang pasti selama satu kuartal | Posisi fleksibel yang sering diseimbangkan ulang |
Banyak desk menjalankan keduanya dan memindahkan modal ke mana pun yang membayar lebih untuk risikonya. Aturan praktisnya: ketika basis tahunan pada kontrak kuartalan berikutnya jelas lebih tinggi daripada rata-rata funding rate yang Anda perkirakan untuk periode yang sama, futures berjangka adalah posisi short yang lebih baik, karena mengunci imbal hasil. Untuk memperkirakan hasil funding dalam satuan yang sama, gunakan kalkulator APR dan titik impas funding rate kami.
Kontrak linear vs inverse: keputusan margin
Exchange kripto mencatatkan dua jenis futures berjangka, dan pilihan di antaranya mengubah ekonomi cash-and-carry lebih besar daripada diskon biaya apa pun.
Futures linear (margin USDT atau USDC)
Margin dan laba dalam stablecoin. Mudah dipahami, tetapi koin spot dan margin berada di kantong yang terpisah. Jika BTC naik, short futures kehilangan stablecoin sementara keuntungannya berada di koin spot Anda. Posisi dapat terlikuidasi meskipun hedge secara keseluruhan menguntungkan. Untuk menghindarinya, Anda menggunakan leverage rendah (lebih banyak modal menganggur, imbal hasil lebih rendah) atau memindahkan keuntungan dari sisi spot ke margin futures saat harga naik.
Perkiraan jarak likuidasi untuk short isolated pada berbagai tingkat leverage, sebelum memperhitungkan detail margin pemeliharaan:
| Leverage short | Margin untuk 1 BTC pada $101,800 | Likuidasi kira-kira pada | Total modal (spot + margin) |
|---|---|---|---|
| 1x | $101,800 | sangat jauh (harga harus naik sekitar dua kali lipat) | ~$201,800 |
| 2x | $50,900 | ~+49% | ~$150,900 |
| 3x | $33,900 | ~+33% | ~$133,900 |
| 5x | $20,400 | ~+19% | ~$120,400 |
Futures inverse (margin koin)
Di sini kontrak dikutip dalam dolar tetapi margin dan penyelesaiannya dalam koin itu sendiri. Ini memungkinkan versi transaksi yang elegan: setorkan BTC yang Anda beli sebagai jaminan dan short futures inverse senilai dolar yang sama dengan harga futures (dalam contoh kita, kontrak senilai $101,800 per 1 BTC).
Sesuatu yang berguna terjadi. Ketika BTC naik, posisi short kehilangan BTC tetapi setiap BTC yang tersisa bernilai lebih banyak dolar; ketika BTC turun, posisi short mendapatkan BTC. Nilai dolar akun tetap sekitar $101,800 dan leverage efektif tetap mendekati 1x. Tidak ada kantong margin terpisah dan tidak ada harga likuidasi yang realistis. Saat jatuh tempo Anda memegang $101,800 / ST BTC, bernilai $101,800 berapa pun harga ST.
Modal yang dibutuhkan: hanya $100,000 untuk koin. Basis $1,800 yang sama, biaya $300 yang sama, sehingga imbal hasilnya $1,500 / $100,000 = 1.5% untuk 91 hari, sekitar 6.0% per tahun dibandingkan 4.5% dengan pengaturan linear 3x.
Biaya, titik impas, dan hurdle rate Anda
Sebuah basis hanya layak diambil jika mengalahkan tiga hal: biaya trading, risiko yang tetap Anda tanggung, dan apa yang dihasilkan modal yang sama tanpa usaha sama sekali. Daftarkan setiap biaya sebelum Anda masuk:
- Biaya trading pada empat eksekusi (beli spot, jual futures, dan kedua penutupan). Order maker memangkasnya secara signifikan tetapi menambah risiko satu posisi terisi tanpa yang lain.
- Slippage pada posisi yang kurang likuid, biasanya futures berjangka. Periksa kedalaman order book untuk ukuran Anda, bukan hanya harga teratas.
- Biaya penyelesaian atau penyerahan jika Anda menahan hingga jatuh tempo (tergantung venue, sering kali kecil).
- Biaya transfer jika spot dan futures berada di exchange berbeda: biaya penarikan, biaya jaringan, dan waktu. Lihat rincian kami tentang biaya penarikan dan waktu transfer kripto.
- Biaya peluang: apa yang akan dihasilkan dolar Anda di surat utang pemerintah jangka pendek atau tempat berisiko rendah lainnya. Inilah hurdle rate Anda.
Titik impas dalam satuan tahunan itu sederhana: biaya pulang-pergi dalam % × 365 / hari. Dengan biaya 0.30% pada kontrak 91 hari, hasilnya sekitar 1.2% per tahun. Kuartal dengan basis 7.22% karena itu menghasilkan bersih sekitar 6.0% pada pengaturan inverse dan 4.5% pada pengaturan linear 3x. Jika hurdle rate Anda, misalnya, 4% per tahun, transaksi linear hampir tidak sebanding dengan risiko dan usahanya, sedangkan transaksi inverse menyisakan margin sekitar dua poin persentase.
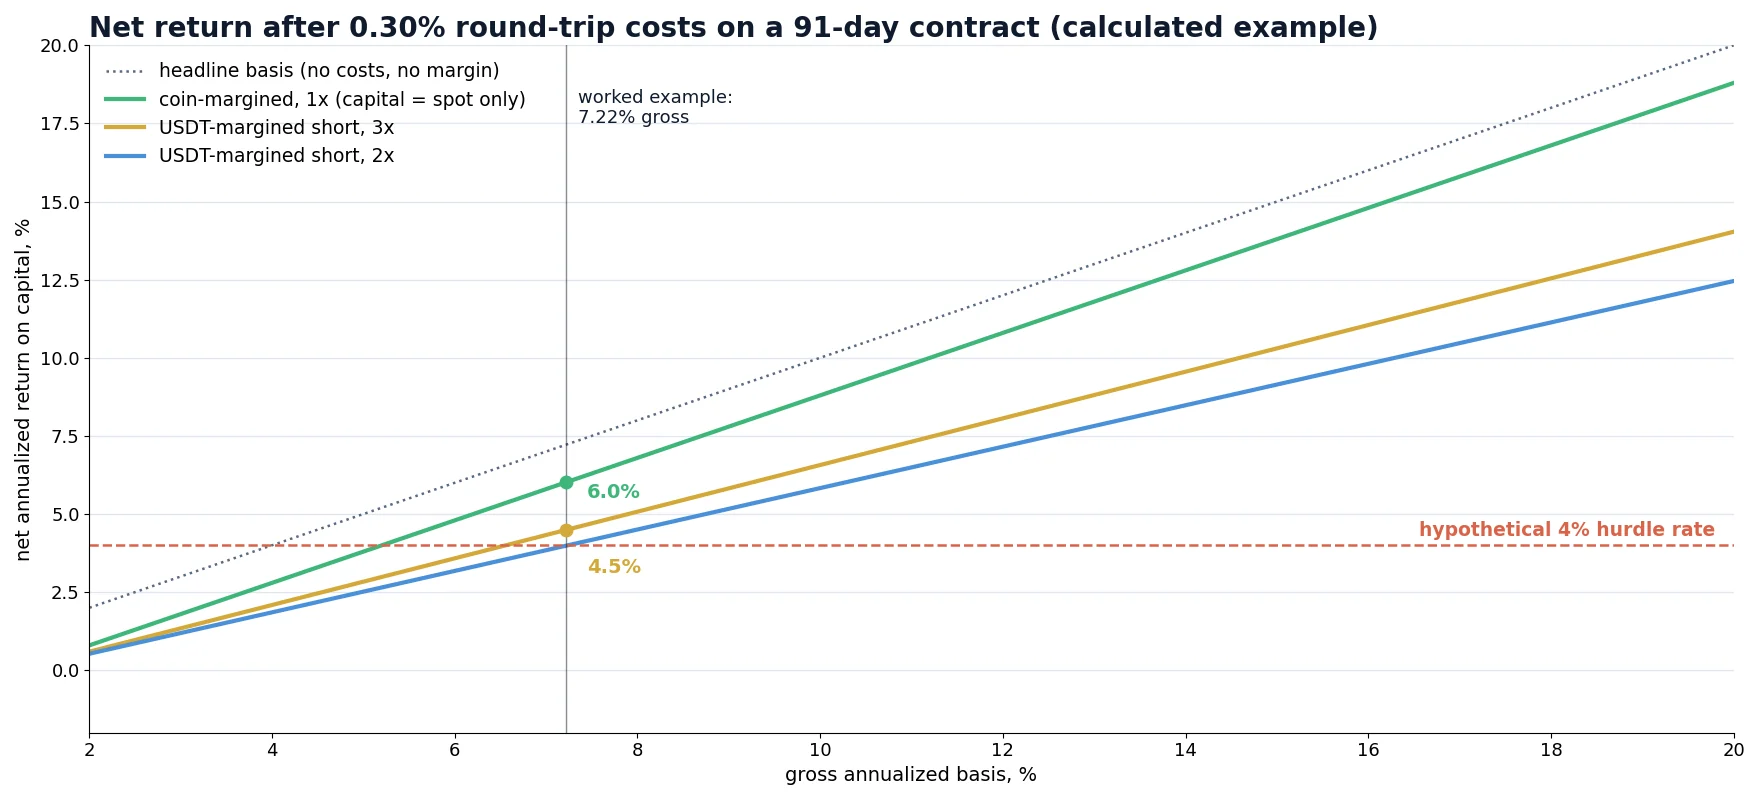
Grafik ini menunjukkan mengapa begitu banyak trader kecewa: di bawah sekitar 6.5% basis kotor tahunan, transaksi margin USDT dengan leverage yang wajar hampir tidak mengalahkan deposito bebas risiko pada hurdle tersebut. Transaksi menjadi menarik ketika basis jauh di atas hurdle, yang dalam praktiknya berarti pasar yang bullish dan berleverage.
Langkah demi langkah: menjalankan transaksi
Keluar lebih awal, menahan hingga jatuh tempo, dan rolling
Menahan hingga jatuh tempo bukan satu-satunya pilihan, dan sering kali bukan yang terbaik.
Menutup lebih awal saat basis runtuh
Misalkan Anda masuk pada basis 1.80% dengan sisa 91 hari. Empat puluh lima hari kemudian pasar mendingin dan basis hanya 0.40% dengan sisa 46 hari. Jika Anda menutup kedua posisi sekarang, Anda telah memperoleh 1.40% dalam 45 hari, sekitar 11.4% per tahun sebelum biaya. Menahan hingga jatuh tempo akan menghasilkan sisa 0.40% selama 46 hari, sekitar 3.2% per tahun, yang kemungkinan di bawah hurdle rate Anda. Tutup posisi, dan siapkan modal untuk peluang berikutnya. Biaya keluar tambahan adalah harga dari opsi tersebut, jadi perhitungkanlah.
Menghadapi pelebaran sementara
Hal sebaliknya juga terjadi: basis melebar dari 1.80% menjadi 3% setelah masuk. Posisi Anda menunjukkan kerugian mark-to-market, karena futures yang Anda short naik lebih cepat daripada spot. Tidak ada yang rusak. Jika Anda menahan hingga jatuh tempo, konvergensi tetap memberikan 1.80% semula. Bahayanya hanya masalah margin pada short linear, yang menjadi alasan lain untuk menjaga leverage tetap rendah.
Rolling ke kuartal berikutnya
Sebelum jatuh tempo Anda dapat menutup short yang akan berakhir dan membuka short pada kontrak kuartalan berikutnya, sambil tetap memegang koin spot. Ini disebut calendar roll. Lakukan hanya jika basis tahunan kontrak berikutnya masih melampaui hurdle Anda; jika tidak, biarkan posisi diselesaikan dan tetap dalam bentuk kas.
Risiko yang tersisa setelah hedging
Cash-and-carry menghilangkan risiko harga, bukan semua risiko. Berikut risiko yang benar-benar merugikan orang:
| Risiko | Apa yang terjadi | Cara membatasinya |
|---|---|---|
| Likuidasi posisi short | Kenaikan harga menghabiskan margin futures sementara keuntungan berada di sisi spot; hedge runtuh pada saat terburuk | Margin koin 1x, atau leverage rendah ditambah peringatan dan rencana penambahan margin |
| Exchange / pihak lawan | Kebangkrutan, penarikan dibekukan, atau peretasan; hedge tidak berarti jika Anda tidak dapat menarik uang Anda | Venue besar dan mapan; sebarkan modal; jangan mengejar basis sedikit lebih tinggi di exchange yang lemah |
| Auto-deleveraging (ADL) | Dalam pergerakan ekstrem, exchange dapat menutup paksa posisi yang menguntungkan, misalnya short Anda saat crash, sehingga koin spot tidak terlindung | Pantau indikator ADL; lakukan hedge ulang segera jika posisi ditutup |
| Ketidaksesuaian penyelesaian | Futures diselesaikan pada harga indeks rata-rata; Anda menjual spot pada harga berbeda | Jual spot secara bertahap selama jendela penyelesaian |
| Risiko leg saat masuk dan keluar | Satu posisi terisi, yang lain tidak, dan harga bergerak | Order simultan, potongan kecil, ukuran dibatasi oleh order book yang lebih tipis |
| Risiko stablecoin | Posisi dengan margin USDT atau USDC terpapar risiko depeg | Gunakan stablecoin yang bereputasi; pertimbangkan kontrak margin koin |
| Akses dan pajak | Beberapa venue tidak tersedia di negara Anda; keuntungan spot dan futures mungkin dikenakan pajak berbeda | Periksa kelayakan di setiap venue; konsultasikan dengan penasihat pajak sebelum memperbesar skala |
Kesalahan umum
- Menyebut basis sebagai imbal hasil. Imbal hasil dihitung atas seluruh modal yang digunakan, termasuk margin, setelah semua biaya. Sebagian besar waktu, angkanya jauh di bawah basis yang tertera.
- Menggunakan leverage tinggi pada short untuk “meningkatkan” imbal hasil. Hal ini meningkatkan imbal hasil di atas kertas dan mengubah transaksi terlindung menjadi risiko likuidasi.
- Membandingkan imbal hasil dengan nol, bukan dengan hurdle rate. Imbal hasil terlindung 5% tidak menarik jika kas menghasilkan 4% tanpa risiko exchange.
- Mengabaikan mekanisme penyelesaian. Menjual spot beberapa jam sebelum atau sesudah jendela penyelesaian membuka kembali risiko harga pada hari terakhir.
- Mencampuradukkan jumlah koin dan nilai nosional dolar pada kontrak inverse. Tentukan ukuran short inverse dalam dolar pada harga futures, bukan dalam koin.
- Lupa bahwa kedua posisi berada di exchange. Risiko harga terlindung; risiko kegagalan venue tidak.
Pemantauan dan otomatisasi
Satu posisi cash-and-carry hanya membutuhkan spreadsheet: harga spot dan futures, hari hingga jatuh tempo, biaya, margin. Ini menjadi pekerjaan operasional begitu Anda membandingkan beberapa venue dan kontrak, bereaksi terhadap keruntuhan basis, atau menggabungkan futures berjangka dengan peluang perpetual dan lintas exchange. API exchange memberi Anda semua yang dibutuhkan; panduan kami tentang API exchange kripto untuk arbitrase membahas batas rate, feed WebSocket, dan penanganan order.
Premi yang sama muncul di beberapa tempat, dan alat BJF mencakup bagian-bagian terkaitnya. Funding Rate scanner membandingkan funding perpetual di berbagai exchange, sehingga Anda dapat melihat apakah perpetual atau futures berjangka yang membayar lebih untuk risiko yang sama. Crypto Arbitrage Scanner gratis melacak selisih harga lintas exchange. Untuk gambaran umum strategi, mulailah dengan panduan arbitrase kripto.
Bandingkan premi sebelum Anda menguncinya
Sebelum Anda mengunci basis kuartalan, periksa berapa funding perpetual yang dibayarkan untuk koin yang sama di berbagai exchange. Jika funding lebih tinggi dan stabil, perpetual mungkin menjadi posisi short yang lebih baik; jika lebih rendah atau tidak menentu, futures berjangka mengunci imbal hasil yang pasti.
Scanner arbitrase gratis + kursus email singkat
Dapatkan tautan scanner gratis dan beberapa email singkat dan praktis dari Boris: arti sebenarnya selisih harga setelah biaya, cara menguji strategi sebelum mempertaruhkan uang sungguhan, dan alat mana yang cocok untuk pasar Anda. Tanpa janji berlebihan. Email dikirim dalam bahasa Inggris.
Pertanyaan yang Sering Diajukan
Apakah arbitrase cash-and-carry di kripto bebas risiko?
Tidak. Strategi ini menghilangkan risiko harga koin, karena posisi long spot dan short futures saling mengimbangi, tetapi Anda tetap menanggung risiko exchange dan pihak lawan, risiko likuidasi pada posisi short, risiko stablecoin pada kontrak margin USDT, risiko eksekusi saat membuka dan menutup posisi, serta biaya peluang modal.
Berapa basis tahunan yang baik untuk cash-and-carry BTC?
Tidak ada angka pasti. Bandingkan imbal hasil bersih atas seluruh modal, setelah biaya, dengan suku bunga bebas risiko Anda. Dengan biaya pulang-pergi 0.30% pada kontrak 91 hari, biaya saja memakan sekitar 1.2% per tahun; pengaturan margin USDT dengan 3x membutuhkan basis kotor sekitar 6.5% untuk menghasilkan kira-kira 4% atas modal, sedangkan pengaturan margin koin membutuhkan lebih sedikit.
Apa perbedaan antara cash-and-carry dan arbitrase funding rate?
Keduanya memegang spot dan melakukan short pada derivatif. Cash-and-carry dengan futures berjangka mengunci basis yang diketahui dan direalisasikan melalui konvergensi saat jatuh tempo. Arbitrase funding rate menggunakan perpetual futures yang tidak pernah jatuh tempo dan memperoleh pembayaran funding berkala, yang berubah setiap interval dan dapat menjadi negatif.
Bisakah melakukan cash-and-carry dengan perpetual futures?
Ya. Long spot ditambah short perpetual juga sering disebut cash-and-carry, tetapi pendapatannya berasal dari pembayaran funding, bukan dari konvergensi, sehingga imbal hasilnya tidak diketahui sebelumnya. Banyak desk membandingkan keduanya dan menggunakan mana pun yang membayar lebih untuk risiko yang sama.
Apa yang terjadi jika harga bitcoin naik tajam selama transaksi?
Posisi spot untung dan posisi short futures rugi dalam jumlah yang kurang lebih sama, sehingga hedge tetap bertahan. Bahayanya ada pada margin: pada short dengan margin USDT, kerugian mengurangi margin futures Anda dan dapat menyebabkan likuidasi jika leverage terlalu tinggi. Short dengan margin koin yang ukurannya disesuaikan dengan harga futures menjaga leverage efektif mendekati 1x.
Apakah saya harus menahan posisi hingga jatuh tempo?
Tidak. Jika basis runtuh lebih awal, Anda dapat menutup kedua posisi dan mempertahankan sebagian besar laba dalam waktu lebih singkat. Menahan hingga jatuh tempo hanya menjamin konvergensi; itu tidak selalu merupakan penggunaan modal yang paling efisien.
Artikel ini bersifat edukatif dan bukan merupakan nasihat keuangan. Semua harga, biaya, dan imbal hasil dalam contoh bersifat ilustratif; biaya, spesifikasi kontrak, dan aturan penyelesaian berbeda antar exchange dan berubah seiring waktu.
