एक ही रणनीति, दो अकाउंट: XAUUSD पर ऑप्टिमाइज़्ड बनाम डिफ़ॉल्ट लेटेंसी आर्बिट्राज जून 22, 2026 – Posted in: Arbitrage Software
BJF TRADING GROUP · SHARPTRADER OPTIMIZER
एक ही रणनीति, दो अकाउंट: ऑप्टिमाइज़्ड लेटेंसी आर्बिट्राज पैरामीटर ने XAUUSD पर वास्तव में क्या बदला
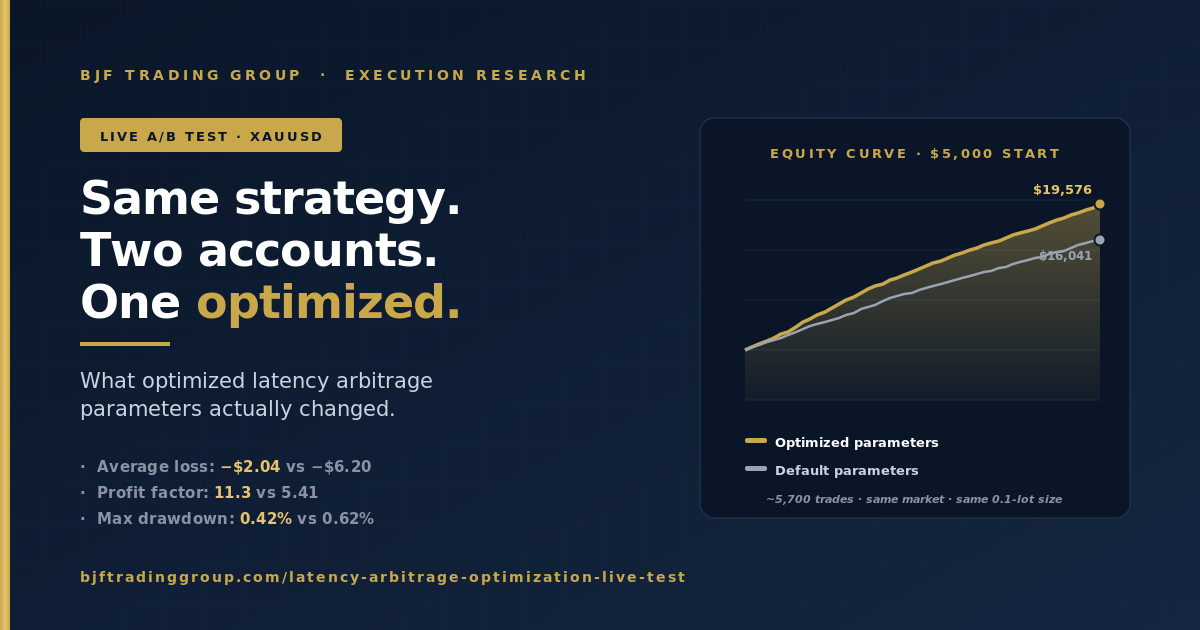
हमने एक ही लेटेंसी आर्बिट्राज लॉजिक को एक ही समय में दो लाइव अकाउंट पर चलाया — समान 0.1 लॉट साइज़, समान गोल्ड पेयर, समान शुरुआती बैलेंस। एक अकाउंट ने SharpTrader Optimizer में ट्यून किए गए पैरामीटर इस्तेमाल किए। दूसरा डिफ़ॉल्ट सेटिंग्स पर चला। लगभग 5,700 ट्रेड्स में ऑप्टिमाइज़्ड अकाउंट ने सिर्फ़ ज़्यादा कमाई नहीं की। उसने औसत नुकसान को दो-तिहाई घटा दिया और प्रॉफ़िट फ़ैक्टर को दोगुना कर दिया। यहाँ पूरा विश्लेषण है।
संक्षिप्त उत्तर: लेटेंसी आर्बिट्राज पैरामीटर को ऑप्टिमाइज़ करने का उद्देश्य प्रति ट्रेड बड़ा लाभ हासिल करना नहीं था। इसने नुकसान वाले ट्रेड्स की लागत घटाई। ऑप्टिमाइज़्ड अकाउंट का औसत नुकसान −$6.20 से घटकर −$2.04 हो गया, उसका औसत नुकसान वाला ट्रेड −6.2 पिप्स से घटकर −2.0 पिप्स रह गया, और उसका प्रॉफ़िट फ़ैक्टर 5.41 से बढ़कर 11.3 हो गया। टेस्ट का शुद्ध परिणाम: $5,000 के आधार पर क्लोज़्ड प्रॉफ़िट में $14,576 बनाम $11,041, और साथ में कम मैक्सिमम ड्रॉडाउन।
एक पंक्ति में परिणाम
दोनों अकाउंट $5,000 से शुरू हुए और गोल्ड पर बिल्कुल एक जैसे लेटेंसी आर्बिट्राज एंट्री लॉजिक से ट्रेड किया। एकमात्र अंतर पैरामीटर सेट का था: एक SharpTrader Optimizer के ऑप्टिमाइज़ेशन ग्रिड से निकला था, दूसरे ने स्टॉक डिफ़ॉल्ट इस्तेमाल किए। यह रहा मुख्य अंतर।
लाभ का अंतर वास्तविक है, लेकिन इस पेज पर यह सबसे कम दिलचस्प संख्या है। तीन सेशन में 32% अधिक नेट टोटल महज़ संयोग भी हो सकता है। जो संयोग नहीं है, वह यह है कि ऑप्टिमाइज़्ड अकाउंट वहाँ कैसे पहुँचा — और यही हिस्सा पढ़ने लायक है।
दो इक्विटी कर्व, आमने-सामने
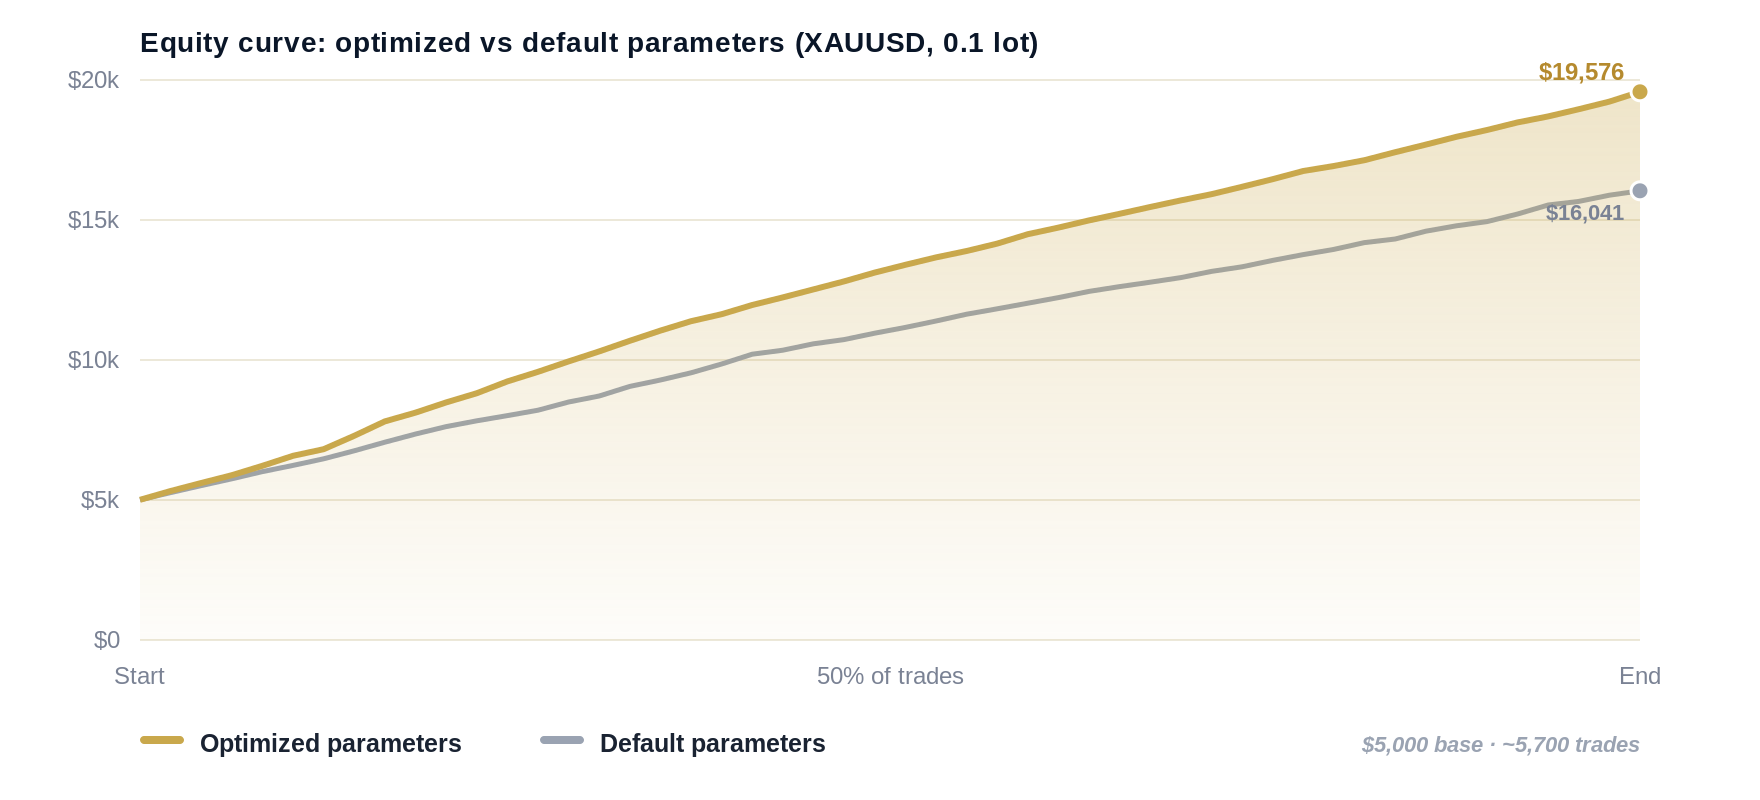
टेस्ट की प्रगति (क्लोज़्ड ट्रेड्स का 0 से 100%) के सापेक्ष प्लॉट करने पर दोनों कर्व लगातार ऊपर चढ़ते हैं, जो किसी कारगर आर्बिट्राज एज से अपेक्षित है। ऑप्टिमाइज़्ड लाइन धीरे-धीरे आगे निकलती है और ऊँचे स्तर पर समाप्त होती है, रास्ते में गिरावटें कम और उथली होती हैं।
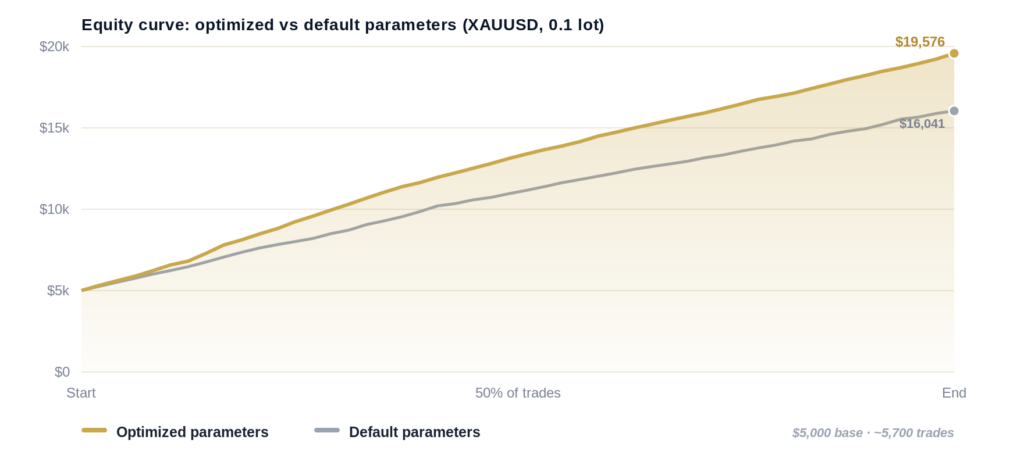
$5,000 के आधार से क्लोज़्ड-ट्रेड इक्विटी, टेस्ट प्रगति के अनुसार नॉर्मलाइज़ की गई ताकि दोनों ट्रेड काउंट (3,588 बनाम 2,149) तुलना के लिए एक सीध में आ जाएँ।
पूरे आँकड़े
इस तालिका को ऊपर से नीचे पढ़ें। कहानी प्रॉफ़िट वाली पंक्ति में नहीं है। वह नुकसान वाली पंक्तियों में है।
| मेट्रिक | ऑप्टिमाइज़्ड | डिफ़ॉल्ट |
|---|---|---|
| क्लोज़्ड पोज़िशन | 3,588 | 2,149 |
| शुद्ध क्लोज़्ड प्रॉफ़िट | +$14,576 | +$11,041 |
| विन रेट | 79.4% | 81.2% |
| प्रॉफ़िट फ़ैक्टर | 11.3 | 5.41 |
| औसत जीत | +$5.61 | +$7.76 |
| औसत नुकसान | −$2.04 | −$6.20 |
| औसत नुकसान वाला ट्रेड (पिप्स) | −2.0 | −6.2 |
| मैक्सिमम ड्रॉडाउन | 0.42% | 0.62% |
| लगातार अधिकतम नुकसान | 4 | 5 |
| प्रति ट्रेड नेट प्रॉफ़िट का मानक विचलन | $5.83 | $7.12 |
| औसत ट्रेड अवधि | 1.4 सेकंड | 3.7 सेकंड |
अप्रत्याशित पहलू
ऑप्टिमाइज़्ड अकाउंट का विन रेट कम था (79.4% बनाम 81.2%) और औसत जीत छोटी थी ($5.61 बनाम $7.76)। सतही स्कोरकार्ड पर यह बदतर दिखता है। फिर भी इसने कम जोखिम के साथ ज़्यादा पैसा कमाया। क्यों? क्योंकि इसके नुकसान वाले ट्रेड तीन गुना सस्ते थे। लेटेंसी आर्बिट्राज में प्रति ट्रेड आपका एज बहुत छोटा होता है और आपका असली दुश्मन खराब फ़िल है। नुकसान की टेल को कस दीजिए, और उसके बाद सब कुछ बेहतर हो जाता है।
लेटेंसी आर्बिट्राज में नुकसान की टेल ही पूरा खेल क्यों है
लेटेंसी आर्बिट्राज सिग्नल मिलीसेकंड तक ही जीवित रहता है। आप एक ऐसे प्राइस पर काम कर रहे होते हैं जिस पर एक वेन्यू पहले ही पहुँच चुका है और दूसरा अभी तक नहीं पहुँचा। जब फ़िल साफ़ होता है, तो आप कुछ पिप्स कमा लेते हैं। जब फ़िल देर से होता है, तो आपका वांछित प्राइस जा चुका होता है और अब आप एक ऐसे मूव के गलत पक्ष पर हैं जो पहले ही हो चुका है। यह स्लिप्ड एंट्री है, और स्लिप्ड एंट्री ही वह जगह है जहाँ से पैसा रिसता है।
डिफ़ॉल्ट अकाउंट के औसत नुकसान वाले ट्रेड को देखें: −6.2 पिप्स। यह रणनीति का दिशा के बारे में गलत होना नहीं है। विन रेट साबित करता है कि दिशा का आकलन ठीक है — 81% ट्रेड जीते। −6.2 पिप्स एक्ज़िक्यूशन लागत है: जिस प्राइस पर सिग्नल फ़ायर हुआ और जो प्राइस अकाउंट को वास्तव में मिला, उनके बीच का अंतर, साथ ही बुक क्रॉस करते समय चुकाया गया वेरिएबल स्प्रेड। ऑप्टिमाइज़्ड अकाउंट ने उसी तरह के नुकसान वाले ट्रेड के लिए केवल −2.0 पिप्स चुकाए। वही एज, रिसाव का एक-तिहाई।
यहाँ “ऑप्टिमाइज़ेशन” का क्या अर्थ था
- सख़्त एंट्री लेटेंसी बजट। ऑप्टिमाइज़्ड सेट तभी कार्य करता है जब मॉडल किया गया राउंड-ट्रिप एक्ज़िक्यूशन समय उस विंडो के भीतर फ़िट हो जिसमें आर्बिट्राज अभी भी जीवित है। पुराने सिग्नल देर से लेने के बजाय छोड़ दिए जाते हैं।
- स्प्रेड-अवेयर ट्रिगरिंग। एंट्री को किसी फ़िक्स्ड अनुमान के बजाय लाइव वेरिएबल स्प्रेड के आधार पर नियंत्रित किया जाता है, ताकि अकाउंट अस्थायी रूप से चौड़ी बुक को क्रॉस करने के लिए भुगतान करना बंद कर दे।
- तेज़ एग्ज़िट हैंडलिंग। औसत ट्रेड अवधि 3.7 से घटकर 1.4 सेकंड हो गई। पोज़िशन तब बंद की जाती हैं जब डिसलोकेशन अभी भी आपके पक्ष में होता है, न कि एक पल ज़्यादा होल्ड करके।
- अधिक आक्रामकता नहीं, अधिक चयनात्मकता। ऑप्टिमाइज़्ड अकाउंट ने कुल मिलाकर ज़्यादा ट्रेड लिए, लेकिन हर ट्रेड ने एक्ज़िक्यूशन-गुणवत्ता की सख़्त कसौटी पार की। संख्या इसलिए बढ़ी क्योंकि महँगे सिग्नल लेना बंद करते ही सस्ते, साफ़ सिग्नल भरपूर मिलते हैं।
टेस्ट कैसे चलाया गया
डिज़ाइन: दो लाइव अकाउंट, एक ही मार्केट सेशन में समानांतर चलाए गए ताकि दोनों को बिल्कुल एक जैसा प्राइस एक्शन और एक जैसी लिक्विडिटी स्थितियाँ मिलें।
नियंत्रित वेरिएबल: समान इंस्ट्रूमेंट (XAUUSD), समान फ़िक्स्ड लॉट साइज़ (0.1), समान शुरुआती बैलेंस ($5,000), समान ब्रोकर स्थितियाँ, समान लेटेंसी आर्बिट्राज कोर लॉजिक।
एकमात्र बदला गया वेरिएबल: पैरामीटर सेट। अकाउंट A ने SharpTrader Optimizer में पैरामीटर ग्रिड से चुने गए मान इस्तेमाल किए। अकाउंट B ने स्टॉक डिफ़ॉल्ट इस्तेमाल किए।
अवधि: 19 से 22 जून 2026। ऑप्टिमाइज़्ड अकाउंट पर 3,588 क्लोज़्ड पोज़िशन, डिफ़ॉल्ट अकाउंट पर 2,149।
दोनों अकाउंट को एक ही समय पर चलाना ही तुलना को निष्पक्ष बनाता है। अगर आप सोमवार को ऑप्टिमाइज़ करें और मंगलवार को डिफ़ॉल्ट चलाएँ, तो कोई भी अंतर सिर्फ़ सोमवार बनाम मंगलवार का हो सकता है। साथ-साथ चलाने पर मार्केट स्थिर रहता है और पैरामीटर ही एकमात्र चीज़ हैं जो अंतर की व्याख्या कर सकते हैं।
ऑप्टिमाइज़र ने ये पैरामीटर कैसे खोजे
ये पैरामीटर अनुमान से या किसी सुंदर इक्विटी लाइन के लिए कर्व-फ़िटिंग से नहीं आए। ये SharpTrader Optimizer में ग्रिड सर्च से आए, जिसे एक्ज़िक्यूशन-संवेदनशील रणनीतियों को उसी तरह स्कोर करने के लिए बनाया गया है जैसे लाइव मार्केट वास्तव में उनसे व्यवहार करता है। चार बातें इस सर्च को लेटेंसी रणनीति के लिए भरोसेमंद बनाती हैं:
वास्तविक टिक डेटा
सर्च वास्तविक ऐतिहासिक टिक स्ट्रीम पर चलता है, बार के अनुमानों पर नहीं। जो रणनीति एक टिक जितने डिसलोकेशन के भीतर जीती है, उसके लिए बार डेटा ठीक वही चीज़ छिपा देता है जिसे आप पकड़ने की कोशिश कर रहे हैं।
एक्ज़िक्यूशन-टाइम मॉडलिंग
आप मिलीसेकंड में एक यथार्थवादी ऑर्डर एक्ज़िक्यूशन लेटेंसी सेट करते हैं और ऑप्टिमाइज़र दिखाता है कि इससे परिणाम कैसे बदलते हैं। सामान्य बैकटेस्टर शून्य-लेटेंसी फ़िल मान लेते हैं, और ठीक यही धारणा लेटेंसी रणनीतियों को प्रोडक्शन की तुलना में कागज़ पर बेहतर दिखाती है।
प्रति टिक वेरिएबल स्प्रेड
ऐतिहासिक स्प्रेड टिक-दर-टिक लागू किया जाता है, फ़िक्स्ड ब्रोकर डिफ़ॉल्ट के रूप में नहीं। एंट्री और एग्ज़िट दोनों पर उस समय वास्तव में मौजूद स्प्रेड चार्ज होता है, इसलिए −6.2 बनाम −2.0 पिप का अंतर लाइव में नुकसान होने से पहले ही टेस्टिंग में दिख जाता है।
दोनों लेग पर स्लिपेज
ओपन और क्लोज़ के स्लिपेज को स्वतंत्र रूप से मॉडल किया जाता है। लेटेंसी रणनीति में एंट्री और एग्ज़िट दोनों पर स्लिपेज हो सकता है, और ऑप्टिमाइज़र दोनों की कीमत गिनता है, बजाय यह मानने के कि एग्ज़िट मुफ़्त है।
इसके अलावा, ग्रिड सभी CPU कोर पर उच्च उपयोग के साथ चलता है, इसलिए 100,000+ पैरामीटर संयोजनों पर सर्च दिनों के बजाय घंटों में पूरा हो जाता है, और 24-घंटे का परफ़ॉर्मेंस हीटमैप दिखाता है कि गोल्ड पर किन ट्रेडिंग घंटों में वास्तव में एज होता है। इस टेस्ट के पैरामीटर बस वह सर्वश्रेष्ठ-स्कोरिंग सेट हैं जो एक्ज़िक्यूशन टाइम, वेरिएबल स्प्रेड और दोनों लेग के स्लिपेज को ईमानदारी से चार्ज करने के बाद सामने आया।
अगर आप लेटेंसी आर्बिट्राज ट्रेड करते हैं तो इससे क्या सीखें
- विन रेट के लिए ऑप्टिमाइज़ करना बंद करें। विन रेट पर बदतर दिखने वाले अकाउंट ने ज़्यादा पैसा कमाया। इसके बजाय प्रॉफ़िट फ़ैक्टर और औसत नुकसान के आकार के लिए ऑप्टिमाइज़ करें।
- आपके नुकसान एक्ज़िक्यूशन मेट्रिक हैं, दिशा का मेट्रिक नहीं। जब 80% ट्रेड जीतते हैं, तो −6 पिप का औसत नुकसान आपको फ़िल और स्प्रेड के बारे में बताता है, आपके सिग्नल के बारे में नहीं। इसे एक्ज़िक्यूशन लेयर पर ठीक करें।
- डिफ़ॉल्ट एक शुरुआती बिंदु हैं, कभी अंतिम लक्ष्य नहीं। डिफ़ॉल्ट सेट लाभदायक था। लेकिन वह नेट का लगभग एक-तिहाई हिस्सा छोड़ रहा था और ऐसा करने के लिए ज़्यादा ड्रॉडाउन उठा रहा था।
- लेटेंसी और वेरिएबल स्प्रेड चालू करके टेस्ट करें। जो भी बैकटेस्ट शून्य-लेटेंसी फ़िल और फ़िक्स्ड स्प्रेड मानता है, वह लेटेंसी रणनीति को बढ़ा-चढ़ाकर दिखाएगा और ठीक उसी पैरामीटर को छिपा देगा जो सबसे ज़्यादा मायने रखता है।
अक्सर पूछे जाने वाले प्रश्न
नहीं। इस टेस्ट में ऑप्टिमाइज़्ड अकाउंट ने ज़्यादा ट्रेड लिए (3,588 बनाम 2,149) और फिर भी ऊँचा प्रॉफ़िट फ़ैक्टर दर्ज किया (11.3 बनाम 5.41)। सुधार सस्ते नुकसान वाले ट्रेड्स से आया, कम ट्रेडिंग से नहीं।
क्योंकि लाभ = विन रेट × औसत जीत − लॉस रेट × औसत नुकसान। औसत नुकसान को −$6.20 से −$2.04 तक घटाने का असर थोड़े कम विन रेट और छोटी औसत जीत से ज़्यादा रहा। गणित ऊँचे हिट रेट की तुलना में नुकसान नियंत्रण को ज़्यादा पुरस्कृत करता है।
पूर्ण रिटर्न आँकने के लिए तीन दिन कम हैं, इसीलिए हम डॉलर टोटल के बजाय संरचनात्मक मेट्रिक्स को प्राथमिकता देते हैं। लगभग 5,700 ट्रेड्स में औसत नुकसान, प्रॉफ़िट फ़ैक्टर और प्रति नुकसान वाले ट्रेड की पिप लागत में अंतर मुख्य नेट आँकड़े की तुलना में कहीं अधिक स्थिर हैं। डॉलर का अंतर घट सकता है। नुकसान-टेल का अंतर पैरामीटर का गुण है।
तरीका लागू होता है, लेकिन पैरामीटर नहीं। हर इंस्ट्रूमेंट का अपना स्प्रेड व्यवहार, वोलैटिलिटी और एक्ज़िक्यूशन प्रोफ़ाइल होता है, इसलिए ग्रिड सर्च हर इंस्ट्रूमेंट के लिए दोबारा चलाना चाहिए। यहाँ गोल्ड इसलिए चुना गया क्योंकि उसके स्प्रेड और टिक व्यवहार से एक्ज़िक्यूशन लागत आसानी से दिखती है।
एंट्री और एग्ज़िट को नियंत्रित करने वाली लेटेंसी और स्प्रेड थ्रेशोल्ड, जिन्हें वास्तविक टिक डेटा, मॉडल किए गए एक्ज़िक्यूशन टाइम, प्रति टिक वेरिएबल स्प्रेड और दोनों लेग के स्लिपेज से स्कोर किए गए पैरामीटर ग्रिड के आधार पर ट्यून किया गया। कोर रणनीति लॉजिक दोनों अकाउंट पर एक जैसा था।
BJF ट्रेडिंग रिसर्च सब्सक्राइब करें
नई एक्ज़िक्यूशन स्टडीज़, ऑप्टिमाइज़र वॉकथ्रू और प्रोडक्ट रिलीज़ – जैसे ही हम प्रकाशित करते हैं, आप तक पहुँचाई जाती हैं।
अपने पैरामीटर पर यही टेस्ट चलाएँ
SharpTrader Optimizer लेटेंसी रणनीतियों को वास्तविक टिक डेटा, मॉडल किए गए एक्ज़िक्यूशन टाइम, वेरिएबल स्प्रेड और दोनों लेग के स्लिपेज के साथ स्कोर करता है, फिर आपको वह पैरामीटर सेट देता है जो इन चारों में टिका रहता है। अपनी रणनीति का वह संस्करण खोजें जो सिर्फ़ कागज़ पर नहीं, प्रोडक्शन में भी टिके।
