BJF TRADING GROUP · GUIDE
Qualité d’exécution des brokers : comment mesurer le slippage, la latence et l’intervention du broker
Votre stratégie décide quand trader. Votre broker décide à quel prix et à quelle vitesse. Ce guide explique ce qu’est la qualité d’exécution, quels chiffres la décrivent, quels schémas relèvent d’une intervention plutôt que de la malchance, comment les mesurer sur vos propres ordres et quoi faire des résultats.
La qualité d’exécution d’un broker désigne la rapidité, la proximité avec le prix coté et l’équité avec lesquelles il exécute vos ordres. Elle n’apparaît pas dans un historique de trades, mais elle se mesure : temps d’exécution, slippage signé, spread au moment du fill et écart avec un flux de prix indépendant, ordre par ordre. Ce guide montre quels chiffres comptent, où s’arrête une exécution normale et comment comparer votre broker à ceux d’autres traders sur des données réelles.
Points clés
- Le slippage est normal ; un slippage à sens unique ne l’est pas. Avec une exécution équitable, les fills avec slippage jouent à peu près aussi souvent en votre faveur que contre vous.
- Jugez les exécutions les plus lentes, pas seulement la moyenne. Le temps d’exécution P95 révèle les délais qui vous pénalisent sur les marchés rapides.
- Il vous faut un flux de référence. Sans prix indépendant, un pic fantôme qui déclenche votre stop ressemble à un vrai mouvement de marché.
- Fiez-vous aux tendances, pas aux ordres isolés. Comptez des dizaines à des centaines de fills par symbole, sur plusieurs jours et plusieurs symboles, avant de tirer des conclusions.
- Vos ordres renseignent sur votre compte ; les ordres de nombreux traders renseignent sur le broker. Les données communautaires anonymes permettent de distinguer une mauvaise configuration d’un mauvais broker.
Dans ce guide
- Ce que signifie la qualité d’exécution
- Les indicateurs qui comptent
- Exécution normale ou schémas d’intervention
- Pourquoi l’exécution diffère d’un broker à l’autre
- Comment mesurer l’exécution de vos propres ordres
- Seuils : où s’arrête la normalité
- Statistiques : quand un schéma est réel
- Que faire des résultats
- Comparer les brokers grâce aux données communautaires
- Lire un Scorecard de broker, panneau par panneau
- Outils : Broker Intervention Detection et le Scorecard
- Limites et réserves honnêtes
- FAQ
Ce que signifie la qualité d’exécution
En bref : la qualité d’exécution mesure avec quelle précision, quelle rapidité et quelle équité votre broker transforme une demande d’ordre en fill. Elle se mesure par le temps d’exécution, le slippage par rapport au prix coté, le spread au moment du fill et la comparaison entre les prix du broker et le reste du marché à cet instant.
Un terminal de trading vous montre le résultat : un prix d’ouverture, un prix de clôture et un profit. Il ne montre pas le chemin parcouru. Entre le moment où votre ordre part et celui où il est exécuté, le broker peut mettre 50 ms ou 500 ms, le prix peut évoluer en votre faveur ou contre vous, et le spread peut s’élargir. Pour le swing trading, ces détails sont du bruit. Pour le scalping, le trading sur annonces et toute forme d’arbitrage, ils font toute la différence : une stratégie qui gagne 2 points par trade ne peut pas survivre à un broker qui en coûte 3.
La qualité d’exécution explique aussi l’écart entre un backtest et le trading réel. Un backtest suppose des fills au prix coté après un délai fixe. Le trading réel vous donne ce que l’exécution du broker vous donne. Mesurer l’exécution permet de savoir lequel des deux vous tradez réellement. Si vous testez sur des ticks, notre guide sur les données tick forex pour le backtesting explique comment rendre le backtest aussi fidèle que possible.
Les indicateurs qui comptent
| Indicateur | Définition | Pourquoi c’est important |
|---|---|---|
| Temps d’exécution | Millisecondes entre la demande d’ordre et le fill, mesurées séparément pour l’ouverture et la clôture. | Plus le délai est long, plus le prix peut bouger avant le fill. Les stratégies rapides perdent leur avantage en premier. |
| Slippage signé | Prix d’exécution moins prix demandé, en points, signé de sorte qu’une valeur négative soit défavorable. | Le slippage en soi est normal. Un slippage majoritairement négatif ne l’est pas. |
| Temps d’exécution P95 | Le temps en dessous duquel se situent 95% des fills. | Repère les brokers rapides en moyenne mais sujets à des pics fréquents, généralement aux pires moments. |
| Spread au moment du fill | Ask moins bid au moment de l’exécution de l’ordre, comparé à la moyenne du symbole. | Un spread qui s’élargit précisément quand vous tradez est un coût qu’un backtest à spread fixe ne voit jamais. |
| Écart de référence | Distance entre le prix du broker et un flux de référence indépendant au même instant. | Montre si le prix du broker concordait avec le marché ou seulement avec lui-même. |
| Exécutions hors marché | Fills en dehors de tous les bid et ask cotés entre la demande et le fill. | Un fill à un prix qui n’a jamais été coté est le signal d’alarme le plus clair qui soit. |
| Requotes et rejets | Ordres auxquels le broker répond par un nouveau prix, ou rejetés puis renvoyés. | Des requotes fréquents sur les entrées rentables vous privent de vos meilleurs trades. |
| Gels de cotations | Interruptions du flux de cotations du broker alors que le marché continuait d’évoluer. | Les ordres exécutés pendant un gel le sont sur un prix périmé. |
Pour une analyse approfondie du slippage seul, y compris son calcul et les moyens de le réduire, consultez Forex Slippage Explained.
Exécution normale ou schémas d’intervention
Aucun broker n’exécute chaque ordre exactement au prix demandé en zéro milliseconde. La question n’est jamais « y a-t-il du slippage ? » mais « l’exécution se comporte-t-elle comme un marché équitable ? ». Voici les schémas qui permettent de faire la différence.
| Schéma | Exécution normale | Intervention possible |
|---|---|---|
| Sens du slippage | Globalement équilibré : à peu près autant de fills avec slippage en votre faveur que contre vous. | À sens unique : la plupart des fills avec slippage jouent contre vous, surtout sur les entrées rentables. |
| Temps d’exécution | Stable, avec des pics occasionnels lors des annonces. | Lent uniquement sur certains comptes, ou lent d’un seul côté du trade : rapide pour clôturer les pertes, lent pour clôturer les gains. |
| Stops | Touchés par des prix également affichés sur d’autres plateformes. | Touchés par un pic bref qu’aucun flux de référence ne montre (pic fantôme). |
| Cotations | Continues, avec de brèves interruptions sur les symboles peu liquides. | Le flux de cotations se fige alors que le marché bouge, et des ordres sont exécutés pendant ce gel. |
| Requotes | Rares et dans les deux sens. | Fréquents sur les entrées qui seraient rentables, rares sur les autres. |
Chacun de ces schémas peut aussi avoir une cause innocente. Un schéma à sens unique sur des centaines d’ordres, sur plusieurs symboles, qui disparaît chez un autre broker avec la même stratégie, est beaucoup plus difficile à expliquer innocemment.
Pourquoi l’exécution diffère d’un broker à l’autre
Les brokers ne gagnent pas tous leur argent de la même façon, et leur modèle économique façonne l’exécution.
- Les brokers agency ou A-book transmettent les ordres à des fournisseurs de liquidité et perçoivent une commission ou une marge. Leur exécution reflète les fills du fournisseur, plus le délai réseau.
- Les brokers market maker ou B-book prennent la contrepartie des trades de leurs clients. Leur logiciel de dealing peut appliquer des délais, un slippage asymétrique ou des spreads plus larges aux comptes jugés trop rentables.
- Les brokers hybrides orientent les clients vers l’un ou l’autre book, en basculant parfois un compte dès qu’il commence à gagner ; c’est pourquoi l’exécution peut changer après un bon mois.
Les dealing desks disposent d’outils conçus à cet effet, des plugins de latence aux paramètres de virtual dealer. Notre guide sur la transparence d’exécution des brokers détaille l’A-book, le B-book, le routage hybride et le last look, et notre article sur les plugins anti-arbitrage utilisés par les brokers décrit leur fonctionnement. L’essentiel ici est pratique : le site d’un broker ne vous dit pas quel type d’exécution vous obtiendrez. Vous ne pouvez que la mesurer.
Comment mesurer l’exécution de vos propres ordres
Pour mesurer correctement l’exécution, il faut quatre ingrédients. Chacun comble une lacune qu’un simple historique de trades laisse ouverte.
1
2
3
4
À partir de ces données, calculez pour chaque ordre le temps d’exécution de chaque côté, le slippage signé, le spread au moment du fill et l’écart de référence, puis signalez les ordres qui dépassent vos seuils. Le faire à la main à partir de trades exportés est possible pour quelques ordres, mais irréaliste pour une stratégie en production ; c’est pourquoi nous l’avons intégré à SharpTrader.
Seuils : où s’arrête la normalité
Il n’existe pas de seuil universel : un scalpeur sur l’or avec un VPS à côté du broker et un swing trader sur une connexion domestique vivent dans des mondes différents. Voici les valeurs par défaut que nous utilisons dans Broker Intervention Detection, un point de départ raisonnable pour les stratégies court terme sur un VPS proche.
| Contrôle | Seuil par défaut | Remarques |
|---|---|---|
| Slow execution | > 200 ms à l’ouverture ou à la clôture | Augmentez-le si votre VPS est éloigné du serveur du broker. |
| Excessive slippage | > 10 points contre vous | Adaptez-le au symbole : 10 points, c’est beaucoup sur EURUSD et peu sur un indice. |
| Spread spike | ≥ 3× la moyenne du symbole et ≥ 1 point plus large | Attendez-vous à des pics autour des annonces et du rollover. |
| Phantom spike | Mouvement défavorable ≥ 2 points non visible sur le flux de référence | Nécessite un flux de référence. |
| Quote freeze | Aucune cotation pendant > 2,000 ms alors que la référence évolue | Les symboles peu liquides se figent naturellement ; comparez avec la référence. |
| Asymmetric latency | Côté le plus lent ≥ 3× le côté le plus rapide et ≥ 50 ms de plus | Surveillez les clôtures lentes sur les trades gagnants. |
| Rejected & resent | Même symbole et même sens rejetés dans les 10 s précédentes | Vérifiez d’abord le volume et les niveaux de stop. |
Statistiques : quand un schéma est réel
Un mauvais fill ne prouve rien. Vingt mauvais fills d’affilée sur un symbole méritent l’attention. Le test utile le plus simple porte sur le sens du slippage : avec une exécution équitable, un fill avec slippage a à peu près autant de chances de jouer pour vous que contre vous, comme à pile ou face. Si 18 de vos 20 derniers fills avec slippage ont joué contre vous, la probabilité que cela arrive avec une pièce équilibrée est d’environ 0.02%.
Broker Intervention Detection applique cette idée avec le contrôle de slippage asymétrique : sur les 50 derniers fills de la stratégie, il signale le schéma lorsqu’au moins 65% des fills avec slippage ont joué contre vous et qu’un test binomial place le résultat sous p = 0.05. Appliquez la même rigueur à chaque schéma : comptez, comparez avec ce que produirait le hasard, et comparez avec un second broker ou avec la communauté avant de conclure quoi que ce soit.
Que faire des résultats
- Vérifiez d’abord votre côté. L’emplacement du VPS, le ping, le décalage d’horloge et la taille des ordres peuvent expliquer des fills lents et des rejets.
- Ajustez la stratégie. Si le temps d’exécution est élevé mais équitable, ajoutez une marge de slippage, évitez les pires heures ou élargissez les objectifs ; les sorties adaptatives aident ici, voir sorties adaptatives et facteur de slippage.
- Documentez et demandez. Envoyez au broker le ticket de l’ordre, les horaires, les cotations autour du fill et le prix de référence. Un rapport par ordre contenant ces données obtient une bien meilleure réponse que « votre exécution est mauvaise ».
- Comparez et changez. Si le schéma est à sens unique et persistant, testez la même stratégie chez un autre broker et comparez les mêmes indicateurs côte à côte.
Comparer les brokers grâce aux données communautaires
Vos propres ordres renseignent sur votre compte. Les ordres de nombreux traders renseignent sur le broker. Lorsque les données d’exécution de nombreux terminaux sont mises en commun de façon anonyme, le bruit des connexions individuelles se moyenne et le comportement réel du broker apparaît : ses temps de fill typiques et les plus lents, le sens de son slippage, la fréquence de ses fills hors marché. Un broker rapide et équitable pour la communauté mais lent pour vous désigne votre configuration ; un broker lent et à sens unique pour tout le monde désigne le broker.
Les données mutualisées exigent des garde-fous : aucun numéro de compte ni nom, publication uniquement au-delà d’un nombre minimal de traders et d’ordres, et modération de tout rapport qui cite un cas précis.
Lire un Scorecard de broker, panneau par panneau
Le Broker Execution Scorecard est l’endroit où sont publiées les données communautaires issues des terminaux SharpTrader. Voici comment le lire, à partir du broker de démonstration de nos captures. Les brokers sur ces captures sont des exemples, et les chiffres proviennent d’un environnement de test, pas d’un broker réel.
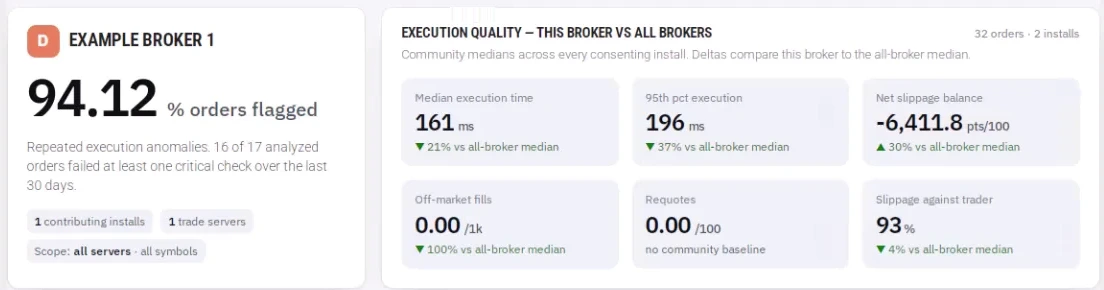
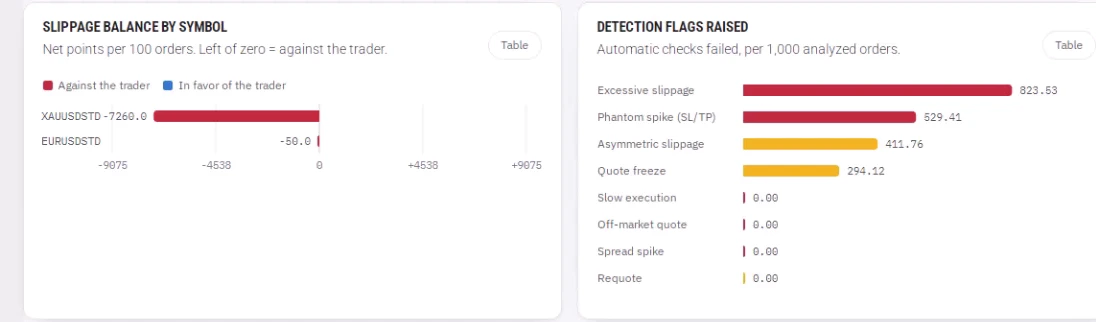
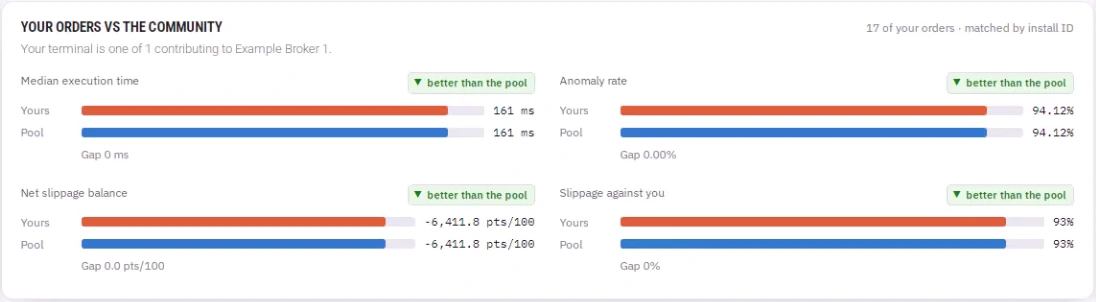
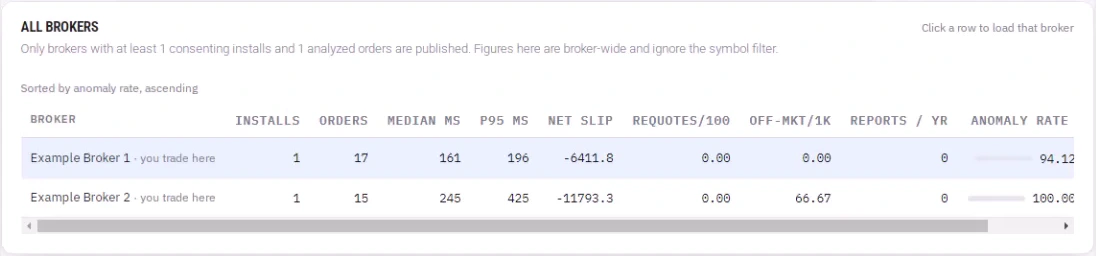
Lisez les panneaux dans cet ordre et la situation devient généralement claire en une minute :
Les brokers n’apparaissent sur le Scorecard qu’au-delà d’un nombre minimal d’installations et d’ordres. Un taux d’anomalies est un signal de diagnostic, pas la preuve d’une faute. Les rapports des membres sont comptabilisés séparément de la détection automatique : un rapport est une réclamation, une alerte est une mesure.
Outils : Broker Intervention Detection et le Scorecard
Nous avons intégré les deux volets de cette démarche à SharpTrader.
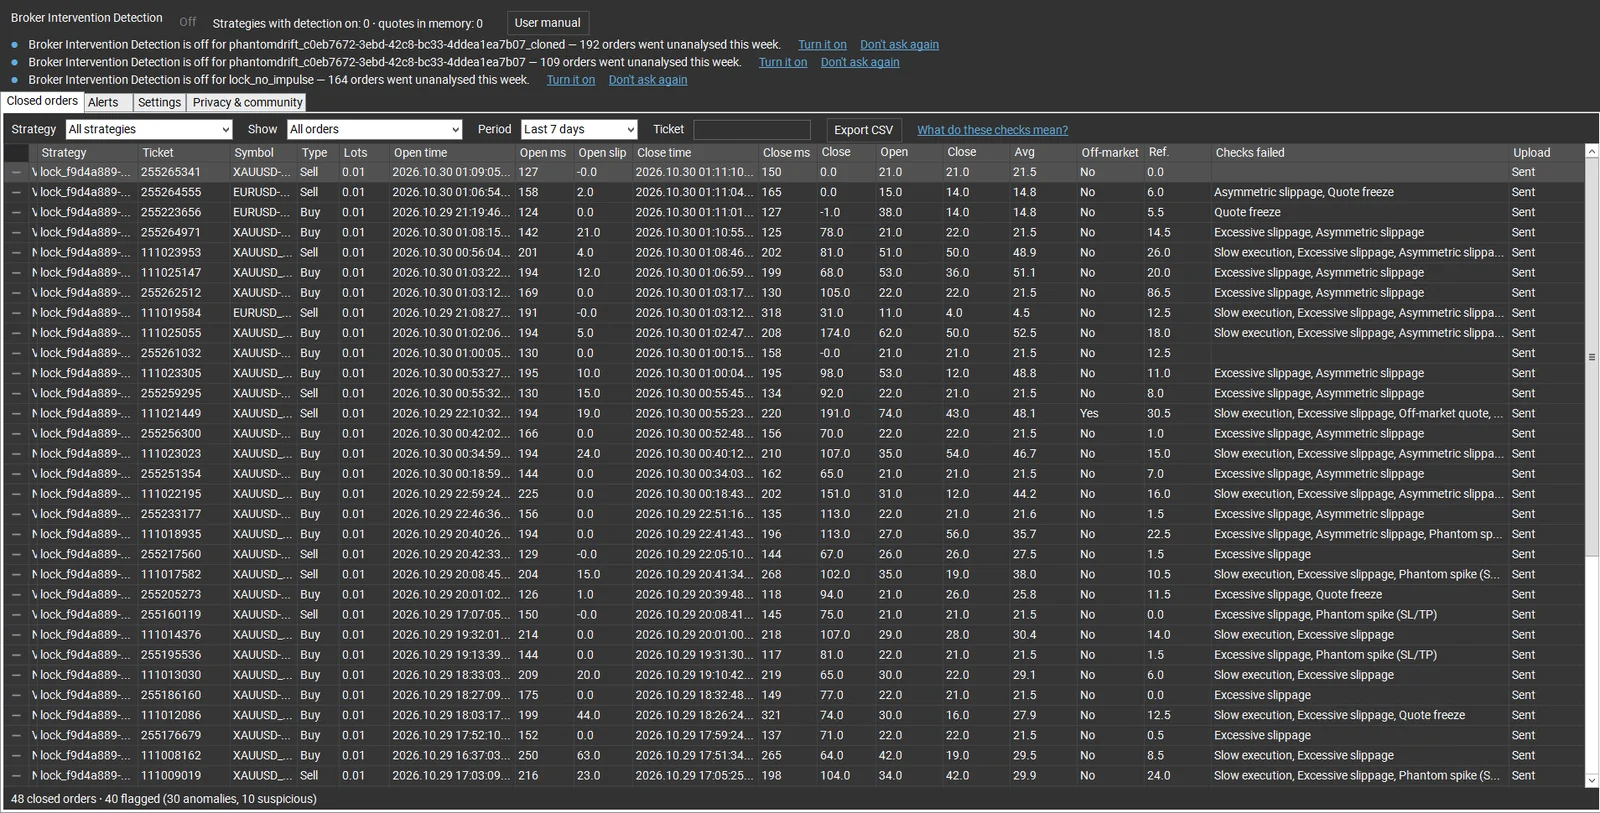
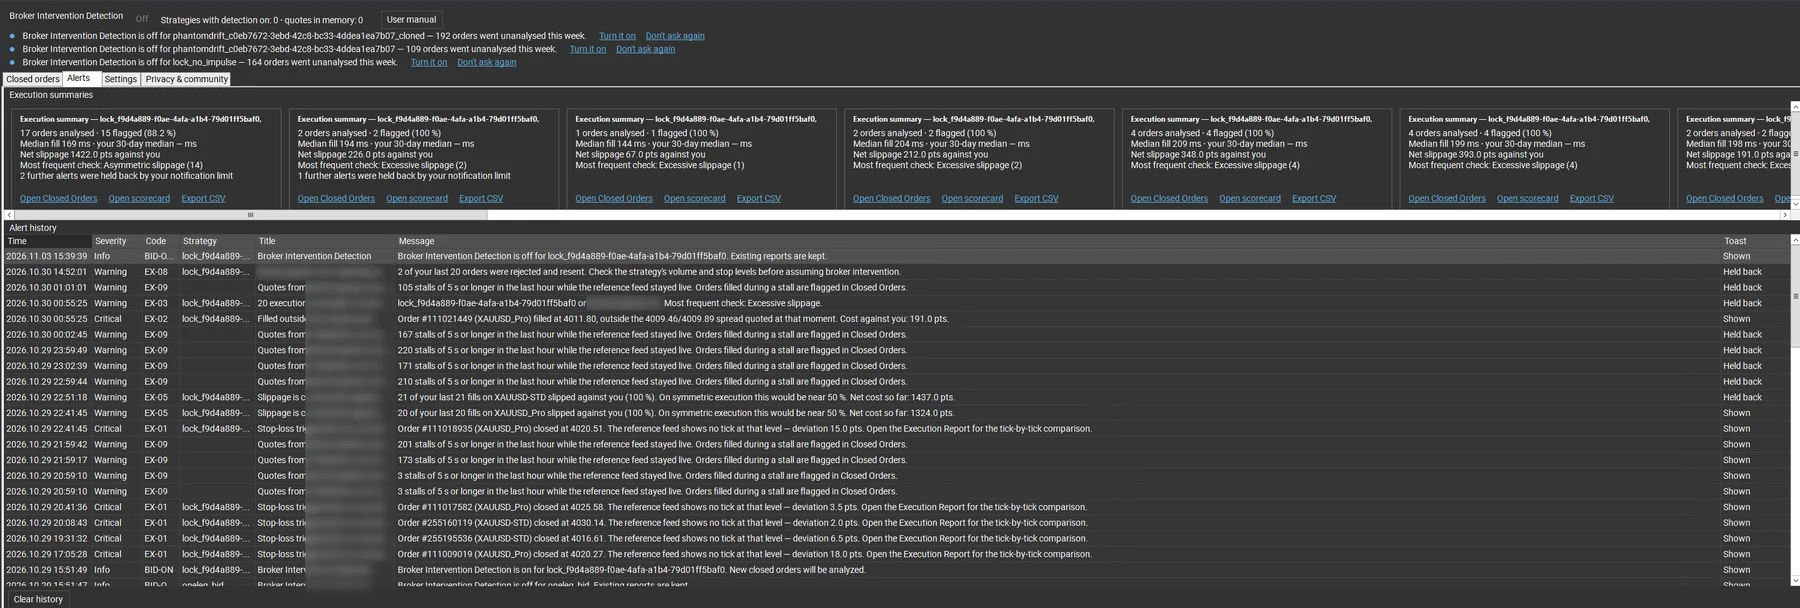
Vidéo, 2:22 : le module et le Scorecard en action.
Mesurez votre broker avant d’augmenter vos volumes
Temps d’exécution, slippage signé, écart de référence et contrôles nommés pour chaque ordre, plus la comparaison avec la communauté.
Limites et réserves honnêtes
- Une anomalie n’est pas une preuve. La détection indique que l’exécution était anormale selon une définition claire, pas qu’un broker a enfreint une règle.
- Votre configuration compte. Un VPS éloigné, des pertes de paquets ou une horloge qui dérive provoquent des fills lents et de fausses alertes. Vérifiez d’abord le décalage d’horloge et le ping.
- Les flux de référence ne sont pas identiques à la liquidité de votre broker. De petits écarts sont normaux ; c’est pour cette raison que les contrôles utilisent des seuils.
- Les marchés ne sont pas toujours équitables, pour personne. Lors des annonces majeures, tous les brokers subissent du slippage et élargissent leurs spreads. Jugez les brokers sur les heures normales et sur des tendances.
FAQ
Quelle est une bonne vitesse d’exécution sur le forex ?
Pour des stratégies court terme sur un VPS proche du serveur du broker, un fill médian inférieur à environ 150 à 200 ms est courant, avec un P95 guère plus élevé. Plus que la médiane, ce qui compte est la stabilité et la symétrie : la même vitesse à l’ouverture et à la clôture, pour les trades gagnants comme perdants.
Un slippage négatif est-il le signe d’un mauvais broker ?
Pas à lui seul. Avec une exécution équitable, le slippage se produit dans les deux sens. Il devient un signal d’alerte lorsque la plupart des fills avec slippage jouent contre vous sur un nombre significatif d’ordres.
Qu’est-ce qu’un pic fantôme ?
Un bref pic de prix défavorable sur le flux de votre broker qu’aucun flux de référence indépendant ne montre. Si un stop-loss est déclenché par un tel pic, le stop a été touché par un prix qui n’a jamais réellement été traité ailleurs.
Combien d’ordres faut-il avant de pouvoir juger un broker ?
Pour le sens du slippage, au moins 30 à 50 fills avec slippage par symbole. Pour la latence, quelques dizaines de fills suffisent à montrer le temps typique ; les exécutions les plus lentes en demandent davantage.
Un broker peut-il détecter que je mesure l’exécution ?
La mesure est passive : elle se contente de lire vos ordres clôturés et les cotations. Elle n’envoie rien au broker et ne modifie pas la manière dont les ordres sont passés.
Est-il légal pour un broker de retarder des ordres ou de leur appliquer du slippage ?
Les règles dépendent du régulateur et du contrat de compte. De nombreux contrats autorisent les requotes et le slippage sur les marchés rapides ; un traitement à sens unique des clients rentables est une autre affaire. Conservez des preuves ordre par ordre et vérifiez les conditions de votre broker et les règles de son régulateur.
Le trading comporte des risques. Ce guide est éducatif et ne constitue pas un conseil financier ou juridique. Les résultats de détection sont des informations de diagnostic, et non la preuve d’une faute du broker.