مزودو السيولة والمجمّعات في الفوركس: كيف يصل السعر إلى الوسيط 10/11/2026 – Posted in: Arbitrage Software, Forex trading
مزودو السيولة والمجمّعات في الفوركس: كيف يصل السعر إلى الوسيط ولماذا يهم ذلك استراتيجيتك
كل سعر فوركس تراه قد مرّ عبر سلسلة من البنوك وصانعي السوق من غير البنوك ومنصات التداول ووسطاء البرايم ومحركات التجميع قبل أن يصل إلى خادم الوسيط الذي تتعامل معه. معظم الأدلة حول هذا الموضوع مكتوبة للوسطاء الذين يبحثون عن السيولة، أما هذا الدليل فمكتوب للمتداولين: ما الذي تؤديه كل حلقة في السلسلة، وكيف يبني المجمّع سعري العرض والطلب اللذين تتداول عليهما، ومن أين يأتي الفارق السعري والهوامش الإضافية، ولماذا يعرض وسيطان أسعارًا مختلفة في اللحظة نفسها، وكيف تتحقق من السيولة التي تقف خلف حسابك.
- ما هو مزود السيولة في الفوركس
- سلسلة السيولة: من سوق ما بين البنوك إلى شاشتك
- وسطاء البرايم ومزودو Prime of Prime
- كيف يبني المجمّع السعر الذي تتداول عليه
- الهوامش الإضافية والعمولات ومصدر الفارق السعري لديك
- مزيد من مزودي السيولة يعني فارقًا سعريًا أضيق؟ الأرقام
- لماذا يعرض وسيطان أسعارًا مختلفة في اللحظة نفسها
- ما سرعة انتقال السعر: التدفقات والدمج والتأخر
- النظرة الأخيرة والرفض والتنفيذ الذي تحصل عليه فعلًا
- خطوة بخطوة: التحقق من السيولة التي تقف خلف حسابك
- ماذا يعني ذلك لمتداولي الخوارزميات والمراجحة
- خرافات ومخاطر وحدود
- الأسئلة الشائعة
ما هو مزود السيولة في الفوركس
الإجابة المختصرة: مزود السيولة في الفوركس (LP) هو شركة تعرض باستمرار أسعارًا تكون مستعدة للشراء والبيع بها في العملات، وتتولى الطرف المقابل في الصفقات التي تتلقاها. وتُعد البنوك الكبرى المتعاملة وصانعو السوق الإلكترونيون من غير البنوك أهم مزودي السيولة. ولا يتصل وسطاء التجزئة بهم عادةً واحدًا تلو الآخر، بل يصلون إليهم عبر وسيط برايم أو مزود Prime of Prime، ثم يدمج المجمّع عدة تدفقات أسعار من مزودي السيولة في سعر عرض وسعر طلب واحدين تراهما أنت. فهوية مزودي السيولة في هذا المزيج، وطريقة عمل المجمّع، وحجم الهامش المضاف، تفسر معظم الفروق في الفارق السعري والسرعة وجودة التنفيذ بين الوسطاء.
لا توجد في سوق الفوركس بورصة مركزية، ولا يوجد سعر "حقيقي" واحد لزوج EUR/USD، بل هناك متعاملون ومنصات كثيرة تعرض أسعارًا متقاربة جدًا في معظم الأوقات. عندما تضغط على زر الشراء في حساب تجزئة، يأتي السعر الذي تحصل عليه من مكان ما في هذه الشبكة، والمسار الذي يسلكه يحدد ثلاثة أمور تهم كل استراتيجية:
- التكلفة: الفارق السعري الخام للسيولة الأساسية مضافًا إليه ما يضيفه كل وسيط في الطريق.
- السرعة: عدد المحطات ومراحل المعالجة التي يمر بها السعر قبل أن تراه، وما إذا كانت التحديثات تُقلَّص في الطريق.
- جودة التنفيذ: مقدار الحجم المتاح فعلًا بالسعر المعروض، وما إذا كان المزود لا يزال قادرًا على رفض أمرك بعد وصوله.
مزودو السيولة ليسوا هم الوسطاء. فالوسيط هو الطرف المقابل لك أو وكيلك، أما مزود السيولة فهو مصدر أسعار بالجملة يقف خلف الوسيط. ومسألة ما إذا كان الوسيط يمرر أوامرك إلى مزودي السيولة أصلًا مسألة منفصلة (الاختيار بين A-book وB-book)، نتناولها في دليلنا حول شفافية تنفيذ الوسيط. يركز هذا المقال على جانب السعر: من أين يأتي السعر وكيف يُبنى.
سلسلة السيولة: من سوق ما بين البنوك إلى شاشتك
من المفيد تصور سيولة الفوركس كمجموعة من الطبقات، تخدم كل طبقة الطبقة التي تحتها، وتحتاج إلى الائتمان والتقنية والحد الأدنى من الأحجام من الطبقة التي فوقها.
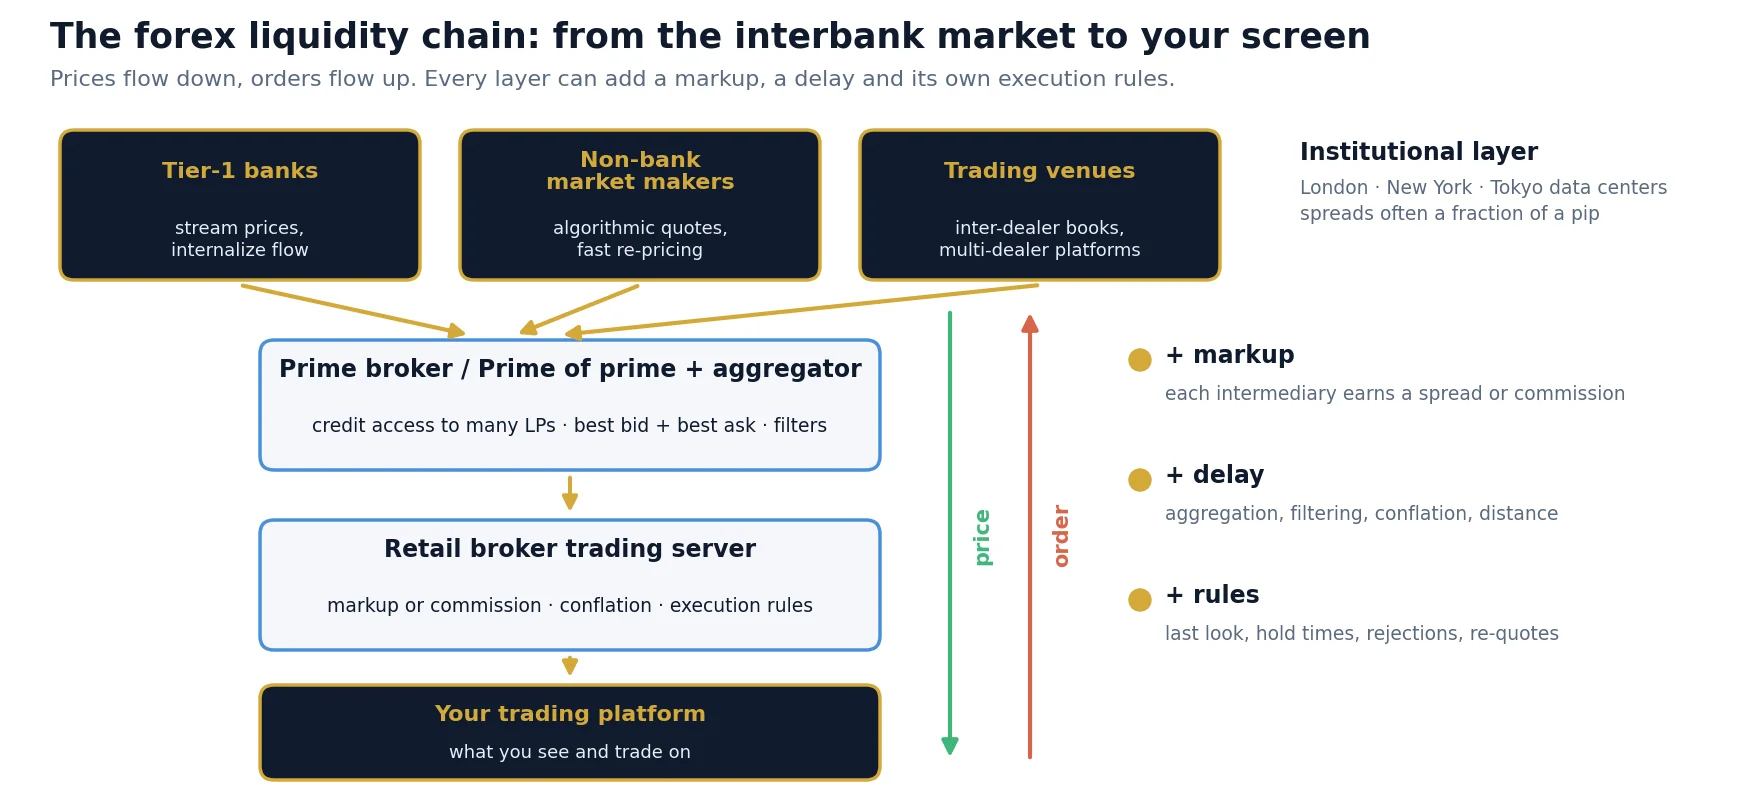
| الطبقة | من يوجد فيها | ما الذي تفعله | من تخدم |
|---|---|---|---|
| البنوك المتعاملة من الفئة الأولى | أكبر بنوك العملات الأجنبية في العالم | تصنع السوق بأحجام كبيرة، وتبث الأسعار إلى العملاء، وتستوعب تدفق الأوامر داخليًا، وتتداول فيما بينها | المؤسسات والصناديق وعملاء وسطاء البرايم |
| صانعو السوق من غير البنوك | شركات تداول إلكتروني تعرض الأسعار خوارزميًا | تبث أسعارًا ضيقة إلى منصات ومجمّعات كثيرة، وغالبًا مع إعادة تسعير سريعة جدًا | المنصات ووسطاء البرايم ومزودو Prime of Prime والوسطاء |
| منصات التداول (ECN ومنصات متعددة المتعاملين) | منصات رئيسية للتداول بين المتعاملين ومنصات إلكترونية متعددة المتعاملين | دفاتر أوامر مركزية أو أنظمة طلب عروض أسعار يلتقي فيها كثير من مزودي السيولة | البنوك وصانعو السوق والعملاء المؤسسيون |
| وسطاء البرايم | بنوك كبرى تقدم خدمات الوساطة الرئيسية | تقرض ملاءتها الائتمانية حتى يتمكن العميل من التداول مع مزودي سيولة كثيرين بموجب اتفاقية واحدة | صناديق التحوط والوسطاء الكبار ومزودو Prime of Prime |
| Prime of Prime (PoP) | شركات من غير البنوك لديها علاقة وساطة رئيسية | تعيد بيع الوصول إلى السيولة المؤسسية المجمّعة بأحجام أصغر | وسطاء التجزئة والصناديق الصغيرة والمتداولون المحترفون |
| وسيط التجزئة | الوسيط الذي تتعامل معه | يتلقى تدفقًا مجمّعًا واحدًا أو أكثر، ويطبق الهوامش وقواعد التنفيذ، ويقرر طريقة معالجة الأوامر | أنت |
هناك أمران جديران بالملاحظة. أولًا، الأسعار في القمة تنافسية جدًا أصلًا: ففي الأزواج الرئيسية كثيرًا ما يكون عرض الأسعار المؤسسية في الساعات العادية جزءًا من النقطة. ثانيًا، كلما كنت أبعد في أسفل السلسلة، زاد عدد المراحل التي يمر بها السعر. وكل مرحلة فرصة لإضافة هامش أو تأخير أو قاعدة إضافية تحدد متى يجوز رفض الأمر.
البنوك وصانعو السوق من غير البنوك
لعقود طويلة كانت السيولة تعني البنوك. أما اليوم فإن حصة كبيرة من سيولة العملات الإلكترونية تأتي من صانعي سوق من غير البنوك يعرضون الأسعار خوارزميًا على منصات كثيرة في آن واحد. وبالنسبة للمتداولين يظهر الفرق في السلوك لا في الأسماء: فبعض المزودين يبثون أسعارًا ضيقة جدًا لكنهم يعيدون التسعير بسرعة ويرفضون الأوامر التي تصل بعد تحرك السوق، بينما يعرض آخرون أسعارًا أوسع قليلًا لكنهم ينفذون بموثوقية أكبر. والإعداد الجيد للتجميع يمزج بين الاثنين.
المنصات الرئيسية والسعر المرجعي
رغم عدم وجود بورصة مركزية، تعمل المنصات الرئيسية للتداول بين المتعاملين كمرجع عملي لأكثر الأزواج تداولًا، وتقع محركات المطابقة الخاصة بها في عدد قليل من مراكز البيانات، أساسًا في لندن ونيويورك وطوكيو. ويضع مزودو السيولة وصانعو السوق السريعون محركات التسعير الخاصة بهم بجوار هذه المنصات. وهذه الجغرافيا هي الأساس المادي لـمراجحة زمن الاستجابة: فحركة السعر التي تبدأ هناك تصل إلى تدفقات التجزئة البعيدة أو البطيئة في وقت لاحق.
وسطاء البرايم ومزودو Prime of Prime
للتداول مباشرة مع مزودي سيولة كثيرين تحتاج إلى علاقة ائتمانية مع كل منهم، أو إلى وسيط برايم واحد يضمن صفقاتك لديهم جميعًا. ووسطاء البرايم بنوك كبرى لا تقبل إلا عملاء يملكون رأس مال وأحجام تداول كبيرة. ومعظم وسطاء التجزئة لا يستوفون هذه الحدود، لذلك يتصلون عبر مزود Prime of Prime: وهو شركة لديها حساب وساطة رئيسية خاص بها وتعيد بيع الوصول إلى السيولة التي تقف خلفه بأحجام أصغر.
بالنسبة للمتداول تكون طبقة PoP غير مرئية في الغالب، لكن لها عواقب:
- هامش إضافي آخر: يحصل مزود PoP إما على هامش في الفارق السعري أو على عمولة عن كل مليون يتم تداوله، ويمررها الوسيط إليك.
- خطوة تجميع إضافية: يبني مزود PoP دفتر أوامر مجمّعًا خاصًا به من مزودي السيولة لديه قبل أن يراه الوسيط، وقد يعيد الوسيط تجميع عدة مزودي PoP مرة أخرى.
- قواعد تنفيذ خاصة به: يقرر مزود PoP أي مزودي السيولة يرون أي الأوامر، وقد يتعامل مزودو السيولة مع التدفق القادم من PoP بشكل مختلف عن التدفق القادم مباشرة من عميل بنكي.
- الموقع: تقع خوادم مزود PoP عادةً في مراكز بيانات الفوركس الكبرى، لذا يصبح موقع خادم الوسيط هو الحلقة المهمة التالية.
الوسطاء الذين يصفون أنفسهم بأنهم "ECN" أو "STP" يقصدون عادةً أن أوامر العملاء تُمرَّر إلى مجمع سيولة من هذا النوع بدلًا من الاحتفاظ بها داخليًا. وهذه التسميات مصطلحات تسويقية تُستخدم بشكل فضفاض، لذا فهي لا تقول الكثير عن جودة السيولة التي تقف خلفها. والفحوصات المذكورة لاحقًا في هذا الدليل تخبرك بأكثر مما تخبرك به التسمية.
كيف يبني المجمّع السعر الذي تتداول عليه
يتلقى المجمّع (وهو غالبًا جزء من "الجسر" الذي يربط خادم التداول لدى الوسيط بمصادر سيولته) تدفقات الأسعار من عدة مزودي سيولة، ويوحّد صيغتها ويدمجها في دفتر أوامر واحد. أفضل سعر عرض هو أعلى سعر شراء لدى أي مزود، وأفضل سعر طلب هو أدنى سعر بيع لدى أي مزود. ولهذا يكون السعر المجمّع عادةً أضيق من سعر أي مزود منفرد.
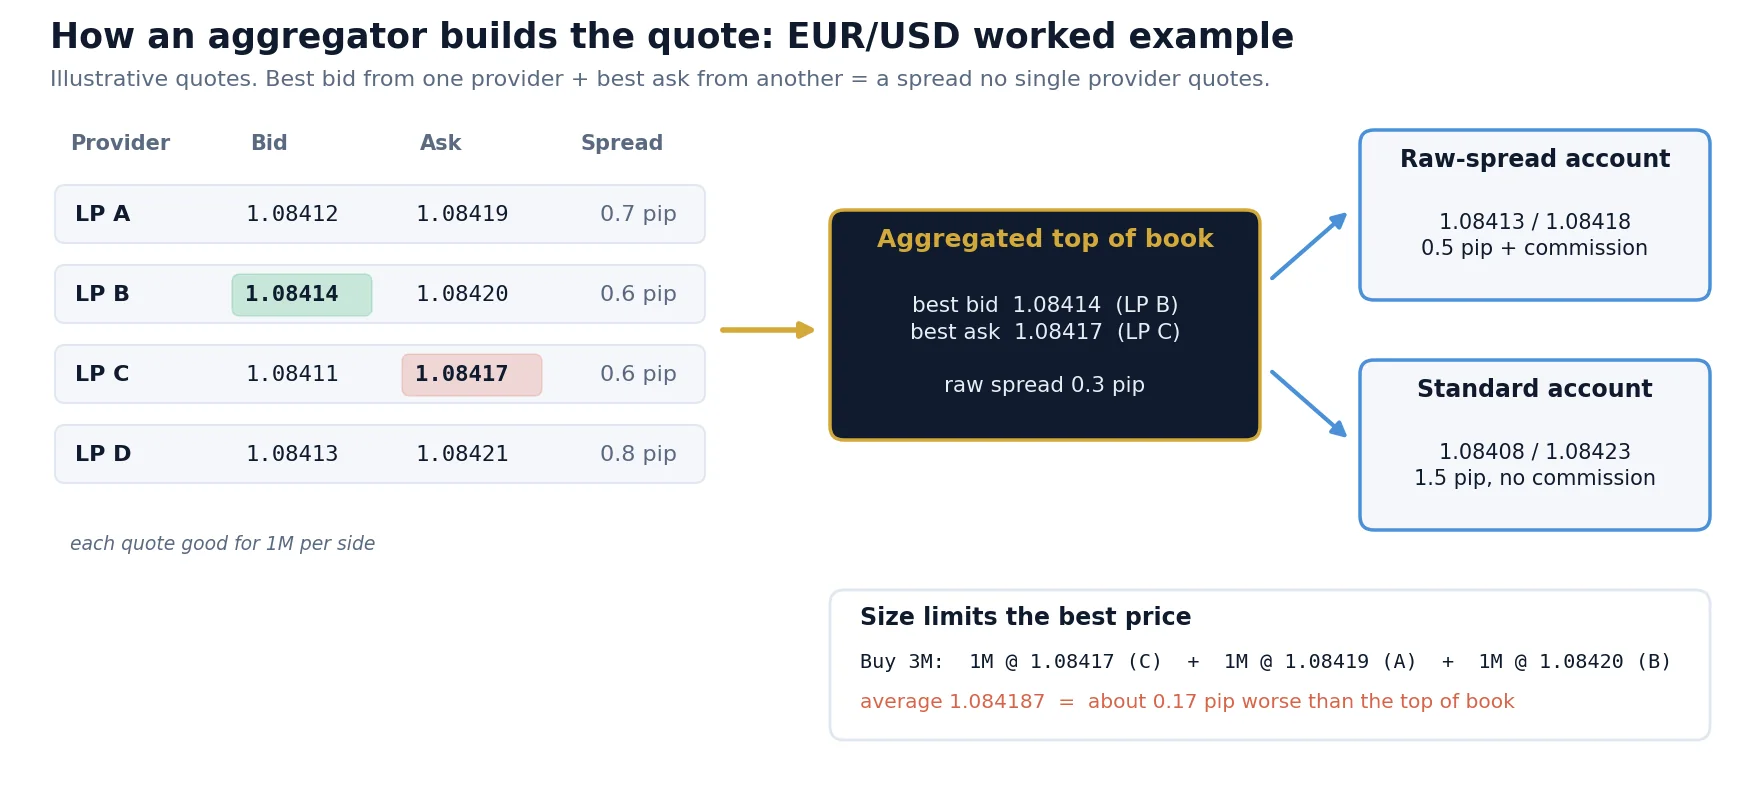
يستخدم المثال في الصورة أربعة أسعار توضيحية لزوج EUR/USD، كل منها صالح لمليون يورو:
| المزود | العرض (Bid) | الطلب (Ask) | فارقه الخاص، بالنقاط | الحجم لكل جانب |
|---|---|---|---|---|
| LP A | 1.08412 | 1.08419 | 0.7 | 1M |
| LP B | 1.08414 | 1.08420 | 0.6 | 1M |
| LP C | 1.08411 | 1.08417 | 0.6 | 1M |
| LP D | 1.08413 | 1.08421 | 0.8 | 1M |
| قمة الدفتر المجمّع | 1.08414 (B) | 1.08417 (C) | 0.3 | 1M لكل منهما |
تترتب على هذه الصورة البسيطة ثلاث نقاط عملية.
1. أفضل سعر له حجم محدود
الفارق المجمّع البالغ 0.3 نقطة لا يوجد إلا للحجم المعروض في القمة. فأمر شراء بحجم 3 ملايين في هذا الدفتر سيأخذ 1M عند 1.08417 (LP C) و1M عند 1.08419 (LP A) و1M عند 1.08420 (LP B)، بمتوسط سعر يقارب 1.084187، أي أسوأ بنحو 0.17 نقطة من قمة الدفتر. وبالنسبة لأحجام التجزئة نادرًا ما يهم ذلك في الأزواج الرئيسية، لكنه قد يكون مهمًا جدًا في الأزواج الثانوية أو أثناء التبييت (rollover) أو في الساعات الضعيفة السيولة. وهذا أحد أسباب ازدياد الانزلاق السعري مع حجم الأمر ومع ظروف السوق.
2. الأمر يُقسَّم، ويمكن التعامل مع كل جزء بشكل مختلف
عندما يكون الأمر أكبر من أفضل مستوى، يقسمه المجمّع الكاسح إلى أوامر فرعية موجهة إلى عدة مزودي سيولة. ويمكن لكل مزود أن ينفذ جزءه كاملًا أو جزئيًا أو يرفضه. بعض مزودي السيولة يشترطون أوامر "المبلغ الكامل" (الحجم كله أو لا شيء، بسعر يأخذ الحجم في الحسبان مسبقًا)، وبعضهم يقبل الأوامر الكاسحة. وطريقة تعامل الجسر مع أمر فرعي مرفوض، سواء بإعادة المحاولة عند السعر التالي أو تنفيذ الباقي في مكان آخر أو إعادة تنفيذ جزئي، هي التي تحدد ما تراه في سجل صفقاتك.
3. الدفاتر المجمّعة قد تتقاطع
لأن المزودين يعيدون التسعير بشكل مستقل وفي أوقات مختلفة قليلًا، يكون أفضل سعر عرض لدى أحد مزودي السيولة أحيانًا أعلى من أفضل سعر طلب لدى مزود آخر. والمجمّع الساذج سيعرض فارقًا سالبًا. أما المجمّعات الحقيقية فتصفّي هذه الحالات "المتقاطعة" أو "المقفلة"، وتستبعد الأسعار القديمة، وقد تستبعد مزودًا تتأخر أسعاره عن الآخرين. هذه المرشحات تحمي الوسيط، لكنها تضيف أيضًا معالجة وقد تؤخر تحديثًا لفترة وجيزة.
الهوامش الإضافية والعمولات ومصدر الفارق السعري لديك
الفارق السعري على شاشتك هو الفارق المجمّع الخام مضافًا إليه كل هامش أُضيف في الطريق. ويمكن تحصيل المجموع كفارق أوسع، أو كعمولة، أو كليهما. باستخدام الدفتر التوضيحي نفسه:
أرقام توضيحية لزوج EUR/USD بقيمة نقطة تبلغ $10 لكل لوت قياسي. تختلف الهوامش والعمولات الفعلية حسب الوسيط ونوع الحساب والزوج ووقت اليوم.
في هذا المثال يكون حساب الفارق الخام أرخص لكل لوت ($12 مقابل $15). وهذا هو النمط المعتاد للمتداولين النشطين، لكنه ليس قاعدة: فالعمولة المرتفعة في حساب الفارق الخام قد تكلف أكثر من الحساب القياسي عند الأحجام المنخفضة أو في الأزواج ذات الفوارق الخام الواسعة. والمقارنة الصحيحة دائمًا هي التكلفة الكاملة ذهابًا وإيابًا لكل لوت، مقيسةً على صفقاتك أنت:
التكلفة لكل لوت = (متوسط الفارق المدفوع بالنقاط x قيمة النقطة) + عمولة الذهاب والإياب + متوسط الانزلاق بالنقاط x قيمة النقطة
الفوارق السعرية ليست ثابتة كذلك. فالفوارق المجمّعة تتسع بشدة حول التبييت اليومي وأثناء الأخبار وفي الساعات الضعيفة السيولة، لأن مزودي السيولة يوسعون أسعارهم أو يسحبونها في هذه الأوقات. نشرح الآلية وطريقة التصفية لها في لماذا تتسع فوارق الفوركس.
مزيد من مزودي السيولة يعني فارقًا سعريًا أضيق؟ الأرقام
يحب الوسطاء الإعلان عن عدد مزودي السيولة المتصلين بهم. والمزيد من المزودين يضيّق الفارق المجمّع فعلًا، لأن احتمال أن يملك أحدهم أفضل سعر عرض وآخر أفضل سعر طلب يزداد مع كل تدفق. لكن المكسب يتناقص بسرعة، وكل تدفق إضافي يضيف مزيدًا من الحالات المتقاطعة والقديمة التي يجب تصفيتها.
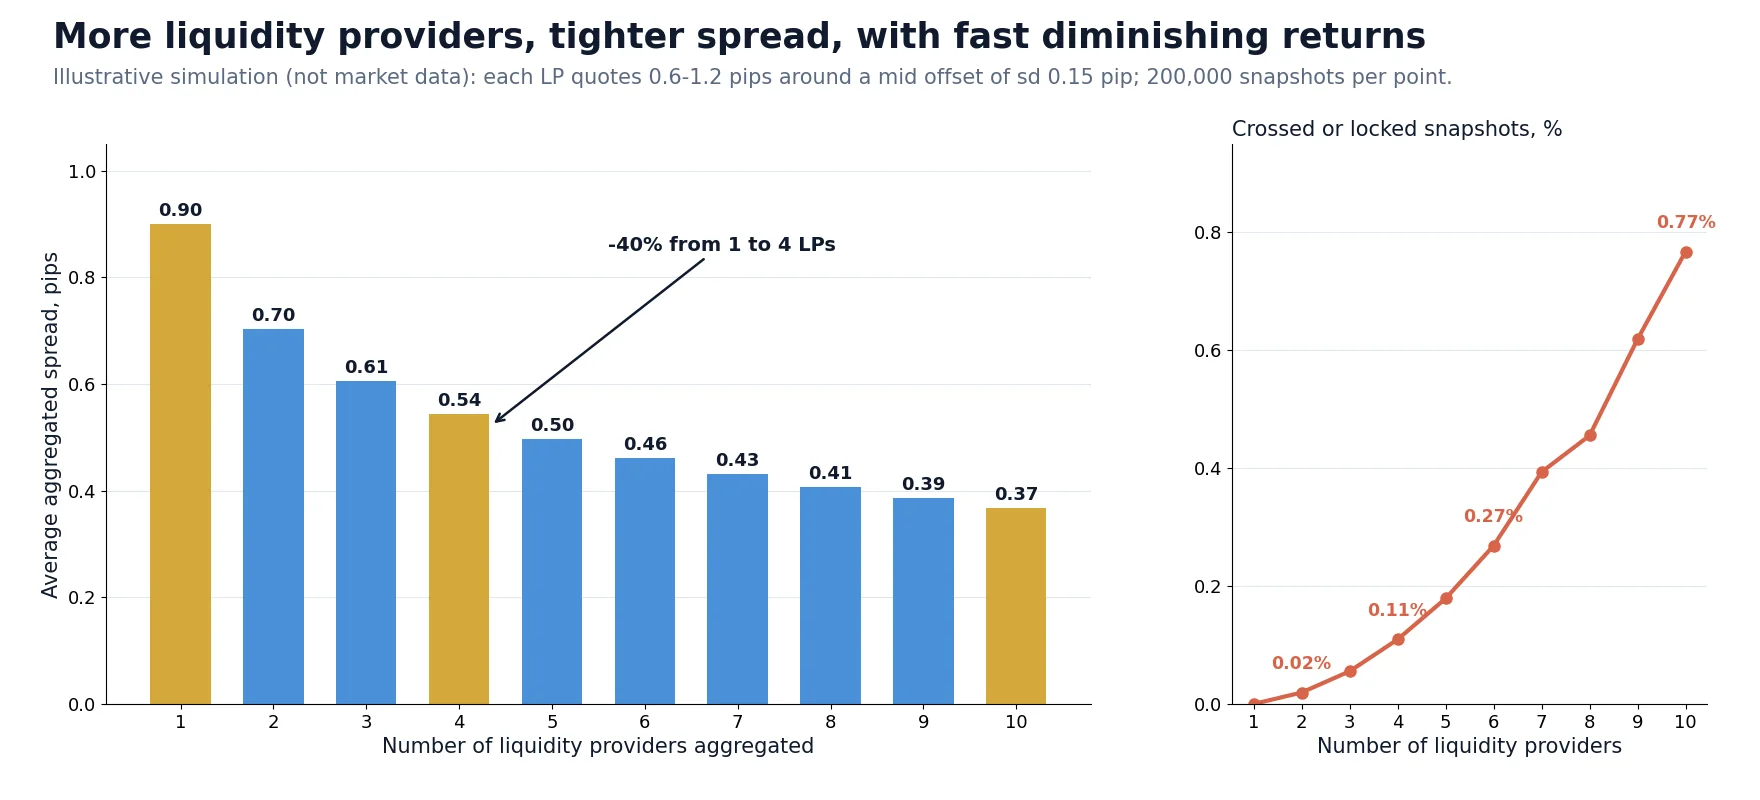
تمنح المحاكاة أعلاه كل مزود فارقًا بين 0.6 و1.2 نقطة وانحرافًا مستقلًا صغيرًا في سعره الوسطي (انحراف معياري 0.15 نقطة)، ثم تدمجها كما يفعل المجمّع. النتائج على مدى 200,000 لقطة:
| عدد مزودي السيولة | متوسط الفارق المجمّع، بالنقاط | التحسن مقارنة بمزود واحد | اللقطات المتقاطعة أو المقفلة |
|---|---|---|---|
| 1 | 0.90 | – | 0% |
| 2 | 0.70 | 22% | 0.02% |
| 4 | 0.54 | 40% | 0.11% |
| 6 | 0.46 | 49% | 0.27% |
| 10 | 0.37 | 59% | 0.77% |
الانتقال من مزود واحد إلى أربعة يزيل 40% من الفارق في هذا النموذج، بينما الانتقال من ستة إلى عشرة لا يزيل سوى 10 نقاط مئوية إضافية. وفي الأسواق الحقيقية تكون أسعار المزودين مترابطة بقوة، لذا يكون الأثر عادةً أصغر مما في هذه الحالة المثالية. والدرس العملي: عدد مزودي السيولة أقل أهمية بكثير من جودتهم وحداثة أسعارهم وطريقة تعامل المجمّع معهم. فمزودان مختاران جيدًا وينفذان بموثوقية قد يتفوقان على عشرة يعرضون أسعارًا ضيقة ويرفضون كثيرًا.
لماذا يعرض وسيطان أسعارًا مختلفة في اللحظة نفسها
المتداولون الذين يضعون وسيطين جنبًا إلى جنب يلاحظون أن الأسعار نادرًا ما تتطابق تمامًا، وأحيانًا يتأخر أحد الوسيطين عن الآخر باستمرار. ومع استحضار سلسلة السيولة تصبح الأسباب واضحة:
| السبب | ما الذي يحدث | الأثر المعتاد |
|---|---|---|
| مزيج مختلف من مزودي السيولة | كل وسيط يجمّع مزودين مختلفين عبر مزودي PoP مختلفين | فروق صغيرة ومتغيرة في سعري العرض والطلب |
| هوامش مختلفة | تختلف هوامش الفارق حسب الوسيط ونوع الحساب، وأحيانًا بشكل غير متماثل | إزاحة ثابتة أو فارق أوسع على جانب واحد |
| التجميع والتصفية | مرشحات الأسعار القديمة والدفاتر المتقاطعة، وقواعد استبعاد مزودي السيولة | تأخيرات قصيرة أو تحديثات متخطاة |
| الدمج والخنق | يرسل الوسيط آخر سعر فقط كل بضعة أجزاء من الثانية بدلًا من كل تحديث | عدد أقل من التيكات، و"قفزات" في الأسواق السريعة |
| موقع الخادم | خادم التداول لدى الوسيط بعيد عن مصادر سيولته أو عنك | تأخر ثابت عن التدفقات الأسرع |
| تنعيم الأسعار أو التدفقات المتأخرة | بعض إعدادات التداول تنعّم الأسعار أو تؤخرها عمدًا | تدفق يتأخر بوضوح عن السوق أثناء التحركات |
معظم هذه الفروق صغيرة وغير ضارة. أما السببان الأخيران فهما ما تكتشفه استراتيجيات مراجحة زمن الاستجابة وتستغله: تدفق وسيط يتأخر بشكل منهجي عن مرجع أسرع. وإذا أردت رؤية ذلك في بياناتك، فإن أدلتنا حول بيانات التيك في الفوركس وحول مقارنة تدفق بيانات سريع بأسعار الوسيط تشرح كيفية تسجيل التدفقين وقياس التأخر.
ما سرعة انتقال السعر: التدفقات والدمج والتأخر
حركة السعر التي تبدأ في منصة رئيسية أو لدى صانع سوق كبير تصل إلى منصة التجزئة بعد عدة مراحل من المعالجة والشبكات. ويوضح الشكل أدناه رتبة الحجم المعتادة لكل مرحلة. تعتمد الأرقام الدقيقة على الإعداد، والمهم هو الشكل العام.
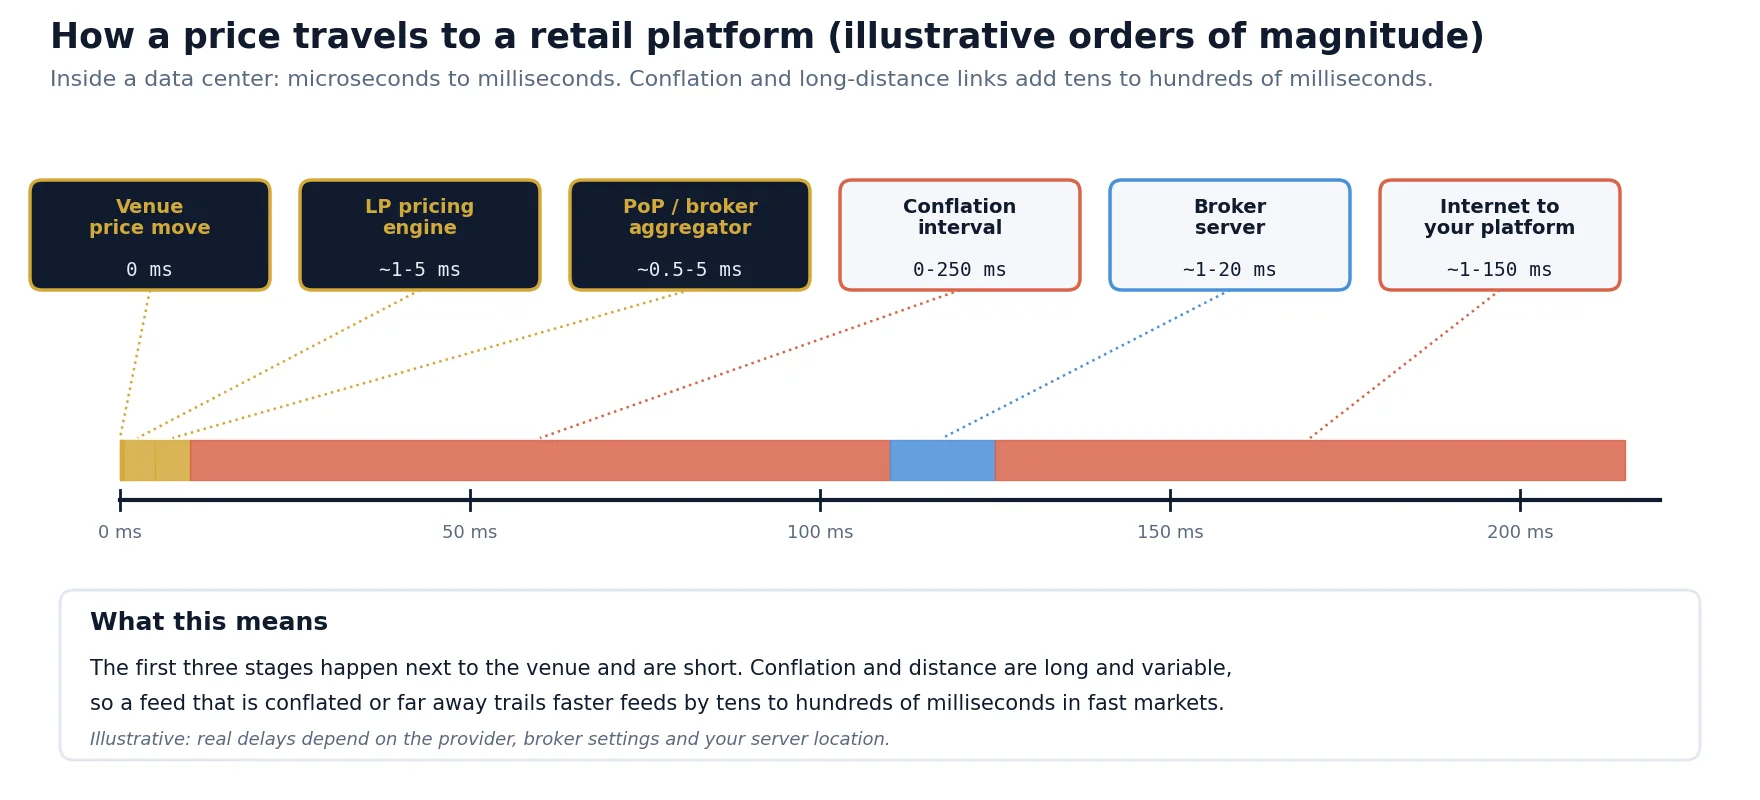
| المرحلة | التأخير الإضافي التقريبي | السبب |
|---|---|---|
| من المنصة إلى محرك تسعير مزود السيولة (مركز البيانات نفسه) | من ميكروثوانٍ إلى نحو 1 ms | وصلات مباشرة؛ مزودو السيولة مستضافون بجوار المنصات الكبرى |
| إعادة التسعير لدى مزود السيولة ونشر التدفق | نحو 1 إلى 5 ms | منطق المخاطر والتسعير الداخلي، وحدود معدل التدفق |
| مجمّع مزود PoP أو الوسيط | نحو 0.5 إلى 5 ms | توحيد التدفقات وتصفيتها ودمجها |
| الدمج قبل خادم التجزئة | من 0 إلى 250 ms أو أكثر | يُمرَّر آخر سعر فقط في كل فترة |
| المعالجة في خادم التداول لدى الوسيط | نحو 1 إلى 20 ms | تطبيق الهوامش وإعدادات الرموز والتوزيع على العملاء |
| الإنترنت حتى المتداول | نحو 1 إلى 150 ms | المسافة المادية بين منصتك وخادم الوسيط |
المراحل الأولى سريعة لأنها تجري داخل عدد قليل من مراكز البيانات. أما الأرقام الكبيرة والمتغيرة فتأتي من الدمج والمسافة. ولهذا يضع إعداد التداول الاحترافي برنامج التداول على خادم قريب من الوسيط، وهو موضوع نتناوله في اختيار VPS للمراجحة، ولهذا أيضًا تكون الاتصالات المؤسسية المباشرة، مثل FIX API مع وسيط أو مزود PoP، أسرع وأكثر قابلية للتنبؤ من الاتصال عبر منصة تجزئة.
ما الذي يفعله الدمج ببياناتك
الدمج يعني أنه إذا تغير السعر عشر مرات خلال فترة واحدة، فلا تُرسل إلا القيمة الأخيرة. لا خلل في السعر نفسه، لكن المسار بين التحديثات يضيع. وبالنسبة لاستراتيجية اتجاه على شموع الساعة فهذا غير مهم. أما بالنسبة لاستراتيجية تتفاعل مع أول تيك في الحركة، فهو يحدد ما إذا كانت الإشارة ستصل في الوقت المناسب. وعند مقارنة التدفقات، قِس عدد التحديثات في الثانية إلى جانب التأخر: فالتدفق الذي يحمل نصف عدد التيكات في الأسواق السريعة يكون عادةً مدموجًا.
النظرة الأخيرة والرفض والتنفيذ الذي تحصل عليه فعلًا
السعر المبثوث ليس دائمًا وعدًا ملزمًا. فكثير من مزودي السيولة في سوق العملات يستخدمون النظرة الأخيرة (last look): وهي نافذة قصيرة بعد وصول أمرك يتحققون خلالها مما إذا كان السعر لا يزال صالحًا، ويمكنهم رفضه. وتلزم مدونات السلوك في القطاع المزودين بالإفصاح عن كيفية استخدامهم للنظرة الأخيرة، وعادةً ما تُقاس النافذة بأجزاء من الثانية، لكن أثرها على الاستراتيجيات السريعة واضح: فالأوامر التي كانت ستحقق ربحًا لأن السوق تحرك للتو هي الأكثر عرضة للرفض أو للتنفيذ بسعر أسوأ.
قد يطبق الوسيط أيضًا قواعد تنفيذ خاصة به فوق ذلك: حدود دنيا للتأخير، وإعادة التسعير، وانزلاق غير متماثل، أو فحوصات للأسعار. نشرح كيفية اكتشاف ذلك من سجلات صفقاتك في جودة تنفيذ الوسيط، وكيف تغير نماذج A-book وB-book الصورة في شفافية تنفيذ الوسيط. ومن منظور السيولة، تلخص ثلاثة أرقام ما تحصل عليه فعلًا:
- نسبة التنفيذ: حصة الأوامر المنفذة دون رفض أو إعادة تسعير.
- توزيع الانزلاق: مدى بُعد أسعار التنفيذ عن السعر المطلوب، وما إذا كان الانزلاق الإيجابي يحدث بقدر تكرار الانزلاق السلبي.
- زمن التنفيذ: من إرسال الأمر حتى تأكيد التنفيذ، بما في ذلك أي فترة احتجاز.
خطوة بخطوة: التحقق من السيولة التي تقف خلف حسابك
لا يمكنك الاطلاع على عقود مزودي السيولة لدى الوسيط، لكن يمكنك قياس النتيجة. هذه هي الطريقة التي نتبعها عند تقييم وسيط أو نوع حساب لاستراتيجية خوارزمية:
يمكن تنفيذ الخطوات من 2 إلى 5 دون أي تداول على الإطلاق. والماسح الذي يعرض عدة تدفقات جنبًا إلى جنب، مثل ماسح مراجحة الفوركس المجاني لدينا، طريقة سريعة لمعرفة أي التدفقات تتقدم وأيها تتأخر قبل أن تكتب أي سطر برمجي.
ماذا يعني ذلك لمتداولي الخوارزميات والمراجحة
تعتمد الاستراتيجيات المختلفة على خصائص مختلفة لسلسلة السيولة. وقبل اختيار وسيط أو حساب، حدد الخاصية التي تحتاجها استراتيجيتك فعلًا:
| الاستراتيجية | أهم خاصية في السيولة | ما الذي يجب التحقق منه |
|---|---|---|
| تداول التأرجح والمراكز طويلة الأجل | التكلفة الإجمالية ومعدلات السواب | متوسط الفارق في أوقات تداولك، والعمولة، والسواب الليلي |
| التداول اليومي والسكالبينغ | استقرار الفارق ونسبة التنفيذ | الفارق عند الشريحة المئوية 95، وحالات الرفض، وتماثل الانزلاق |
| تداول الأخبار | السلوك عندما يسحب مزودو السيولة أسعارهم | الفارق وجودة التنفيذ في الثواني الأولى بعد صدور البيانات |
| مراجحة التحوط (بين وسيطين) | موثوقية التنفيذ في كلا الطرفين وتكاليف متقاربة | نسبة التنفيذ وزمن التنفيذ والتكلفة لكل لوت لدى كلا الوسيطين |
| مراجحة زمن الاستجابة | تأخر تدفق الوسيط البطيء وقواعد التنفيذ لديه | التأخر المقيس مقارنة بتدفق سريع، والنظرة الأخيرة، وفترات الاحتجاز |
| المراجحة الإحصائية وتداول الأزواج | التكلفة على كلتا الأداتين والفارق خلال فترة الاحتفاظ | التكلفة المجمعة ذهابًا وإيابًا، والسلوك عند التبييت |
في الاستراتيجيات متعددة الوسطاء، سلسلة السيولة هي الاستراتيجية نفسها. فوسيطان تغذيهما مزودات PoP مختلفة، مع دمج مختلف وقواعد تنفيذ مختلفة، ينتجان فروق الأسعار التي تبحث عنها برامج المراجحة، وكذلك مخاطر التنفيذ التي تحدد ما إذا كان يمكن اقتناص هذه الفروق. ويتناول دليلنا لاختيار وسطاء مراجحة الفوركس اختيار الوسيط بالتفصيل.
خرافات ومخاطر وحدود
- "مزيد من مزودي السيولة يعني تنفيذًا أفضل." فقط إلى حد معين. فبعد عدد قليل من المزودين الجيدين يصبح المكسب في الفارق صغيرًا وتزداد مشكلات التصفية.
- "ECN أو STP يعني عدم وجود تضارب في المصالح." هذه تسميات تسويقية. فقواعد التنفيذ والهوامش والنماذج الهجينة تظل سارية؛ قِس التنفيذ بدلًا من قراءة التسميات.
- "السعر المجمّع هو سعر السوق." إنه أفضل سعر لدى المزودين الذين يستخدمهم الوسيط، في لحظة آخر تحديث للمجمّع، وللحجم الموجود في قمة الدفتر.
- السيولة تختفي عندما تحتاجها أكثر. أثناء الأخبار والتبييت والتحركات الخاطفة يوسع مزودو السيولة أسعارهم أو يسحبونها، وتصبح الدفاتر المجمّعة ضعيفة بسرعة كبيرة.
- قياساتك محلية. اختبارات التأخر والتنفيذ تعكس خادمك وحسابك وفترتك الزمنية. أعدها بعد أي تغيير في البنية التحتية للوسيط أو في نوع الحساب.
- الشروط والامتثال. يضع الوسطاء قواعدهم الخاصة بشأن أساليب التداول. اقرأ اتفاقية حسابك واستخدم الاستراتيجيات المسموح بها لحسابك.
حوّل فروق التدفقات إلى استراتيجية قابلة للقياس
يتصل SharpTrader بعدة وسطاء وتدفقات بيانات سريعة في آن واحد، ويقارن أسعارها في الوقت الفعلي، وينفذ استراتيجيات المراجحة مع مرشحات قابلة للضبط للفارق والانزلاق وزمن التنفيذ.
ماسح مراجحة مجاني + دورة قصيرة عبر البريد الإلكتروني
احصل على رابط الماسح المجاني وبضع رسائل قصيرة وعملية من Boris: ماذا يعني فرق السعر فعلاً بعد التكاليف، وكيف تختبر استراتيجية قبل المخاطرة بأموال حقيقية، وما الأدوات المناسبة لسوقك. بلا مبالغة. تُرسل الرسائل باللغة الإنجليزية.
الأسئلة الشائعة
ما هو مزود السيولة في الفوركس؟
مزود السيولة في الفوركس هو بنك أو صانع سوق من غير البنوك يعرض باستمرار أسعار الشراء والبيع ويتولى الطرف المقابل في الصفقات. ويصل وسطاء التجزئة عادةً إلى عدة مزودي سيولة عبر وسيط برايم أو مزود Prime of Prime، ويدمجون أسعارهم باستخدام مجمّع.
ما هو مجمّع السيولة؟
مجمّع السيولة يدمج تدفقات الأسعار من عدة مزودي سيولة في دفتر أوامر واحد. أفضل سعر عرض هو أعلى سعر عرض لدى أي مزود، وأفضل سعر طلب هو أدنى سعر طلب لدى أي مزود، لذا يكون الفارق المجمّع عادةً أضيق من سعر أي مزود منفرد. كما يوجّه الأوامر إلى المزودين ويقسمها بينهم.
ما هو Prime of Prime في الفوركس؟
مزود Prime of Prime هو شركة لديها علاقة وساطة رئيسية مع بنك كبير وتعيد بيع الوصول إلى السيولة المؤسسية بأحجام أصغر. ويتصل معظم وسطاء التجزئة بالسيولة عبر مزودي Prime of Prime لأنهم لا يستوفون متطلبات رأس المال والحجم لدى وسيط برايم بنكي.
لماذا يعرض وسطاء الفوركس المختلفون أسعارًا مختلفة؟
لأن كل وسيط يستخدم مزيجًا مختلفًا من مزودي السيولة، وقواعد تجميع وتصفية مختلفة، وهوامش مختلفة، وإعدادات دمج مختلفة، وخوادم في مواقع مختلفة. معظم الفروق صغيرة، لكن التدفق الذي يتأخر باستمرار عن التدفقات الأسرع يدل على المسافة أو الدمج أو التنعيم.
هل يعني مزيد من مزودي السيولة فوارق سعرية أضيق؟
نعم، لكن مع تناقص سريع في العائد. ففي نموذجنا التوضيحي انخفض متوسط الفارق بنسبة 40% عند الانتقال من مزود واحد إلى أربعة، وبنحو 10 نقاط مئوية إضافية فقط من ستة إلى عشرة. وحداثة الأسعار وموثوقية التنفيذ وقواعد التنفيذ أهم من عدد المزودين.
ما هي النظرة الأخيرة (last look) في الفوركس؟
النظرة الأخيرة هي نافذة قصيرة بعد وصول الأمر إلى مزود السيولة يمكن للمزود خلالها التحقق من السعر ورفض الأمر. وهي تحمي المزودين من الأسعار القديمة، لكنها تعني أن الاستراتيجيات السريعة تواجه مزيدًا من الرفض أو تنفيذًا أسوأ تحديدًا عندما يتحرك السوق.
كيف أتحقق من جودة السيولة لدى الوسيط الذي أتعامل معه؟
سجّل تدفق التيكات لدى الوسيط وتدفقًا مرجعيًا سريعًا على الجهاز نفسه، وقارن الفوارق ومعدلات التحديث والتأخر، ثم اختبر أوامر صغيرة وسجّل نسبة التنفيذ والانزلاق وزمن التنفيذ. واجمع الفارق والعمولة والانزلاق في تكلفة واحدة لكل لوت لمقارنة الحسابات.
هذا المقال لأغراض تعليمية ولا يشكل نصيحة مالية. الأسعار والهوامش والتكاليف والتأخيرات والمحاكاة الواردة في هذا المقال أمثلة توضيحية ورتب حجم معتادة، وليست قياسات لأي وسيط أو مزود سيولة أو منصة بعينها. وتختلف نماذج التنفيذ وترتيبات السيولة بين الوسطاء وتتغير مع مرور الوقت.
