BJF TRADING GROUP · HỆ SINH THÁI SHARPTRADER
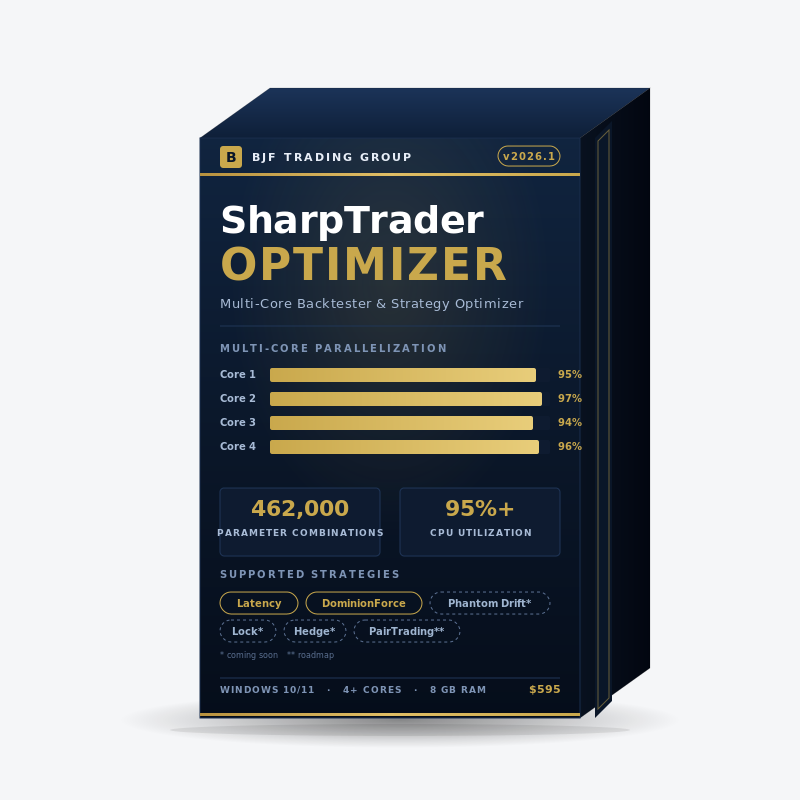
SharpTrader Optimizer — Backtester đa lõi & công cụ tối ưu chiến lược cho Latency, Hedge, Lock Arbitrage & nhiều hơn nữa…
Công cụ backtest và tối ưu hóa tham số cấp chuyên nghiệp cho các chiến lược arbitrage và không phải arbitrage của SharpTrader. Phát lại các tick lịch sử thật với thời gian khớp lệnh có thể cấu hình, phân bổ các lưới tham số lớn trên tất cả lõi CPU và tự động xác định độ trượt giá thực tế cho mọi lệnh từ chính luồng tick. Được xây dựng bởi đội ngũ đứng sau SharpTrader Pro — cùng bộ máy khớp lệnh, cùng các phương ngữ broker.
GIẤY PHÉP TRẢ MỘT LẦN
SharpTrader Optimizer làm gì?
SharpTrader Optimizer là công cụ chuyên dụng để backtest và tối ưu hóa tham số cho các chiến lược arbitrage và không phải arbitrage được xây dựng trên nền tảng SharpTrader. Nó phát lại dữ liệu tick lịch sử qua logic chiến lược của bạn, mô phỏng chi phí khớp lệnh thực tế (thời gian khớp lệnh có thể cấu hình, spread thay đổi theo từng tick, trượt giá xác định từ tick) và chạy tối ưu hóa lưới trên hàng nghìn tổ hợp tham số — sử dụng song song tất cả lõi CPU hiện có.
Công cụ được xây dựng dành riêng cho các nhà giao dịch chạy chiến lược latency, lock, hedge, pair-trading, theo tin tức và theo xu hướng, và cần tìm ra các bộ tham số vững chắc trước khi mạo hiểm vốn thật. Khác với các backtester thông thường dành cho nhà giao dịch cá nhân, SharpTrader Optimizer chạy trên tick lịch sử thật, cho phép bạn đặt thời gian khớp lệnh cho từng lệnh tính bằng mili giây và tự động xác định trượt giá từ luồng tick — ba biến số thực sự quyết định chiến lược có sinh lời trong môi trường thực hay không.
Backtest một cấu hình
Chạy một bộ tham số trên dữ liệu tick lịch sử và xem đường PnL, drawdown, tỷ lệ thắng, phân tích theo giờ trong ngày.
Tối ưu hóa khoảng tham số
Xác định min/max/step cho từng tham số chiến lược — bộ máy tạo lưới mọi tổ hợp và xếp hạng kết quả theo PnL hoặc drawdown.
Phân bổ đa lõi
Khối lượng công việc được chia đều trên tất cả lõi CPU. Một lần chạy đơn luồng 12 giờ hoàn thành trong khoảng 3 giờ trên CPU 4 lõi.
Tính đến thời gian khớp lệnh
Đặt thời gian khớp lệnh cho từng lệnh tính bằng mili giây. Bộ máy tiến về phía trước trong luồng tick theo độ trễ đó và khớp lệnh ở giá bid/ask tương ứng — tự động tạo ra trượt giá dương hoặc âm thực tế.
Các chiến lược được hỗ trợ
Optimizer đi kèm hai loại chiến lược arbitrage sẵn sàng kiểm thử ngay từ ngày đầu. Ba loại nữa sẽ ra mắt trong Q2–Q3 2026 dưới dạng bản cập nhật sản phẩm miễn phí cho người sở hữu giấy phép.
Có sẵn ngay ĐANG CUNG CẤP
Kể từ phiên bản v1.0
- Latency Arbitrage — chiến lược kinh điển feed nhanh so với feed chậm với diff-to-open có thể cấu hình và thoát lệnh trailing.
- DominionForce — biến thể arbitrage một chân độc quyền của SharpTrader với bộ lọc spread thích ứng.
- Phantom Drift — logic kết hợp martingale & lock arbitrage.
- Lock Strategies (toàn bộ họ chiến lược) — lock cổ điển, lock bất đối xứng, lock nhiều chân.
- Hedge Arbitrage — mở lệnh đồng thời trên hai broker với cân bằng rủi ro.
Lộ trình Q3–Q4 2026 DỰ KIẾN
Cập nhật miễn phí cho người sở hữu giấy phép
- Pair Trading — hồi quy về trung bình dựa trên đồng tích hợp giữa các mã có tương quan.
- Triangular Arbitrage (FX) — khai thác sự bất hợp lý của tỷ giá chéo ba chiều.
- Tối ưu hóa danh mục nhiều mã — ra mắt cuối năm 2026.
Chế độ Backtest và chế độ Optimization
Optimizer chạy ở hai chế độ bổ trợ cho nhau. Hầu hết quy trình đều dùng cả hai: tối ưu hóa trước để tìm các khoảng tham số tiềm năng, sau đó backtest chi tiết các ứng viên hàng đầu để kiểm chứng hình dạng đường equity và hồ sơ drawdown.
Chế độ Backtest
Chạy một bộ tham số trên một khoảng thời gian lịch sử. Trả về biểu đồ PnL đầy đủ, hiệu suất theo giờ trong ngày, tỷ lệ thắng/thua theo chiều lệnh và sổ ghi chi tiết từng giao dịch.
- Trực quan hóa đường equity theo từng giao dịch
- Xem chi tiết từng lệnh đã đóng: ticket, thời gian, loại, lot, giá, P/L
- Lọc theo ngày trong tuần và giờ trong ngày
- Dùng để: kiểm chứng một cấu hình, gỡ lỗi logic chiến lược, tạo báo cáo cho khách hàng hoặc đối tác
Chế độ Optimization
Chạy từ hàng nghìn đến hàng trăm nghìn tổ hợp tham số dưới dạng tìm kiếm lưới. Trả về bảng xếp hạng sắp xếp theo PnL, MaxDD hoặc điểm tùy chỉnh.
- Xác định min/step/max cho từng tham số chiến lược; bộ máy tạo ra toàn bộ lưới
- Song song hóa đa lõi (mỗi lõi xử lý một tổ hợp cùng lúc)
- Thanh tiến trình thời gian thực với bộ đếm tổ hợp đã hoàn thành và thời gian dự kiến
- Dùng để: tìm các vùng tham số vững chắc, phân tích walk-forward, kiểm tra sức chịu đựng qua các kịch bản thời gian khớp lệnh
Vì sao song song hóa đa lõi tạo ra khác biệt
Hầu hết các backtester thông thường dành cho nhà giao dịch cá nhân chạy trên một luồng CPU duy nhất. Trên các CPU hiện đại 4–16 lõi, điều đó lãng phí 75–94% năng lực tính toán. SharpTrader Optimizer được xây dựng ngay từ đầu để phân bổ khối lượng tối ưu hóa trên mọi lõi hiện có, mỗi lõi xử lý một tổ hợp tham số độc lập.
Trên thực tế, điều này có nghĩa là bạn có thể thử nghiệm ý tưởng chiến lược qua một đêm thay vì cả tuần. Một lần tối ưu hóa quy mô trung bình điển hình với bước nhảy hợp lý tạo ra 30.000–100.000 tổ hợp trên 1 tuần dữ liệu tick — hoàn toàn khả thi qua đêm trên máy trạm 4 lõi, hoặc trong vài giờ trên máy 16 lõi.
Phần cứng khuyến nghị cho tối ưu hóa chuyên sâu
Với lưới 100k+ tổ hợp trên bộ dữ liệu tick nhiều tháng, chúng tôi khuyến nghị CPU 8–16 lõi (Intel i7/i9 thế hệ 12 trở lên, AMD Ryzen 7/9 dòng 5000 trở lên). Tối thiểu 32 GB RAM nếu bạn tải lịch sử tick nhiều năm. Rất nên dùng SSD cho việc đọc/ghi dữ liệu tick.
Phần cứng yếu hơn vẫn chạy được — chỉ mất nhiều thời gian hơn. Optimizer tự động phát hiện số lõi và mở rộng tuyến tính.
Giải thích các tham số tối ưu hóa
Mỗi chiến lược có bộ tham số có thể tối ưu hóa riêng — bảng bên dưới trình bày các tham số của chiến lược Latency Arbitrage làm ví dụ tiêu biểu. Các chiến lược khác (DominionForce, Phantom Drift, Lock, Hedge, Pair Trading) có bộ tham số khác. Mỗi tham số có thể bật/tắt độc lập: đánh dấu ô Opt? để đưa vào lưới, bỏ trống để cố định ở một giá trị. Tổng số tổ hợp được hiển thị theo thời gian thực khi bạn điều chỉnh các khoảng.
| Tham số | Nội dung kiểm soát | Khoảng điển hình |
|---|---|---|
| StopLoss | Mức lỗ tối đa tính bằng pip trước khi buộc thoát lệnh. Rất quan trọng cho kiểm soát rủi ro trong các chiến lược lock và hedge. | 50–100, bước 10 |
| TakeProfit | Lợi nhuận mục tiêu tính bằng pip. TP thấp hơn làm tăng tỷ lệ chạm mục tiêu; TP cao hơn nắm bắt các biến động lớn hơn. | 200–500, bước 50 |
| MinProfit | Ngưỡng lợi nhuận tối thiểu trước khi trailing stop được kích hoạt. Lọc bỏ các lệnh thắng siêu nhỏ. | 10–100, bước 10 |
| PipsForMinProfit | Số pip biến động giá cần thiết để chốt MinProfit. Kết hợp với MinProfit cho logic trailing. | 0–100, bước 10 |
| TrailingStep | Bước nhảy của trailing stop. Bước nhỏ hơn bảo vệ nhiều lợi nhuận hơn; bước lớn hơn tránh thoát lệnh sớm do nhiễu. | 10–100, bước 10 |
| DiffToOpen | Chênh lệch tối thiểu giữa các feed giá (tính bằng point) cần có trước khi mở vị thế mới. Ngưỡng tín hiệu cốt lõi của latency arbitrage. | 10–100, bước 10 |
| MaxSpreadSlow | Spread tối đa cho phép trên feed chậm để tín hiệu hợp lệ. Lọc bỏ các giai đoạn spread giãn rộng. | 1–20, bước 5 |
| MaxSpreadFast | Spread tối đa cho phép trên feed nhanh. Cùng với MaxSpreadSlow, xác định phạm vi chất lượng khớp lệnh. | 1–50, bước 5 |
Mô phỏng thời gian khớp lệnh tạo ra trượt giá thực tế như thế nào
Lý do lớn nhất khiến các kết quả backtest arbitrage được công bố không trụ vững khi gặp thị trường thật là giả định độ trễ bằng không. Các backtester thông thường giả định lệnh được khớp ở giá hiển thị ngay khi được gửi. Broker thật thì không như vậy. Giữa thời điểm chiến lược quyết định gửi lệnh và thời điểm lệnh được khớp trên máy chủ broker, giá đã dịch chuyển — và với chiến lược thu 1–3 point mỗi giao dịch, sự dịch chuyển đó thường là ranh giới giữa lãi và lỗ.
SharpTrader Optimizer không yêu cầu bạn đoán một con số trượt giá. Thay vào đó, bạn cấu hình một tham số vật lý duy nhất — thời gian khớp lệnh, tính bằng mili giây — và bộ máy suy ra trượt giá từ chính luồng tick lịch sử.
Cách bộ máy xác định trượt giá từ thời gian khớp lệnh
Bạn đặt thời gian khớp lệnh = T ms (thời gian khứ hồi bạn quan sát trên thực tế). Bộ máy chỉ lấy chiều đi — T / 2 ms — và tiến về phía trước trong luồng tick đúng khoảng đó kể từ thời điểm chiến lược quyết định gửi lệnh. Chiều phản hồi của broker được cố ý bỏ qua: khi phản hồi quay về, giá khớp đã được xác định bởi diễn biến thị trường trong chiều gửi yêu cầu. Giá bid/ask trên tick tại thời điểm tín hiệu + T/2 chính là giá lệnh được khớp. Chênh lệch giữa giá đó và giá mà chiến lược “nhìn thấy” khi quyết định hành động là trượt giá thực tế — dương, âm hoặc bằng không, với độ lớn phụ thuộc vào cách thị trường thực sự dịch chuyển trong những mili giây đó.
How SharpTrader Optimizer resolves slippage from execution time
Cách SharpTrader Optimizer xác định trượt giá từ thời gian khớp lệnh — cùng một chiến lược ở 0 ms, 50 ms và 150 ms đi qua cùng một luồng tick.
Đầu vào: thời gian khớp lệnh (ms)
Đặt thời gian khớp lệnh chung hoặc cho từng chân lệnh. Giá trị điển hình: 5–20 ms (tổ chức đặt máy chủ cùng vị trí), 30–60 ms (VPS bridge nhanh), 80–180 ms (VPS thông thường của nhà giao dịch cá nhân), 200+ ms (kết nối kém).
Bước tiến tick nửa độ trễ
Bộ máy tiến thêm T/2 theo thời gian thực kể từ thời điểm tín hiệu, sau đó chốt vào tick khả dụng tiếp theo. Lệnh khớp dùng giá bid của tick đó cho lệnh bán và giá ask cho lệnh mua.
Đầu ra: trượt giá thực tế cho mỗi lần khớp
Trượt giá là bất cứ kết quả nào mà bước tiến tick tạo ra — một phân phối thực phản ánh cách thị trường thật đã vận động trong ngày đó. Nó có thể dương (giá đi theo hướng có lợi cho bạn) hoặc âm (giá đi ngược bạn), và độ lớn của nó bám theo biến động tick thực tế.
Độc lập cho mở và đóng lệnh
Bạn có thể đặt thời gian khớp lệnh khác nhau cho mở và đóng lệnh — phản ánh hành vi thực tế của broker, nơi lệnh thoát thường đi qua đường định tuyến chậm hơn lệnh vào.
Quy trình thực tế
Chạy cùng một bộ tham số ba lần với các giả định thời gian khớp lệnh khác nhau: 0 ms (tức thời, kiểm tra giới hạn trên — không dùng cho giao dịch thật), 50 ms (VPS nhanh / bridge đặt cùng vị trí), 150 ms (VPS thông thường của nhà giao dịch cá nhân). Nếu PnL sụt giảm mạnh giữa kịch bản 50 ms và 150 ms, chiến lược nhạy cảm với độ trễ và sẽ không trụ được khi đổi broker hoặc VPS. Nếu PnL ổn định, bạn có một cấu hình vững chắc, có khả năng áp dụng được trong các điều kiện broker thực tế.
Phân tích hiệu suất 24 giờ
Mỗi lần backtest đều tạo ra bảng phân tích hiệu suất 24 giờ — biểu đồ đóng góp PnL theo giờ trong ngày. Đây là một trong những công cụ chẩn đoán ít được tận dụng nhất trong giao dịch cá nhân: nó cho thấy chính xác khi nào chiến lược kiếm được tiền, khi nào thua lỗ và khi nào nên tắt nó đi.
Các phát hiện điển hình:
- Latency arbitrage trên EURUSD thường tập trung 60–80% lợi nhuận vào 2–3 giờ cụ thể (mở cửa phiên London, mở cửa phiên NY hoặc đóng cửa phiên London).
- Các chiến lược gần với giao dịch tin tức trên kim loại (XAUUSD) thường đạt đỉnh quanh 14:30 UTC (công bố dữ liệu Mỹ) và 22:00–23:00 UTC (mở cửa phiên châu Á).
- Các chiến lược lock và hedge thường ít phụ thuộc vào giờ nhưng kém hiệu quả trong thời điểm rollover cuối tuần và thanh khoản thấp ngày lễ.
Optimizer cho phép bạn lọc kết quả theo ngày trong tuần và giờ trong ngày sau khi lần chạy hoàn tất — nhờ đó bạn có thể xác định các quy tắc kiểu “chỉ giao dịch thứ Ba–thứ Năm, 22:00–23:00 UTC” mà không cần chạy lại tối ưu hóa.
Ngoài ra còn có: bộ lọc theo thời gian tồn tại của lệnh (phát hiện các vị thế giữ quá lâu), tổng số lệnh (tìm tình trạng giao dịch quá ít/quá nhiều) và trượt giá thực tế (tách riêng các lần chạy được hưởng lợi từ trượt giá dương).
Yêu cầu hệ thống
Tối thiểu
| Hệ điều hành | Windows 10/11 (64-bit) |
| CPU | 4 lõi, 2.5 GHz+ |
| RAM | 8 GB |
| Lưu trữ | 20 GB SSD trống |
| .NET | .NET 8.0 runtime |
| Màn hình | 1920×1080 |
| Mạng | Bắt buộc (xác thực giấy phép + cập nhật feed dữ liệu tick) |
Khuyến nghị (tối ưu hóa chuyên sâu)
| Hệ điều hành | Windows 11 Pro |
| CPU | 8–16 lõi, Intel i7/i9 thế hệ 12+ hoặc Ryzen 7/9 5000+ |
| RAM | 32 GB |
| Lưu trữ | NVMe SSD, trống 100 GB+ |
| .NET | .NET 8.0 runtime |
| Màn hình | 2560×1440 hoặc lớn hơn |
| VPS | Tùy chọn — xem hướng dẫn VPS |
macOS / Linux: hiện chưa hỗ trợ bản build gốc. Chạy ổn định trên Windows 11 trong Parallels (Apple Silicon) và CrossOver / VMware (Linux) cho người dùng cần đến.
SharpTrader Optimizer so với các backtester thông thường
Các backtester thông thường dành cho nhà giao dịch cá nhân được xây dựng cho các chiến lược theo xu hướng và dựa trên chỉ báo, không phải cho arbitrage. Các giả định của chúng — khớp lệnh tức thời, spread cố định, định giá từ một feed duy nhất — âm thầm phá hỏng tính thực tế mà backtest arbitrage cần có. SharpTrader Optimizer được xây dựng đặc biệt để lấp đầy ba khoảng trống đó:
Dữ liệu cấp tick thật, không phải xấp xỉ theo thanh nến
Mỗi lần backtest đều phát lại các tick lịch sử thật (dấu thời gian + bid + ask). Các công cụ kiểm thử thông thường quay về nội suy thanh nến M1/M5, điều âm thầm làm phẳng chính những biến động giá quyết định sự sống còn của chiến lược arbitrage.
Thời gian khớp lệnh có thể cấu hình
Bạn đặt độ trễ khớp lệnh (tính bằng mili giây) và bộ máy áp dụng cho từng lệnh. Các công cụ kiểm thử thông thường giả định khớp lệnh không độ trễ — lý do lớn nhất khiến backtest latency arbitrage trông rất tốt trong mô phỏng nhưng thất bại khi giao dịch thật.
Spread thay đổi được xử lý tự động
Spread được đọc trực tiếp từ luồng tick lịch sử theo từng tick. Lệnh vào và lệnh thoát tính đến trượt giá một cách độc lập. Các công cụ kiểm thử thông thường áp dụng một spread cố định cho mọi lần khớp — đó không phải là cách spread thật vận động khi có tin tức, rollover hoặc trong các giờ thanh khoản thấp.
So sánh song song:
| Tính năng | Backtester thông thường | SharpTrader Optimizer |
|---|---|---|
| Dữ liệu tick thật (so với nội suy thanh nến) | Không đồng nhất — phụ thuộc chất lượng dữ liệu của broker | Có — phát lại tick gốc (BJF Feed: London / Tokyo / NY) |
| Mô phỏng thời gian khớp lệnh | Không — giả định khớp lệnh tức thời | Có — độ trễ khớp lệnh có thể cấu hình (ms) |
| Spread thay đổi (theo từng tick) | Chỉ spread cố định | Tự động — đọc từ luồng tick + giới hạn MaxSpread |
| Mô phỏng trượt giá thực tế | Không (lệnh khớp ở giá hiển thị) | Có — tự động xác định từ luồng tick qua bước tiến theo thời gian khớp lệnh (dương hoặc âm, độ lớn thực) |
| Song song hóa đa lõi | Đơn luồng | Có — mức sử dụng 95%+ trên tất cả lõi |
| Hỗ trợ hai feed (nhanh + chậm) | Không | Tích hợp sẵn — bắt buộc cho latency arbitrage |
| Tối ưu hóa lưới | Có, nhưng chậm và đơn luồng | Có — 100k+ tổ hợp / lần chạy, đa lõi |
| Phân tích hiệu suất 24 giờ | Thủ công (xuất dữ liệu và vẽ biểu đồ bên ngoài) | Biểu đồ & bộ lọc tích hợp sẵn |
| Bộ lọc theo ngày trong tuần | Không | Có |
| Phân tích walk-forward | Không | Có — phân đoạn theo khoảng thời gian |
| Chế độ tối ưu hóa | Di truyền / hộp đen | Lưới + xếp hạng (xác định, có thể kiểm tra) |
| Chiến lược được kiểm thử | Các chiến lược tự động chung | Các chiến lược arbitrage của SharpTrader (Latency, DominionForce, +5 sắp ra mắt) |
| Chi phí | Đi kèm / miễn phí với terminal cho nhà giao dịch cá nhân | Giấy phép trả một lần $595 |
Câu hỏi thường gặp
Optimizer chạy các chiến lược được xây dựng cho bộ máy khớp lệnh SharpTrader. Bạn có thể chạy Optimizer độc lập cho nghiên cứu và backtest, nhưng để triển khai các tham số đã tối ưu vào giao dịch thật, bạn cần giấy phép SharpTrader (Lite từ $800 hoặc Pro từ $2,995). Nhiều nhà giao dịch mua Optimizer trước để kiểm chứng chiến lược, sau đó nâng cấp.
Điều đó phụ thuộc vào ba yếu tố: số lượng tổ hợp, độ dài dữ liệu lịch sử và số lõi CPU. Làm mốc thực tế trên một máy trạm thông thường: ~30.000 tổ hợp trên 1 tuần dữ liệu tick XAUUSD với CPU 4 lõi mất khoảng 12 giờ. Cùng lưới 30k đó hoàn thành trong khoảng 3 giờ trên máy 16 lõi. Các lưới nhỏ hơn (5.000–10.000 tổ hợp) trên 1 tuần dữ liệu hoàn thành trong 2–4 giờ với 4 lõi. Các lưới lớn hơn (100.000+ tổ hợp) trên dữ liệu nhiều tháng nên chạy trên máy chủ chuyên dụng từ 16 lõi trở lên.
Có. Optimizer chấp nhận dữ liệu tick ở các định dạng chuẩn (CSV với timestamp/bid/ask, các định dạng tick/history phổ biến xuất từ terminal và định dạng độc quyền BJF Feed). Để có kết quả tốt nhất, chúng tôi khuyến nghị dùng dữ liệu BJF Feed — có sẵn từ các node London, Tokyo và New York — trùng với nguồn mà bản triển khai SharpTrader Pro thực tế sử dụng, để backtest phản ánh khớp lệnh thực tế sát nhất có thể.
Giấy phép trả một lần: $595. Không có phí định kỳ. Bao gồm cập nhật miễn phí trong 12 tháng (bao gồm việc bổ sung Phantom Drift, Lock Strategies, Hedge và Pair Trading). Sau 12 tháng, phần mềm vẫn tiếp tục hoạt động — chỉ các chiến lược mới bổ sung mới cần giấy phép cập nhật tùy chọn $99.
Chỉ khi bạn tối ưu hóa đúng cách. Hai biện pháp bảo vệ chúng tôi đặc biệt khuyến nghị: (1) Đặt thời gian khớp lệnh ở giá trị thực tế cho cấu hình thật của bạn — thường là 80–150 ms với VPS thông thường, 30–60 ms với bridge đặt cùng vị trí. Không bao giờ tối ưu hóa với thời gian khớp lệnh = 0 ms. (2) Chạy kiểm chứng walk-forward — tối ưu trên tháng 1–3, kiểm chứng trên tháng 4–6. Nếu cấu hình hàng đầu thay đổi giữa các giai đoạn, chiến lược đang bị over-fit. Bộ lọc khoảng thời gian của Optimizer khiến walk-forward trở nên rất đơn giản.
Với khối lượng công việc nghiên cứu, AMD Ryzen 9 7950X (16 lõi) hoặc Intel i9-13900K (24 lõi, gồm cả E-core) là lựa chọn tối ưu — cả hai đều rút ngắn lần chạy 12 giờ điển hình trên 4 lõi với 1 tuần dữ liệu tick xuống còn khoảng 3 giờ, và xử lý các lưới 100k+ tổ hợp mà không làm đảo lộn kế hoạch thời gian. Với nhu cầu thỉnh thoảng, bất kỳ CPU máy bàn hiện đại 6–8 lõi nào cũng đáp ứng tốt. Các lựa chọn đám mây (AWS c7i.4xlarge, Hetzner CCX33) cũng hoạt động và mở rộng theo nhu cầu.
Có. Optimizer chạy được ở chế độ không giao diện và qua remote desktop. Về nhà cung cấp VPS và mẹo cấu hình, xem hướng dẫn VPS cho forex arbitrage của chúng tôi. Lưu ý: một VPS forex điển hình giá $30/tháng chỉ có 2 lõi — để tối ưu hóa chuyên sâu, bạn cần máy chủ CPU chuyên dụng (dòng Hetzner AX, dòng OVH Game) với giá $40–120/tháng.
Hiện tại Optimizer đi kèm các mẫu chiến lược tập trung vào FX (Latency, DominionForce). Các chiến lược dành riêng cho crypto — bao gồm các biến thể hedge và một chân của VIP Crypto Arbitrage — được lên lịch cho bản cập nhật Q3 2026. Người sở hữu giấy phép nhận phần bổ sung này dưới dạng cập nhật miễn phí.
BJF Trading Group cung cấp bảo đảm hoàn tiền 100% trong vòng 30 ngày kể từ khi mua nếu Optimizer không hoạt động như mô tả trên phần cứng của bạn. Xem đầy đủ điều khoản tại trang bảo đảm của chúng tôi. Bảo đảm áp dụng cho chức năng phần mềm — không áp dụng cho khả năng sinh lời của bất kỳ chiến lược nào bạn backtest.
StrategyQuant và QuantAnalyzer là công cụ tạo chiến lược — chúng tự động tạo EA từ các tổ hợp chỉ báo ngẫu nhiên. SharpTrader Optimizer không phải là công cụ tạo chiến lược. Nó kiểm thử và tối ưu hóa các chiến lược arbitrage hiện có (Latency, DominionForce, v.v.) với mô phỏng khớp lệnh thực tế. Hai loại công cụ phục vụ mục đích khác nhau: dùng SQ/QA để tạo giả thuyết, dùng SharpTrader Optimizer để tinh chỉnh tham số dành riêng cho arbitrage và đảm bảo tính thực tế khi khớp lệnh thật.
Đừng đoán nữa. Hãy bắt đầu tối ưu hóa.
Giấy phép trả một lần, $595. Cập nhật chiến lược miễn phí trong 12 tháng. Bảo đảm hoàn tiền 100% trong vòng 30 ngày. Kết hợp với SharpTrader Lite hoặc Pro để triển khai các tham số đã tối ưu vào giao dịch thật.