Mengapa Spread Forex Melebar: Rollover, Berita, Likuiditas Tipis, dan Cara Algoritma Menanganinya Oktober 26, 2026 – Posted in: Arbitrage Software, Forex trading
Mengapa Spread Forex Melebar: Rollover, Berita, dan Likuiditas Tipis
Spread EURUSD sebesar 0.2 pip bisa berubah menjadi 3 pip pada pukul 17:00 waktu New York, dan menjadi 10 pip pada detik pertama setelah rilis data penting. Tidak ada yang rusak ketika hal itu terjadi: memang begitulah pasar antarbank bekerja. Panduan ini menjelaskan mengapa spread melebar, kapan hal itu terjadi, berapa biayanya bagi berbagai strategi dalam angka nyata, cara mengukur profil spread broker Anda sendiri, dan bagaimana algoritma trading melindungi diri darinya.
- Apa itu pelebaran spread (dengan angka)
- Dari mana spread berasal
- Rollover: mengapa spread melebar pukul 17:00 New York
- Rilis berita: spread sebelum, saat, dan sesudahnya
- Sesi sepi, hari libur, dan pembukaan akhir pekan
- Guncangan tak terjadwal
- Penyebab dari sisi broker
- Berapa biaya pelebaran spread bagi berbagai strategi
- Efek tersembunyi: stop, pending order, dan margin
- Cara mengukur profil spread broker Anda
- Bagaimana algoritma menangani pelebaran spread
- Pelebaran spread dalam arbitrase latensi
- Kesalahan umum
- Pertanyaan yang Sering Diajukan
Apa itu pelebaran spread (dengan angka)
Jawaban singkat: spread adalah selisih antara bid (harga di mana Anda bisa menjual) dan ask (harga di mana Anda bisa membeli). Pelebaran spread adalah kenaikan sementara selisih tersebut, biasanya karena lebih sedikit penyedia likuiditas yang memberikan kuotasi, atau karena mereka memberikan kuotasi dengan lebih hati-hati. Tiga momen klasiknya adalah rollover harian sekitar pukul 17:00 waktu New York, rilis data ekonomi terjadwal, dan periode trading yang sepi seperti hari libur dan pembukaan pasar hari Minggu.
Ambil contoh akun raw-spread pada EURUSD. Saat sesi London dan New York tumpang tindih, kuotasi biasanya 1.08500 / 1.08502: spread 0.2 pip. Saat rollover harian, broker yang sama bisa menampilkan 1.08490 / 1.08520: 3.0 pip. Pada detik pertama setelah rilis non-farm payrolls AS, kuotasi bisa sesaat menjadi 1.08460 / 1.08560: 10 pip. Pada kasus rollover, harga tengah nyaris tidak bergerak; pasar hanya menjadi lebih mahal untuk dilintasi.
Untuk satu lot standar (100,000 unit), satu pip pada EURUSD bernilai sekitar $10. Melintasi spread satu kali berbiaya $2 pada 0.2 pip, $30 pada 3 pip, dan $100 pada 10 pip. Strategi yang membuka dan menutup posisi pada saat yang salah membayar selisih itu setiap kali, dan grafik harga yang dibangun dari harga bid tidak akan pernah menunjukkannya.
Rentang indikatif yang dikumpulkan dari kondisi ECN/STP pada umumnya. Setiap broker, jenis akun, dan instrumen memiliki profilnya sendiri; ukur profil Anda seperti dijelaskan di bawah.
Dari mana spread berasal
Forex tidak memiliki bursa terpusat. Menurut BIS Triennial Survey, pasar ini memperdagangkan sekitar $9.6 trillion per hari pada April 2025, tetapi volume tersebut tersebar di antara bank, market maker non-bank, ECN, dan broker. Broker ritel maupun profesional biasanya mengagregasi kuotasi dari beberapa penyedia likuiditas (LP). Bid Anda adalah bid terbaik di antara mereka, ask Anda adalah ask terbaik, dan broker dapat menambahkan markup di atasnya.
Dari sini muncul aturan sederhana: spread yang Anda lihat bergantung pada berapa banyak LP yang memberikan kuotasi, berapa besar volume yang mereka tampilkan di puncak order book, dan seberapa besar risiko yang ingin mereka ambil saat ini. Apa pun yang mengurangi jumlah kuotasi aktif atau membuat LP lebih berhati-hati akan memperlebar spread. Ada tiga kelompok penyebabnya:
- Lebih sedikit peserta: akhir hari perdagangan New York, hari libur, pembukaan akhir pekan, jam-jam antara penutupan AS dan pembukaan Tokyo.
- Ketidakpastian lebih tinggi: rilis terjadwal dalam beberapa detik, keputusan bank sentral, berita mendadak yang tak terduga.
- Alasan teknis dan bisnis: pemeliharaan sistem LP di akhir hari, markup broker, grup spread yang lebih lebar untuk klien tertentu, instrumen dengan likuiditas alami yang rendah.
Rollover: mengapa spread melebar pukul 17:00 New York
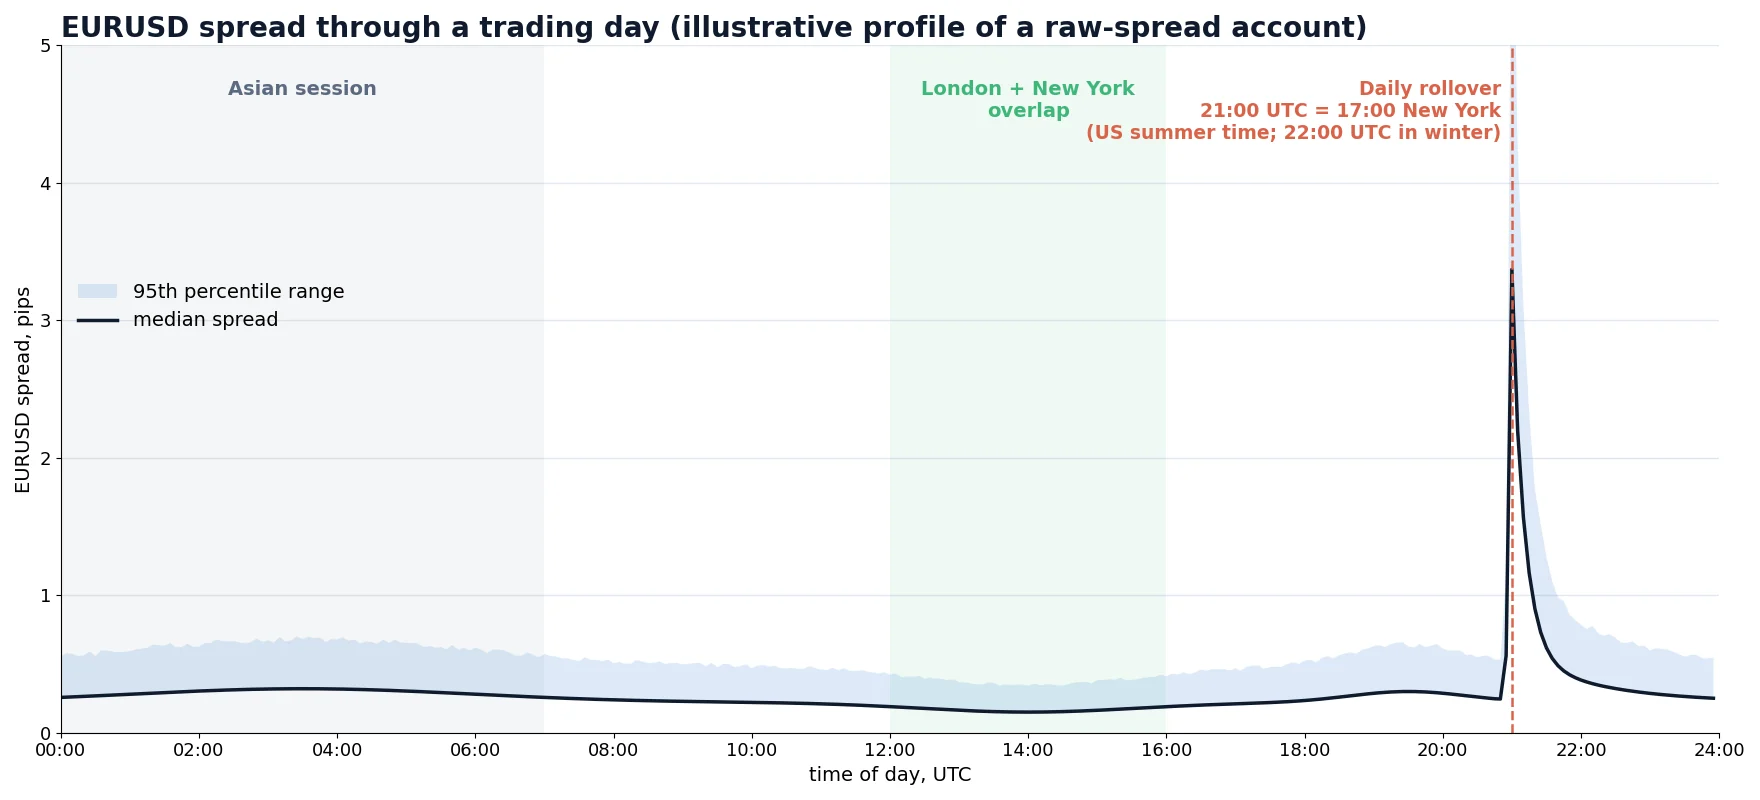
Hari perdagangan forex berakhir pukul 17:00 waktu New York. Itu berarti 21:00 UTC saat AS memberlakukan waktu musim panas (daylight saving time) dan 22:00 UTC pada musim dingin. Pada saat ini tanggal valuta posisi spot bergeser satu hari kerja ke depan, posisi terbuka menerima atau membayar swap overnight, dan banyak sistem beralih ke hari perdagangan baru.
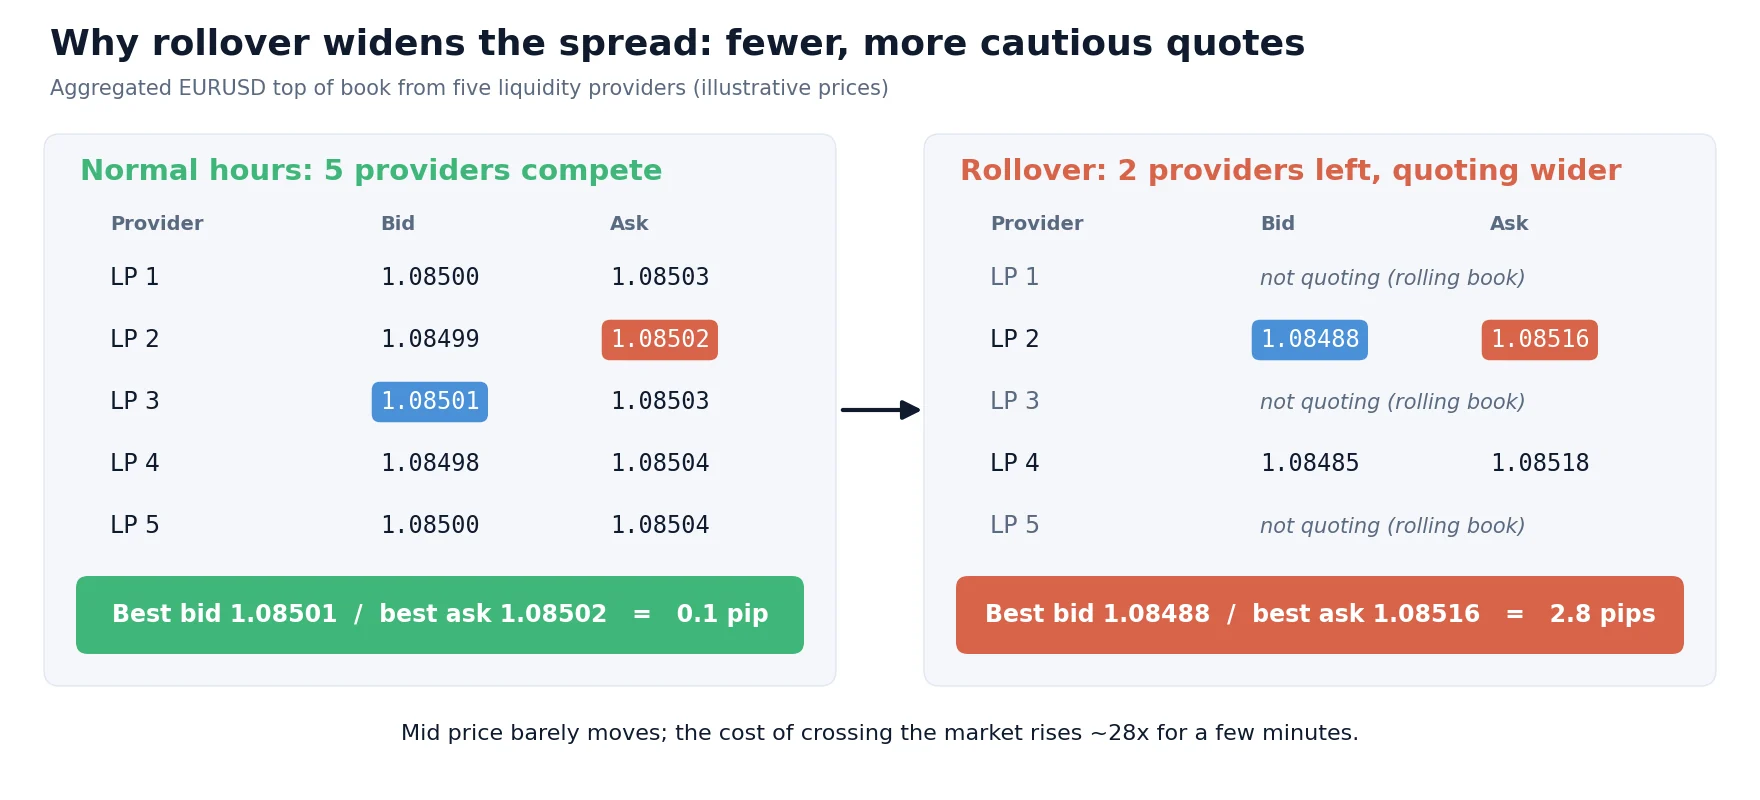
Beberapa hal terjadi bersamaan, dan masing-masing menarik likuiditas keluar dari pasar:
- LP melakukan roll atas buku mereka. Bank dan market maker memindahkan posisi ke tanggal valuta berikutnya dan menghitung ulang risiko. Banyak dari mereka berhenti mengirim kuotasi atau hanya mengirim volume kecil selama beberapa menit.
- Sistem dimulai ulang. Sebagian LP dan ECN memiliki jeda pemeliharaan singkat di sekitar akhir hari. Sebagian broker juga menghentikan trading selama beberapa menit.
- Arus alami menghilang. Korporasi dan dana di AS sudah menyelesaikan hari mereka, Tokyo belum mulai, dan Sydney baru saja dibuka. Transaksi dua arah yang nyata berada pada titik terendah hariannya.
- LP yang tersisa melindungi diri. Dengan lebih sedikit pesaing dan tidak ada pihak untuk mengimbangi risiko, mereka memberikan kuotasi lebih lebar. Puncak order book agregat terbentuk dari kuotasi yang lebih sedikit dan lebih hati-hati.
Pada pair mayor, pelebaran biasanya berlangsung dari beberapa menit hingga sekitar 30 menit, dengan puncaknya di menit-menit pertama setelah 17:00. Pada pair silang, eksotis, dan logam, pelebarannya lebih besar dan berlangsung lebih lama, sering kali sampai likuiditas Tokyo masuk. Pada hari Rabu, triple swap dikenakan pada saat yang sama (untuk menutup tanggal valuta akhir pekan), yang penting bagi strategi yang menahan posisi semalam; lihat panduan arbitrase swap kami untuk mengetahui cara swap dihitung.
Rilis berita: spread sebelum, saat, dan sesudahnya
Rilis terjadwal seperti non-farm payrolls AS, CPI, keputusan suku bunga bank sentral, dan konferensi pers menciptakan pola spread yang sangat khas. Spread biasanya mulai melebar 10 hingga 60 detik sebelum rilis karena LP menarik kuotasi atau mengurangi volume: tidak ada yang ingin menjadi harga terakhir di layar saat angka keluar. Pada detik pertama setelah rilis, spread berada pada titik terlebarnya, dan kuotasi bisa melompat beberapa pip sekaligus. Kemudian, setelah LP melihat angkanya dan arah pasar mulai jelas, mereka kembali dan spread menyempit ke normal, biasanya dalam 1 hingga 5 menit pada pair mayor.
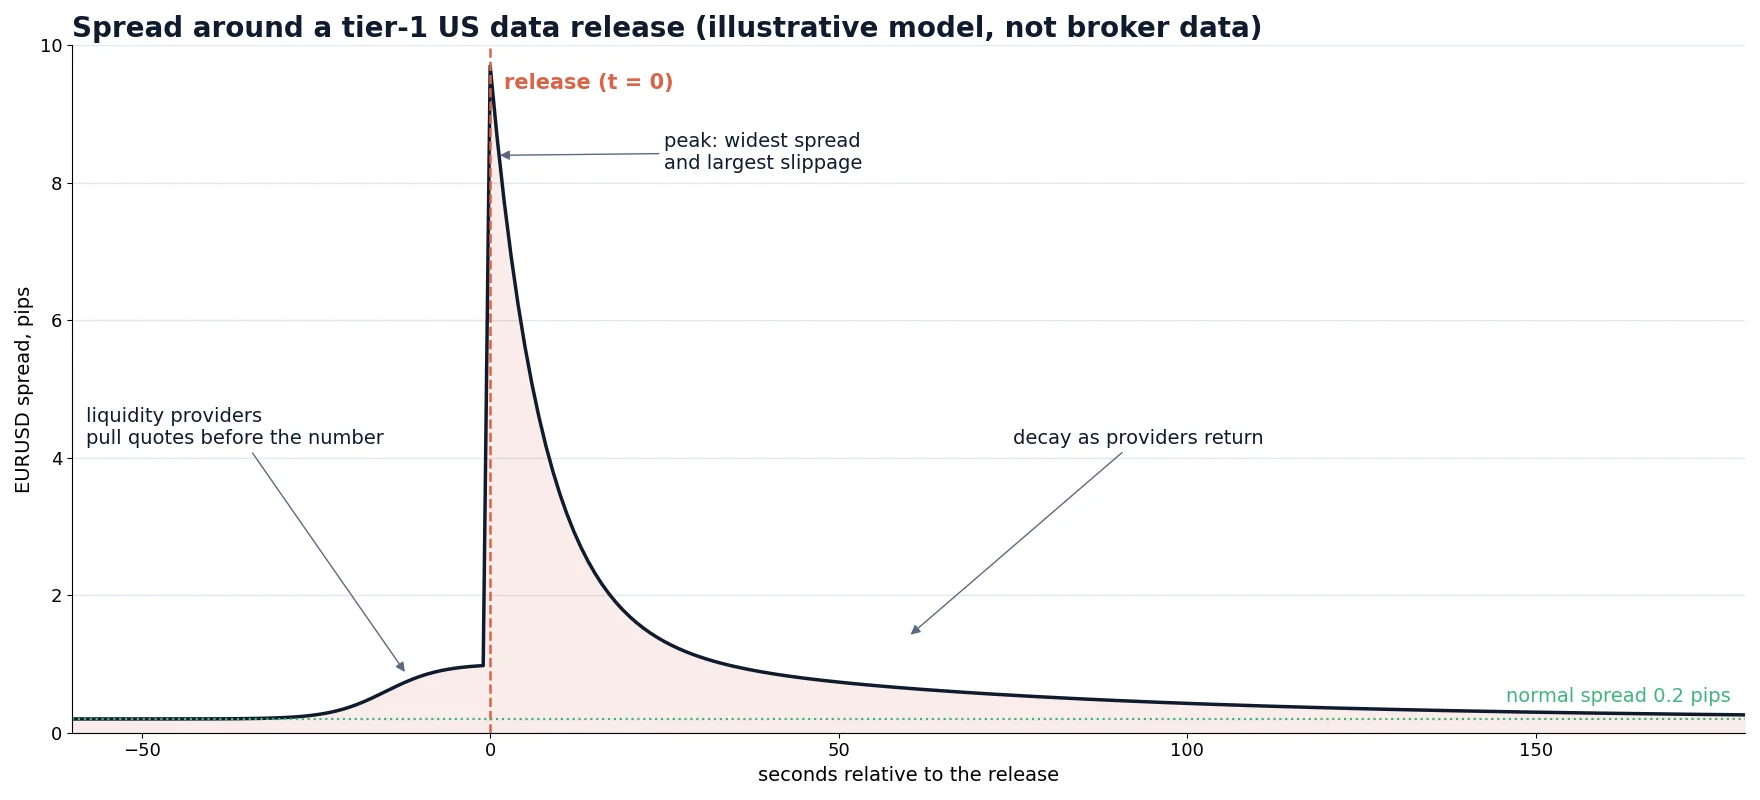
Ada dua konsekuensi praktis. Pertama, market order yang dikirim tepat saat rilis membayar spread terlebar sekaligus slippage terbesar; panduan slippage forex kami menunjukkan bagaimana kedua biaya ini saling bertambah. Kedua, pergerakan setelah rilis sering kali nyata, dan beberapa strategi memang dirancang untuk memperdagangkannya. Jika Anda tertarik pada sisi pasar tersebut, baca bagaimana trading berita ekonomi bekerja dan mengapa kecepatan penting di sana.
| Peristiwa | Pelebaran biasanya dimulai | Puncak | Kembali normal (pair mayor) | Paling terdampak |
|---|---|---|---|---|
| Non-farm payrolls AS, CPI | 10–60 dtk sebelumnya | 0–2 dtk sesudahnya | 1–5 mnt | Pair USD, emas, indeks AS |
| Keputusan suku bunga bank sentral | 30–120 dtk sebelumnya | Keputusan dan konferensi pers | Beberapa menit, berulang selama sesi tanya jawab | Mata uang bank sentral tersebut |
| Rollover harian | 1–5 mnt sebelum 17:00 NY | Menit-menit pertama setelah 17:00 NY | 5–30 mnt | Pair silang, eksotis, logam |
| Pembukaan hari Minggu | Pembukaan pasar | Menit-menit pertama | Sering kali sampai Tokyo dibuka | Semua pair, terutama setelah berita akhir pekan |
Waktu indikatif dari kondisi ECN/STP pada umumnya. Gunakan sebagai titik awal dan konfirmasi dengan data Anda sendiri.
Sesi sepi, hari libur, dan pembukaan akhir pekan
Di luar peristiwa besar, spread mengikuti likuiditas sesi perdagangan. Spread paling sempit saat London dan New York tumpang tindih (kira-kira 12:00–16:00 UTC), sempit selama pagi London, sedikit lebih lebar di sesi Asia untuk pair EUR dan GBP, dan paling lebar pada sore hari New York serta di sekitar rollover.
Hari libur memberikan efek yang sama sepanjang hari: Natal dan Tahun Baru, Thanksgiving AS dan hari Jumat sesudahnya, hari libur bank di Inggris, Golden Week di Jepang. Pada hari-hari ini banyak desk tutup, sebagian LP memberikan kuotasi dengan volume lebih kecil, dan spread tetap lebih lebar dari biasanya bahkan pada jam-jam yang normalnya likuid.
Pembukaan akhir pekan perlu dibahas tersendiri. Saat pasar dibuka pada Minggu malam (sekitar 17:00 waktu New York), hanya sedikit peserta yang aktif dan berita akhir pekan harus langsung diperhitungkan ke dalam harga. Harga bisa dibuka jauh dari penutupan hari Jumat (gap) dan spread pada pair mayor bisa tetap beberapa kali lebih lebar dari normal selama jam pertama. Pending order yang berada di dalam gap dieksekusi pada harga pertama yang tersedia, bukan pada harga order-nya.
Guncangan tak terjadwal
Peristiwa terjadwal bisa direncanakan. Guncangan tidak. Ketika Swiss National Bank menghapus batas bawah EURCHF pada 15 Januari 2015, likuiditas pada pair CHF menghilang selama beberapa menit dan spread yang dikuotasi menjadi tidak bermakna. Pada 3 Januari 2019, di jam-jam awal Asia yang sepi dalam periode liburan, pair JPY anjlok beberapa ratus pip dalam hitungan menit dalam sebuah “flash crash” sebelum pulih kembali. Dalam kedua kasus, spread bukan lagi biaya sebuah transaksi; spread menjadi tanda bahwa tidak ada pasar dengan harga yang wajar.
Tidak ada filter yang membuat strategi kebal terhadap hal ini. Yang membantu adalah ukuran posisi yang mampu bertahan dari gap, tidak menahan posisi besar melewati jam-jam paling sepi tanpa alasan, dan software yang berhenti mengirim order ketika kuotasi menjadi tidak normal alih-alih mengejarnya.
Penyebab dari sisi broker
Tidak semua pelebaran berasal dari pasar antarbank. Beberapa penyebab umum dari sisi broker:
- Markup. Akun standar dapat menambahkan markup tetap atau persentase pada raw spread. Markup persentase ikut melebar bersama raw spread.
- Akun fixed spread. Akun ini menampilkan spread konstan dalam kondisi normal, tetapi ketentuannya biasanya mengizinkan broker untuk memperlebarnya atau melakukan requote dalam “kondisi pasar tidak normal”, yang sering kali berarti tepat saat rollover dan berita.
- Grup spread. Sebagian broker menempatkan klien ke dalam grup dengan profil spread yang berbeda. Dua akun di broker yang sama bisa melihat spread berbeda pada detik yang sama.
- Sedikit LP. Broker yang terhubung ke satu atau dua penyedia memiliki persaingan yang lebih kecil di puncak order book, sehingga setiap penyedia yang keluar dari aliran kuotasi memperlebar spread lebih besar.
Jika spread Anda secara rutin lebih lebar daripada di broker lain pada saat yang sama, atau hanya melebar di akun Anda, itu adalah masalah eksekusi, bukan masalah pasar. Halaman kami tentang transparansi eksekusi broker menjelaskan cara memeriksanya dengan data Anda sendiri, dan panduan memilih broker mencantumkan hal-hal yang perlu diperhatikan sebelum Anda membuka akun.
Berapa biaya pelebaran spread bagi berbagai strategi
Spread rollover 3 pip yang sama memiliki arti sangat berbeda tergantung berapa banyak yang dihasilkan strategi per transaksi. Tabel ini membandingkan empat gaya trading pada EURUSD dengan satu lot standar. “Biaya normal” menggunakan spread 0.2 pip ditambah komisi round-trip $6 (sekitar 0.6 pip); “biaya saat rollover” menggunakan spread 3 pip dengan komisi yang sama.
| Strategi | Rata-rata hasil kotor per transaksi | Biaya pada jam normal | Biaya saat rollover | Porsi keunggulan yang hilang saat rollover |
|---|---|---|---|---|
| Swing trading | 60 pip | 0.8 pip (1.3%) | 3.6 pip | 6% |
| Intraday | 15 pip | 0.8 pip (5%) | 3.6 pip | 24% |
| Scalping | 4 pip | 0.8 pip (20%) | 3.6 pip | 90% |
| Arbitrase latensi | 1.2 pip | 0.8 pip (67%) | 3.6 pip | 300% (rugi) |
Contoh perhitungan. Hasil nyata bergantung pada broker, instrumen, dan waktu persis entry serta exit.
Swing trader nyaris tidak merasakan rollover. Bagi scalper, satu entry pada menit yang salah menghapus hampir seluruh hasil rata-rata satu transaksi. Bagi strategi arbitrase atau high-frequency, transaksi yang dibuka saat spread lebar langsung dimulai dengan kerugian yang lebih besar daripada seluruh profit yang diharapkan. Itulah sebabnya sistem jangka pendek yang serius tidak pernah memperlakukan spread sebagai konstanta.
Efek tersembunyi: stop, pending order, dan margin
Sebagian besar grafik digambar dari harga bid. Order dipicu oleh sisi kuotasi yang menjadi lawan transaksinya: order beli oleh ask, order jual oleh bid. Saat spread melebar, ask menjauh dari bid meskipun garis grafik tidak bergerak. Hal ini menimbulkan efek yang baru disadari banyak trader saat melihat riwayat akun mereka.
Stop loss pada posisi short
Anda short EURUSD dengan stop di 1.08600. Bid berada di 1.08560 dan spread 0.2 pip, sehingga ask adalah 1.08562: stop Anda berjarak 3.8 pip. Saat rollover, spread melebar menjadi 4.5 pip dan ask menjadi 1.08605. Stop (order beli yang dipicu oleh ask) tereksekusi, padahal bid pada grafik Anda tidak pernah mendekati stop lebih dari 4 pip. Eksekusinya sekitar 4.5 pip di atas harga grafik: kira-kira $45 per lot hilang hanya karena spread.
Pending order
Logika yang sama berlaku untuk order buy limit, buy stop, dan take-profit pada posisi short. Take-profit pada posisi short bisa “terlewat” jika ask tidak mencapainya, meskipun bid sudah mencapainya. Dan buy stop yang ditempatkan dekat dengan harga pasar bisa terpicu oleh lonjakan spread dan dieksekusi pada harga yang buruk.
Margin dan stop-out
Profit dan loss mengambang biasanya dihitung pada sisi penutupan kuotasi. Saat spread melebar, setiap posisi terbuka terlihat lebih buruk selama beberapa menit. Akun yang beroperasi dekat batas marginnya bisa terkena stop-out saat rollover, meskipun pasar sendiri tidak bergerak melawannya.
Cara mengukur profil spread broker Anda
“Spread rata-rata” yang dipublikasikan adalah rata-rata sepanjang hari dan hanya sedikit menjelaskan momen-momen yang merugikan. Profil spread akun Anda sendiri memerlukan data selama beberapa minggu dan menjawab pertanyaan yang berguna: seberapa lebar, kapan, berapa lama, dan dibandingkan dengan apa.
Dua angka sangat berguna. Median pada jam-jam tenang memberi tahu Anda apa yang “normal”. Persentil ke-95 pada interval rollover dan berita memberi tahu Anda seberapa jauh stop pelindung harus ditempatkan dan di mana filter spread harus memotong. Jika Anda menginginkan daftar periksa siap pakai untuk analisis semacam ini, gunakan toolkit audit broker forex kami.
Bagaimana algoritma menangani pelebaran spread
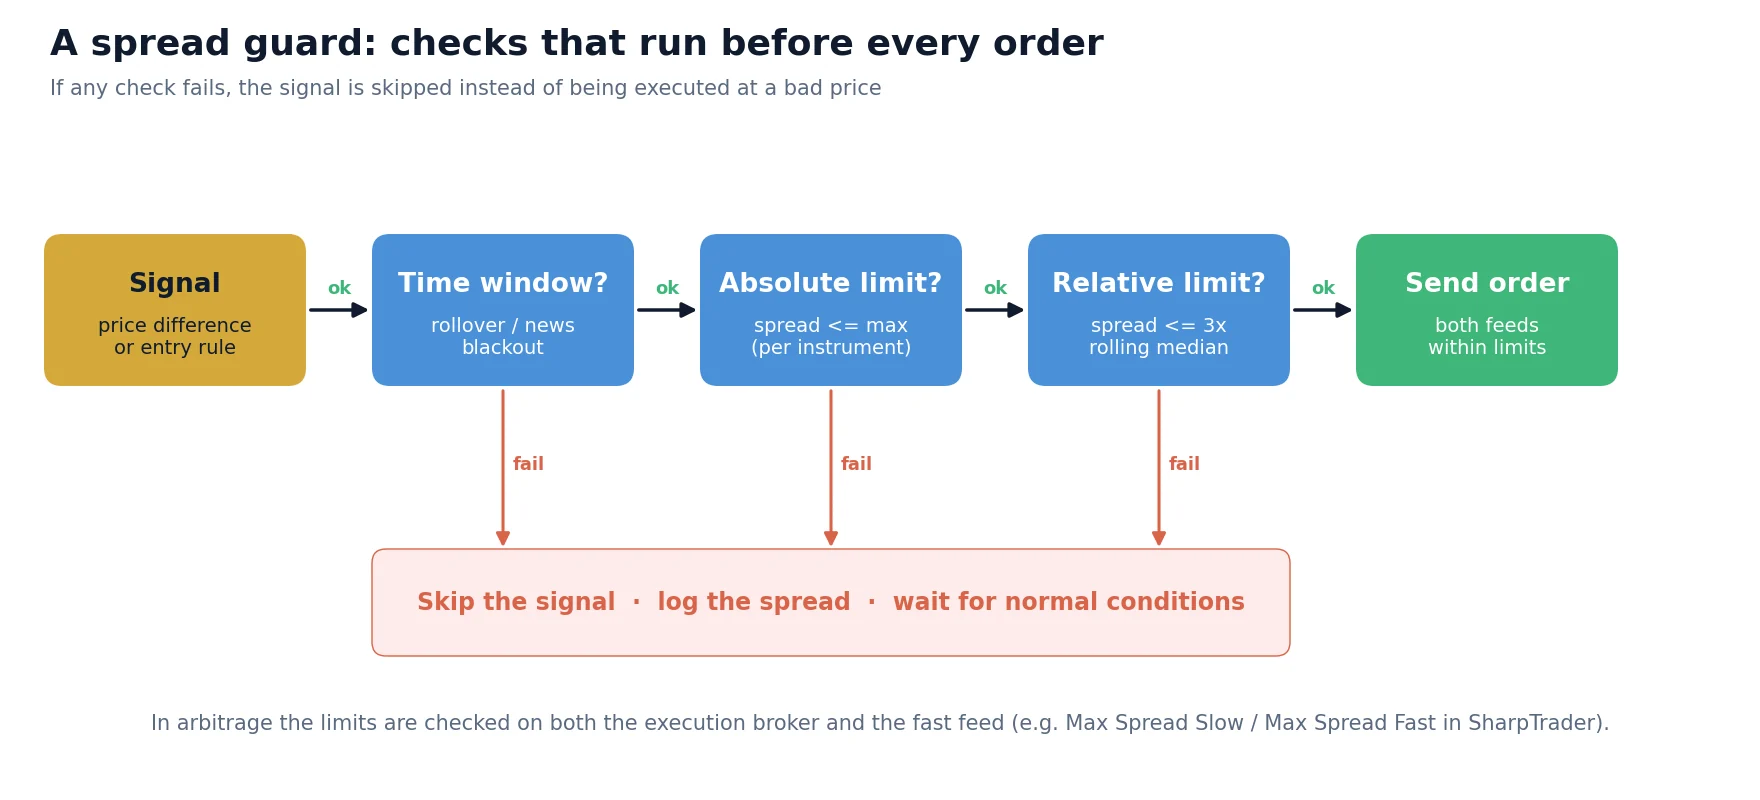
Software trading yang baik memperlakukan spread sebagai input langsung, bukan sebagai konstanta. Ada lima perlindungan umum, dan sistem terkuat menggunakan beberapa di antaranya sekaligus.
1. Spread maksimum absolut
Filter paling sederhana: tidak ada order baru jika spread saat ini di atas nilai tetap, misalnya 0.8 pip pada EURUSD. Filter ini mudah dipahami dan secara otomatis mencakup rollover, berita, dan jam sepi, apa pun waktu persisnya. Kelemahannya, satu nilai tidak cocok untuk semua instrumen dan sesi.
2. Filter spread relatif
Algoritma membandingkan spread saat ini dengan median bergulir dari 15–60 menit terakhir dan menolak bertransaksi jika spread lebih tinggi, misalnya, 2.5 hingga 3 kali lipat. Jika median 0.3 pip, batasnya menjadi 0.9 pip; jika median pada sesi Asia 0.6, batasnya menjadi 1.8. Filter ini beradaptasi dengan sesi dan instrumen tanpa perlu disetel ulang.
3. Jendela waktu
Periode tanpa trading di sekitar rollover (misalnya 16:55–17:30 waktu New York) dan di sekitar rilis terjadwal (misalnya 2 menit sebelum hingga 5 menit sesudahnya). Jendela waktu menangkap risiko sebelum spread melebar, sesuatu yang tidak bisa dilakukan filter spread murni. Tentukan jendela tersebut dalam waktu New York atau zona waktu bursa instrumen tersebut, bukan dengan offset UTC tetap.
4. Exit yang memperhatikan spread
Entry hanyalah separuh masalah. Strategi dapat menunda exit yang tidak mendesak sampai spread kembali normal, menghindari penutupan dengan harga pasar pada detik-detik pertama setelah rilis, dan menempatkan stop pelindung di luar spread rollover persentil ke-95. Logika exit harus tahu sisi kuotasi mana yang menjadi lawan transaksinya.
5. Backtest yang realistis
Backtest dengan spread konstan melebih-lebihkan hasil strategi jangka pendek apa pun, karena tidak pernah membayar spread saat rollover dan berita. Lakukan pengujian pada data tick dengan harga bid dan ask nyata serta dengan penundaan eksekusi, seperti dijelaskan dalam artikel kami tentang kesenjangan antara backtest dan eksekusi nyata. Jika strategi hanya berhasil dengan spread dari jam terbaik dalam sehari, strategi itu tidak berhasil.
| Perlindungan | Menangkap | Melewatkan | Paling cocok untuk |
|---|---|---|---|
| Spread maks absolut | Setiap pelebaran di atas batas | Momen sebelum pelebaran dimulai; sesi dengan spread normal yang berbeda | Satu instrumen, pengaturan sederhana |
| Filter spread relatif | Spread tidak normal untuk sesi saat ini | Pergeseran median yang lambat | Banyak instrumen, strategi 24 jam |
| Jendela waktu | Peristiwa yang sudah diketahui, sebelum spread bereaksi | Guncangan tak terjadwal | Kalender rollover dan berita |
| Exit yang memperhatikan spread | Stop dan penutupan posisi di pasar yang lebar | Tidak berpengaruh pada entry | Strategi yang menahan posisi semalam |
| Backtest dengan data tick | Hasil yang dilebih-lebihkan sebelum trading live | Perubahan kondisi broker di masa depan | Semua strategi jangka pendek |
Pelebaran spread dalam arbitrase latensi
Dalam arbitrase latensi, strategi membandingkan harga broker yang lambat dengan fast feed referensi dan bertransaksi ketika harga yang lambat tertinggal. Pelebaran spread memukul strategi semacam ini dua kali. Pertama, spread yang lebar di broker lambat dapat menciptakan selisih harga di atas kertas yang tidak dapat diperdagangkan dengan untung, karena entry dan exit harus melintasi spread yang lebar. Kedua, spread yang lebar pada fast feed berarti harga referensinya sendiri tidak pasti, sehingga “sinyal” itu mungkin hanya noise di antara dua kuotasi yang berhati-hati.
Di SharpTrader hal ini ditangani oleh dua batas terpisah: Max Spread Slow (spread terbesar yang diizinkan pada broker tempat order dieksekusi) dan Max Spread Fast (spread terbesar yang diizinkan pada fast data feed). Jika salah satu spread saat ini melebihi batasnya, sinyal diabaikan seberapa pun besar selisih harga yang terlihat. Filter berita juga dapat menghentikan trading sementara dalam jendela waktu yang dapat dikonfigurasi sebelum dan sesudah rilis berdampak tinggi. Berdasarkan pengalaman kami dengan pengaturan arbitrase, memperketat kedua batas ini menghilangkan sebagian besar sinyal “besar tetapi palsu” yang muncul saat rollover dan di sekitar berita, dengan konsekuensi melewatkan sebagian peluang nyata. Seperti setiap parameter, keduanya harus diuji pada data tick untuk broker tertentu, bukan disalin dari akun lain.
Biarkan software memeriksa spread sebelum setiap order
SharpTrader menjalankan strategi arbitrase forex dan kripto dengan batas spread terpisah untuk broker eksekusi dan fast feed, ditambah filter berita. SharpTrader Optimizer memungkinkan Anda menguji pengaturan tersebut pada data tick nyata dengan waktu eksekusi yang realistis. Mulailah dengan scanner gratis untuk melihat bagaimana harga broker Anda dibandingkan dengan sumber yang lebih cepat.
Kesalahan umum
- Menilai broker dari spread rata-rata yang diiklankan. Rata-rata justru menyembunyikan menit-menit ketika spread paling berpengaruh. Bandingkan median dan persentil ke-95 berdasarkan waktu dalam sehari.
- Menetapkan waktu rollover secara permanen dalam UTC. Waktu UTC-nya bergeser dua kali setahun, dan Eropa serta AS mengganti jam pada tanggal yang berbeda.
- Backtest dengan spread tetap. Hal ini membuat strategi scalping dan arbitrase terlihat jauh lebih baik daripada kenyataannya.
- Melupakan sisi ask. Stop dan take-profit pada posisi short dipicu oleh ask, yang biasanya tidak ditampilkan pada grafik.
- Menganggap setiap lonjakan sebagai manipulasi broker. Pelebaran saat rollover dan berita adalah perilaku pasar yang normal. Hal itu baru menjadi masalah broker ketika akun Anda secara konsisten lebih buruk daripada pasar pada detik yang sama.
- Menggunakan satu filter untuk semua instrumen. 0.8 pip adalah batas yang masuk akal untuk EURUSD tetapi tidak berguna untuk GBPJPY atau emas. Gunakan batas per instrumen atau batas relatif.
Scanner arbitrase gratis + kursus email singkat
Dapatkan tautan scanner gratis dan beberapa email singkat dan praktis dari Boris: arti sebenarnya selisih harga setelah biaya, cara menguji strategi sebelum mempertaruhkan uang sungguhan, dan alat mana yang cocok untuk pasar Anda. Tanpa janji berlebihan. Email dikirim dalam bahasa Inggris.
Pertanyaan yang Sering Diajukan
Mengapa spread forex melebar pukul 5 sore waktu New York?
Pukul 17:00 waktu New York adalah akhir hari perdagangan forex. Penyedia likuiditas memindahkan posisi ke tanggal valuta berikutnya, menghitung ulang risiko, dan terkadang memulai ulang sistem, sementara peserta AS sudah selesai dan peserta Asia belum mulai. Kuotasi yang lebih sedikit dan lebih hati-hati berarti spread lebih lebar selama beberapa menit, dan lebih lama pada pair silang dan logam.
Berapa lama pelebaran spread saat rollover berlangsung?
Pada pair mayor biasanya dari beberapa menit hingga sekitar 30 menit, dengan puncak tepat setelah 17:00 waktu New York. Pada pair silang, eksotis, dan emas, pelebaran bisa berlangsung sampai likuiditas Tokyo masuk. Ukurlah di broker Anda sendiri, karena durasinya berbeda antar penyedia.
Mengapa spread melebar saat berita?
Sebelum rilis terjadwal, penyedia likuiditas mengurangi volume atau menarik kuotasi, karena tidak ada yang ingin tereksekusi pada harga lama saat angka keluar. Tepat setelah rilis, ketidakpastian berada di titik tertinggi, sehingga kuotasi yang tersisa menjadi lebar. Seiring pasar mencerna angka tersebut, penyedia kembali dan spread biasanya normal kembali dalam beberapa menit pada pair mayor.
Bisakah pelebaran spread memicu stop loss saya?
Ya, pada posisi short. Stop pada posisi short adalah order beli dan dipicu oleh ask. Jika spread cukup melebar, ask bisa mencapai stop sementara bid yang ditampilkan pada grafik tetap jauh darinya. Tempatkan stop semacam itu lebih jauh daripada spread rollover yang biasa, atau kelola posisi sebelum jendela waktu tersebut.
Apakah pelebaran spread menandakan broker yang buruk?
Tidak dengan sendirinya. Pelebaran saat rollover, di sekitar berita, dan pada jam sepi adalah perilaku pasar yang normal. Hal ini baru patut dikhawatirkan ketika spread Anda secara rutin lebih lebar daripada broker lain atau fast feed referensi pada saat yang sama, atau ketika spread hanya melebar di akun Anda.
Kapan spread forex paling sempit?
Biasanya saat sesi London dan New York tumpang tindih, kira-kira 12:00 hingga 16:00 UTC, dan selama pagi London. Spread umumnya lebih lebar pada sore hari New York, di sekitar rollover, pada hari libur, dan pada jam pertama setelah pembukaan hari Minggu.
Apakah akun fixed spread melindungi dari pelebaran?
Hanya sebagian. Fixed spread biasanya lebih lebar daripada raw spread pada jam normal, dan ketentuan akun sering mengizinkan broker memperlebar spread atau melakukan requote dalam kondisi pasar tidak normal, yang biasanya mencakup berita dan rollover. Baca ketentuannya sebelum mengandalkannya.
