क्रिप्टो आर्बिट्राज में मेकर बनाम टेकर फीस: फीस टियर, रिबेट और किस लेग को बुक में रखें नवम्बर 16, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
क्रिप्टो आर्बिट्राज में मेकर बनाम टेकर फीस: फीस टियर, रिबेट और किस लेग को ऑर्डर बुक में रखें
ट्रेडिंग फीस क्रिप्टो आर्बिट्राज की सबसे बड़ी स्थिर लागत है। एक सामान्य एंट्री-टियर अकाउंट पर, स्लिपेज और ट्रांसफर गिनने से पहले ही ये 0.30% के मूल्य अंतर का दो-तिहाई हिस्सा ले लेती हैं। यह गाइड बताती है कि मेकर और टेकर फीस कैसे काम करती हैं, किसी भी एक्सचेंज की फीस सूची को दो-लेग, ट्रायंगुलर और स्पॉट-परप ट्रेड के लिए ब्रेक-ईवन स्प्रेड में कैसे बदलें, VIP टियर, फीस-टोकन डिस्काउंट और रिबेट वास्तव में कितने मूल्यवान हैं, और कब दोनों एक्सचेंजों पर स्प्रेड क्रॉस करने के बजाय एक लेग को मेकर ऑर्डर के रूप में रखना फायदेमंद होता है।
- मेकर बनाम टेकर फीस: संक्षिप्त उत्तर
- क्रिप्टो एक्सचेंज ट्रेडिंग फीस कैसे लेते हैं
- एक आर्बिट्राज ट्रेड का फीस गणित
- रणनीति के अनुसार ब्रेक-ईवन स्प्रेड
- VIP टियर, फीस टोकन और रिबेट: इनका वास्तविक मूल्य
- किस लेग को मेकर ऑर्डर के रूप में रखें
- टेकर-टेकर बनाम मेकर-टेकर: एक्सपेक्टेड-वैल्यू मॉडल
- फीस के छिपे प्रभाव जो आर्बिट्राज बॉट को बिगाड़ देते हैं
- चरण-दर-चरण: अपना फीस मॉडल बनाना
- जोखिम और सीमाएँ
- अक्सर पूछे जाने वाले प्रश्न
मेकर बनाम टेकर फीस: संक्षिप्त उत्तर
संक्षिप्त उत्तर: एक टेकर ऑर्डर बुक में पहले से मौजूद ऑर्डरों के विरुद्ध तुरंत निष्पादित होता है (मार्केट ऑर्डर, या ऐसा लिमिट ऑर्डर जिसकी कीमत स्प्रेड को क्रॉस करती है) और टेकर फीस चुकाता है। एक मेकर ऑर्डर ऐसा लिमिट ऑर्डर है जो ऑर्डर बुक में बना रहता है और तब तक लिक्विडिटी जोड़ता है जब तक कोई और उसके विरुद्ध ट्रेड न करे; यह कम मेकर फीस चुकाता है, जो ऊँचे वॉल्यूम टियर पर शून्य या रिबेट भी हो सकती है। आर्बिट्राज में दो टेकर लेग गति और निश्चितता देते हैं, लेकिन सबसे महँगे होते हैं; एक लेग को मेकर ऑर्डर के रूप में रखने से फीस का बिल काफी घट सकता है, बदले में फिल की अनिश्चितता और एडवर्स सिलेक्शन का सामना करना पड़ता है। सही विकल्प अंतर के आकार, फीस के अंतर और दोनों प्लेटफ़ॉर्म के बीच कीमतें कितनी तेज़ी से बदलती हैं, इस पर निर्भर करता है।
लगभग हर केंद्रीकृत क्रिप्टो एक्सचेंज यही मेकर-टेकर मॉडल उपयोग करता है। एक्सचेंज गहरी ऑर्डर बुक चाहता है, इसलिए वह बुक में ऑर्डर रखने वाले ट्रेडरों से कम और उन्हें हटाने वाले ट्रेडरों से अधिक फीस लेता है। लंबी अवधि के निवेशक के लिए 0.08% और 0.10% का अंतर शायद ही मायने रखता है। लेकिन जो आर्बिट्राज ट्रेडर एक प्रतिशत के कुछ दसवें हिस्से के अंतर पकड़ता है और महीने में सैकड़ों बार ट्रेड दोहराता है, उसके लिए यही तय करता है कि रणनीति लाभदायक है या नहीं।
सामान्य टियर के लिए उदाहरणात्मक फीस दरें, किसी विशेष एक्सचेंज की सूची नहीं। हमेशा उन एक्सचेंजों का वर्तमान फीस पेज देखें जिन पर आप ट्रेड करते हैं।
क्रिप्टो एक्सचेंज ट्रेडिंग फीस कैसे लेते हैं
फीस सूची सरल दिखती है: हर टियर के लिए दो प्रतिशत। व्यवहार में पाँच अलग-अलग सेटिंग तय करती हैं कि आप एक आर्बिट्राज ट्रेड पर वास्तव में कितना चुकाते हैं।
1. मेकर दर और टेकर दर
फीस ट्रेड किए गए नोशनल का एक प्रतिशत होती है। बड़े एक्सचेंजों के स्पॉट मार्केट पर एंट्री-टियर दरें आम तौर पर मेकर के लिए लगभग 0.08% से 0.10% और टेकर के लिए 0.10% होती हैं। कुछ एक्सचेंज, खासकर वे जो मुख्य रूप से रिटेल खरीदारों के लिए बने हैं, अपने सबसे निचले टियर पर कहीं अधिक फीस लेते हैं, जहाँ टेकर फीस 0.25% से 0.60% तक होती है। परपेचुअल फ्यूचर्स प्रति ट्रेड आम तौर पर सस्ते होते हैं, एंट्री टियर पर अक्सर लगभग 0.02% मेकर और 0.05% टेकर, क्योंकि ये मार्केट ऊँचे टर्नओवर पर चलते हैं।
2. वॉल्यूम टियर (VIP स्तर)
आपका 30-दिन का ट्रेडिंग वॉल्यूम बढ़ने के साथ फीस घटती है, कभी-कभी यह एक्सचेंज के अपने टोकन के बैलेंस पर भी निर्भर करती है। पहले टियर आम तौर पर फीस को थोड़ा ही घटाते हैं; बड़ी कटौती उन वॉल्यूम पर शुरू होती है जिन तक एक छोटा अकाउंट कई ट्रेड के बिना नहीं पहुँचता। हर एक्सचेंज अपना वॉल्यूम अलग गिनता है, इसलिए अपनी गतिविधि को कई प्लेटफ़ॉर्म पर बाँटने से आप हर जगह एंट्री टियर पर ही रहते हैं।
3. फीस-टोकन डिस्काउंट
कई एक्सचेंज फीस को, अक्सर लगभग 20% से 25% तक, घटा देते हैं जब आप उसे एक्सचेंज के अपने टोकन में चुकाते हैं। यह डिस्काउंट वास्तविक है, लेकिन टोकन रखना एक मूल्य जोखिम है जिसका आपके आर्बिट्राज से कोई संबंध नहीं है।
4. फीस किस एसेट से ली जाती है
जब तक आप फीस टोकन में भुगतान नहीं करते, एक्सचेंज आम तौर पर फीस उस एसेट से काटता है जो आप प्राप्त करते हैं: USDT से BTC खरीदें तो फीस BTC से कटती है; BTC को USDT में बेचें तो USDT से कटती है। आर्बिट्राज में यह महत्वपूर्ण है, क्योंकि खरीद वाले एक्सचेंज पर आपका कॉइन बैलेंस धीरे-धीरे घटता है, और आपके हेज के आकार में इसका ध्यान रखना होता है।
5. मार्केट का प्रकार और प्रमोशन
स्पॉट, मार्जिन, परपेचुअल और निश्चित तिथि वाले फ्यूचर्स की अक्सर अलग-अलग फीस सूचियाँ होती हैं। एक्सचेंज चुनिंदा पेयर या स्टेबलकॉइन पेयर पर शून्य-फीस प्रमोशन भी चलाते हैं। प्रमोशन जब तक चलते हैं तब तक उपयोगी हैं, लेकिन ऐसा आर्बिट्राज सेटअप जो केवल एक पेयर पर शून्य फीस में ही काम करता है, नाज़ुक है: प्रमोशन बहुत कम सूचना पर समाप्त हो सकता है।
| फीस सेटिंग | सामान्य रेंज (उदाहरणात्मक) | आर्बिट्राज के लिए यह क्यों मायने रखती है |
|---|---|---|
| स्पॉट टेकर, एंट्री टियर, बड़े एक्सचेंज | लगभग 0.08% से 0.10% | तेज़ दो-लेग ट्रेड के लिए ब्रेक-ईवन अंतर तय करती है |
| स्पॉट टेकर, एंट्री टियर, रिटेल-केंद्रित प्लेटफ़ॉर्म | लगभग 0.25% से 0.60% | ऐसा एक लेग पूरे अंतर से अधिक महँगा पड़ सकता है |
| स्पॉट मेकर, एंट्री टियर | लगभग 0.00% से 0.10% | तय करती है कि लेग को बुक में रखना फिल जोखिम के लायक है या नहीं |
| परपेचुअल फ्यूचर्स मेकर / टेकर, एंट्री टियर | लगभग 0.02% / 0.05% | स्पॉट-परप और फंडिंग ट्रेड के लिए सस्ते लेग |
| शीर्ष VIP / मार्केट-मेकर प्रोग्राम, मेकर | लगभग 0.00% से लेकर छोटे रिबेट तक | केवल बहुत बड़े और स्थिर वॉल्यूम से ही संभव |
| फीस-टोकन डिस्काउंट | लगभग 20% से 25% की छूट | कम लागत, लेकिन टोकन का मूल्य जोखिम जुड़ता है |
एक आर्बिट्राज ट्रेड का फीस गणित
सबसे आम सेटअप से शुरू करें: दो एक्सचेंजों पर पहले से फंड किए गए बैलेंस, जहाँ कॉइन सस्ता है वहाँ खरीदें, जहाँ महँगा है वहाँ उसी समय बेचें, और बाद में रीबैलेंस करें। अधिकांश क्रॉस-एक्सचेंज क्रिप्टो आर्बिट्राज के पीछे यही मॉडल है, क्योंकि इसमें ट्रेड के दौरान ब्लॉकचेन ट्रांसफर की प्रतीक्षा नहीं करनी पड़ती। (ट्रांसफर लागत और रीबैलेंसिंग को हमारी विड्रॉल फीस और ट्रांसफर समय गाइड में समझाया गया है।)
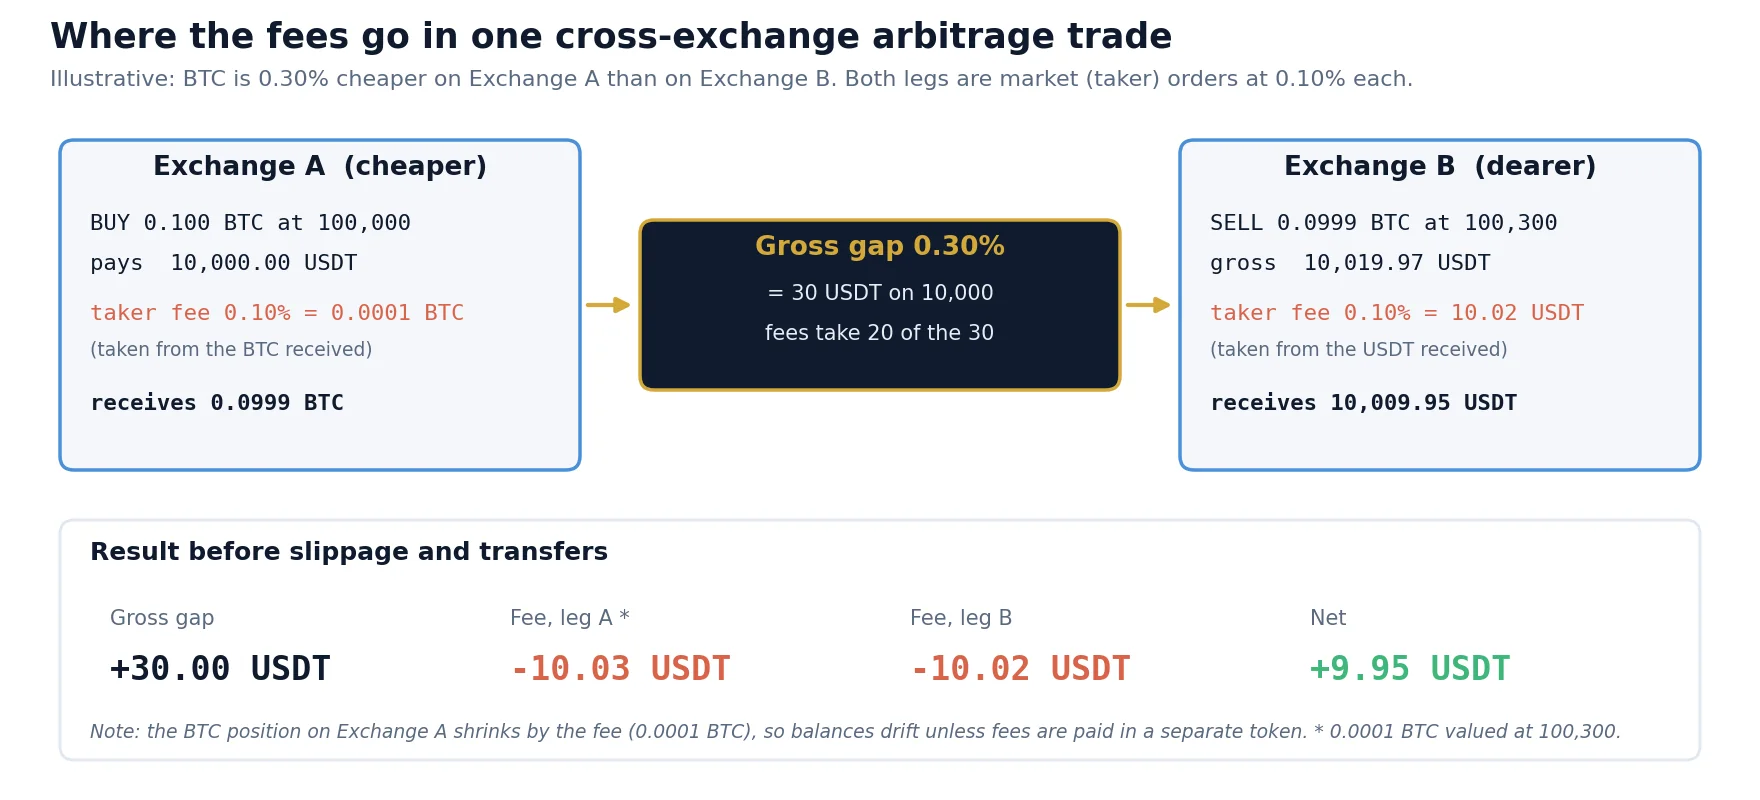
उदाहरण संख्याओं में: BTC का भाव Exchange A पर 100,000 USDT और Exchange B पर 100,300 USDT है, यानी 0.30% का सकल अंतर। आप A पर 10,000 USDT में 0.1 BTC खरीदते हैं। 0.10% की टेकर फीस BTC से कटती है, इसलिए आपको 0.0999 BTC मिलते हैं। आप ये 0.0999 BTC B पर 10,019.97 USDT में बेचते हैं; वहाँ 0.10% फीस 10.02 USDT है, जिससे 10,009.95 USDT बचते हैं। शुद्ध परिणाम: +9.95 USDT, यानी नोशनल का लगभग 0.10%। अंतर का दो-तिहाई हिस्सा फीस में चला गया।
चूँकि फीस नोशनल का प्रतिशत है, इसलिए फ़ॉर्मूला हर ट्रेड आकार के लिए समान रहता है। इसका एक महत्वपूर्ण परिणाम है: आप फीस की समस्या को “बड़े आकार” से नहीं हरा सकते। यदि अंतर फीस दरों के योग से छोटा है, तो बड़ा ट्रेड केवल अधिक नुकसान करता है। आकार केवल विड्रॉल फीस जैसी स्थिर लागतों में मदद करता है, और स्लिपेज में नुकसान करता है, क्योंकि बड़े ऑर्डर बुक में अधिक गहराई तक जाते हैं।
स्लिपेज और रीबैलेंसिंग जोड़ना
| मद (प्रति लेग 10,000 USDT) | टेकर + टेकर, एंट्री टियर | टेकर + टेकर, 25% टोकन डिस्काउंट | A पर मेकर + B पर टेकर |
|---|---|---|---|
| पकड़ा गया सकल अंतर | 0.30% = 30.00 | 0.30% = 30.00 | 0.33% = 33.00 * |
| फीस, लेग A | 0.10% = 10.00 | 0.075% = 7.50 | 0.02% = 2.00 |
| फीस, लेग B | 0.10% = 10.00 | 0.075% = 7.50 | 0.10% = 10.00 |
| स्लिपेज (प्रति टेकर लेग 0.02%) | 4.00 | 4.00 | 2.00 |
| रीबैलेंसिंग लागत, औसत रूप से बाँटी गई (0.02%) | 2.00 | 2.00 | 2.00 |
| प्रति ट्रेड शुद्ध | 4.00 (0.04%) | 9.00 (0.09%) | 17.00 (0.17%) |
* बुक में रखा ऑर्डर सर्वोत्तम कीमत से 0.03% भीतर रहता है, इसलिए फिल होने पर पकड़ा गया अंतर अधिक होता है। मेकर कॉलम तब का परिणाम दिखाता है जब ऑर्डर बिना प्रतिकूल मूवमेंट के फिल होता है; अगले सेक्शन बताते हैं कि यह पूरी कहानी क्यों नहीं है। सभी संख्याएँ उदाहरणात्मक हैं।
तालिका दिखाती है कि फीस ऑप्टिमाइज़ेशन वह पहला लीवर क्यों है जिसे आर्बिट्राज ट्रेडर को खींचना चाहिए। उसी 0.30% अवसर पर शुद्ध परिणाम 4 से 17 USDT तक बदल जाता है, यानी चार गुना, रणनीति के सिग्नल में बिना किसी बदलाव के। यह यह भी दिखाती है कि एंट्री-टियर टेकर-टेकर स्थिति कितनी कमज़ोर है: थोड़ा अधिक स्लिपेज या एक असफल हेज इसे पूरी तरह मिटा देता है।
रणनीति के अनुसार ब्रेक-ईवन स्प्रेड
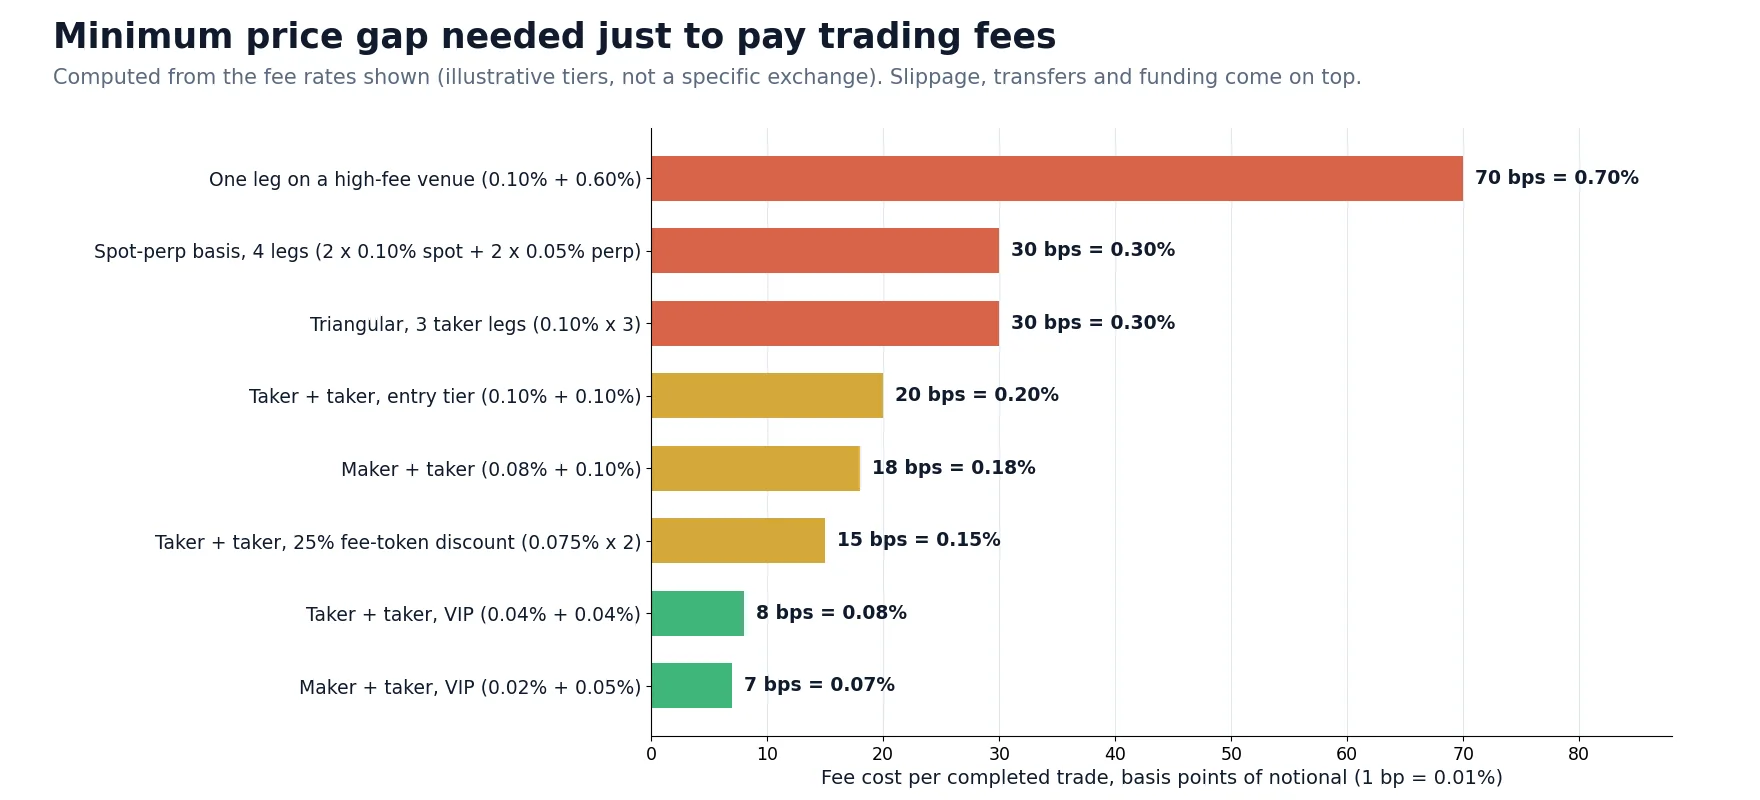
किसी अवसर को लेना उचित है या नहीं, यह परखने का सबसे तेज़ तरीका है अपना फीस ब्रेक-ईवन जानना: वह न्यूनतम अंतर जो पूरे ट्रेड की सभी ट्रेडिंग फीस चुका दे। रणनीति के लिए आवश्यक हर लेग गिनें, उन लेग सहित जो बाद में पोज़िशन बंद करते हैं।
| रणनीति | फीस चुकाने वाले लेग | प्रति स्पॉट लेग 0.10% पर फीस ब्रेक-ईवन | टिप्पणी |
|---|---|---|---|
| क्रॉस-एक्सचेंज, पहले से फंड की गई इन्वेंटरी | 2 (A पर खरीद, B पर बिक्री) | 0.20% | बाद की रीबैलेंसिंग ट्रांसफर लागत या उल्टा ट्रेड जोड़ती है |
| क्रॉस-एक्सचेंज, ट्रांसफर-आधारित | 2 + विड्रॉल फीस | 0.20% + स्थिर फीस / आकार | ट्रांसफर के दौरान मूल्य जोखिम |
| कन्वर्जेंस ट्रेड (अभी खोलें, अंतर बंद होने पर बंद करें) | 4 | 0.40% | खोलते समय का अंतर बंद करने वाले लेग का खर्च भी चुकाए |
| एक ही एक्सचेंज पर ट्रायंगुलर | 3 | 0.30% | हमारी ट्रायंगुलर आर्बिट्राज गाइड देखें |
| स्पॉट-परप बेसिस या फंडिंग ट्रेड | 4 (2 स्पॉट + 2 परप) | 0.05% परप लेग के साथ लगभग 0.30% | होल्डिंग अवधि में फैला हुआ; देखें फंडिंग रेट आर्बिट्राज |
कन्वर्जेंस वाली पंक्ति सबसे अधिक भुला दी जाती है। यदि आप सस्ते प्लेटफ़ॉर्म पर लॉन्ग और महँगे प्लेटफ़ॉर्म पर शॉर्ट खोलते हैं और अंतर बंद होने की प्रतीक्षा करते हैं, तो आप दो नहीं, चार फीस चुकाते हैं। तब एंट्री-टियर टेकर दरों पर 0.30% का अंतर पूरी तरह बंद होने पर भी नुकसान देता है।
VIP टियर, फीस टोकन और रिबेट: इनका वास्तविक मूल्य
वॉल्यूम टियर
फीस की सीढ़ी पर हर कदम नीचे आने से आपका ब्रेक-ईवन अंतर घटता है, और कम ब्रेक-ईवन का अर्थ है अधिक ट्रेड योग्य अवसर, क्योंकि छोटे अंतर बड़े अंतरों की तुलना में कहीं अधिक बार आते हैं। निचले टियर का असली मूल्य यही है: केवल सस्ता ट्रेड नहीं, बल्कि अधिक ट्रेड। समस्या वॉल्यूम की शर्त है। कोई टियर यथार्थवादी है या नहीं, इसका अनुमान लगाने के लिए अपने औसत ट्रेड आकार को उन ट्रेडों की संख्या से गुणा करें जो आपकी रणनीति वर्तमान ब्रेक-ईवन पर हर महीने वास्तव में ढूँढती है, न कि उस ब्रेक-ईवन पर जहाँ आप पहुँचने की आशा करते हैं।
उदाहरण: प्रति लेग 5,000 USDT के महीने में 600 ट्रेड, दो एक्सचेंजों में से प्रत्येक पर प्रति ट्रेड एक लेग, प्रति एक्सचेंज 3 मिलियन USDT का वॉल्यूम देते हैं। कई फीस सूचियों में यह अब भी निचले टियर में है। अधिक पेयर के दोनों लेग को कम एक्सचेंजों पर केंद्रित करने से प्रति प्लेटफ़ॉर्म वॉल्यूम नए प्लेटफ़ॉर्म जोड़ने की तुलना में तेज़ी से बढ़ता है।
फीस-टोकन डिस्काउंट
0.10% फीस पर 25% डिस्काउंट प्रति लेग 0.025% बचाता है, यानी दो-लेग ट्रेड पर 0.05%। ऊपर के 0.30% उदाहरण में इसने 4 USDT के ट्रेड को 9 USDT के ट्रेड में बदल दिया। इसकी कीमत टोकन का जोखिम है: यदि आपके पास 1,000 USDT मूल्य का फीस टोकन है और वह 10% गिरता है, तो आप 100 USDT खोते हैं, जो उस दर पर लगभग 400,000 USDT के ट्रेड वॉल्यूम पर मिलने वाले डिस्काउंट के बराबर है। केवल कुछ दिनों की फीस के बराबर टोकन रखें और उसे नियमित रूप से टॉप-अप करें।
मेकर रिबेट
नकारात्मक मेकर फीस, जिसमें एक्सचेंज बुक में लिक्विडिटी रखने के लिए आपको भुगतान करता है, मुख्य रूप से ऊँचे टियर और वॉल्यूम या कोटिंग दायित्वों वाले मार्केट-मेकर प्रोग्रामों में होती है। अधिकांश आर्बिट्राज ट्रेडरों की पहुँच से यह बाहर है। जो पहुँच में है वह चुनिंदा मार्केट पर कम या शून्य मेकर फीस है, और यही नीचे बताए गए मेकर-टेकर तरीके को दिलचस्प बनाती है।
किस लेग को मेकर ऑर्डर के रूप में रखें
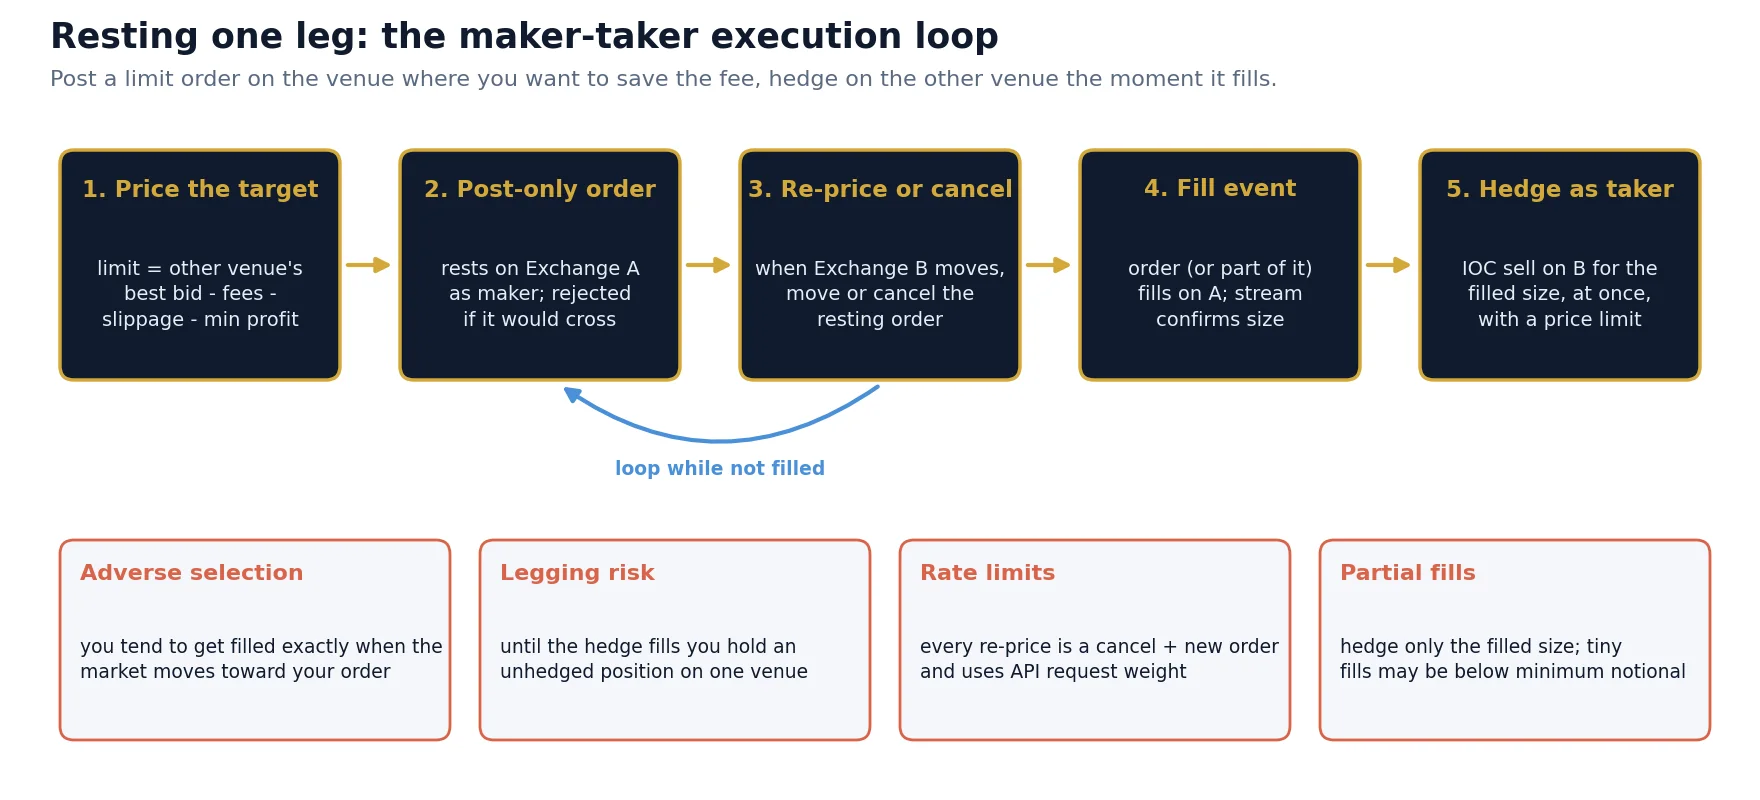
विचार सरल है: दोनों एक्सचेंजों पर स्प्रेड क्रॉस करने के बजाय, आप एक एक्सचेंज पर ऐसी कीमत पर लिमिट ऑर्डर लगाते हैं जिसमें आपका लक्ष्य मुनाफ़ा पहले से शामिल है, और उसके फिल होते ही दूसरे एक्सचेंज पर टेकर ऑर्डर से हेज करते हैं। आप एक लेग पर टेकर और मेकर फीस का अंतर बचाते हैं, और अक्सर उस एक्सचेंज के बिड-आस्क स्प्रेड का कुछ हिस्सा भी पकड़ लेते हैं।
बुक में रखे ऑर्डर की कीमत कैसे तय करें
Exchange A पर मेकर के रूप में खरीदने और Exchange B पर टेकर के रूप में बेचने के लिए, A पर लिमिट कीमत B की वर्तमान सर्वोत्तम बिड से निकाली जाती है:
B पर 100,050 की सर्वोत्तम बिड, 0.02% मेकर फीस, 0.10% टेकर फीस, 0.02% अपेक्षित स्लिपेज और 0.05% न्यूनतम मुनाफ़े के साथ, A पर बिड 100,050 x (1 – 0.0019) = लगभग 99,859.9 होती है। यदि A का सर्वोत्तम आस्क 100,000 है, तो ऑर्डर उससे नीचे बुक में रहता है और विक्रेता की प्रतीक्षा करता है। यदि गणना की गई कीमत कभी A के सर्वोत्तम आस्क से ऊपर हो जाए, तो ऑर्डर स्प्रेड क्रॉस करके टेकर बन जाएगा, इसलिए इसे post-only के रूप में भेजा जाता है (एक्सचेंज इसे टेकर के रूप में निष्पादित करने के बजाय अस्वीकार कर देता है); उस समय अंतर इतना बड़ा होता है कि दोनों लेग सीधे लिए जा सकते हैं। हर बार जब B की बिड बदलती है, A पर ऑर्डर की कीमत दोबारा तय करनी पड़ती है।
कौन-सा लेग बुक में रखें, यह चुनना
- ऑर्डर उस एक्सचेंज पर रखें जहाँ मेकर और टेकर फीस का अंतर अधिक है। यदि कोई प्लेटफ़ॉर्म 0.10% मेकर और 0.10% टेकर लेता है, तो वहाँ ऑर्डर रखने से कुछ नहीं बचता; 0.02% मेकर और 0.10% टेकर वाला प्लेटफ़ॉर्म प्रति ट्रेड 0.08% बचाता है।
- धीमी बुक पर ऑर्डर रखें, तेज़ और गहरी बुक पर हेज करें। हेज को फिल के समय भरोसेमंद लिक्विडिटी चाहिए। अग्रणी, सबसे लिक्विड प्लेटफ़ॉर्म आम तौर पर टेकर लेग के लिए बेहतर जगह होता है।
- ऑर्डर वहाँ रखें जहाँ आपका API तेज़ है और रेट लिमिट उदार हैं। कीमत दोबारा तय करने का अर्थ है हर बार दूसरे मार्केट के हिलने पर एक कैंसिल और एक नया ऑर्डर (या एमेंड); धीमी या सख़्त लिमिट बुक में पुराने ऑर्डर छोड़ देती हैं। रेट लिमिट और WebSocket ऑर्डर अपडेट के लिए हमारी क्रिप्टो एक्सचेंज API गाइड देखें।
- तेज़ मार्केट के दौरान ऑर्डर बुक में न रखें। जब कीमतें उछलती हैं, तो बुक में रखे ऑर्डर ठीक उसी समय फिल होते हैं जब वे गलत होते हैं। बड़े मूवमेंट के आसपास मेकर लेग रोक दें और टेकर-टेकर पर लौटें या ट्रेड न करें।
एडवर्स सिलेक्शन: मेकर लेग की छिपी लागत
बुक में रखा खरीद ऑर्डर सबसे अधिक तब फिल होता है जब विक्रेता आक्रामक हो जाते हैं, जिसका अर्थ अक्सर यह होता है कि कीमत गिर रही है। यदि उसी समय B पर भी कीमत गिरती है, तो आपका हेज उस कीमत से नीचे बिकता है जिससे आपने लिमिट तय की थी। औसतन, बुक में रखे ऑर्डर पर मिलने वाले फिल उस कोट से बदतर होते हैं जो ऑर्डर लगाते समय दिख रहा था। यह औसत प्रतिकूल मूवमेंट फीस की तरह ही एक लागत है, और इसे अपने स्वयं के फिल से मापना चाहिए (A पर फिल कीमत की तुलना फिल के समय और हेज के समय B की बिड से)।
टेकर-टेकर बनाम मेकर-टेकर: एक्सपेक्टेड-वैल्यू मॉडल
दोनों तरीकों की तुलना केवल फीस दर पर करना भ्रामक है। टेकर-टेकर अपने देखे गए अधिकांश अवसर पकड़ लेता है लेकिन पूरी फीस चुकाता है; मेकर-टेकर कम चुकाता है, लेकिन केवल कुछ समय ही फिल होता है और एडवर्स सिलेक्शन झेलता है। हर पहचाने गए अवसर के लिए एक सरल एक्सपेक्टेड-वैल्यू मॉडल दोनों को एक ही पैमाने पर रखता है:
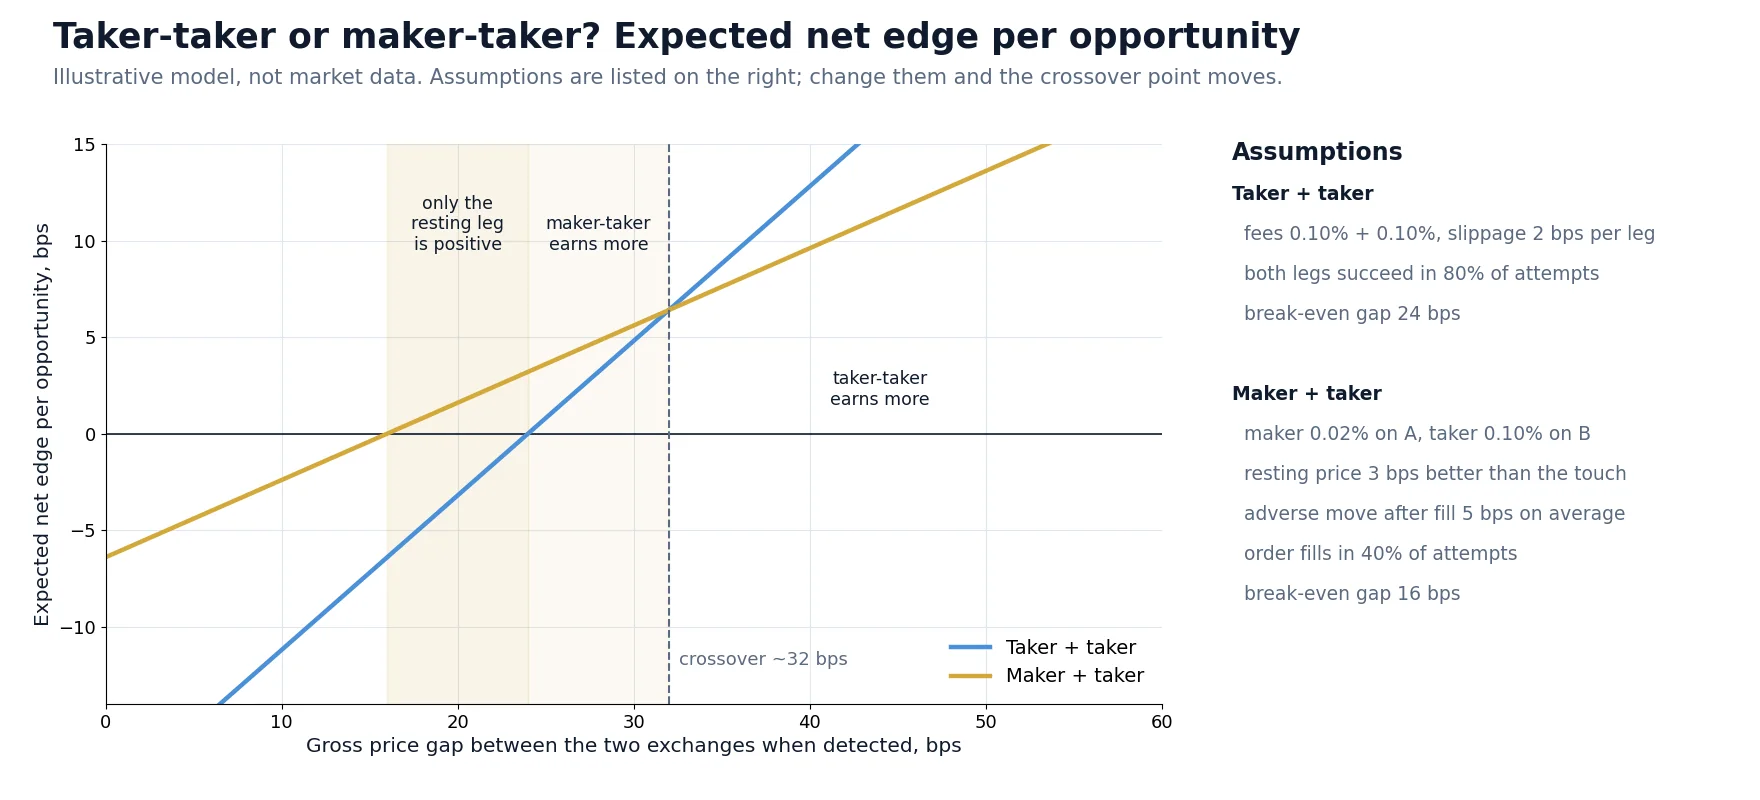
चार्ट की मान्यताओं के साथ (दोनों प्लेटफ़ॉर्म पर 0.10% टेकर फीस, 0.02% मेकर फीस, टेकर-टेकर के लिए 80% कैप्चर, बुक में रखे ऑर्डर के लिए 40% फिल दर और 0.05% औसत प्रतिकूल मूवमेंट), तीन क्षेत्र दिखाई देते हैं:
| सकल अंतर | टेकर-टेकर | मेकर-टेकर | व्यावहारिक निष्कर्ष |
|---|---|---|---|
| 0.16% से नीचे | नुकसान | नुकसान | कोई ट्रेड नहीं |
| 0.16% से 0.24% | नुकसान | सकारात्मक | केवल बुक में रखा लेग ही इन अंतरों को ट्रेड योग्य बनाता है |
| 0.24% से 0.32% | सकारात्मक | अधिक | यदि फिल दर बनी रहे तो मेकर-टेकर बेहतर |
| 0.32% से ऊपर | अधिक | सकारात्मक | दोनों लेग तुरंत लें; प्रतीक्षा करना फीस से अधिक महँगा है |
मॉडल जानबूझकर सरल रखा गया है और संख्याएँ उदाहरणात्मक हैं, लेकिन इसका स्वरूप सामान्य है: जब अंतर छोटे और बार-बार आने वाले हों, तब लेग को बुक में रखना फायदेमंद है; जब अंतर बड़े और अल्पकालिक हों, तब दोनों लेग क्रॉस करना फायदेमंद है। इसलिए कई व्यावहारिक सिस्टम दोनों का उपयोग करते हैं: स्थिर, छोटे अंतरों के लिए बुक में रखा लेग, और बड़ा अंतर आने पर तुरंत टेकर निष्पादन। बड़े अंतरों में ही लेटेंसी सबसे अधिक मायने रखती है; हमारी लो-लेटेंसी क्रिप्टो ट्रेडिंग गाइड देखें।
फीस के छिपे प्रभाव जो आर्बिट्राज बॉट को बिगाड़ देते हैं
- प्राप्त कॉइन से कटने वाली फीस। खरीद लेग ऑर्डर की गई मात्रा से थोड़ा कम देता है। यदि बॉट प्राप्त मात्रा के बजाय ऑर्डर की गई मात्रा को हेज करता है, तो हर ट्रेड एक छोटी बिना-हेज पोज़िशन छोड़ता है जो जमा होती जाती है।
- मात्रा और कीमत की राउंडिंग। एक्सचेंज ऑर्डर आकार को लॉट स्टेप तक और कीमत को टिक साइज़ तक राउंड करते हैं। छोटे ऑर्डरों पर राउंडिंग हेज के आकार को फीस से भी अधिक बदल सकती है।
- न्यूनतम नोशनल। बुक में रखे ऑर्डर का आंशिक फिल इतना छोटा हो सकता है कि दूसरे प्लेटफ़ॉर्म पर हेज न हो सके, जिससे और फिल आने तक एक बची हुई पोज़िशन रह जाती है।
- फीस टोकन का खत्म होना। जब फीस-टोकन बैलेंस शून्य हो जाता है, तो अधिकांश एक्सचेंज चुपचाप प्राप्त एसेट से पूरी दर पर फीस काटना शुरू कर देते हैं; ब्रेक-ईवन और हेज आकार तुरंत बदल जाते हैं।
- टियर में बदलाव। टियर हर दिन रोलिंग अवधि के आधार पर दोबारा गणना किए जाते हैं। एक शांत सप्ताह आपको एक टियर नीचे धकेल सकता है और आपकी सेटिंग में कोई बदलाव किए बिना आपका ब्रेक-ईवन बढ़ा सकता है।
- अलग-अलग कोट करेंसी। एक एक्सचेंज पर USDT पेयर और दूसरे पर USDC पेयर के बीच के अंतर में USDT/USDC दर शामिल होती है, और मुनाफ़े को वापस बदलने पर एक और फीस लगती है।
- प्रमोशनल शून्य-फीस पेयर। जो पेयर आज टेकर के लिए फीस-मुक्त है, वह अगले महीने न रहे; उस पर कैलिब्रेट की गई रणनीति रातोंरात नकारात्मक हो सकती है।
चरण-दर-चरण: अपना फीस मॉडल बनाना
आपके ब्रेक-ईवन से ऊपर के अंतर कितनी बार आते हैं, यह देखने का एक मुफ़्त तरीका है उन्हें मुफ़्त क्रिप्टो आर्बिट्राज स्कैनर से रियल टाइम में देखना और उसके दिखाए सकल स्प्रेड से अपनी फीस प्रोफ़ाइल घटाना। स्कैनर मूल्य अंतर दिखाता है, आपका शुद्ध मुनाफ़ा नहीं; ऊपर का फीस मॉडल ही एक को दूसरे में बदलता है।
जोखिम और सीमाएँ
- फीस सूचियाँ बदलती रहती हैं। इस लेख की दरें सामान्य टियर का उदाहरण हैं। एक्सचेंज अपनी सूचियाँ, टियर और प्रमोशन बदलते रहते हैं; हमेशा उनके वर्तमान फीस पेज और अपने अकाउंट का वास्तविक टियर जाँचें।
- मेकर बचत गारंटीड मुनाफ़ा नहीं है। कम फीस एडवर्स सिलेक्शन, छूटे हुए हेज और आंशिक फिल में खप सकती है। आकार बढ़ाने से पहले मापें।
- लेगिंग जोखिम। बुक में रखे ऑर्डर के फिल और हेज के फिल के बीच आप मार्केट जोखिम उठाते हैं। मूल्य-सीमित IOC हेज का उपयोग करें और हेज विफल होने पर क्या करना है, इसका स्पष्ट नियम रखें।
- वॉल्यूम के पीछे भागना। केवल निचले टियर तक पहुँचने के लिए अधिक ट्रेड करने से घाटे वाले ट्रेडों पर उससे अधिक नुकसान हो सकता है जितना टियर बचाता है।
- एक्सचेंज और काउंटरपार्टी जोखिम। आर्बिट्राज के लिए एक्सचेंजों पर रखे बैलेंस, फीस चाहे जो हो, उस एक्सचेंज के परिचालन और सॉल्वेंसी जोखिम के संपर्क में रहते हैं।
- क्षेत्रीय उपलब्धता। हर एक्सचेंज, मार्केट प्रकार या प्रमोशन हर देश में उपलब्ध नहीं है। केवल वहीं ट्रेड करें जहाँ यह आपके लिए कानूनी है।
फीस गणित को एक कार्यशील आर्बिट्राज सेटअप में बदलें
BJF Trading Group क्रिप्टो और फॉरेक्स बाज़ारों के लिए आर्बिट्राज सॉफ़्टवेयर विकसित करता है। मुफ़्त स्कैनर से वास्तविक क्रॉस-एक्सचेंज अंतर देखकर शुरुआत करें, उनकी तुलना अपने फीस ब्रेक-ईवन से करें, और जब संख्याएँ समझ में आएँ तब स्वचालित निष्पादन की ओर बढ़ें। रणनीतियों और जोखिमों की पूरी तस्वीर के लिए क्रिप्टो आर्बिट्राज पिलर गाइड पढ़ें।
VIP Crypto Arbitrage सॉफ़्टवेयरमुफ़्त क्रिप्टो आर्बिट्राज स्कैनर
मुफ़्त आर्बिट्राज स्कैनर + छोटा ईमेल कोर्स
मुफ़्त स्कैनर का लिंक और Boris के कुछ छोटे, व्यावहारिक ईमेल पाएँ: लागत के बाद प्राइस गैप का असली मतलब क्या है, असली पैसा लगाने से पहले रणनीति कैसे टेस्ट करें, और आपके मार्केट के लिए कौन-से टूल सही हैं। कोई हाइप नहीं। ईमेल अंग्रेज़ी में भेजे जाते हैं।
अक्सर पूछे जाने वाले प्रश्न
क्रिप्टो में मेकर और टेकर फीस में क्या अंतर है?
टेकर ऑर्डर बुक में मौजूद ऑर्डरों के विरुद्ध तुरंत निष्पादित होता है और टेकर फीस चुकाता है। मेकर ऑर्डर लिमिट ऑर्डर के रूप में बुक में तब तक रहता है जब तक कोई उसके विरुद्ध ट्रेड न करे, और कम मेकर फीस चुकाता है। एक्सचेंज मेकर से कम फीस लेते हैं क्योंकि बुक में रखे ऑर्डर वह लिक्विडिटी देते हैं जिसका टेकर उपयोग करते हैं।
क्या लिमिट ऑर्डर पर हमेशा मेकर फीस लगती है?
नहीं। जिस लिमिट ऑर्डर की कीमत स्प्रेड को क्रॉस करती है, वह तुरंत निष्पादित होता है और टेकर फीस चुकाता है। केवल वह हिस्सा मेकर फीस चुकाता है जो बुक में रहता है और बाद में फिल होता है। यह सुनिश्चित करने के लिए कि ऑर्डर कभी टेकर फीस न चुकाए, उसे post-only के रूप में भेजें; यदि वह तुरंत निष्पादित होने वाला हो, तो एक्सचेंज उसे अस्वीकार कर देता है।
फीस के बाद क्रिप्टो आर्बिट्राज लाभदायक होने के लिए कितना मूल्य अंतर चाहिए?
कम से कम हर लेग की फीस का योग, साथ में स्लिपेज और ट्रांसफर लागत। दो एक्सचेंजों पर 0.10% टेकर फीस के साथ, केवल फीस चुकाने के लिए अंतर 0.20% से अधिक होना चाहिए; उसी दर पर ट्रायंगुलर ट्रेड को 0.30% चाहिए, और जो ट्रेड दोनों प्लेटफ़ॉर्म पर खोला और बाद में बंद किया जाता है, वह चार फीस यानी 0.40% चुकाता है।
आर्बिट्राज के लिए मार्केट ऑर्डर उपयोग करूँ या लिमिट ऑर्डर?
दोनों लेग पर टेकर ऑर्डर सबसे ऊँची कैप्चर दर देते हैं और बड़े, अल्पकालिक अंतरों के लिए उपयुक्त हैं। एक लेग को मेकर ऑर्डर के रूप में रखना फीस घटाता है और छोटे, बार-बार आने वाले अंतरों के लिए उपयुक्त है, लेकिन फिल की अनिश्चितता, एडवर्स सिलेक्शन और लेगिंग जोखिम जोड़ता है। कई सिस्टम अंतर के आकार के अनुसार दोनों का उपयोग करते हैं।
क्या आर्बिट्राज के लिए VIP फीस टियर के पीछे जाना उचित है?
निचला टियर ब्रेक-ईवन अंतर घटाता है और अधिक अवसरों को ट्रेड योग्य बनाता है, जो मूल्यवान है। लेकिन वॉल्यूम उन ट्रेडों से आना चाहिए जो आपकी वर्तमान फीस पर लाभदायक हों; केवल टियर तक पहुँचने के लिए अधिक ट्रेड करना उससे अधिक महँगा पड़ सकता है जितना टियर बचाता है। कम एक्सचेंजों पर वॉल्यूम केंद्रित करने से टियर जल्दी मिलते हैं।
क्या आर्बिट्राज ट्रेडरों के लिए फीस-टोकन डिस्काउंट समझदारी है?
जिन एक्सचेंजों पर यह उपलब्ध है, वहाँ ये आम तौर पर ट्रेडिंग लागत लगभग 20% से 25% घटाते हैं, लेकिन टोकन रखना एक मूल्य जोखिम है। केवल कुछ दिनों की फीस के बराबर टोकन रखें और उसे टॉप-अप करते रहें, और याद रखें कि टोकन बैलेंस खत्म होने पर फीस फिर से प्राप्त एसेट में पूरी दर पर कटने लगती है।
आर्बिट्राज ट्रेड के बाद मेरा कॉइन बैलेंस क्यों घटता है?
क्योंकि एक्सचेंज खरीद पक्ष की फीस उस कॉइन से काटता है जो आप प्राप्त करते हैं। 0.10% फीस के साथ 0.1 BTC खरीदने पर 0.0999 BTC मिलते हैं। वास्तव में प्राप्त मात्रा को हेज करें और फीस एसेट का हिसाब रखें, या फीस किसी अलग टोकन में चुकाएँ, अन्यथा छोटी बिना-हेज पोज़िशन जमा होती जाती हैं।
