BJF TRADING GROUP · SHARPTRADER EKOSİSTEMİ
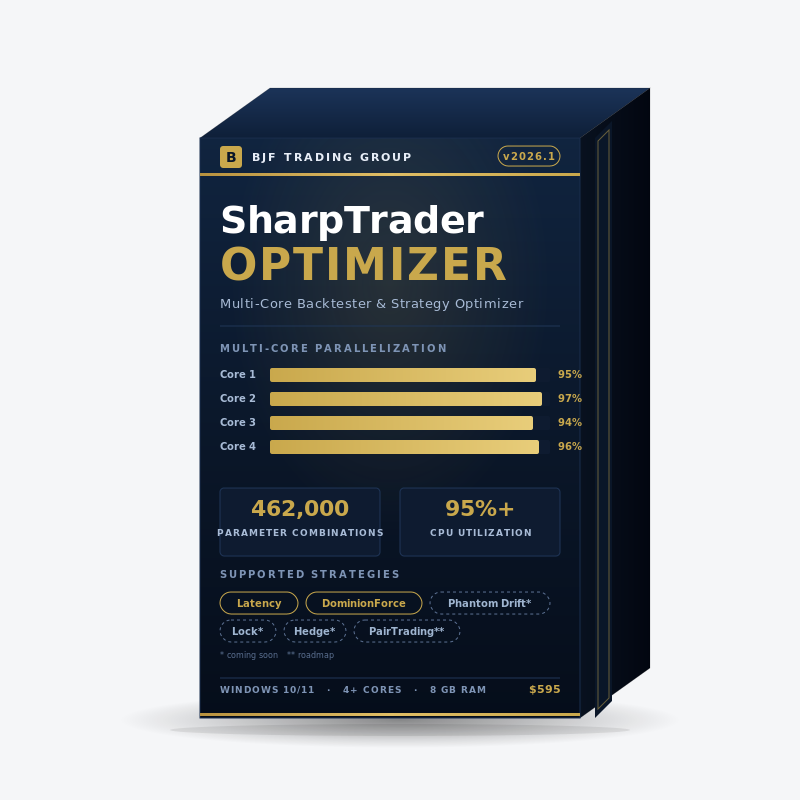
SharpTrader Optimizer — Gecikme, Hedge, Kilit Arbitrajı ve Daha Fazlası için Çok Çekirdekli Geriye Dönük Test Aracı & Strateji Optimizasyonu…
SharpTrader arbitraj ve arbitraj dışı stratejileri için profesyonel düzeyde geriye dönük test ve parametre optimizasyon motoru. Gerçek geçmiş tick verilerini yapılandırılabilir emir gerçekleştirme süresi ile yeniden oynatır, büyük parametre ızgaralarını tüm CPU çekirdeklerine dağıtır ve her emirde gerçekçi kaymayı otomatik olarak doğrudan tick akışından hesaplar. SharpTrader Pro’nun arkasındaki ekip tarafından geliştirildi — aynı emir gerçekleştirme motoru, aynı broker lehçeleri.
TEK SEFERLİK LİSANS
SharpTrader Optimizer ne yapar?
SharpTrader Optimizer, SharpTrader platformu üzerine kurulu arbitraj ve arbitraj dışı stratejiler için özel bir geriye dönük test ve parametre optimizasyon motorudur. Geçmiş tick verilerini strateji mantığınız üzerinden yeniden oynatır, gerçekçi emir gerçekleştirme maliyetlerini modeller (yapılandırılabilir gerçekleştirme süresi, tick başına değişken spread, tick verisinden hesaplanan kayma) ve binlerce parametre kombinasyonu üzerinde ızgara optimizasyonu çalıştırır — mevcut tüm CPU çekirdeklerini paralel olarak kullanarak.
Araç, gecikme, kilit, hedge, çift işlem (pair trading), habere dayalı ve trend stratejileri çalıştıran ve canlı ortamda sermaye riske atmadan önce sağlam parametre setleri bulması gereken trader’lar için özel olarak tasarlanmıştır. Standart bireysel yatırımcı geriye dönük test araçlarından farklı olarak SharpTrader Optimizer gerçek geçmiş tick verileri üzerinde çalışır, emir başına gerçekleştirme süresini milisaniye cinsinden ayarlamanıza olanak tanır ve kaymayı tick akışından otomatik olarak hesaplar — bunlar, bir stratejinin canlı ortamda kârlı olup olmayacağını gerçekten belirleyen üç değişkendir.
Tek bir yapılandırmayı test edin
Tek bir parametre setini geçmiş tick verileri üzerinde çalıştırın ve PnL eğrisini, düşüşü (drawdown), kazanma oranını ve günün saatine göre dağılımı inceleyin.
Parametre aralıklarını optimize edin
Her strateji parametresi için min/maks/adım değerlerini tanımlayın — motor tüm kombinasyonları ızgara halinde oluşturur ve sonuçları PnL veya düşüşe göre sıralar.
Çok çekirdekli dağıtım
İş yükü tüm CPU çekirdeklerine eşit olarak dağıtılır. Tek iş parçacığında 12 saat süren bir çalıştırma, 4 çekirdekli bir CPU’da yaklaşık 3 saatte tamamlanır.
Emir gerçekleştirme süresini dikkate alır
Emir başına gerçekleştirme süresini milisaniye cinsinden ayarlayın. Motor, tick akışında bu gecikme kadar ileri gider ve ortaya çıkan alış/satış fiyatından emri gerçekleştirir — böylece otomatik olarak gerçekçi pozitif veya negatif kayma oluşur.
Desteklenen stratejiler
Optimizer, ilk günden test edilmeye hazır iki arbitraj stratejisi türüyle birlikte gelir. Lisans sahiplerine ücretsiz ürün güncellemelerinin bir parçası olarak 2026’nın 2.–3. çeyreğinde üç strateji daha eklenecektir.
Şu anda mevcut YAYINDA
v1.0 sürümü itibarıyla
- Gecikme Arbitrajı — yapılandırılabilir açılış farkı (diff-to-open) ve takip eden çıkışa sahip klasik hızlı fiyat akışı – yavaş fiyat akışı stratejisi.
- DominionForce — SharpTrader’ın uyarlanabilir spread filtrelemeli, tescilli tek bacaklı arbitraj varyantı.
- Phantom Drift — hibrit martingale & kilit arbitrajı mantığı.
- Kilit Stratejileri (tüm aile) — klasik kilit, asimetrik kilit, çok bacaklı kilit.
- Hedge Arbitrajı — risk paritesiyle iki broker’da eşzamanlı açılış.
Yol haritası 2026 3.–4. çeyrek PLANLANDI
Lisans sahipleri için ücretsiz güncelleme
- Çift İşlem (Pair Trading) — korelasyonlu semboller arasında eşbütünleşmeye (cointegration) dayalı ortalamaya dönüş.
- Üçgen Arbitraj (FX) — üç yönlü çapraz kur verimsizlikleri.
- Çok sembollü portföy optimizasyonu — 2026 sonunda geliyor.
Geriye dönük test modu ve Optimizasyon modu
Optimizer birbirini tamamlayan iki modda çalışır. Çoğu iş akışında ikisi birlikte kullanılır: önce aday parametre aralıklarını bulmak için optimizasyon yapılır, ardından öz sermaye eğrisinin şeklini ve düşüş profilini doğrulamak için en iyi adaylar ayrıntılı olarak geriye dönük test edilir.
Geriye dönük test modu
Geçmiş bir tarih aralığında tek bir parametre setini çalıştırın. Tam PnL grafiği, günün saatine göre performans, yöne göre kazanç/kayıp dağılımı ve işlem bazında bir defter sunar.
- Öz sermaye eğrisini işlem işlem görselleştirin
- Kapanan her emri inceleyin: bilet, zaman, tür, lot, fiyat, K/Z
- Haftanın gününe ve günün saatine göre filtreleyin
- Kullanım alanları: tek bir yapılandırmayı doğrulamak, strateji mantığında hata ayıklamak, müşteriler veya iş ortakları için rapor oluşturmak
Optimizasyon modu
Binlerden yüz binlere kadar parametre kombinasyonunu ızgara araması olarak çalıştırın. PnL, MaxDD veya özel puana göre sıralanmış bir tablo sunar.
- Her strateji parametresi için min/adım/maks tanımlayın; motor tüm ızgarayı oluşturur
- Çok çekirdekli paralelleştirme (her çekirdekte aynı anda bir kombinasyon)
- Tamamlanan kombinasyon sayacı ve tahmini bitiş süresi içeren gerçek zamanlı ilerleme çubuğu
- Kullanım alanları: sağlam parametre bölgelerini bulmak, ileriye dönük (walk-forward) analiz, farklı emir gerçekleştirme süresi senaryolarında stres testi
Çok çekirdekli paralelleştirme neden oyunun kurallarını değiştirir
Standart bireysel yatırımcı geriye dönük test araçlarının çoğu tek bir CPU iş parçacığında çalışır. Modern 4–16 çekirdekli CPU’larda bu, mevcut işlem gücünün %75–94’ünün boşa gitmesi demektir. SharpTrader Optimizer, ilk günden itibaren optimizasyon iş yükünü mevcut her çekirdeğe dağıtacak şekilde tasarlandı; her çekirdek bağımsız bir parametre kombinasyonunu işler.
Pratikte bu, strateji fikirleriniz üzerinde bir hafta yerine bir gece içinde yineleme yapabileceğiniz anlamına gelir. Makul adım boyutlarına sahip tipik orta ölçekli bir optimizasyon çalıştırması, 1 haftalık tick verisi üzerinde 30.000–100.000 kombinasyon üretir — bu, 4 çekirdekli bir iş istasyonunda bir gecede rahatlıkla yapılabilir veya 16 çekirdekli bir makinede birkaç saat sürer.
Ciddi optimizasyon için önerilen donanım
Çok aylık tick veri setleri üzerinde 100k+ kombinasyonluk ızgaralar için 8–16 çekirdekli bir CPU (Intel i7/i9 12. nesil veya üzeri, AMD Ryzen 7/9 5000 serisi veya üzeri) öneriyoruz. Çok yıllık tick geçmişi yüklüyorsanız en az 32 GB RAM. Tick verisi G/Ç işlemleri için SSD şiddetle tavsiye edilir.
Daha düşük güçlü donanım da çalışır — sadece daha uzun sürer. Optimizer çekirdek sayısını otomatik olarak algılar ve doğrusal olarak ölçeklenir.
Optimizasyon parametreleri açıklaması
Her strateji kendi optimize edilebilir parametre setini sunar — aşağıdaki tablo, temsili bir örnek olarak Gecikme Arbitrajı stratejisinde kullanılabilen parametreleri göstermektedir. Diğer stratejiler (DominionForce, Phantom Drift, Kilit, Hedge, Çift İşlem) farklı setler sunar. Her parametre bağımsız olarak açılıp kapatılabilir: ızgaraya dahil etmek için Opt? onay kutusunu işaretleyin, tek bir değerde sabitlemek için işaretlemeden bırakın. Aralıkları ayarladıkça toplam kombinasyon sayısı gerçek zamanlı olarak gösterilir.
| Parametre | Neyi kontrol eder | Tipik aralık |
|---|---|---|
| StopLoss | Zorunlu çıkıştan önceki pip cinsinden maksimum kayıp. Kilit ve hedge stratejilerinde risk kontrolü için kritik öneme sahiptir. | 50–100, adım 10 |
| TakeProfit | Pip cinsinden hedef kâr. Düşük TP isabet oranını artırır; yüksek TP daha büyük hareketleri yakalar. | 200–500, adım 50 |
| MinProfit | Takip eden stop devreye girmeden önceki minimum kâr eşiği. Çok küçük kazançları filtreler. | 10–100, adım 10 |
| PipsForMinProfit | MinProfit’i sabitlemek için gereken pip cinsinden fiyat hareketi. Takip mantığı için MinProfit ile birlikte çalışır. | 0–100, adım 10 |
| TrailingStep | Takip eden stopun adım boyutu. Küçük adımlar kârı daha fazla korur; büyük adımlar gürültü nedeniyle erken çıkışları önler. | 10–100, adım 10 |
| DiffToOpen | Yeni bir pozisyon açılmadan önce gereken minimum fiyat akışı farkı (puan cinsinden). Gecikme arbitrajının temel sinyal eşiği. | 10–100, adım 10 |
| MaxSpreadSlow | Bir sinyalin geçerli olması için yavaş fiyat akışında izin verilen maksimum spread. Spread’in genişlediği dönemleri filtreler. | 1–20, adım 5 |
| MaxSpreadFast | Hızlı fiyat akışında izin verilen maksimum spread. MaxSpreadSlow ile birlikte emir gerçekleştirme kalitesi sınırlarını belirler. | 1–50, adım 5 |
Emir gerçekleştirme süresi modellemesi nasıl gerçekçi kayma üretir
Yayınlanan arbitraj geriye dönük test sonuçlarının canlı piyasalarla karşılaştığında ayakta kalamamasının en büyük nedeni sıfır gecikme varsayımlarıdır. Standart bireysel yatırımcı geriye dönük test araçları, emirlerin gönderildiği anda görüntülenen fiyattan gerçekleştiğini varsayar. Gerçek broker’larda durum böyle değildir. Stratejinizin emir göndermeye karar verdiği an ile o emrin broker sunucusunda eşleştiği an arasında fiyat çoktan hareket etmiştir — ve işlem başına 1–3 puan yakalayan bir stratejide bu hareket çoğu zaman kâr ile zarar arasındaki farktır.
SharpTrader Optimizer sizden bir kayma değeri tahmin etmenizi istemez. Bunun yerine tek bir fiziksel girdiyi — milisaniye cinsinden emir gerçekleştirme süresini — yapılandırırsınız ve motor kaymayı doğrudan geçmiş tick akışından türetir.
Motor kaymayı emir gerçekleştirme süresinden nasıl hesaplar
Gerçekleştirme süresini = T ms olarak ayarlarsınız (canlı ortamda gözlemlediğiniz gidiş-dönüş süresi). Motor yalnızca tek yönlü bacağı — T / 2 ms — alır ve stratejinin emri göndermeye karar verdiği andan itibaren tick akışında bu kadar ileri gider. Broker yanıt bacağı bilinçli olarak göz ardı edilir: yanıt geri geldiğinde, gerçekleşme fiyatı zaten istek bacağı sırasında piyasanın ne yaptığına göre belirlenmiştir. sinyal anı + T/2 noktasındaki tick’te hangi alış/satış fiyatı varsa emir o fiyattan gerçekleşir. Bu fiyat ile stratejinin harekete geçmeye karar verdiğinde “gördüğü” fiyat arasındaki fark gerçekleşen kaymadır — pozitif, negatif veya sıfır olabilir ve büyüklüğü, piyasanın o milisaniyeler içinde gerçekte nasıl hareket ettiğine göre belirlenir.
How SharpTrader Optimizer resolves slippage from execution time
SharpTrader Optimizer kaymayı emir gerçekleştirme süresinden nasıl hesaplar — aynı strateji aynı tick akışında 0 ms, 50 ms ve 150 ms ile yürütülür.
Girdi: emir gerçekleştirme süresi (ms)
Emir başına gerçekleştirme süresini genel olarak veya bacak bazında ayarlayın. Tipik değerler: 5–20 ms (eş konumlu kurumsal), 30–60 ms (hızlı köprü VPS), 80–180 ms (tipik bireysel VPS), 200+ ms (zayıf bağlantı).
Yarım gecikmeli tick yürüyüşü
Motor, sinyal anından itibaren T/2 kadar gerçek zaman ilerler, ardından bir sonraki mevcut tick’e geçer. Gerçekleşmede satışlar için o tick’in alış (bid) fiyatı, alışlar için satış (ask) fiyatı kullanılır.
Çıktı: her gerçekleşme için gerçekleşen kayma
Kayma, tick yürüyüşünün ürettiği değerdir — canlı piyasanın o gün nasıl davrandığını yansıtan gerçek bir dağılım. Pozitif (fiyat lehinize hareket etti) veya negatif (fiyat aleyhinize hareket etti) olabilir ve büyüklüğü gerçek tick oynaklığını takip eder.
Açılış ve kapanışta bağımsız
Emir açılışı ve kapanışı için farklı gerçekleştirme süreleri ayarlayabilirsiniz — bu, çıkışların genellikle girişlerden daha yavaş bir yönlendirme yolundan geçtiği gerçek broker davranışını yansıtır.
Pratik iş akışı
Aynı parametre setini farklı gerçekleştirme süresi varsayımlarıyla üç kez çalıştırın: 0 ms (anlık, üst sınır kontrolü — canlı için değil), 50 ms (hızlı VPS / eş konumlu köprü), 150 ms (tipik bireysel VPS). PnL, 50 ms ve 150 ms senaryoları arasında çöküyorsa strateji gecikmeye duyarlıdır ve broker veya VPS değişikliğinde ayakta kalamaz. PnL istikrarlı kalıyorsa, gerçekçi broker koşullarında genelleşmesi beklenen sağlam bir kurulumunuz vardır.
24 saatlik performans analizi
Her geriye dönük test bir 24 saatlik performans dağılımı üretir — günün saatine göre PnL katkısını gösteren bir histogram. Bu, bireysel yatırımda en az kullanılan teşhis araçlarından biridir: stratejinizin tam olarak ne zaman para kazandığını, ne zaman kaybettiğini ve ne zaman kapatılması gerektiğini ortaya koyar.
Tipik bulgular:
- EURUSD üzerinde gecikme arbitrajı, kârın %60–80’ini genellikle 2–3 belirli saatte toplar (Londra açılışı, New York açılışı veya Londra kapanışı).
- Metaller (XAUUSD) üzerindeki haber işlemlerine yakın stratejiler sıklıkla 14:30 UTC (ABD veri açıklamaları) ve 22:00–23:00 UTC (Asya açılışı) civarında zirve yapar.
- Kilit ve hedge stratejileri saatten bağımsız olma eğilimindedir, ancak hafta sonu rollover’ı ve tatil dönemlerindeki düşük likidite sırasında düşük performans gösterir.
Optimizer, çalıştırma tamamlandıktan sonra sonuçları haftanın gününe ve günün saatine göre filtrelemenize olanak tanır — böylece optimizasyonu yeniden çalıştırmadan “yalnızca Salı–Perşembe, 22:00–23:00 UTC arasında işlem yap” türü kuralları belirleyebilirsiniz.
Ayrıca mevcut: emir ömrüne göre filtreler (aşırı uzun tutulan pozisyonları yakalamak için), toplam emir sayısına göre filtreler (yetersiz/aşırı işlem yapmayı bulmak için) ve gerçekleşen kaymaya göre filtreler (pozitif kaymadan fayda sağlayan çalıştırmaları ayırmak için).
Sistem gereksinimleri
Minimum
| İşletim sistemi | Windows 10/11 (64-bit) |
| CPU | 4 çekirdek, 2.5 GHz+ |
| RAM | 8 GB |
| Depolama | 20 GB boş SSD alanı |
| .NET | .NET 8.0 runtime |
| Ekran | 1920×1080 |
| Ağ | Gerekli (lisans doğrulama + tick verisi akışı güncellemeleri) |
Önerilen (yoğun optimizasyon)
| İşletim sistemi | Windows 11 Pro |
| CPU | 8–16 çekirdek, Intel i7/i9 12. nesil+ veya Ryzen 7/9 5000+ |
| RAM | 32 GB |
| Depolama | NVMe SSD, 100 GB+ boş alan |
| .NET | .NET 8.0 runtime |
| Ekran | 2560×1440 veya daha büyük |
| VPS | İsteğe bağlı — bkz. VPS rehberi |
macOS / Linux: şu anda yerel bir sürüm olarak desteklenmemektedir. İhtiyaç duyan kullanıcılar için Parallels (Apple Silicon) ve CrossOver / VMware (Linux) altında Windows 11 üzerinde güvenilir şekilde çalışır.
SharpTrader Optimizer ve standart geriye dönük test araçları
Standart bireysel yatırımcı geriye dönük test araçları arbitraj için değil, trend takibi ve göstergeye dayalı stratejiler için geliştirilmiştir. Varsayımları — anlık gerçekleşme, sabit spread, tek fiyat akışı — arbitraj geriye dönük testlerinin ihtiyaç duyduğu gerçekçiliği sessizce yok eder. SharpTrader Optimizer özellikle bu üç açığı kapatmak için geliştirildi:
Bar yaklaşımları değil, gerçek tick düzeyinde veri
Her geriye dönük test gerçek geçmiş tick’leri (zaman damgası + bid + ask) yeniden oynatır. Standart test araçları M1/M5 bar enterpolasyonuna başvurur; bu da arbitraj stratejilerinin başarısını veya başarısızlığını belirleyen fiyat hareketlerini sessizce yumuşatır.
Emir gerçekleştirme süresi yapılandırılabilir
Emir gerçekleştirme gecikmesini (milisaniye cinsinden) siz ayarlarsınız ve motor bunu her emre uygular. Standart test araçları sıfır gecikmeli gerçekleşme varsayar — bu, gecikme arbitrajı geriye dönük testlerinin simülasyonda harika görünüp canlı işlemde başarısız olmasının en büyük nedenidir.
Değişken spread otomatiktir
Spread, tick tick doğrudan geçmiş tick akışından okunur. Giriş ve çıkış kaymayı bağımsız olarak dikkate alır. Standart test araçları her gerçekleşmeye tek bir sabit spread uygular — haberler, rollover veya düşük likidite saatlerinde gerçek spread’ler böyle davranmaz.
Yan yana karşılaştırma:
| Özellik | Standart geriye dönük test araçları | SharpTrader Optimizer |
|---|---|---|
| Gerçek tick verisi (bar enterpolasyonu yerine) | Karışık — broker veri kalitesine bağlı | Evet — yerel tick yeniden oynatma (BJF Feed: Londra / Tokyo / New York) |
| Emir gerçekleştirme süresi modellemesi | Hayır — anlık gerçekleşme varsayar | Evet — yapılandırılabilir gerçekleştirme gecikmesi (ms) |
| Değişken spread (tick başına) | Yalnızca sabit spread | Otomatik — tick akışından okunur + MaxSpread sınırları |
| Gerçekçi kayma modellemesi | Hayır (emirler görüntülenen fiyattan gerçekleşir) | Evet — gerçekleştirme süresi yürüyüşü ile tick akışından otomatik hesaplanır (pozitif veya negatif, gerçek büyüklük) |
| Çok çekirdekli paralelleştirme | Tek iş parçacığı | Evet — tüm çekirdeklerde %95+ kullanım |
| Çift fiyat akışı (hızlı + yavaş) desteği | Hayır | Yerel — gecikme arbitrajı için gerekli |
| Izgara optimizasyonu | Evet, ancak yavaş ve tek iş parçacıklı | Evet — çalıştırma başına 100k+ kombinasyon, çok çekirdekli |
| 24 saatlik performans dağılımı | Manuel (dışa aktarıp harici olarak grafik oluşturma) | Yerleşik grafik & filtre |
| Haftanın günü filtresi | Hayır | Evet |
| İleriye dönük (walk-forward) analiz | Hayır | Evet — tarih aralığı bölümleme |
| Optimizasyon modu | Genetik / kara kutu | Izgara + sıralama (deterministik, denetlenebilir) |
| Test edilen stratejiler | Genel otomatik stratejiler | SharpTrader arbitraj stratejileri (Gecikme, DominionForce, +5 yolda) |
| Maliyet | Bireysel işlem terminaliyle birlikte / ücretsiz | $595 tek seferlik lisans |
Sıkça Sorulan Sorular
Optimizer, SharpTrader emir gerçekleştirme motoru için geliştirilmiş stratejileri çalıştırır. Optimizer’ı araştırma ve geriye dönük test için bağımsız olarak çalıştırabilirsiniz, ancak optimize edilmiş parametrelerinizi canlı ortamda kullanmak için bir SharpTrader lisansına ihtiyacınız vardır (Lite $800’dan veya Pro $2,995’dan başlayan fiyatlarla). Birçok trader önce stratejileri doğrulamak için Optimizer’ı satın alır, ardından yükseltir.
Üç şeye bağlıdır: kombinasyon sayısı, geçmiş verinin uzunluğu ve CPU çekirdek sayısı. Tipik bir bireysel iş istasyonunda gerçekçi bir referans olarak: 4 çekirdekli bir CPU’da 1 haftalık XAUUSD tick verisi üzerinde ~30.000 kombinasyon yaklaşık 12 saat sürer. Aynı 30k’lık ızgara 16 çekirdekli bir makinede kabaca 3 saatte tamamlanır. 1 haftalık veri üzerindeki daha küçük ızgaralar (5.000–10.000 kombinasyon) 4 çekirdekte 2–4 saatte tamamlanır. Çok aylık veri aralıkları üzerindeki daha büyük ızgaraların (100.000+ kombinasyon) özel bir 16+ çekirdekli sunucuda çalıştırılması en iyisidir.
Evet. Optimizer standart formatlarda tick verisi kabul eder (zaman damgası/bid/ask içeren CSV, yaygın terminal dışa aktarma tick/geçmiş formatları ve tescilli BJF Feed formatı). En iyi sonuçlar için, Londra, Tokyo ve New York düğümlerinden sağlanan BJF Feed verilerini kullanmanızı öneriyoruz — bu veriler canlı SharpTrader Pro kurulumunun kullandığı kaynakla eşleşir, böylece geriye dönük testiniz canlı emir gerçekleştirmeyi mümkün olduğunca yakından yansıtır.
Tek seferlik lisans: $595. Tekrarlayan ücret yoktur. 12 ay boyunca ücretsiz güncellemeler içerir (Phantom Drift, Kilit Stratejileri, Hedge ve Çift İşlem eklemelerini kapsar). 12 ay sonra yazılım çalışmaya devam eder — yalnızca yeni strateji eklemeleri isteğe bağlı $99’lık bir güncelleme lisansı gerektirir.
Yalnızca doğru şekilde optimize ederseniz. Şiddetle önerdiğimiz iki güvence: (1) Gerçekleştirme süresini gerçekçi bir değere ayarlayın (gerçek kurulumunuza uygun) — standart bir bireysel VPS için genellikle 80–150 ms, eş konumlu bir köprü için 30–60 ms. Asla gerçekleştirme süresi = 0 ms ile optimize etmeyin. (2) İleriye dönük (walk-forward) doğrulama yapın — Ocak–Mart üzerinde optimize edin, Nisan–Haziran üzerinde doğrulayın. En iyi yapılandırmanız dönemler arasında değişiyorsa strateji aşırı uyumludur (over-fitted). Optimizer’ın tarih aralığı filtrelemesi ileriye dönük analizi son derece kolaylaştırır.
Araştırma iş yükleri için AMD Ryzen 9 7950X (16 çekirdek) veya Intel i9-13900K (E-çekirdekler dahil 24 çekirdek) ideal noktadır — her ikisi de 1 haftalık tick verisi üzerinde 4 çekirdekte tipik olarak 12 saat süren çalıştırmayı kabaca 3 saate indirir ve 100k+ kombinasyonluk ızgaraları zaman planlamanızı altüst etmeden işler. Ara sıra kullanım için herhangi bir modern 6–8 çekirdekli masaüstü CPU yeterlidir. Bulut seçenekleri (AWS c7i.4xlarge, Hetzner CCX33) de çalışır ve talebe göre ölçeklenir.
Evet. Optimizer arayüzsüz (headless) ve uzak masaüstü üzerinden çalışır. VPS sağlayıcıları ve yapılandırma ipuçları için forex arbitraj VPS rehberimize bakın. Not: aylık $30’lık tipik bir forex VPS’te yalnızca 2 çekirdek bulunur — ciddi optimizasyon için aylık $40–120 fiyatlı özel bir CPU sunucusuna (Hetzner AX serisi, OVH Game serisi) ihtiyacınız vardır.
Şu anda Optimizer, FX odaklı strateji şablonlarıyla (Gecikme, DominionForce) birlikte gelmektedir. VIP Crypto Arbitrage hedge ve tek bacaklı varyantları dahil kriptoya özel stratejiler 2026 3. çeyrek güncellemesi için planlanmıştır. Lisans sahipleri bu eklemeyi ücretsiz güncelleme olarak alır.
BJF Trading Group, Optimizer donanımınızda açıklandığı gibi çalışmazsa satın alma tarihinden itibaren 30 gün içinde %100 para iade garantisi sunar. Tüm koşullar için garanti sayfamıza bakın. Garanti yazılımın işlevselliğini kapsar — geriye dönük test ettiğiniz herhangi bir stratejinin kârlılığını kapsamaz.
StrategyQuant ve QuantAnalyzer strateji üreticileridir — göstergelerin rastgele kombinasyonlarından otomatik olarak EA’lar oluştururlar. SharpTrader Optimizer bir strateji üreticisi değildir. Mevcut arbitraj stratejilerini (Gecikme, DominionForce vb.) gerçekçi emir gerçekleştirme modellemesiyle test eder ve optimize eder. İki araç farklı amaçlara hizmet eder: hipotez üretimi için SQ/QA’yı, arbitraja özel parametre ayarı ve canlı emir gerçekleştirme gerçekçiliği için SharpTrader Optimizer’ı kullanın.
Tahmin etmeyi bırakın. Optimize etmeye başlayın.
Tek seferlik lisans, $595. 12 ay boyunca ücretsiz strateji güncellemeleri. 30 gün içinde %100 para iade garantisi. Optimize edilmiş parametrelerinizi canlı ortamda kullanmak için SharpTrader Lite veya Pro ile birlikte kullanın.