Aynı Strateji, İki Hesap: XAUUSD’de Optimize ve Varsayılan Gecikme Arbitrajı Haziran 22, 2026 – Posted in: Arbitrage Software
BJF TRADING GROUP · SHARPTRADER OPTIMIZER
Aynı Strateji, İki Hesap: Optimize Edilmiş Gecikme Arbitrajı Parametreleri XAUUSD‘de Gerçekte Neyi Değiştirdi
Aynı gecikme arbitrajı mantığını iki canlı hesapta aynı anda çalıştırdık: aynı 0,1 lot büyüklüğü, aynı altın paritesi, aynı başlangıç bakiyesi. Hesaplardan biri SharpTrader Optimizer‘da ayarlanmış parametreleri kullandı. Diğeri varsayılan ayarlarla çalıştı. Yaklaşık 5.700 işlem boyunca optimize edilmiş hesap yalnızca daha fazla kazanmadı. Ortalama zararı üçte iki oranında azalttı ve kâr faktörünü iki katına çıkardı. İşte ayrıntılı döküm.
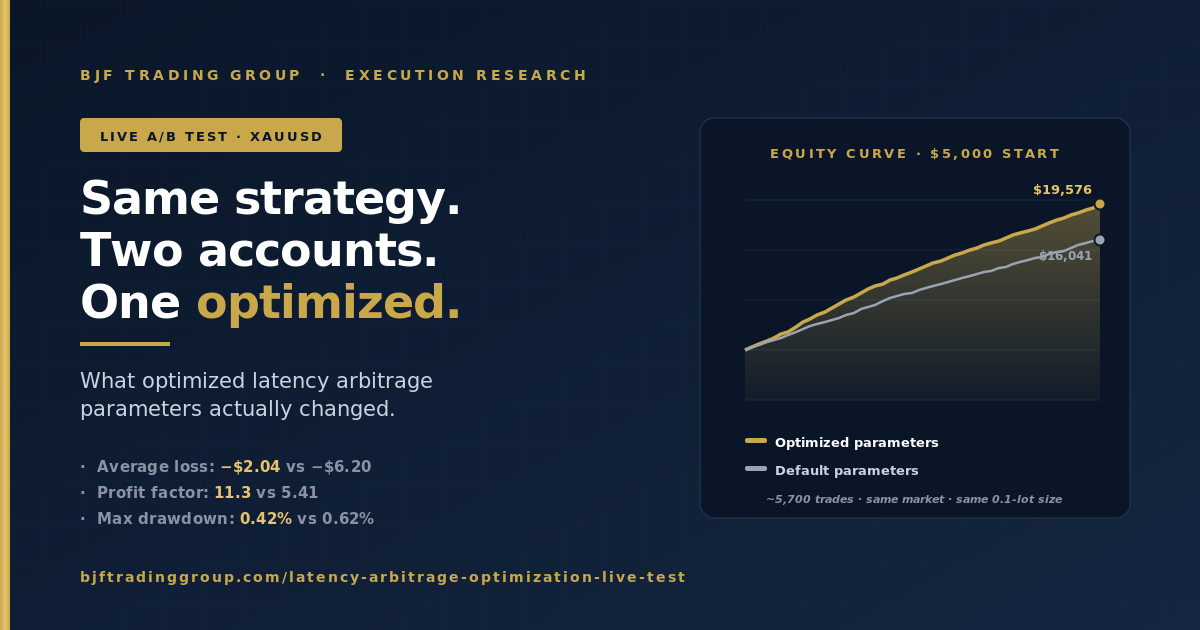
Kısa cevap: Gecikme arbitrajı parametrelerini optimize etmek, işlem başına daha büyük kâr peşinde koşmak değildi. Zararlı işlemlerin maliyetini küçülttü. Optimize edilmiş hesabın ortalama zararı −6,20 $’dan −2,04 $’a düştü, ortalama zararlı işlemi −6,2 pip’ten −2,0 pip’e geriledi ve kâr faktörü 5,41’den 11,3’e yükseldi. Test boyunca net sonuç: 5.000 $’lık taban üzerinde kapatılmış kâr olarak 14.576 $’a karşı 11.041 $ ve daha düşük maksimum düşüş (drawdown).
Tek satırda sonuç
Her iki hesap da 5.000 $ ile başladı ve altında birebir aynı gecikme arbitrajı giriş mantığıyla işlem yaptı. Tek fark parametre setiydi: biri SharpTrader Optimizer’daki bir optimizasyon ızgarasından çıktı, diğeri standart varsayılanları kullandı. İşte ana fark.
Kâr farkı gerçek, ancak sayfadaki en az ilginç rakam bu. Üç seans boyunca %32 daha yüksek net toplam gürültü olabilir. Gürültü olmayan şey, optimize edilmiş hesabın oraya nasıl ulaştığıdır ve okumaya değer kısım da budur.
Yan yana iki sermaye eğrisi
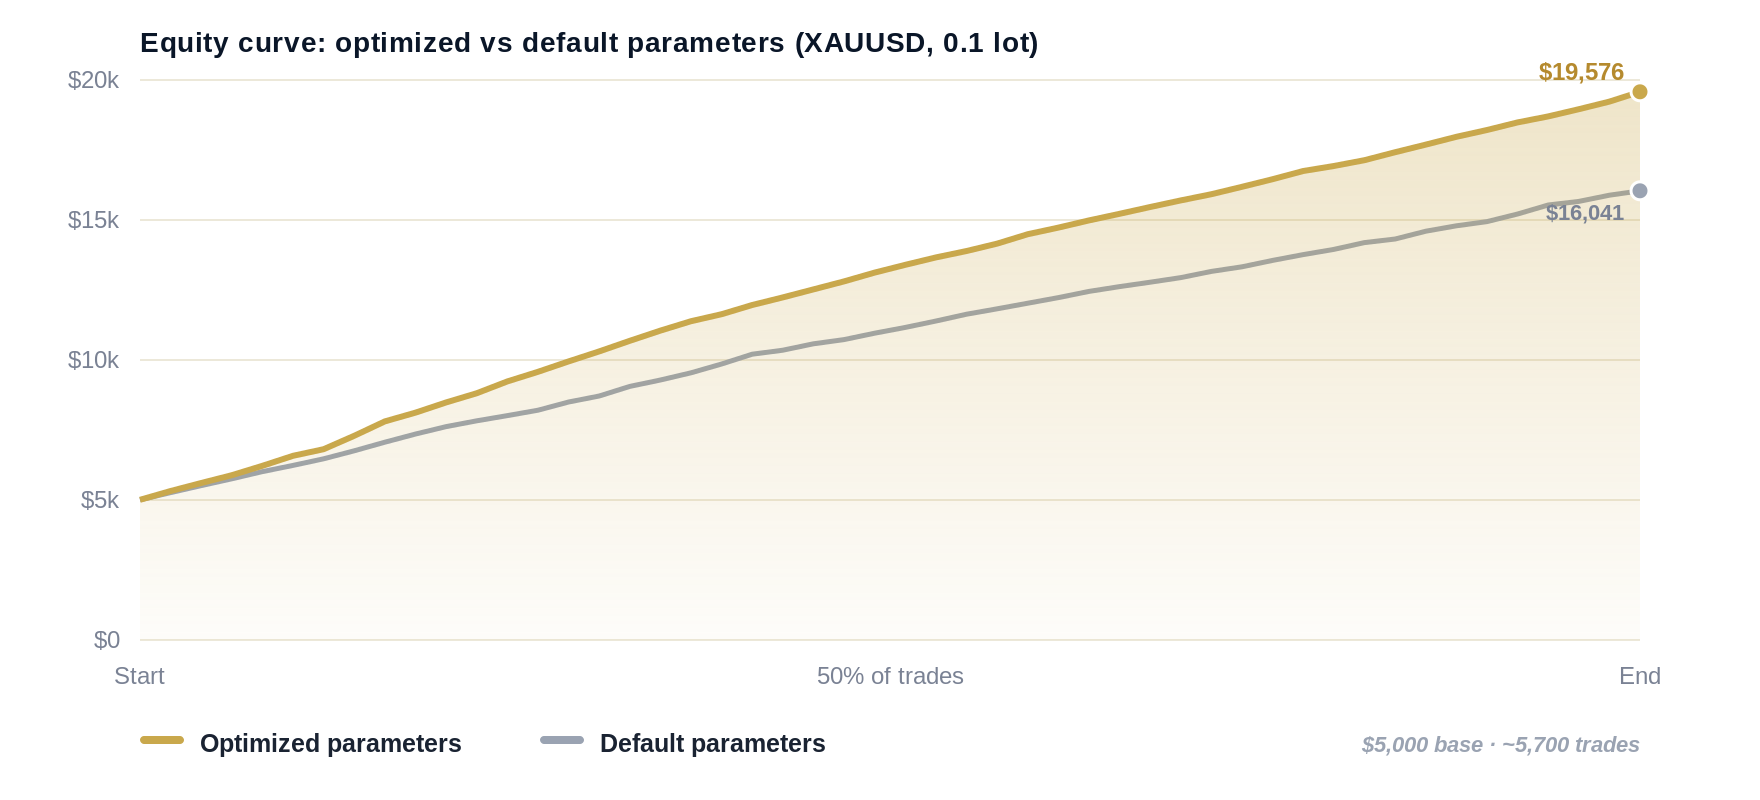
Test ilerlemesine göre çizildiğinde (kapatılmış işlemlerin %0’ından %100’üne), her iki eğri de istikrarlı şekilde yükselir; bu, çalışan bir arbitraj avantajından beklenen şeydir. Optimize edilmiş çizgi kademeli olarak öne geçer ve yol boyunca daha az ve daha sığ düşüşlerle daha yüksek bir seviyede biter.
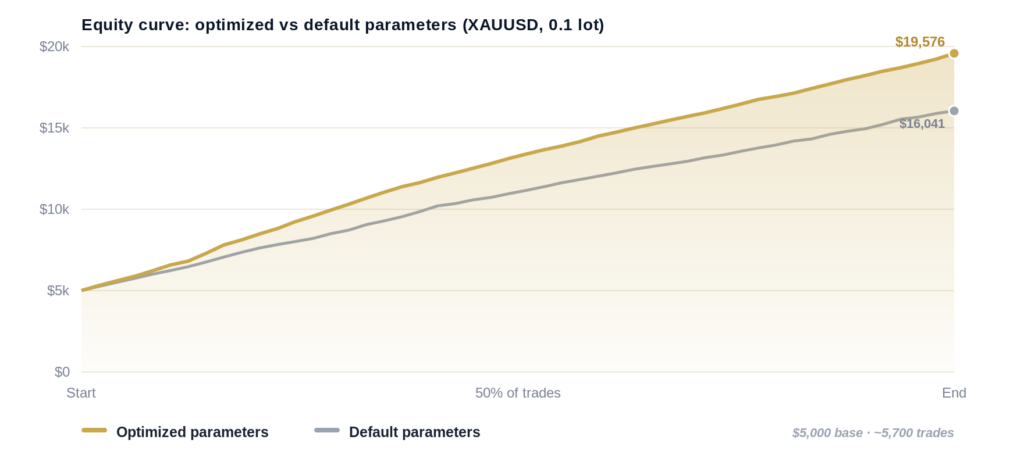
5.000 $’lık tabandan kapatılmış işlem sermayesi; iki farklı işlem sayısının (3.588’e karşı 2.149) karşılaştırılabilmesi için test ilerlemesine göre normalize edilmiştir.
Rakamların tamamı
Bu tabloyu yukarıdan aşağıya okuyun. Hikâye kâr satırında değil. Zarar satırlarında.
| Metrik | Optimize | Varsayılan |
|---|---|---|
| Kapatılan pozisyonlar | 3,588 | 2,149 |
| Net kapatılmış kâr | +$14,576 | +$11,041 |
| Kazanma oranı | 79.4% | 81.2% |
| Kâr faktörü | 11.3 | 5.41 |
| Ortalama kazanç | +$5.61 | +$7.76 |
| Ortalama zarar | −$2.04 | −$6.20 |
| Ortalama zararlı işlem (pip) | −2.0 | −6.2 |
| Maksimum düşüş (drawdown) | 0.42% | 0.62% |
| Maksimum ardışık zarar | 4 | 5 |
| İşlem başına net kâr std. sapması | $5.83 | $7.12 |
| Ort. işlem süresi | 1,4 sn | 3,7 sn |
Sezgiye aykırı kısım
Optimize edilmiş hesabın kazanma oranı daha düşüktü (%79,4’e karşı %81,2) ve ortalama kazancı daha küçüktü (7,76 $’a karşı 5,61 $). Basit bir puan tablosunda daha kötü görünür. Yine de daha az riskle daha fazla para kazandı. Neden? Çünkü zararlı işlemleri üç kat daha ucuzdu. Gecikme arbitrajında işlem başına avantajınız çok küçüktür ve düşmanınız kötü dolumdur. Zarar kuyruğunu daraltın, sonraki her şey iyileşir.
Gecikme arbitrajında neden her şey zarar kuyruğuna bağlıdır
Bir gecikme arbitrajı sinyali milisaniyeler boyunca yaşar. Bir platformun çoktan ulaştığı, diğerinin ise henüz yetişmediği bir fiyata göre hareket edersiniz. Dolum temiz olduğunda birkaç pip kazanırsınız. Dolum geç kaldığında istediğiniz fiyat kaybolmuştur ve artık zaten gerçekleşmiş bir hareketin yanlış tarafında pozisyon tutuyorsunuzdur. Bu kaymalı bir giriştir ve para kaymalı girişlerden sızar.
Varsayılan hesabın ortalama zararlı işlemine bakın: −6,2 pip. Bu, stratejinin yön konusunda yanıldığı anlamına gelmez. Kazanma oranı yön okumasının doğru olduğunu kanıtlıyor; işlemlerin %81’i kazandı. −6,2 pip emir gerçekleştirme maliyetidir: sinyalin tetiklendiği fiyat ile hesabın gerçekte aldığı fiyat arasındaki fark, artı emir defterini geçerken ödenen değişken spread. Optimize edilmiş hesap aynı türden zararlı işlem için yalnızca −2,0 pip ödedi. Aynı avantaj, sızıntının üçte biri.
Burada “optimizasyon” ne anlama geliyordu
- Daha sıkı giriş gecikmesi bütçesi. Optimize edilmiş set yalnızca modellenen gidiş-dönüş emir gerçekleştirme süresi arbitrajın hâlâ geçerli olduğu pencereye sığdığında işlem açar. Bayat sinyaller geç alınmak yerine atlanır.
- Spread duyarlı tetikleme. Girişler sabit bir varsayıma değil, canlı değişken spread’e göre filtrelenir; böylece hesap geçici olarak genişlemiş bir emir defterini geçmek için ödeme yapmayı bırakır.
- Daha hızlı çıkış yönetimi. Ortalama işlem süresi 3,7 saniyeden 1,4 saniyeye düştü. Pozisyonlar bir an fazla tutulmak yerine fiyat sapması hâlâ lehinizeyken kapatılır.
- Daha fazla agresiflik değil, daha yüksek seçicilik. Optimize edilmiş hesap genel olarak daha fazla işlem yaptı, ancak her biri daha katı bir emir gerçekleştirme kalitesi eşiğini geçti. Pahalı sinyalleri almayı bıraktığınızda ucuz ve temiz sinyaller bol olduğu için işlem sayısı arttı.
Test nasıl yürütüldü
Tasarım: aynı piyasa seanslarında paralel çalıştırılan iki canlı hesap; böylece her ikisi de birebir aynı fiyat hareketini ve aynı likidite koşullarını gördü.
Kontrol edilen değişkenler: aynı enstrüman (XAUUSD), aynı sabit lot büyüklüğü (0,1), aynı başlangıç bakiyesi (5.000 $), aynı broker koşulları, aynı gecikme arbitrajı çekirdek mantığı.
Değiştirilen tek değişken: parametre seti. A hesabı, SharpTrader Optimizer’daki bir parametre ızgarasından seçilen değerleri kullandı. B hesabı standart varsayılanları kullandı.
Zaman aralığı: 19–22 Haziran 2026. Optimize edilmiş hesapta 3.588, varsayılan hesapta 2.149 kapatılmış pozisyon.
Karşılaştırmayı adil kılan, her iki hesabın aynı anda çalıştırılmasıdır. Pazartesi optimize edip salı varsayılanlarla çalıştırırsanız, herhangi bir fark yalnızca pazartesi ile salı arasındaki fark olabilir. Yan yana çalıştırıldığında piyasa sabittir ve farkı açıklayabilecek tek şey parametrelerdir.
Optimizer bu parametreleri nasıl buldu
Parametreler tahminden ya da güzel bir sermaye eğrisine aşırı uydurmadan (curve-fitting) gelmedi. Emir gerçekleştirmeye duyarlı stratejileri canlı piyasanın onlara gerçekte davrandığı şekilde puanlamak için tasarlanmış SharpTrader Optimizer’daki bir ızgara aramasından geldi. Dört unsur bu aramayı bir gecikme stratejisi için güvenilir kılar:
Gerçek tick verileri
Arama, bar yaklaşımları yerine gerçek geçmiş tick akışları üzerinde çalışır. Tek bir tick’lik fiyat sapması içinde yaşayan bir strateji için bar verileri, yakalamaya çalıştığınız şeyi tam olarak gizler.
Emir gerçekleştirme süresi modellemesi
Milisaniye cinsinden gerçekçi bir emir gerçekleştirme gecikmesi belirlersiniz ve optimizer bunun sonuçları nasıl değiştirdiğini gösterir. Standart geriye dönük test araçları sıfır gecikmeli dolum varsayar; bu da gecikme stratejilerinin kâğıt üzerinde canlı ortamdakinden daha iyi görünmesine yol açan varsayımın ta kendisidir.
Tick başına değişken spread
Geçmiş spread, sabit bir broker varsayılanı olarak değil, tick tick uygulanır. Giriş ve çıkışın her biri o anda gerçekten var olan spread ile ücretlendirilir; böylece −6,2’ye karşı −2,0 pip farkı, canlıda size mal olmadan önce testte ortaya çıkar.
Her iki bacakta kayma
Açılış ve kapanış kayma açısından bağımsız olarak modellenir. Bir gecikme stratejisi girişte de çıkışta da kaymaya uğrayabilir ve optimizer çıkışın bedava olduğunu varsaymak yerine her ikisini de fiyatlar.
Buna ek olarak, ızgara tüm CPU çekirdeklerinde yüksek kullanımla çalışır; böylece 100.000’den fazla parametre kombinasyonu üzerinde yapılan bir arama günler yerine saatler içinde tamamlanır ve 24 saatlik performans ısı haritası altında avantajın gerçekte hangi işlem saatlerinde olduğunu gösterir. Bu testteki parametreler, emir gerçekleştirme süresi, değişken spread ve iki bacaklı kayma dürüstçe hesaba katıldıktan sonra en yüksek puanı alan settir.
Gecikme arbitrajı yapıyorsanız bundan çıkarılacak dersler
- Kazanma oranı için optimize etmeyi bırakın. Kazanma oranında daha kötü görünen hesap daha fazla para kazandı. Bunun yerine kâr faktörü ve ortalama zarar büyüklüğü için optimize edin.
- Zararlarınız bir yön metriği değil, bir emir gerçekleştirme metriğidir. İşlemlerin %80’i kazandığında, −6 pip’lik ortalama zarar size sinyalinizi değil, dolumları ve spread’i anlatır. Sorunu emir gerçekleştirme katmanında çözün.
- Varsayılanlar bir başlangıç noktasıdır, asla bitiş çizgisi değil. Varsayılan set kârlıydı. Ama aynı zamanda net kârın yaklaşık üçte birini masada bırakıyor ve bunun için daha fazla düşüş taşıyordu.
- Gecikme ve değişken spread açıkken test edin. Sıfır gecikmeli dolum ve sabit spread varsayan her geriye dönük test, bir gecikme stratejisini olduğundan iyi gösterir ve en önemli parametreyi tam olarak gizler.
Sıkça Sorulan Sorular
Hayır. Bu testte optimize edilmiş hesap daha fazla işlem yaptı (2.149’a karşı 3.588) ve yine de daha yüksek kâr faktörüne ulaştı (5,41’e karşı 11,3). İyileşme daha az işlem yapmaktan değil, daha ucuz zararlı işlemlerden geldi.
Çünkü kâr, kazanma oranı çarpı ortalama kazanç eksi kaybetme oranı çarpı ortalama zarardır. Ortalama zararı −6,20 $’dan −2,04 $’a düşürmek, biraz daha düşük kazanma oranını ve daha küçük ortalama kazancı fazlasıyla telafi etti. Matematik, yüksek isabet oranından çok zarar kontrolünü ödüllendirir.
Mutlak getirileri değerlendirmek için üç gün kısadır; bu yüzden dolar toplamıyla değil, yapısal metriklerle başlıyoruz. Yaklaşık 5.700 işlem boyunca ortalama zarar, kâr faktörü ve zararlı işlem başına pip maliyetindeki farklar, manşetteki net rakamdan çok daha istikrarlıdır. Dolar farkı küçülebilir. Zarar kuyruğu farkı ise parametrelerin bir özelliğidir.
Yöntem aktarılabilir, ancak parametreler aktarılamaz. Her enstrümanın kendine özgü spread davranışı, volatilitesi ve emir gerçekleştirme profili vardır; bu nedenle ızgara araması her enstrüman için yeniden çalıştırılmalıdır. Burada altın seçildi çünkü spread ve tick davranışı emir gerçekleştirme maliyetini görmeyi kolaylaştırır.
Girişleri ve çıkışları filtreleyen gecikme ve spread eşikleri; gerçek tick verileri, modellenmiş emir gerçekleştirme süresi, tick başına değişken spread ve iki bacaklı kayma ile puanlanan bir parametre ızgarasına göre ayarlandı. Çekirdek strateji mantığı her iki hesapta da aynıydı.
BJF trading araştırmalarına abone olun
Yeni emir gerçekleştirme çalışmaları, optimizer anlatımları ve ürün sürümleri – yayınladığımız anda size ulaştırılır.
Aynı testi kendi parametrelerinizle çalıştırın
SharpTrader Optimizer, gecikme stratejilerini gerçek tick verileri, modellenmiş emir gerçekleştirme süresi, değişken spread ve iki bacaklı kayma ile puanlar, ardından bu dördünü de geçen parametre setini size sunar. Stratejinizin yalnızca kâğıt üzerinde değil, canlı ortamda da ayakta kalan versiyonunu bulun.
