BJF TRADING GROUP · REHBER
Broker Gerçekleşme Kalitesi: Kayma, Gecikme ve Broker Müdahalesi Nasıl Ölçülür
Ne zaman işlem yapılacağına stratejiniz karar verir. Hangi fiyattan ve ne kadar hızlı gerçekleşeceğine ise brokeriniz. Bu rehber, gerçekleşme kalitesinin ne olduğunu, onu hangi sayıların tanımladığını, hangi örüntülerin şanssızlıktan çok müdahaleye işaret ettiğini, bunları kendi emirleriniz üzerinde nasıl ölçeceğinizi ve sonuçlarla ne yapmanız gerektiğini açıklar.
Broker gerçekleşme kalitesi, bir brokerin emirlerinizi ne kadar hızlı, kotasyon fiyatına ne kadar yakın ve ne kadar adil gerçekleştirdiğidir. İşlem geçmişinde görünmez, ancak ölçülebilir: emir emir gerçekleşme süresi, işaretli kayma, gerçekleşme anındaki spread ve bağımsız bir fiyat akışından sapma. Bu rehber hangi sayıların önemli olduğunu, normal gerçekleşmenin nerede bittiğini ve brokerinizi diğer yatırımcıların brokerleriyle gerçek veriler üzerinden nasıl karşılaştıracağınızı gösterir.
Önemli çıkarımlar
- Kayma normaldir; tek yönlü kayma değildir. Adil bir gerçekleşmede, kayma yaşanan emirler aşağı yukarı aleyhinize olduğu kadar lehinize de olur.
- Yalnızca ortalamaya değil, yavaş uca bakın. P95 gerçekleşme süresi, hızlı piyasalarda sizi vuran gecikmeleri gösterir.
- Bir referans akışına ihtiyacınız var. Bağımsız bir fiyat olmadan, sizi stop eden hayalet bir sıçrama (phantom spike) gerçek bir piyasa hareketi gibi görünür.
- Tek tek emirlere değil, örüntülere güvenin. Sonuç çıkarmadan önce sembol başına, farklı günlere ve sembollere yayılan onlarca ila yüzlerce gerçekleşme gerekir.
- Kendi emirleriniz size hesabınız hakkında bilgi verir; çok sayıda yatırımcının emirleri ise broker hakkında. Anonim topluluk verileri, kötü bir kurulumu kötü bir brokerden ayırır.
Bu rehberde
- Gerçekleşme kalitesi ne demektir
- Önemli olan metrikler
- Normal gerçekleşme ve müdahale örüntüleri
- Brokerlerin gerçekleşmesi neden farklıdır
- Kendi emirlerinizde gerçekleşme nasıl ölçülür
- Eşik değerleri: normalin bittiği yer
- İstatistik: bir örüntü ne zaman gerçektir
- Sonuçlarla ne yapmalı
- Brokerleri topluluk verileriyle karşılaştırmak
- Bir broker Scorecard’ını panel panel okumak
- Araçlar: Broker Intervention Detection ve Scorecard
- Sınırlar ve dürüst uyarılar
- SSS
Gerçekleşme kalitesi ne demektir
Kısa cevap: gerçekleşme kalitesi, brokerinizin bir emir talebini ne kadar yakın, ne kadar hızlı ve ne kadar adil bir şekilde gerçekleşmeye dönüştürdüğüdür. Gerçekleşme süresi, kotasyon fiyatına göre kayma, gerçekleşme anındaki spread ve brokerin fiyatlarının o andaki genel piyasayla karşılaştırması ile ölçülür.
Bir işlem terminali size sonucu gösterir: açılış fiyatı, kapanış fiyatı ve kâr. Yolu göstermez. Emrinizin gönderildiği an ile gerçekleştiği an arasında broker 50 ms veya 500 ms harcayabilir, fiyat lehinize ya da aleyhinize hareket edebilir ve spread genişleyebilir. Swing trading için bu ayrıntılar gürültüdür. Scalping, haber işlemleri ve her tür arbitraj için ise oyunun ta kendisidir: işlem başına 2 puan kazanan bir strateji, 3 puana mal olan bir brokerde ayakta kalamaz.
Gerçekleşme kalitesi aynı zamanda geriye dönük test ile canlı işlem arasındaki farktır. Geriye dönük test, sabit bir gecikmeden sonra kotasyon fiyatından gerçekleşme varsayar. Canlı işlemde ise brokerin gerçekleşmesi size ne verirse onu alırsınız. Gerçekleşmeyi ölçmek, gerçekte bu ikisinden hangisiyle işlem yaptığınızı öğrenmenin yoludur. Tick verileriyle test yapıyorsanız, geriye dönük test için forex tick verileri rehberimiz, test tarafını mümkün olduğunca dürüst hale getirmeyi açıklar.
Önemli olan metrikler
| Metrik | Tanım | Neden önemli |
|---|---|---|
| Gerçekleşme süresi | Emir talebinden gerçekleşmeye kadar geçen milisaniye; açılış ve kapanış için ayrı ayrı ölçülür. | Gecikme ne kadar uzunsa, fiyat gerçekleşmeden önce o kadar çok hareket edebilir. Avantajını ilk kaybeden hızlı stratejilerdir. |
| İşaretli kayma | Gerçekleşme fiyatı eksi talep edilen fiyat, puan cinsinden; negatif değer aleyhinize anlamına gelecek şekilde işaretlenir. | Kaymanın kendisi normaldir. Çoğunlukla negatif olan kayma ise değildir. |
| P95 gerçekleşme süresi | Gerçekleşmelerin %95’inin altında kaldığı süre. | Ortalamada hızlı olan ancak sık sık, genellikle en kötü anlarda ani gecikmeler yaşayan brokerleri yakalar. |
| Gerçekleşme anındaki spread | Emir gerçekleştiğinde satış eksi alış fiyatı, sembolün ortalamasıyla karşılaştırmalı. | Tam işlem yaptığınız anda genişleyen bir spread, sabit spread’li bir geriye dönük testin asla görmediği bir maliyettir. |
| Referans sapması | Aynı anda brokerin fiyatı ile bağımsız bir referans akışı arasındaki mesafe. | Brokerin fiyatının piyasayla mı yoksa yalnızca kendisiyle mi uyumlu olduğunu gösterir. |
| Piyasa dışı gerçekleşmeler | Talep ile gerçekleşme arasında verilen tüm alış ve satış kotasyonlarının dışında kalan gerçekleşmeler. | Hiç kotasyon verilmemiş bir fiyattan gerçekleşme, var olan en net kırmızı bayraktır. |
| Yeniden kotasyonlar ve retler | Yeni bir fiyatla yanıtlanan ya da reddedilip yeniden gönderilen emirler. | Kârlı girişlerde sık yeniden kotasyon, size en iyi işlemlerinizi kaybettirir. |
| Kotasyon donmaları | Piyasa hareket etmeye devam ederken brokerin kotasyon akışındaki boşluklar. | Donma sırasında gerçekleşen emirler, eskimiş bir fiyattan gerçekleşir. |
Kaymayı nasıl hesaplayacağınız ve nasıl azaltacağınız dahil, yalnızca kaymaya daha ayrıntılı bir bakış için Forex Kayması Açıklandı yazımıza bakın.
Normal gerçekleşme ve müdahale örüntüleri
Hiçbir broker her emri tam olarak talep edilen fiyattan ve sıfır milisaniyede gerçekleştirmez. Soru asla “kayma var mı” değil, “gerçekleşme adil bir piyasa gibi davranıyor mu” sorusudur. İkisini birbirinden ayıran örüntüler şunlardır.
| Örüntü | Normal gerçekleşme | Olası müdahale |
|---|---|---|
| Kayma yönü | Kabaca dengeli: aleyhinize kayan gerçekleşmeler kadar lehinize kayanlar da vardır. | Tek yönlü: kayan gerçekleşmelerin çoğu, özellikle kârlı girişlerde aleyhinize olur. |
| Gerçekleşme süresi | İstikrarlı, haber sırasında ara sıra ani artışlarla. | Yalnızca bazı hesaplarda yavaş ya da işlemin bir tarafında yavaş: zararlı işlemleri hızlı, kârlı işlemleri yavaş kapatır. |
| Stoplar | Diğer platformların da gösterdiği fiyatlarla tetiklenir. | Hiçbir referans akışının göstermediği kısa bir sıçramayla tetiklenir (phantom spike). |
| Kotasyonlar | Sürekli, likiditesi düşük sembollerde kısa boşluklarla. | Piyasa hareket ederken kotasyon akışı durur ve emirler bu duraklama sırasında gerçekleştirilir. |
| Yeniden kotasyonlar | Nadir ve her iki yönde. | Kârlı olacak girişlerde sık, diğerlerinde nadir. |
Bu örüntülerin her birinin masum bir nedeni de olabilir. Ancak yüzlerce emir boyunca, birkaç sembolde görülen ve aynı strateji başka bir brokerde çalıştırıldığında ortadan kalkan tek yönlü bir örüntüyü masum bir şekilde açıklamak çok daha zordur.
Brokerlerin gerçekleşmesi neden farklıdır
Brokerlerin hepsi aynı şekilde para kazanmaz ve iş modeli gerçekleşmeyi şekillendirir.
- Aracı (agency) veya A-book brokerler emirleri likidite sağlayıcılarına iletir ve komisyon ya da fiyat farkı kazanır. Gerçekleşmeleri, sağlayıcının gerçekleşmelerini ve ağ gecikmesini yansıtır.
- Piyasa yapıcı (market maker) veya B-book brokerler müşteri işlemlerinin karşı tarafını alır. İşlem yazılımları, fazla kârlı gördükleri hesaplara gecikmeler, asimetrik kayma veya daha geniş spread’ler uygulayabilir.
- Hibrit brokerler müşterileri her iki modele de yönlendirir, bazen bir hesap kazanmaya başladığında modelini değiştirir; bu yüzden iyi geçen bir aydan sonra gerçekleşme değişebilir.
İşlem masalarının bu amaçla geliştirilmiş araçları vardır: gecikme eklentilerinden sanal dealer ayarlarına kadar. Broker gerçekleşme şeffaflığı rehberimiz A-book, B-book, hibrit yönlendirme ve last look konularını ayrıntılı olarak ele alır; brokerlerin kullandığı anti-arbitraj eklentileri yazımız ise bunların nasıl çalıştığını anlatır. Buradaki mesele pratiktir: bir brokerin web sitesinden ne tür bir gerçekleşme alacağınızı anlayamazsınız. Bunu yalnızca ölçebilirsiniz.
Kendi emirlerinizde gerçekleşme nasıl ölçülür
Gerçekleşmeyi doğru ölçmek için dört bileşen gerekir. Her biri, basit bir işlem geçmişinin açık bıraktığı bir boşluğu kapatır.
1
2
3
4
Bunlardan her emir için her tarafın gerçekleşme süresini, işaretli kaymayı, gerçekleşme anındaki spread’i ve referans sapmasını hesaplayın, ardından eşiklerinizi aşan emirleri işaretleyin. Bunu dışa aktarılmış işlemlerden elle yapmak birkaç emir için mümkündür, canlı bir strateji için ise pratik değildir; bu yüzden bunu SharpTrader’a yerleştirdik.
Eşik değerleri: normalin bittiği yer
Evrensel bir eşik yoktur: brokere yakın bir VPS’te altın scalping yapan biri ile ev bağlantısından swing trading yapan biri farklı dünyalarda yaşar. Aşağıdakiler, Broker Intervention Detection’da kullandığımız varsayılan değerlerdir; yakındaki bir VPS üzerinde çalışan kısa vadeli stratejiler için makul bir başlangıç noktasıdır.
| Kontrol | Varsayılan eşik | Notlar |
|---|---|---|
| Slow execution | Açılışta veya kapanışta > 200 ms | VPS’iniz brokerin sunucusundan uzaktaysa artırın. |
| Excessive slippage | Aleyhinize > 10 puan | Sembole göre ölçeklendirin: 10 puan EURUSD’de çok, bir endekste ise azdır. |
| Spread spike | Sembolün ortalamasının ≥ 3 katı ve ≥ 1 puan daha geniş | Haberler ve rollover civarında sıçramalar bekleyin. |
| Phantom spike | Referans akışında görülmeyen ≥ 2 puanlık ters hareket | Referans akışı gerektirir. |
| Quote freeze | Referans akışı fiyat üretirken > 2,000 ms boyunca kotasyon yok | Likiditesi düşük semboller doğal olarak donar; referansla karşılaştırın. |
| Asymmetric latency | Yavaş taraf, hızlı tarafın ≥ 3 katı ve ≥ 50 ms daha uzun | Kârlı işlemlerde yavaş kapanışlara dikkat edin. |
| Rejected & resent | Aynı sembol ve yön, öncesindeki 10 sn içinde reddedilmiş | Önce hacmi ve stop seviyelerini kontrol edin. |
İstatistik: bir örüntü ne zaman gerçektir
Tek bir kötü gerçekleşme hiçbir şey kanıtlamaz. Bir sembolde art arda yirmi kötü gerçekleşme ise dikkat gerektirir. En basit kullanışlı test kayma yönüyle ilgilidir: adil bir gerçekleşmede, kayan bir gerçekleşmenin lehinize ya da aleyhinize olma olasılığı yazı tura atmak gibi aşağı yukarı eşittir. Kayan son 20 gerçekleşmenizden 18’i aleyhinize olduysa, bunun adil bir parada gerçekleşme olasılığı yaklaşık %0.02’dir.
Broker Intervention Detection bu fikri asymmetric slippage kontrolü olarak uygular: stratejinin son 50 gerçekleşmesinde, kayan gerçekleşmelerin en az %65’i aleyhinize olduğunda ve binom testi sonucu p = 0.05’in altına düştüğünde örüntüyü işaretler. Her örüntüye aynı disiplini uygulayın: sayın, şansın üreteceği sonuçla karşılaştırın ve herhangi bir sonuca varmadan önce ikinci bir broker veya toplulukla karşılaştırın.
Sonuçlarla ne yapmalı
- Önce kendi tarafınızı kontrol edin. VPS konumu, ping, saat sapması ve emir büyüklüğü yavaş gerçekleşmeleri ve retleri açıklayabilir.
- Stratejiyi ayarlayın. Gerçekleşme süresi yüksek ancak adilse, bir kayma payı ekleyin, en kötü saatlerden kaçının veya hedefleri genişletin; burada uyarlanabilir çıkışlar yardımcı olur, bkz. uyarlanabilir çıkışlar ve kayma faktörü.
- Belgeleyin ve sorun. Brokere emir biletini, zamanları, gerçekleşme çevresindeki kotasyonları ve referans fiyatını gönderin. Bu verileri içeren emir bazlı bir rapor, “gerçekleşmeniz kötü” demekten çok daha iyi bir yanıt alır.
- Karşılaştırın ve değiştirin. Örüntü tek yönlü ve kalıcıysa, aynı stratejiyi başka bir brokerle test edin ve aynı metrikleri yan yana karşılaştırın.
Brokerleri topluluk verileriyle karşılaştırmak
Kendi emirleriniz size hesabınız hakkında bilgi verir. Çok sayıda yatırımcının emirleri ise broker hakkında bilgi verir. Birçok terminalden gelen gerçekleşme verileri anonim olarak bir araya getirildiğinde, bireysel bağlantıların gürültüsü ortalamada kaybolur ve brokerin gerçek davranışı ortaya çıkar: tipik ve yavaş uçtaki gerçekleşme süreleri, kaymasının yönü, gerçekleşmelerinin ne sıklıkla piyasa dışına düştüğü. Topluluk için hızlı ve adil olup sizin için yavaş olan bir broker, kurulumunuza işaret eder; herkes için yavaş ve tek yönlü olan bir broker ise brokerin kendisine.
Bir araya getirilen veriler güvenceler gerektirir: hesap numarası veya ad olmaması, yalnızca minimum yatırımcı ve emir sayısının üzerinde yayınlanması ve belirli bir vakayı adıyla anan her raporun moderasyondan geçmesi.
Bir broker Scorecard’ını panel panel okumak
Broker Execution Scorecard, SharpTrader terminallerinden gelen topluluk verilerinin yayınlandığı yerdir. Ekran görüntülerimizdeki demo brokeri kullanarak nasıl okunacağını burada görebilirsiniz. Bu ekran görüntülerindeki brokerler örnektir ve rakamlar gerçek bir brokerden değil, bir test kurulumundan gelmektedir.
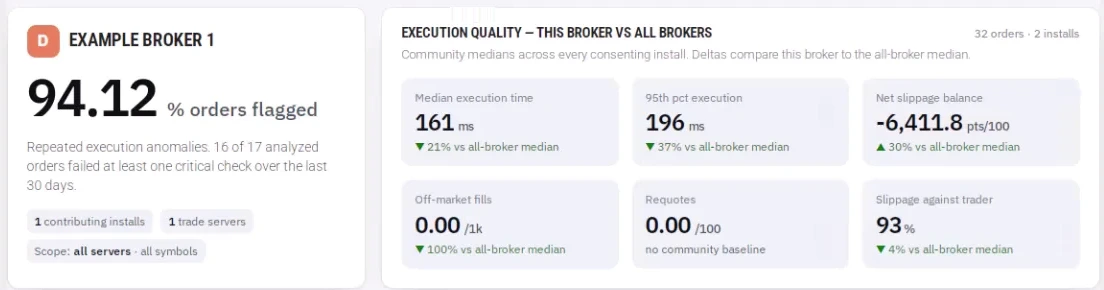
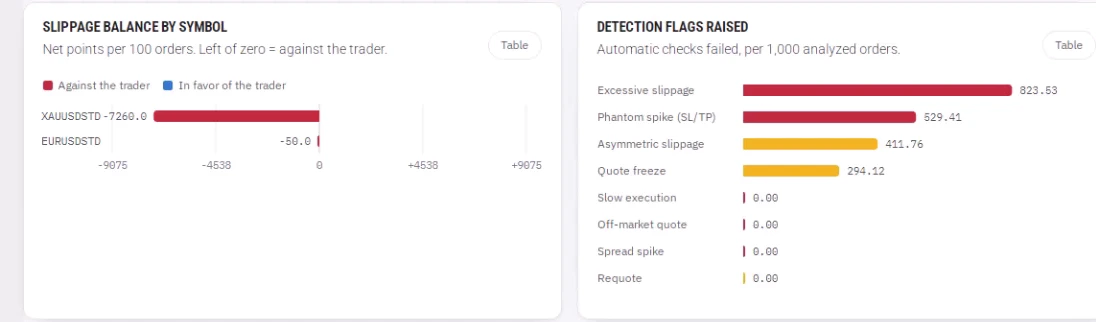
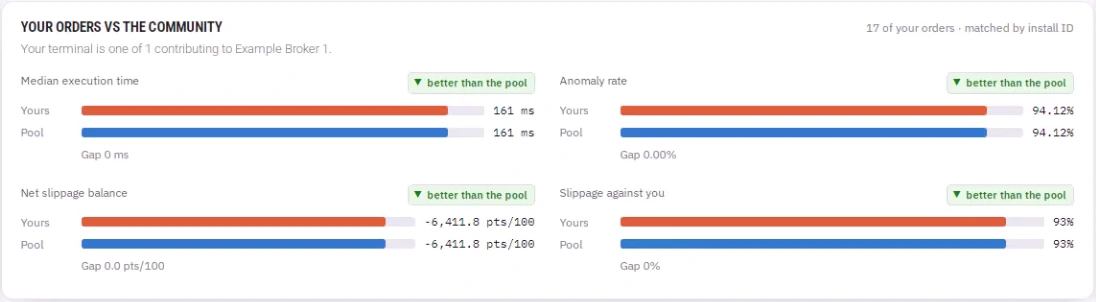
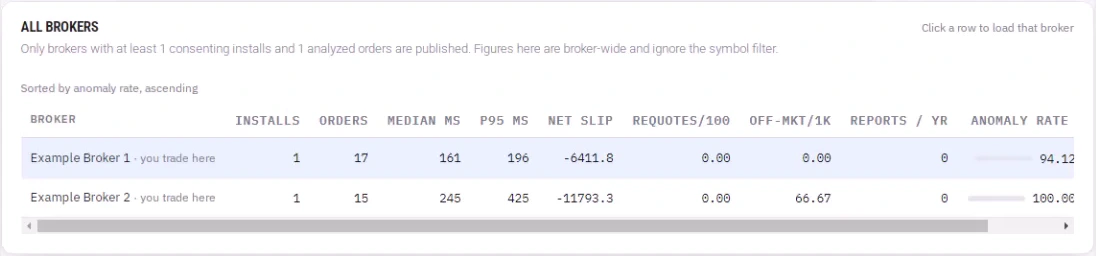
Panelleri bu sırayla okuyun; hikâye genellikle bir dakika içinde netleşir:
Brokerler Scorecard’da yalnızca minimum kurulum ve emir sayısının üzerinde göründüğünde yer alır. Anomali oranı teşhis amaçlı bir sinyaldir, ihlal kanıtı değildir. Üye raporları otomatik tespitten ayrı sayılır: rapor bir iddiadır, uyarı ise bir ölçümdür.
Araçlar: Broker Intervention Detection ve Scorecard
Bu iş akışının her iki yarısını da SharpTrader’a yerleştirdik.
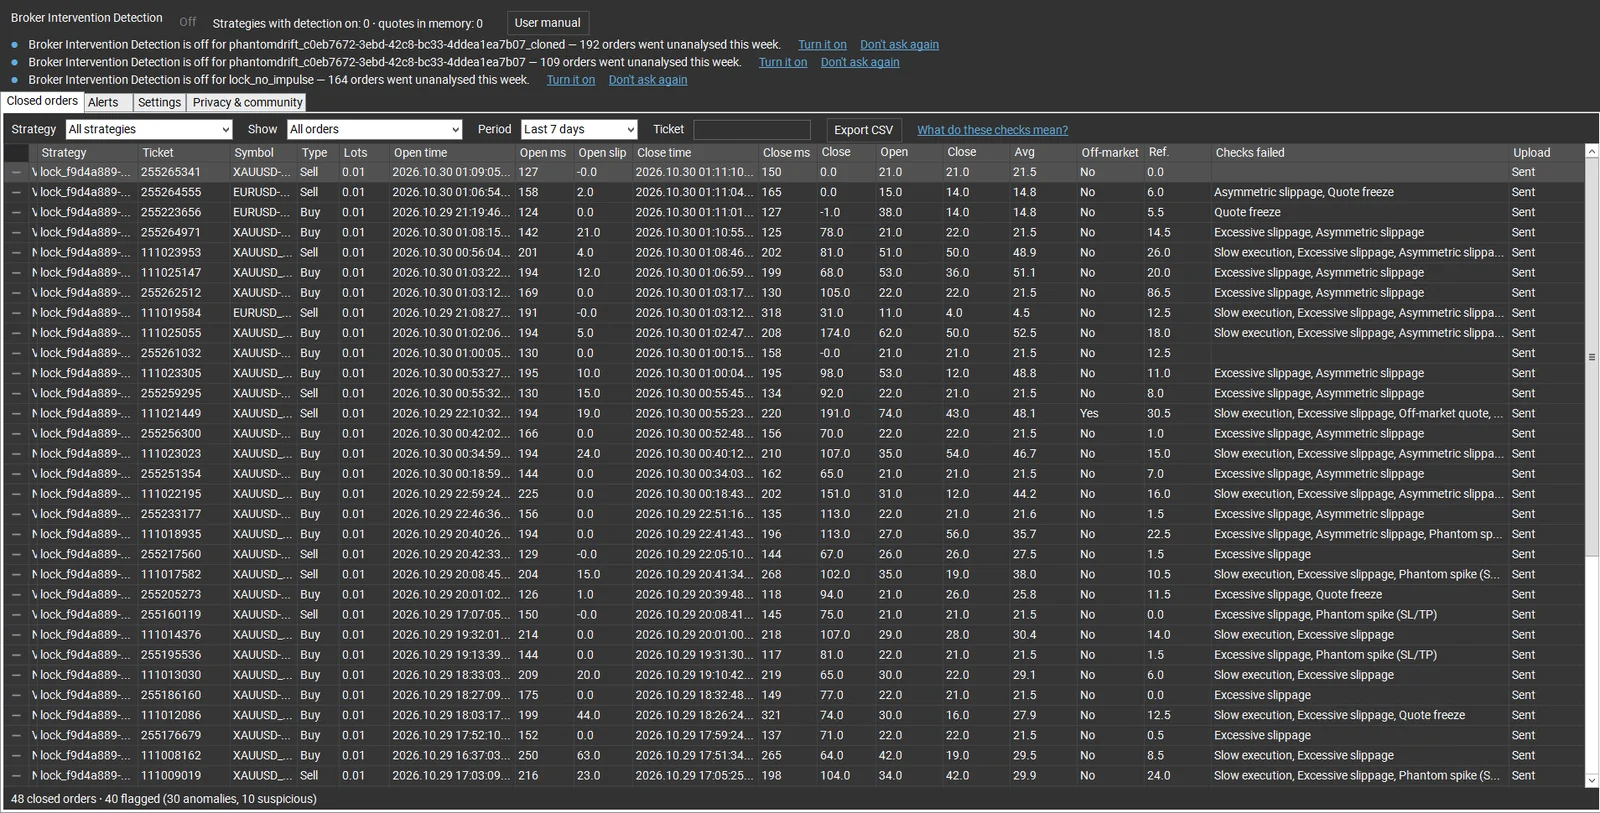
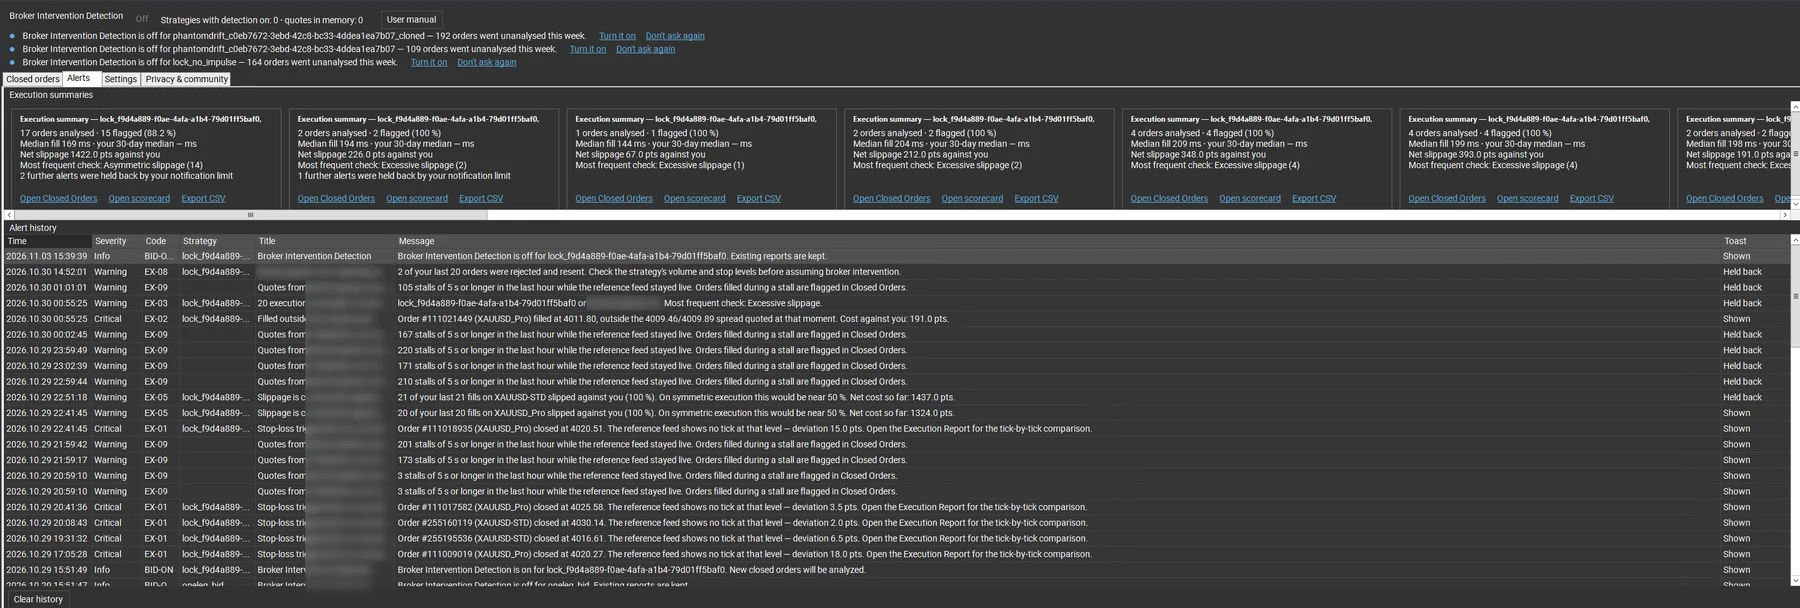
Video, 2:22: modül ve Scorecard iş başında.
İşlem hacminizi artırmadan önce brokerinizi ölçün
Her emir için gerçekleşme süresi, işaretli kayma, referans sapması ve adlandırılmış kontroller, ayrıca topluluk karşılaştırması.
Sınırlar ve dürüst uyarılar
- Anomali kanıt değildir. Tespit, gerçekleşmenin açık bir tanıma göre anormal olduğunu söyler; brokerin bir kuralı ihlal ettiğini değil.
- Kurulumunuz önemlidir. Uzaktaki bir VPS, paket kaybı veya kayan bir saat, yavaş gerçekleşmelere ve yanlış uyarılara yol açar. Önce saat sapmasını ve ping’i kontrol edin.
- Referans akışları, brokerinizin likiditesiyle birebir aynı değildir. Küçük sapmalar normaldir; kontroller bu nedenle eşik değerleri kullanır.
- Piyasalar her zaman herkese karşı adil değildir. Önemli haberler sırasında her broker kayma yaşatır ve spread’leri genişletir. Brokerleri normal saatlere ve örüntülere göre değerlendirin.
SSS
Forex için iyi bir gerçekleşme hızı nedir?
Brokerin sunucusuna yakın bir VPS üzerindeki kısa vadeli stratejiler için yaklaşık 150 ila 200 ms altında bir medyan gerçekleşme tipiktir; P95 de bunun çok üzerinde olmamalıdır. Medyandan daha önemlisi istikrar ve simetridir: açılışta ve kapanışta, kârlı ve zararlı işlemlerde aynı hız.
Negatif kayma kötü bir brokerin işareti midir?
Tek başına değil. Adil bir gerçekleşmede kayma her iki yönde de olur. Anlamlı sayıda emir boyunca kayan gerçekleşmelerin çoğu aleyhinize olduğunda bir uyarı işaretine dönüşür.
Phantom spike nedir?
Brokerinizin fiyat akışında görülen ve hiçbir bağımsız referans akışının göstermediği kısa, ters yönlü bir fiyat sıçraması. Bir zarar durdur emri böyle bir sıçramayla tetiklenirse, stop başka hiçbir yerde gerçekten işlem görmemiş bir fiyatla tetiklenmiş demektir.
Bir brokeri değerlendirebilmek için kaç emre ihtiyacım var?
Kayma yönü için sembol başına en az 30 ila 50 kayan gerçekleşme. Gecikme için birkaç düzine gerçekleşme tipik süreyi zaten gösterir; yavaş uç için daha fazlası gerekir.
Bir broker, gerçekleşmeyi ölçtüğümü tespit edebilir mi?
Ölçüm pasiftir: yalnızca kapanan emirlerinizi ve kotasyonları okur. Brokere hiçbir şey göndermez ve emirlerin nasıl verildiğini değiştirmez.
Bir brokerin emirleri geciktirmesi veya kaydırması yasal mıdır?
Kurallar düzenleyici kuruma ve hesap sözleşmesine bağlıdır. Birçok sözleşme hızlı piyasalarda yeniden kotasyona ve kaymaya izin verir; kârlı müşterilere tek yönlü muamele ise farklı bir konudur. Emir bazlı kanıtları saklayın ve brokerinizin koşullarını ve düzenleyici kurumunu kontrol edin.
İşlem yapmak risk içerir. Bu rehber eğitim amaçlıdır; yatırım veya hukuki tavsiye değildir. Tespit sonuçları teşhis amaçlı bilgilerdir, brokerin ihlal yaptığının kanıtı değildir.