Stessa strategia, due conti: arbitraggio di latenza ottimizzato vs predefinito su XAUUSD Giugno 22, 2026 – Posted in: Arbitrage Software
BJF TRADING GROUP · SHARPTRADER OPTIMIZER
Stessa strategia, due conti: cosa hanno cambiato davvero i parametri ottimizzati di arbitraggio di latenza su XAUUSD
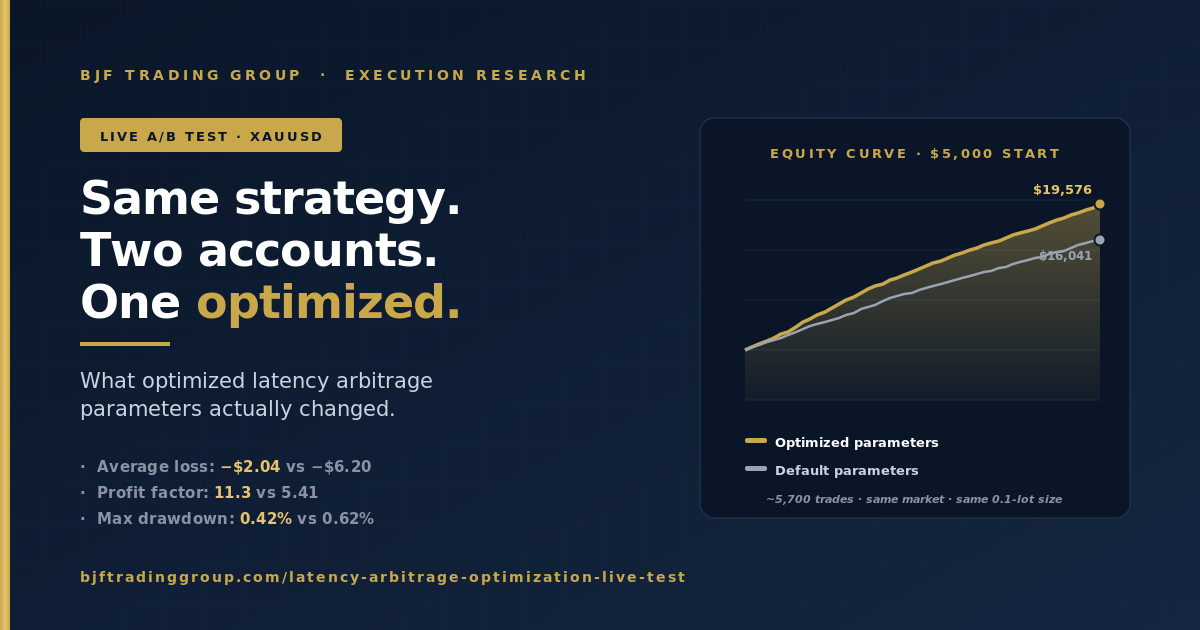
Abbiamo eseguito la stessa logica di arbitraggio di latenza su due conti reali contemporaneamente, con la stessa dimensione di 0.1 lotti, la stessa coppia sull’oro e lo stesso saldo iniziale. Un conto utilizzava parametri ottimizzati nel SharpTrader Optimizer. L’altro utilizzava quelli predefiniti. In circa 5,700 operazioni il conto ottimizzato non ha solo guadagnato di più. Ha ridotto la perdita media di due terzi e raddoppiato il profit factor. Ecco l’analisi completa.
Risposta breve: ottimizzare i parametri di arbitraggio di latenza non ha inseguito un profitto maggiore per operazione. Ha ridotto il costo delle operazioni in perdita. La perdita media del conto ottimizzato è scesa da −$6.20 a −$2.04, l’operazione in perdita media è passata da −6.2 pip a −2.0 pip e il profit factor è salito da 5.41 a 11.3. Risultato netto del test: $14,576 contro $11,041 di profitto chiuso su una base di $5,000, con un drawdown massimo inferiore.
Il risultato in una riga
Entrambi i conti sono partiti da $5,000 e hanno operato con la stessa identica logica di ingresso di arbitraggio di latenza sull’oro. L’unica differenza era il set di parametri: uno proveniva da una griglia di ottimizzazione nel SharpTrader Optimizer, l’altro utilizzava i valori predefiniti. Ecco il divario principale.
Il divario di profitto è reale, ma è il numero meno interessante della pagina. Un totale netto superiore del 32% in tre sessioni potrebbe essere rumore. Ciò che non è rumore è come il conto ottimizzato ci è arrivato, ed è questa la parte che vale la pena leggere.
Due curve di equity a confronto
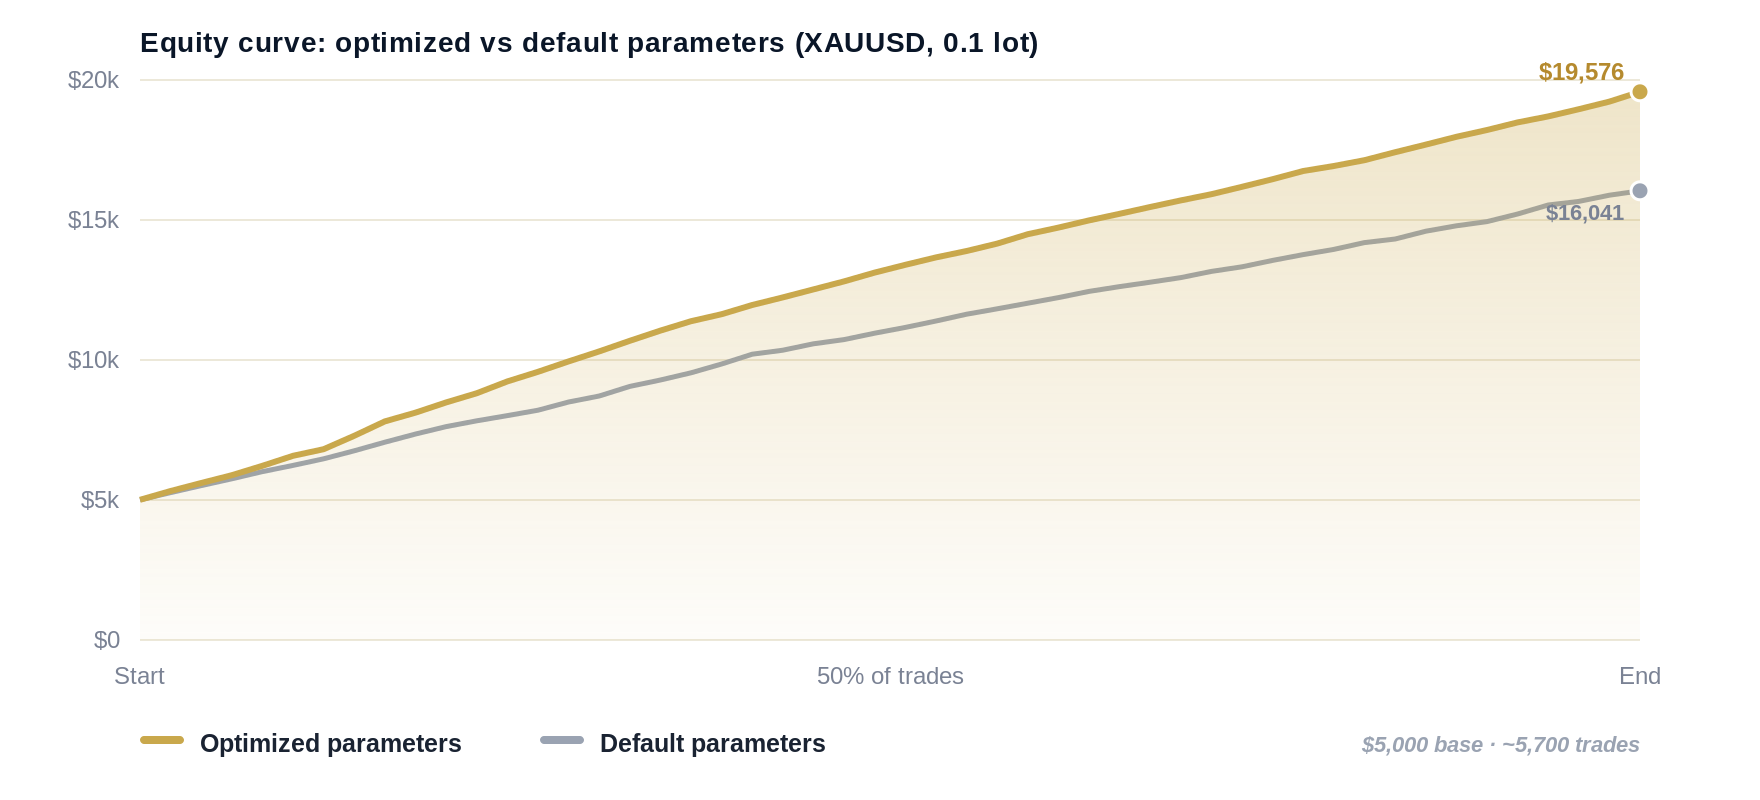
Tracciate rispetto all’avanzamento del test (da 0 al 100% delle operazioni chiuse), entrambe le curve salgono in modo costante, come ci si aspetta da un vantaggio di arbitraggio funzionante. La linea ottimizzata si porta gradualmente in vantaggio e chiude più in alto, con flessioni meno numerose e meno profonde lungo il percorso.
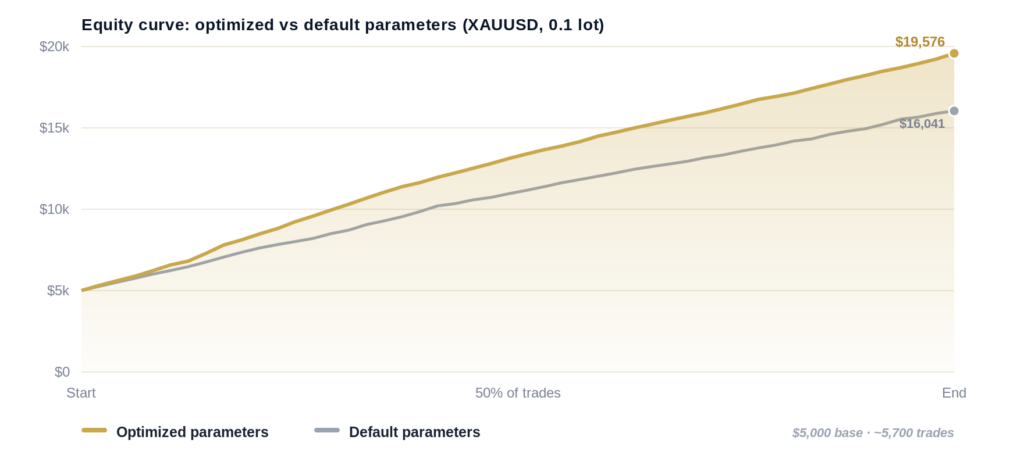
Equity delle operazioni chiuse da una base di $5,000, normalizzata sull’avanzamento del test in modo che i due numeri di operazioni (3,588 contro 2,149) siano allineati per il confronto.
I numeri completi
Leggi questa tabella dall’alto verso il basso. La storia non è nella riga del profitto. È nelle righe delle perdite.
| Metrica | Ottimizzato | Predefinito |
|---|---|---|
| Posizioni chiuse | 3,588 | 2,149 |
| Profitto netto chiuso | +$14,576 | +$11,041 |
| Percentuale di vincita | 79.4% | 81.2% |
| Profit factor | 11.3 | 5.41 |
| Vincita media | +$5.61 | +$7.76 |
| Perdita media | −$2.04 | −$6.20 |
| Operazione in perdita media (pip) | −2.0 | −6.2 |
| Drawdown massimo | 0.42% | 0.62% |
| Perdite consecutive massime | 4 | 5 |
| Dev. std. del profitto netto per operazione | $5.83 | $7.12 |
| Durata media dell’operazione | 1.4 sec | 3.7 sec |
La parte controintuitiva
Il conto ottimizzato aveva una percentuale di vincita inferiore (79.4% contro 81.2%) e una vincita media più piccola ($5.61 contro $7.76). Su una valutazione superficiale sembra peggiore. Eppure ha guadagnato di più con meno rischio. Perché? Perché le sue operazioni in perdita costavano tre volte meno. Nell’arbitraggio di latenza il vantaggio per operazione è minimo e il tuo nemico è il fill sfavorevole. Riduci la coda delle perdite e tutto il resto migliora.
Perché nell’arbitraggio di latenza la coda delle perdite è tutto
Un segnale di arbitraggio di latenza vive per millisecondi. Agisci su un prezzo che una sede di negoziazione ha già raggiunto e che un’altra non ha ancora recuperato. Quando il fill è pulito, incassi qualche pip. Quando il fill è in ritardo, il prezzo che volevi non c’è più e ti ritrovi dalla parte sbagliata di un movimento già avvenuto. Questo è un ingresso con slippage, ed è dagli ingressi con slippage che il denaro fuoriesce.
Guarda l’operazione in perdita media del conto predefinito: −6.2 pip. Non si tratta di una strategia che sbaglia la direzione. La percentuale di vincita dimostra che la lettura della direzione è corretta: l’81% delle operazioni è stato vincente. I −6.2 pip sono costo di esecuzione: la differenza tra il prezzo su cui è scattato il segnale e il prezzo effettivamente ottenuto dal conto, più lo spread variabile pagato attraversando il book. Il conto ottimizzato ha pagato solo −2.0 pip per lo stesso tipo di operazione in perdita. Stesso vantaggio, un terzo della dispersione.
Cosa ha significato “ottimizzazione” in questo caso
- Budget di latenza di ingresso più stretto. Il set ottimizzato agisce solo quando il tempo di esecuzione round-trip modellato rientra nella finestra in cui l’arbitraggio è ancora attivo. I segnali obsoleti vengono saltati invece di essere presi in ritardo.
- Attivazione basata sullo spread. Gli ingressi sono filtrati in base allo spread variabile in tempo reale, non a un valore fisso presunto, così il conto smette di pagare per attraversare un book temporaneamente ampio.
- Gestione delle uscite più rapida. La durata media delle operazioni è scesa da 3.7 a 1.4 secondi. Le posizioni vengono chiuse mentre la dislocazione è ancora a tuo favore, invece di essere mantenute un attimo di troppo.
- Maggiore selettività, non maggiore aggressività. Il conto ottimizzato ha effettuato più operazioni in totale, ma ciascuna ha superato una soglia di qualità di esecuzione più rigorosa. La quantità è aumentata perché i segnali economici e puliti sono abbondanti una volta che smetti di prendere quelli costosi.
Come è stato condotto il test
Struttura: due conti reali, eseguiti in parallelo nelle stesse sessioni di mercato, in modo che entrambi vedessero un’identica azione dei prezzi e identiche condizioni di liquidità.
Variabili controllate: stesso strumento (XAUUSD), stessa dimensione fissa del lotto (0.1), stesso saldo iniziale ($5,000), stesse condizioni del broker, stessa logica di base di arbitraggio di latenza.
L’unica variabile modificata: il set di parametri. Il conto A utilizzava valori selezionati da una griglia di parametri nel SharpTrader Optimizer. Il conto B utilizzava i valori predefiniti.
Finestra: dal 19 al 22 giugno 2026. 3,588 posizioni chiuse sul conto ottimizzato, 2,149 sul conto predefinito.
Eseguire entrambi i conti contemporaneamente è ciò che rende il confronto equo. Se ottimizzi il lunedì ed esegui i valori predefiniti il martedì, qualsiasi differenza potrebbe essere semplicemente lunedì contro martedì. Affiancandoli, il mercato è una costante e i parametri sono l’unica cosa che può spiegare il divario.
Come l’optimizer ha trovato questi parametri
I parametri non sono frutto di supposizioni né di un curve-fitting per ottenere una bella linea di equity. Provengono da una ricerca a griglia nel SharpTrader Optimizer, progettato per valutare le strategie sensibili all’esecuzione nel modo in cui il mercato reale le tratta effettivamente. Quattro elementi rendono questa ricerca affidabile per una strategia di latenza:
Dati tick reali
La ricerca viene eseguita su flussi di tick storici reali, non su approssimazioni a barre. Per una strategia che vive all’interno di una dislocazione della durata di un singolo tick, i dati a barre nascondono proprio ciò che stai cercando di catturare.
Modellazione del tempo di esecuzione
Imposti una latenza di esecuzione degli ordini realistica in millisecondi e l’optimizer mostra come cambia i risultati. I backtester standard presuppongono fill a latenza zero, ed è proprio questa ipotesi che fa sembrare le strategie di latenza migliori sulla carta che in produzione.
Spread variabile per tick
Lo spread storico viene applicato tick per tick, non come valore fisso predefinito del broker. Ingresso e uscita vengono addebitati ciascuno con lo spread effettivamente presente in quel momento, così la differenza tra −6.2 e −2.0 pip emerge nei test prima di costarti nel trading reale.
Slippage su entrambe le gambe
Apertura e chiusura sono modellate in modo indipendente per lo slippage. Una strategia di latenza può subire slippage in entrata o in uscita, e l’optimizer tiene conto di entrambi invece di presumere che l’uscita sia gratuita.
Inoltre, la griglia viene eseguita su tutti i core della CPU con un elevato utilizzo, quindi una ricerca su oltre 100,000 combinazioni di parametri si completa in ore anziché giorni, e una heatmap delle prestazioni sulle 24 ore mostra quali orari di trading offrono davvero il vantaggio sull’oro. I parametri di questo test sono semplicemente il set con il punteggio migliore una volta addebitati onestamente tempo di esecuzione, spread variabile e slippage su entrambe le gambe.
Cosa trarre da tutto questo se fai arbitraggio di latenza
- Smetti di ottimizzare per la percentuale di vincita. Il conto che sembrava peggiore per percentuale di vincita ha guadagnato di più. Ottimizza invece per profit factor e dimensione della perdita media.
- Le tue perdite sono una metrica di esecuzione, non di direzione. Quando l’80% delle operazioni è vincente, una perdita media di −6 pip ti parla di fill e spread, non del tuo segnale. Correggila a livello di esecuzione.
- I valori predefiniti sono un punto di partenza, mai un traguardo. Il set predefinito era redditizio. Ma lasciava sul tavolo circa un terzo del netto e, per farlo, sopportava un drawdown maggiore.
- Esegui i test con latenza e spread variabile attivati. Qualsiasi backtest che presuppone fill a latenza zero e spread fisso sopravvaluterà una strategia di latenza e nasconderà proprio il parametro più importante.
Domande frequenti
No. In questo test il conto ottimizzato ha effettuato più operazioni (3,588 contro 2,149) e ha comunque registrato il profit factor più alto (11.3 contro 5.41). Il miglioramento è venuto da operazioni in perdita meno costose, non dal fare meno trading.
Perché il profitto è la percentuale di vincita moltiplicata per la vincita media, meno la percentuale di perdita moltiplicata per la perdita media. Ridurre la perdita media da −$6.20 a −$2.04 ha più che compensato una percentuale di vincita leggermente inferiore e una vincita media più piccola. La matematica premia il controllo delle perdite più di un’alta percentuale di successo.
Tre giorni sono pochi per giudicare i rendimenti assoluti, ed è per questo che mettiamo in primo piano le metriche strutturali, non il totale in dollari. Su circa 5,700 operazioni, le differenze di perdita media, profit factor e costo in pip per operazione in perdita sono molto più stabili del dato netto principale. Il divario in dollari potrebbe ridursi. Il divario nella coda delle perdite è una proprietà dei parametri.
Il metodo è trasferibile, i parametri no. Ogni strumento ha il proprio comportamento dello spread, la propria volatilità e il proprio profilo di esecuzione, quindi la ricerca a griglia va ripetuta per ogni strumento. L’oro è stato scelto qui perché il suo spread e il comportamento dei tick rendono il costo di esecuzione facile da vedere.
Le soglie di latenza e di spread che filtrano ingressi e uscite, calibrate su una griglia di parametri valutata con dati tick reali, tempo di esecuzione modellato, spread variabile per tick e slippage su entrambe le gambe. La logica di base della strategia era identica su entrambi i conti.
Iscriviti alle ricerche di trading di BJF
Nuovi studi sull’esecuzione, guide all’optimizer e rilasci di prodotti, inviati non appena li pubblichiamo.
Esegui lo stesso test sui tuoi parametri
Il SharpTrader Optimizer valuta le strategie di latenza con dati tick reali, tempo di esecuzione modellato, spread variabile e slippage su entrambe le gambe, poi ti consegna il set di parametri che supera tutti e quattro i criteri. Trova la versione della tua strategia che regge in produzione, non solo sulla carta.
