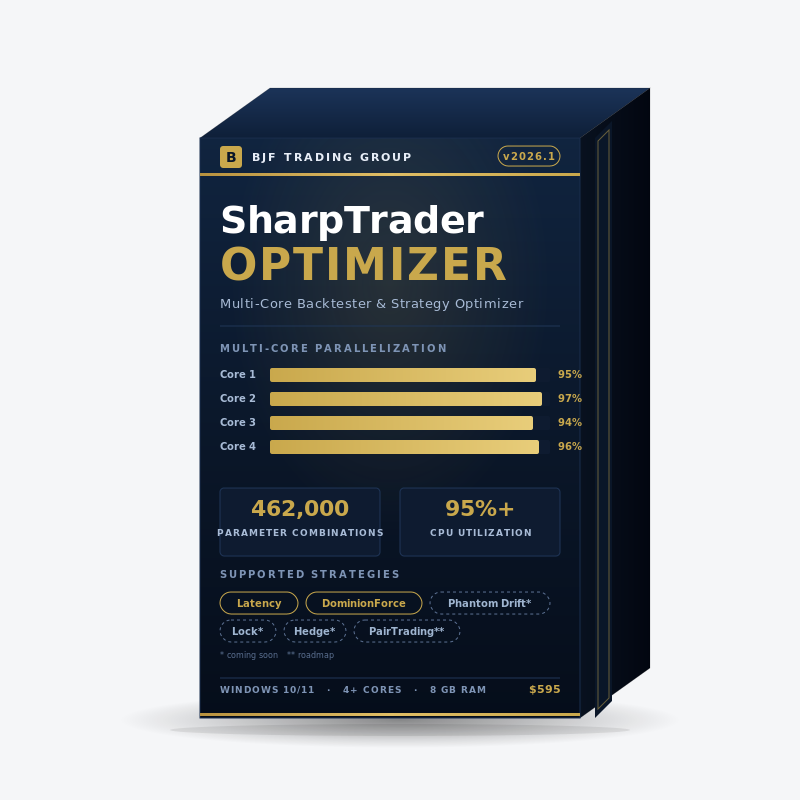
BJF TRADING GROUP · منظومة SHARPTRADER
SharpTrader Optimizer — أداة اختبار رجعي متعددة الأنوية & مُحسِّن استراتيجيات لمراجحة زمن الاستجابة والتحوّط والقفل & غيرها…
محرّك احترافي للاختبار الرجعي وتحسين المعاملات لاستراتيجيات SharpTrader القائمة على المراجحة وغير القائمة عليها. يعيد تشغيل أسعار تيك تاريخية حقيقية مع زمن تنفيذ أوامر قابل للضبط، ويوزّع شبكات المعاملات الكبيرة على جميع أنوية المعالج، ويحدد الانزلاق السعري الواقعي تلقائيًا لكل أمر من تدفق التيك نفسه. من تطوير الفريق الذي يقف وراء SharpTrader Pro — محرّك التنفيذ نفسه، ولهجات الوسطاء نفسها.
ترخيص لمرة واحدة
ماذا يفعل SharpTrader Optimizer؟
SharpTrader Optimizer محرّك مخصص للاختبار الرجعي وتحسين المعاملات لاستراتيجيات المراجحة وغير المراجحة المبنية على منصة SharpTrader. يعيد تشغيل بيانات التيك التاريخية عبر منطق استراتيجيتك، وينمذج تكاليف التنفيذ الواقعية (زمن تنفيذ قابل للضبط، وفارق متغير لكل تيك، وانزلاق سعري محدد من التيك)، ويشغّل تحسينًا شبكيًا عبر آلاف تركيبات المعاملات — باستخدام جميع أنوية المعالج المتاحة بالتوازي.
صُمّمت الأداة خصيصًا للمتداولين الذين يشغّلون استراتيجيات زمن الاستجابة والقفل والتحوّط وتداول الأزواج، واستراتيجيات الأخبار والاتجاه، ويحتاجون إلى إيجاد مجموعات معاملات متينة قبل المخاطرة برأس المال في التداول الحقيقي. وعلى عكس أدوات الاختبار الرجعي المعتادة للأفراد، يعمل SharpTrader Optimizer على أسعار تيك تاريخية حقيقية، ويتيح لك ضبط زمن التنفيذ لكل أمر بالمللي ثانية، ويحدد الانزلاق السعري تلقائيًا من تدفق التيك — وهي المتغيرات الثلاثة التي تحدد فعليًا ما إذا كانت الاستراتيجية مربحة في بيئة الإنتاج.
اختبار رجعي لإعداد واحد
شغّل مجموعة معاملات واحدة على بيانات التيك التاريخية وراجع منحنى الأرباح والخسائر، والتراجع، ونسبة الصفقات الرابحة، والتوزيع حسب ساعات اليوم.
تحسين نطاقات المعاملات
حدّد الحد الأدنى والأقصى والخطوة لكل معامل في الاستراتيجية — يولّد المحرّك كل التركيبات ويرتّب النتائج حسب الربح أو التراجع.
التوزيع على أنوية متعددة
يُقسَّم عبء العمل بالتساوي على جميع أنوية المعالج. تشغيل يستغرق 12 ساعة على خيط واحد ينتهي في نحو 3 ساعات على معالج رباعي الأنوية.
مراعاة زمن التنفيذ
اضبط زمن التنفيذ لكل أمر بالمللي ثانية. يتقدّم المحرّك في تدفق التيك بمقدار زمن الاستجابة هذا وينفّذ عند سعر الطلب/العرض الناتج — مما ينتج انزلاقًا سعريًا واقعيًا إيجابيًا أو سلبيًا تلقائيًا.
الاستراتيجيات المدعومة
يأتي الـ Optimizer مع نوعين من استراتيجيات المراجحة جاهزين للاختبار من اليوم الأول. وتصل ثلاثة أنواع أخرى في الربعين الثاني والثالث من 2026 ضمن تحديثات مجانية للمنتج لحاملي الترخيص.
متاح الآن متوفر
اعتبارًا من الإصدار v1.0
- مراجحة زمن الاستجابة — الاستراتيجية الكلاسيكية لمصدر بيانات سريع مقابل بطيء مع فارق فتح قابل للضبط وخروج متحرك.
- DominionForce — نسخة المراجحة أحادية الساق الخاصة بـ SharpTrader مع تصفية تكيفية للفارق.
- Phantom Drift — منطق هجين يجمع بين المارتينجال & مراجحة القفل.
- استراتيجيات القفل (العائلة الكاملة) — القفل الكلاسيكي، والقفل غير المتماثل، والقفل متعدد السيقان.
- مراجحة التحوّط — فتح متزامن لدى وسيطين مع تكافؤ المخاطر.
خارطة الطريق للربعين الثالث والرابع 2026 مخطط له
تحديث مجاني لحاملي الترخيص
- تداول الأزواج — العودة إلى المتوسط القائمة على التكامل المشترك عبر رموز مترابطة.
- المراجحة الثلاثية (FX) — أوجه عدم الكفاءة في الأسعار المتقاطعة الثلاثية.
- تحسين محفظة متعددة الرموز — قادم في أواخر 2026.
وضع الاختبار الرجعي مقابل وضع التحسين
يعمل الـ Optimizer بوضعين متكاملين. تستخدم معظم سير العمل كليهما: التحسين أولًا لإيجاد نطاقات المعاملات المرشحة، ثم اختبار أفضل المرشحين رجعيًا بالتفصيل للتحقق من شكل منحنى رأس المال وملف التراجع.
وضع الاختبار الرجعي
شغّل مجموعة معاملات واحدة على نطاق تواريخ تاريخي. يعيد رسمًا بيانيًا كاملًا للأرباح والخسائر، والأداء حسب ساعات اليوم، وتوزيع الربح/الخسارة حسب الاتجاه، وسجلًا لكل صفقة.
- اعرض منحنى رأس المال صفقة بصفقة
- افحص كل أمر مغلق: التذكرة، والوقت، والنوع، واللوتات، والسعر، والربح/الخسارة
- صفِّ حسب يوم الأسبوع وساعة اليوم
- استخدمه من أجل: التحقق من إعداد واحد، وتصحيح أخطاء منطق الاستراتيجية، وإعداد التقارير للعملاء أو الشركاء
وضع التحسين
شغّل من آلاف إلى مئات الآلاف من تركيبات المعاملات كبحث شبكي. يعيد جدولًا مرتبًا حسب الربح أو MaxDD أو تقييم مخصص.
- حدّد الحد الأدنى والخطوة والحد الأقصى لكل معامل؛ ويولّد المحرّك الشبكة الكاملة
- توازٍ متعدد الأنوية (تركيبة واحدة لكل نواة في الوقت نفسه)
- شريط تقدّم فوري مع عدّاد التركيبات المكتملة والوقت المتوقع للانتهاء
- استخدمه من أجل: إيجاد مناطق معاملات متينة، وتحليل walk-forward، واختبار الإجهاد عبر سيناريوهات زمن التنفيذ
لماذا يغيّر التوازي متعدد الأنوية قواعد اللعبة
تعمل معظم أدوات الاختبار الرجعي المعتادة للأفراد على خيط معالجة واحد. وعلى المعالجات الحديثة ذات 4–16 نواة، يهدر ذلك 75–94% من القدرة الحسابية المتاحة. صُمّم SharpTrader Optimizer منذ اليوم الأول لتوزيع عبء التحسين على كل نواة متاحة، بحيث تعالج كل نواة تركيبة معاملات مستقلة.
عمليًا، يعني هذا أنه يمكنك تجربة أفكار الاستراتيجيات خلال ليلة واحدة بدلًا من أسبوع. ينتج تشغيل تحسين نموذجي متوسط الحجم بخطوات معقولة 30,000–100,000 تركيبة على أسبوع واحد من بيانات التيك — وهو أمر ممكن بسهولة على محطة عمل رباعية الأنوية خلال الليل، أو في بضع ساعات على جهاز بـ 16 نواة.
العتاد الموصى به للتحسين الجاد
بالنسبة إلى شبكات تتجاوز 100k تركيبة على مجموعات بيانات تيك تمتد لعدة أشهر، نوصي بـ معالج من 8–16 نواة (Intel i7/i9 من الجيل 12 أو أحدث، أو AMD Ryzen 7/9 من سلسلة 5000 أو أحدث). 32 GB RAM كحد أدنى إذا كنت تحمّل سجل تيك لعدة سنوات. ويوصى بشدة بـ SSD لقراءة وكتابة بيانات التيك.
العتاد الأضعف يعمل أيضًا — لكنه يستغرق وقتًا أطول. يكتشف الـ Optimizer عدد الأنوية تلقائيًا ويتوسع خطيًا.
شرح معاملات التحسين
تعرض كل استراتيجية مجموعتها الخاصة من المعاملات القابلة للتحسين — يوضح الجدول أدناه المعاملات المتاحة لاستراتيجية مراجحة زمن الاستجابة كمثال تمثيلي. أما الاستراتيجيات الأخرى (DominionForce وPhantom Drift والقفل والتحوّط وتداول الأزواج) فتعرض مجموعات مختلفة. يمكن تفعيل كل معامل بشكل مستقل: حدّد خانة Opt? لتضمينه في الشبكة، أو اتركها فارغة لتثبيته عند قيمة واحدة. يُعرض إجمالي التركيبات فوريًا أثناء تعديل النطاقات.
| المعامل | ما يتحكم به | النطاق المعتاد |
|---|---|---|
| StopLoss | أقصى خسارة بالنقاط قبل الخروج الإجباري. عنصر حاسم للتحكم في المخاطر في استراتيجيات القفل والتحوّط. | 50–100، الخطوة 10 |
| TakeProfit | الربح المستهدف بالنقاط. قيمة TP أقل ترفع نسبة الإصابة؛ وقيمة TP أعلى تقتنص تحركات أكبر. | 200–500، الخطوة 50 |
| MinProfit | الحد الأدنى للربح قبل تفعيل الوقف المتحرك. يستبعد الأرباح الضئيلة جدًا. | 10–100، الخطوة 10 |
| PipsForMinProfit | نقاط حركة السعر المطلوبة لتثبيت MinProfit. يعمل مع MinProfit في منطق الوقف المتحرك. | 0–100، الخطوة 10 |
| TrailingStep | حجم خطوة الوقف المتحرك. الخطوات الأصغر تحمي مزيدًا من الربح؛ والخطوات الأكبر تتجنب الخروج المبكر بسبب التذبذب العشوائي. | 10–100، الخطوة 10 |
| DiffToOpen | الحد الأدنى لفارق مصدر الأسعار (بالنقاط) المطلوب قبل فتح مركز جديد. العتبة الأساسية لإشارة مراجحة زمن الاستجابة. | 10–100، الخطوة 10 |
| MaxSpreadSlow | أقصى فارق مسموح به على مصدر البيانات البطيء لتكون الإشارة صالحة. يستبعد فترات اتساع الفارق. | 1–20، الخطوة 5 |
| MaxSpreadFast | أقصى فارق مسموح به على مصدر البيانات السريع. يحدد مع MaxSpreadSlow نطاق جودة التنفيذ. | 1–50، الخطوة 5 |
كيف تنتج نمذجة زمن التنفيذ انزلاقًا سعريًا واقعيًا
السبب الأكبر الوحيد لعدم صمود نتائج الاختبار الرجعي المنشورة للمراجحة أمام الأسواق الحقيقية هو افتراض زمن استجابة صفري. تفترض أدوات الاختبار الرجعي المعتادة للأفراد أن الأوامر تُنفَّذ بالسعر المعروض لحظة إرسالها. أما الوسطاء الحقيقيون فلا. فبين اللحظة التي تقرر فيها استراتيجيتك إرسال أمر واللحظة التي يُطابَق فيها هذا الأمر على خادم الوسيط، يكون السعر قد تحرك بالفعل — وفي استراتيجية تقتنص 1–3 نقاط لكل صفقة، غالبًا ما تكون هذه الحركة هي الفرق بين الربح والخسارة.
SharpTrader Optimizer لا يطلب منك تخمين رقم للانزلاق السعري. بل تضبط مدخلًا فيزيائيًا واحدًا — زمن تنفيذ الأمر بالمللي ثانية — ويستنتج المحرّك الانزلاق السعري من تدفق التيك التاريخي نفسه.
كيف يحدد المحرّك الانزلاق السعري من زمن التنفيذ
تضبط زمن التنفيذ = T ms (زمن الذهاب والإياب الذي تلاحظه في التداول الحقيقي). يأخذ المحرّك مسار الذهاب فقط — T / 2 ms — ويتقدّم في تدفق التيك بهذا المقدار من لحظة قرار الاستراتيجية إرسال الأمر. ويُهمَل مسار استجابة الوسيط عمدًا: فعندما تعود الاستجابة، يكون سعر التنفيذ قد تحدد بالفعل بناءً على ما فعله السوق خلال مسار الطلب. أيًا كان سعر الطلب/العرض على التيك عند وقت الإشارة + T/2 فهو السعر الذي يُنفَّذ به الأمر. والفرق بين ذلك السعر والسعر الذي “رأته” الاستراتيجية عندما قررت التصرف هو الانزلاق السعري المحقق — إيجابيًا أو سلبيًا أو صفريًا، بحجم يحدده كيف تحرك السوق فعليًا خلال تلك المللي ثواني.
How SharpTrader Optimizer resolves slippage from execution time
كيف يحدد SharpTrader Optimizer الانزلاق السعري من زمن التنفيذ — الاستراتيجية نفسها عند 0 ms و50 ms و150 ms عبر تدفق التيك نفسه.
المدخل: زمن التنفيذ (ms)
اضبط زمن التنفيذ لكل أمر بشكل عام أو لكل ساق. القيم المعتادة: 5–20 ms (مؤسسات مستضافة بجوار الخوادم)، 30–60 ms (VPS سريع للجسر)، 80–180 ms (VPS معتاد للأفراد)، 200+ ms (اتصال ضعيف).
التقدّم في التيك بنصف زمن الاستجابة
يتقدّم المحرّك بمقدار T/2 من الوقت الفعلي انطلاقًا من لحظة الإشارة، ثم ينتقل إلى التيك التالي المتاح. يستخدم التنفيذ سعر الطلب (bid) في ذلك التيك لأوامر البيع وسعر العرض (ask) لأوامر الشراء.
المخرج: الانزلاق السعري المحقق لكل تنفيذ
الانزلاق السعري هو ما ينتج عن التقدّم في التيك — توزيع حقيقي يعكس سلوك السوق الحقيقي في ذلك اليوم. قد يكون إيجابيًا (تحرك السعر لصالحك) أو سلبيًا (تحرك السعر ضدك)، ويتبع حجمه التقلب الفعلي للتيك.
مستقل عند الفتح والإغلاق
يمكنك ضبط أزمنة تنفيذ مختلفة لفتح الأوامر وإغلاقها — بما يعكس السلوك الحقيقي للوسطاء حيث تمر عمليات الخروج غالبًا عبر مسار توجيه أبطأ من عمليات الدخول.
سير العمل العملي
شغّل مجموعة المعاملات نفسها ثلاث مرات بافتراضات مختلفة لزمن التنفيذ: 0 ms (فوري، للتحقق من الحد الأعلى — لا يصلح للتداول الحقيقي)، و50 ms (VPS سريع / جسر مستضاف بجوار الخادم)، و150 ms (VPS معتاد للأفراد). إذا انهار الربح بين سيناريو 50 ms و150 ms، فالاستراتيجية حساسة لزمن الاستجابة ولن تصمد عند تغيير الوسيط أو الـ VPS. وإذا بقي الربح مستقرًا، فلديك إعداد متين يُتوقع أن يعمل عبر ظروف الوسطاء الواقعية.
تحليل الأداء على مدار 24 ساعة
ينتج كل اختبار رجعي توزيعًا للأداء على مدار 24 ساعة — مدرّجًا تكراريًا لمساهمة الربح حسب ساعات اليوم. وهذه من أقل أدوات التشخيص استخدامًا في تداول الأفراد: فهي تكشف بالضبط متى تحقق استراتيجيتك أرباحًا، ومتى تخسر، ومتى يجب إيقافها.
نتائج نموذجية:
- مراجحة زمن الاستجابة على EURUSD غالبًا ما تركّز 60–80% من الربح في 2–3 ساعات محددة (افتتاح لندن، أو افتتاح نيويورك، أو إغلاق لندن).
- الاستراتيجيات القريبة من تداول الأخبار على المعادن (XAUUSD) كثيرًا ما تبلغ ذروتها حول 14:30 UTC (صدور البيانات الأمريكية) و22:00–23:00 UTC (افتتاح آسيا).
- استراتيجيات القفل والتحوّط تميل إلى عدم التأثر بالساعة لكن أداءها يضعف خلال تبييت نهاية الأسبوع وشح السيولة في العطلات.
يتيح لك الـ Optimizer تصفية النتائج حسب يوم الأسبوع وساعة اليوم بعد انتهاء التشغيل — لتتمكن من تحديد قواعد من نوع “التداول فقط من الثلاثاء إلى الخميس، 22:00–23:00 UTC” دون إعادة تشغيل التحسين.
متاح أيضًا: تصفية حسب عمر الأمر (لرصد المراكز المحتفظ بها لفترات طويلة جدًا)، وإجمالي عدد الأوامر (لرصد قلة التداول أو الإفراط فيه)، والانزلاق السعري المحقق (لفصل التشغيلات التي استفادت من انزلاق إيجابي).
متطلبات النظام
الحد الأدنى
| نظام التشغيل | Windows 10/11 (64-bit) |
| المعالج | 4 أنوية، 2.5 GHz+ |
| الذاكرة RAM | 8 GB |
| التخزين | 20 GB SSD متاحة |
| .NET | .NET 8.0 runtime |
| الشاشة | 1920×1080 |
| الشبكة | مطلوبة (للتحقق من الترخيص + تحديثات مصدر بيانات التيك) |
الموصى به (للتحسين المكثف)
| نظام التشغيل | Windows 11 Pro |
| المعالج | 8–16 نواة، Intel i7/i9 من الجيل 12+ أو Ryzen 7/9 5000+ |
| الذاكرة RAM | 32 GB |
| التخزين | NVMe SSD، أكثر من 100 GB متاحة |
| .NET | .NET 8.0 runtime |
| الشاشة | 2560×1440 أو أكبر |
| VPS | اختياري — راجع دليل VPS |
macOS / Linux: غير مدعومين حاليًا كنسخة أصلية. يعمل بموثوقية تحت Windows 11 في Parallels (Apple Silicon) وCrossOver / VMware (Linux) للمستخدمين الذين يحتاجون إلى ذلك.
SharpTrader Optimizer مقابل أدوات الاختبار الرجعي المعتادة
صُمّمت أدوات الاختبار الرجعي المعتادة للأفراد لاستراتيجيات تتبّع الاتجاه والاستراتيجيات القائمة على المؤشرات، لا للمراجحة. وافتراضاتها — التنفيذ الفوري، والفارق الثابت، والتسعير من مصدر واحد — تقضي بصمت على الواقعية التي يحتاجها الاختبار الرجعي للمراجحة. صُمّم SharpTrader Optimizer خصيصًا لسد هذه الثغرات الثلاث:
بيانات حقيقية على مستوى التيك، لا تقديرات من الأعمدة
يعيد كل اختبار رجعي تشغيل أسعار تيك تاريخية فعلية (الطابع الزمني + الطلب + العرض). أما الأدوات المعتادة فتلجأ إلى الاستيفاء من أعمدة M1/M5، مما يُنعّم بصمت تحركات الأسعار نفسها التي تعتمد عليها استراتيجيات المراجحة في نجاحها أو فشلها.
زمن تنفيذ الأوامر قابل للضبط
تضبط زمن استجابة تنفيذ الأوامر (بالمللي ثانية) ويطبّقه المحرّك على كل أمر. أما الأدوات المعتادة فتفترض تنفيذًا بزمن استجابة صفري — وهو السبب الأكبر الوحيد لظهور الاختبارات الرجعية لمراجحة زمن الاستجابة بشكل رائع في المحاكاة وفشلها في التداول الحقيقي.
الفارق المتغير تلقائي
يُقرأ الفارق مباشرةً من تدفق التيك التاريخي تيكًا بتيك. ويُراعى الانزلاق السعري في الدخول والخروج بشكل مستقل. أما الأدوات المعتادة فتطبّق فارقًا ثابتًا واحدًا على كل تنفيذ — وليست هذه طريقة سلوك الفروقات الحقيقية أثناء الأخبار أو التبييت أو ساعات السيولة الضعيفة.
مقارنة جنبًا إلى جنب:
| الميزة | أدوات الاختبار الرجعي المعتادة | SharpTrader Optimizer |
|---|---|---|
| بيانات تيك حقيقية (مقابل الاستيفاء من الأعمدة) | متفاوت — يعتمد على جودة بيانات الوسيط | نعم — إعادة تشغيل أصلية للتيك (BJF Feed: لندن / طوكيو / نيويورك) |
| نمذجة زمن تنفيذ الأوامر | لا — تفترض تنفيذًا فوريًا | نعم — زمن استجابة تنفيذ قابل للضبط (ms) |
| فارق متغير (لكل تيك) | فارق ثابت فقط | تلقائي — يُقرأ من تدفق التيك + حدود MaxSpread |
| نمذجة واقعية للانزلاق السعري | لا (تُنفَّذ الأوامر بالسعر المعروض) | نعم — يُحدَّد تلقائيًا من تدفق التيك عبر التقدّم بزمن التنفيذ (إيجابي أو سلبي، بحجم حقيقي) |
| توازٍ متعدد الأنوية | خيط واحد | نعم — استخدام 95%+ عبر جميع الأنوية |
| دعم مصدرين (سريع + بطيء) | لا | أصلي — مطلوب لمراجحة زمن الاستجابة |
| التحسين الشبكي | نعم، لكنه بطيء وعلى خيط واحد | نعم — 100k+ تركيبة / تشغيل، متعدد الأنوية |
| توزيع الأداء على مدار 24 ساعة | يدوي (تصدير ورسم بياني خارجي) | رسم بياني & تصفية مدمجان |
| تصفية حسب يوم الأسبوع | لا | نعم |
| تحليل walk-forward | لا | نعم — تقسيم نطاقات التواريخ |
| وضع التحسين | جيني / صندوق أسود | شبكة + ترتيب (حتمي وقابل للتدقيق) |
| الاستراتيجيات المختبرة | استراتيجيات آلية عامة | استراتيجيات المراجحة في SharpTrader (زمن الاستجابة، DominionForce، و5+ قادمة) |
| التكلفة | مضمّنة / مجانية مع منصة التداول للأفراد | $595 ترخيص لمرة واحدة |
الأسئلة الشائعة
يشغّل الـ Optimizer استراتيجيات مبنية لـ محرّك التنفيذ في SharpTrader. يمكنك تشغيل الـ Optimizer بشكل مستقل للبحث والاختبار الرجعي، لكن لنشر معاملاتك المحسّنة في التداول الحقيقي تحتاج إلى ترخيص SharpTrader (Lite بدءًا من $800 أو Pro بدءًا من $2,995). يشتري كثير من المتداولين الـ Optimizer أولًا للتحقق من الاستراتيجيات، ثم يرقّون.
يعتمد ذلك على ثلاثة أمور: عدد التركيبات، وطول البيانات التاريخية، وعدد أنوية المعالج. كخط أساس واقعي على محطة عمل نموذجية للأفراد: ~30,000 تركيبة على أسبوع واحد من بيانات تيك XAUUSD على معالج رباعي الأنوية تستغرق نحو 12 ساعة. وتنتهي الشبكة نفسها ذات 30k تركيبة في نحو 3 ساعات على جهاز بـ 16 نواة. أما الشبكات الأصغر (5,000–10,000 تركيبة) على أسبوع واحد من البيانات فتنتهي في 2–4 ساعات على 4 أنوية. ومن الأفضل تشغيل الشبكات الأكبر (100,000+ تركيبة) على نطاقات بيانات تمتد لعدة أشهر على خادم مخصص بـ 16 نواة أو أكثر.
نعم. يقبل الـ Optimizer بيانات التيك بالصيغ القياسية (CSV مع الطابع الزمني/الطلب/العرض، وصيغ تصدير التيك/السجل الشائعة من المنصات، وصيغة BJF Feed الخاصة). للحصول على أفضل النتائج، نوصي باستخدام بيانات BJF Feed — المتاحة من عُقد لندن وطوكيو ونيويورك — والتي تطابق المصدر الذي يستخدمه SharpTrader Pro في التداول الحقيقي، ليعكس اختبارك الرجعي التنفيذ الحقيقي بأقرب ما يمكن.
ترخيص لمرة واحدة: $595. دون رسوم متكررة. يشمل تحديثات مجانية لمدة 12 شهرًا (تغطي إضافات Phantom Drift واستراتيجيات القفل والتحوّط وتداول الأزواج). بعد 12 شهرًا، يستمر البرنامج في العمل — ولا تتطلب إلا إضافات الاستراتيجيات الجديدة ترخيص تحديث اختياريًا بقيمة $99.
فقط إذا أجريت التحسين بشكل صحيح. نوصي بشدة بضمانتين: (1) اضبط زمن التنفيذ على قيمة واقعية لإعدادك الفعلي — عادةً 80–150 ms لـ VPS معتاد للأفراد، و30–60 ms لجسر مستضاف بجوار الخادم. لا تُجرِ التحسين أبدًا بزمن تنفيذ = 0 ms. (2) أجرِ تحقق walk-forward — حسّن على يناير–مارس، وتحقق على أبريل–يونيو. إذا تغيّر أفضل إعداد لديك بين الفترتين، فالاستراتيجية مفرطة في الملاءمة (over-fitted). وتجعل تصفية نطاقات التواريخ في الـ Optimizer تحليل walk-forward أمرًا بسيطًا.
لأعباء البحث، يُعدّ AMD Ryzen 9 7950X (16 نواة) أو Intel i9-13900K (24 نواة بما فيها E-cores) الخيار الأمثل — فكلاهما يختصر التشغيل النموذجي الذي يستغرق 12 ساعة على 4 أنوية لأسبوع من بيانات التيك إلى نحو 3 ساعات، ويتعامل مع شبكات تتجاوز 100k تركيبة دون إرباك التخطيط الزمني. للاستخدام العرضي، يعمل أي معالج حديث لأجهزة سطح المكتب بـ 6–8 أنوية بشكل جيد. كما تعمل الخيارات السحابية (AWS c7i.4xlarge وHetzner CCX33) وتتوسع حسب الطلب.
نعم. يعمل الـ Optimizer دون واجهة (headless) وعبر سطح المكتب البعيد. لمزوّدي VPS ونصائح الإعداد، راجع دليل VPS للمراجحة في الفوركس. ملاحظة: الـ VPS المعتاد للفوركس بسعر $30 شهريًا لا يحتوي إلا على نواتين — للتحسين الجاد تحتاج إلى خادم معالج مخصص (Hetzner AX-line، OVH Game-line) بتكلفة $40–120 شهريًا.
حاليًا يأتي الـ Optimizer مع قوالب استراتيجيات تركّز على الفوركس (زمن الاستجابة، DominionForce). أما الاستراتيجيات الخاصة بالعملات المشفرة — بما فيها نسخ التحوّط والساق الواحدة من VIP Crypto Arbitrage — فمجدولة لتحديث الربع الثالث من 2026. ويحصل حاملو الترخيص على هذه الإضافة كتحديث مجاني.
تقدّم BJF Trading Group ضمان استرداد الأموال بنسبة 100% خلال 30 يومًا من الشراء إذا لم يعمل الـ Optimizer كما هو موصوف على عتادك. راجع الشروط الكاملة في صفحة الضمان. يغطي الضمان وظائف البرنامج — لا ربحية أي استراتيجية تختبرها رجعيًا.
StrategyQuant وQuantAnalyzer هما مولّدا استراتيجيات — ينشئان المستشارين الخبراء (EAs) تلقائيًا من تركيبات عشوائية من المؤشرات. أما SharpTrader Optimizer فهو ليس مولّد استراتيجيات. بل يختبر ويحسّن استراتيجيات المراجحة القائمة (زمن الاستجابة، DominionForce، وغيرها) مع نمذجة واقعية للتنفيذ. تخدم الأداتان أغراضًا مختلفة: استخدم SQ/QA لتوليد الفرضيات، واستخدم SharpTrader Optimizer لضبط المعاملات الخاصة بالمراجحة وواقعية التنفيذ الحقيقي.
توقّف عن التخمين. ابدأ التحسين.
ترخيص لمرة واحدة، $595. تحديثات مجانية للاستراتيجيات لمدة 12 شهرًا. ضمان استرداد الأموال بنسبة 100% خلال 30 يومًا. استخدمه مع SharpTrader Lite أو Pro لنشر معاملاتك المحسّنة في التداول الحقيقي.