BJF TRADING GROUP · SHARPTRADER 에코시스템
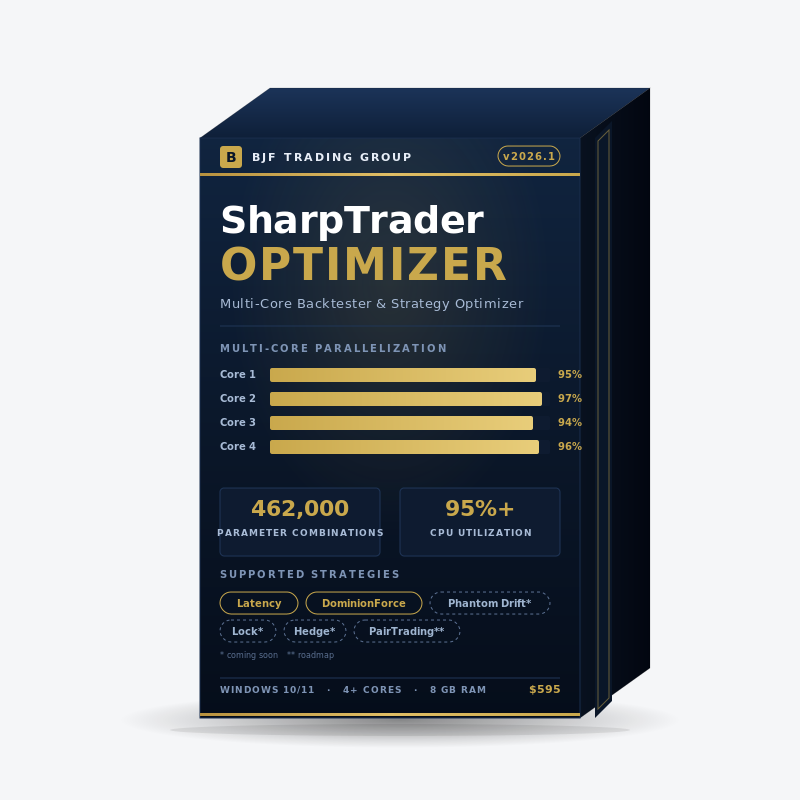
SharpTrader Optimizer — 레이턴시, 헤지, 락 아비트리지 등을 위한 멀티코어 백테스터 & 전략 옵티마이저…
SharpTrader 아비트리지 전략과 비아비트리지 전략을 위한 전문가급 백테스트 및 파라미터 최적화 엔진입니다. 설정 가능한 주문 체결 시간으로 실제 과거 틱을 재생하고, 대규모 파라미터 그리드를 모든 CPU 코어에 분산하며, 틱 스트림 자체에서 모든 주문의 현실적인 슬리피지를 자동으로 산출합니다. SharpTrader Pro 개발팀이 만들었으며, 동일한 실행 엔진과 동일한 브로커 방언을 사용합니다.
일회성 라이선스
SharpTrader Optimizer는 무엇을 하나요?
SharpTrader Optimizer는 SharpTrader 플랫폼 기반 아비트리지 전략과 비아비트리지 전략을 위한 전용 백테스트 및 파라미터 최적화 엔진입니다. 과거 틱 데이터를 전략 로직에 재생하고, 현실적인 체결 비용(설정 가능한 체결 시간, 틱별 변동 스프레드, 틱 기반 슬리피지)을 모델링하며, 사용 가능한 모든 CPU 코어를 병렬로 활용해 수천 개의 파라미터 조합에 대한 그리드 최적화를 실행합니다.
이 도구는 레이턴시, 락, 헤지, 페어 트레이딩, 뉴스 기반 및 추세 전략을 운용하며 실자금을 걸기 전에 견고한 파라미터 세트를 찾아야 하는 트레이더를 위해 특별히 제작되었습니다. 일반 리테일 백테스터와 달리 SharpTrader Optimizer는 실제 과거 틱으로 실행되고, 주문별 체결 시간을 밀리초 단위로 설정할 수 있으며, 틱 스트림에서 슬리피지를 자동으로 산출합니다. 이 세 가지 변수가 실제 운용에서 전략의 수익성을 실제로 결정합니다.
단일 설정 백테스트
하나의 파라미터 세트를 과거 틱 데이터로 실행하고 손익 곡선, 드로다운, 승률, 시간대별 분석을 검토합니다.
파라미터 범위 최적화
각 전략 파라미터의 최소/최대/간격을 정의하면 엔진이 모든 조합을 그리드로 생성하고 손익 또는 드로다운 기준으로 결과를 순위화합니다.
멀티코어 분산
작업 부하가 모든 CPU 코어에 균등하게 분배됩니다. 단일 스레드로 12시간 걸리는 실행이 4코어 CPU에서는 약 3시간 만에 완료됩니다.
체결 시간 반영
주문별 체결 시간을 밀리초 단위로 설정합니다. 엔진은 해당 레이턴시만큼 틱 스트림에서 앞으로 이동하여 그 시점의 매수/매도 호가로 체결하며, 현실적인 양 또는 음의 슬리피지를 자동으로 생성합니다.
지원 전략
Optimizer는 첫날부터 바로 테스트할 수 있는 두 가지 아비트리지 전략 유형을 제공합니다. 세 가지 전략이 추가로 2026년 2~3분기에 라이선스 보유자를 위한 무료 제품 업데이트로 제공됩니다.
현재 이용 가능 제공 중
v1.0 출시 기준
- Latency Arbitrage — 설정 가능한 진입 차이(diff-to-open)와 트레일링 청산을 갖춘 전형적인 빠른 피드 대 느린 피드 전략.
- DominionForce — 적응형 스프레드 필터링을 갖춘 SharpTrader 독자 원레그 아비트리지 변형.
- Phantom Drift — 하이브리드 마틴게일 & 락 아비트리지 로직.
- Lock Strategies(전체 제품군) — 클래식 락, 비대칭 락, 멀티 레그 락.
- Hedge Arbitrage — 리스크 패리티를 적용한 두 브로커 동시 진입.
2026년 3~4분기 로드맵 예정
라이선스 보유자 무료 업데이트
- Pair Trading — 상관관계가 있는 심볼 간 공적분 기반 평균 회귀.
- Triangular Arbitrage(FX) — 세 통화 간 교차 환율 비효율성.
- 멀티 심볼 포트폴리오 최적화 — 2026년 말 출시 예정.
백테스트 모드 vs 최적화 모드
Optimizer는 서로 보완하는 두 가지 모드로 실행됩니다. 대부분의 워크플로는 두 가지를 모두 사용합니다. 먼저 최적화로 후보 파라미터 범위를 찾은 뒤, 상위 후보를 상세 백테스트하여 자산 곡선 형태와 드로다운 프로필을 검증합니다.
백테스트 모드
하나의 파라미터 세트를 과거 기간에 대해 실행합니다. 전체 손익 차트, 시간대별 성과, 방향별 승/패 분석, 거래별 원장을 제공합니다.
- 거래별 자산 곡선 시각화
- 청산된 각 주문 검토: 티켓, 시간, 유형, 랏, 가격, 손익
- 요일 및 시간대별 필터링
- 활용 용도: 단일 설정 검증, 전략 로직 디버깅, 고객 또는 파트너용 보고서 생성
최적화 모드
수천에서 수십만 개의 파라미터 조합을 그리드 탐색으로 실행합니다. 손익, MaxDD 또는 사용자 정의 점수로 정렬된 순위표를 제공합니다.
- 각 전략 파라미터의 최소/간격/최대를 정의하면 엔진이 전체 그리드를 생성
- 멀티코어 병렬 처리(각 코어가 하나의 조합을 동시에 처리)
- 완료된 조합 수와 예상 완료 시간을 표시하는 실시간 진행률 표시줄
- 활용 용도: 견고한 파라미터 영역 탐색, 워크포워드 분석, 체결 시간 시나리오별 스트레스 테스트
멀티코어 병렬 처리가 판도를 바꾸는 이유
대부분의 일반 리테일 백테스터는 단일 CPU 스레드로 실행됩니다. 최신 4~16코어 CPU에서는 사용 가능한 연산 능력의 75~94%가 낭비됩니다. SharpTrader Optimizer는 처음부터 최적화 작업을 사용 가능한 모든 코어에 분산하도록 설계되었으며, 각 코어가 독립적인 파라미터 조합을 처리합니다.
실제로 이는 전략 아이디어를 일주일이 아니라 하룻밤 사이에 반복 검증할 수 있다는 의미입니다. 적절한 간격으로 설정한 일반적인 중간 규모 최적화 실행은 1주 분량의 틱 데이터에서 30,000~100,000개의 조합을 생성하며, 4코어 워크스테이션에서 하룻밤이면 충분히 처리할 수 있고 16코어 머신에서는 몇 시간이면 됩니다.
본격적인 최적화를 위한 권장 하드웨어
수개월 분량의 틱 데이터셋에 대한 100k+ 조합 그리드에는 8~16코어 CPU(Intel i7/i9 12세대 이상, AMD Ryzen 7/9 5000 시리즈 이상)를 권장합니다. 수년 분량의 틱 이력을 불러오는 경우 최소 32 GB RAM이 필요합니다. 틱 데이터 I/O를 위해 SSD를 강력히 권장합니다.
사양이 낮은 하드웨어에서도 작동하며, 시간이 더 걸릴 뿐입니다. Optimizer는 코어 수를 자동으로 감지하고 선형으로 확장합니다.
최적화 파라미터 설명
각 전략은 고유한 최적화 가능 파라미터 세트를 제공합니다. 아래 표는 대표 예시로 Latency Arbitrage 전략에서 사용 가능한 파라미터를 보여줍니다. 다른 전략(DominionForce, Phantom Drift, Lock, Hedge, Pair Trading)은 다른 세트를 제공합니다. 각 파라미터는 개별적으로 켜고 끌 수 있습니다. Opt? 체크박스를 선택하면 그리드에 포함되고, 선택하지 않으면 단일 값으로 고정됩니다. 범위를 조정하면 총 조합 수가 실시간으로 표시됩니다.
| 파라미터 | 제어 대상 | 일반적인 범위 |
|---|---|---|
| StopLoss | 강제 청산 전 최대 손실(핍). 락 및 헤지 전략의 리스크 관리에 매우 중요합니다. | 50–100, 간격 10 |
| TakeProfit | 목표 수익(핍). TP가 낮을수록 적중률이 높아지고, 높을수록 더 큰 움직임을 포착합니다. | 200–500, 간격 50 |
| MinProfit | 트레일링 스톱이 활성화되기 전의 최소 수익 임계값. 아주 작은 수익을 걸러냅니다. | 10–100, 간격 10 |
| PipsForMinProfit | MinProfit을 확정하는 데 필요한 가격 움직임(핍). 트레일링 로직에서 MinProfit과 함께 작동합니다. | 0–100, 간격 10 |
| TrailingStep | 트레일링 스톱의 간격. 간격이 작을수록 더 많은 수익을 보호하고, 클수록 노이즈로 인한 조기 청산을 피합니다. | 10–100, 간격 10 |
| DiffToOpen | 새 포지션을 열기 전에 필요한 최소 가격 피드 차이(포인트). 레이턴시 아비트리지의 핵심 신호 임계값입니다. | 10–100, 간격 10 |
| MaxSpreadSlow | 신호가 유효하기 위한 느린 피드의 최대 허용 스프레드. 스프레드 확대 구간을 걸러냅니다. | 1–20, 간격 5 |
| MaxSpreadFast | 빠른 피드의 최대 허용 스프레드. MaxSpreadSlow와 함께 체결 품질 범위를 정의합니다. | 1–50, 간격 5 |
체결 시간 모델링이 현실적인 슬리피지를 만드는 방식
공개된 아비트리지 백테스트 결과가 실제 시장에서 유지되지 못하는 가장 큰 이유는 레이턴시 0 가정입니다. 일반 리테일 백테스터는 주문이 전송되는 순간 표시된 가격으로 체결된다고 가정합니다. 실제 브로커는 그렇지 않습니다. 전략이 주문 전송을 결정한 순간부터 브로커 서버에서 주문이 매칭되는 순간까지 가격은 이미 움직였으며, 거래당 1~3포인트를 포착하는 전략에서는 이 움직임이 수익과 손실을 가르는 경우가 많습니다.
SharpTrader Optimizer는 슬리피지 수치를 추측하라고 요구하지 않습니다. 대신 단 하나의 물리적 입력값인 주문 체결 시간(밀리초)을 설정하면, 엔진이 과거 틱 스트림 자체에서 슬리피지를 도출합니다.
엔진이 체결 시간으로부터 슬리피지를 산출하는 방식
체결 시간 = T ms(실거래에서 관찰되는 왕복 시간)로 설정합니다. 엔진은 편도 구간인 T / 2 ms만 사용하여, 전략이 주문 전송을 결정한 순간부터 그만큼 틱 스트림에서 앞으로 이동합니다. 브로커 응답 구간은 의도적으로 제외됩니다. 응답이 돌아올 때쯤이면 체결 가격은 이미 요청 구간 동안의 시장 움직임에 의해 결정되어 있기 때문입니다. 신호 시점 + T/2의 틱에 있는 매수/매도 호가가 주문이 체결되는 가격입니다. 이 가격과 전략이 행동을 결정할 때 “본” 가격의 차이가 실현 슬리피지이며, 그 크기는 해당 밀리초 동안 시장이 실제로 어떻게 움직였는지에 따라 양, 음 또는 0이 됩니다.
How SharpTrader Optimizer resolves slippage from execution time
SharpTrader Optimizer가 체결 시간으로부터 슬리피지를 산출하는 방식 — 동일한 전략을 0 ms, 50 ms, 150 ms로 동일한 틱 스트림에서 실행한 예.
입력: 체결 시간(ms)
주문별 체결 시간을 전체 또는 레그별로 설정합니다. 일반적인 값: 5~20 ms(코로케이션 기관), 30~60 ms(빠른 브리지 VPS), 80~180 ms(일반 리테일 VPS), 200+ ms(열악한 연결).
하프 레이턴시 틱 워크
엔진은 신호 시점부터 실제 시간 기준 T/2만큼 앞으로 이동한 뒤, 다음으로 이용 가능한 틱에 맞춥니다. 매도는 해당 틱의 매수호가(bid), 매수는 매도호가(ask)로 체결됩니다.
출력: 체결별 실현 슬리피지
슬리피지는 틱 워크의 결과 그대로이며, 그날 실제 시장의 움직임을 반영하는 실제 분포입니다. 양(가격이 유리하게 움직임)일 수도 있고 음(가격이 불리하게 움직임)일 수도 있으며, 그 크기는 실제 틱 변동성을 따릅니다.
진입과 청산 독립 설정
주문 진입과 청산에 서로 다른 체결 시간을 설정할 수 있습니다. 이는 청산이 진입보다 느린 라우팅 경로를 거치는 경우가 많은 실제 브로커의 동작을 반영합니다.
실전 워크플로
동일한 파라미터 세트를 서로 다른 체결 시간 가정으로 세 번 실행하세요: 0 ms(즉시 체결, 상한 확인용 — 실거래용 아님), 50 ms(빠른 VPS / 코로케이션 브리지), 150 ms(일반 리테일 VPS). 50 ms와 150 ms 시나리오 사이에서 손익이 급락하면 해당 전략은 레이턴시에 민감하여 브로커나 VPS를 바꾸면 유지되지 않습니다. 손익이 안정적으로 유지된다면 현실적인 브로커 조건 전반에서 일반화될 수 있는 견고한 설정입니다.
24시간 성과 분석
모든 백테스트는 24시간 성과 분석, 즉 시간대별 손익 기여도 히스토그램을 생성합니다. 이는 리테일 트레이딩에서 가장 덜 활용되는 진단 도구 중 하나로, 전략이 정확히 언제 수익을 내고, 언제 손실을 보며, 언제 꺼야 하는지를 보여줍니다.
일반적인 분석 결과:
- EURUSD의 레이턴시 아비트리지는 수익의 60~80%가 특정 2~3시간(런던 개장, 뉴욕 개장 또는 런던 마감)에 집중되는 경우가 많습니다.
- 금속(XAUUSD)에 대한 뉴스 트레이딩 인접 전략은 14:30 UTC(미국 지표 발표)와 22:00~23:00 UTC(아시아 개장) 무렵에 정점을 찍는 경우가 많습니다.
- 락 및 헤지 전략은 시간대의 영향을 덜 받는 편이지만, 주말 롤오버와 휴일 유동성 부족 기간에는 성과가 저조합니다.
Optimizer에서는 실행이 끝난 후 결과를 요일과 시간대로 필터링할 수 있으므로, 최적화를 다시 실행하지 않고도 “화~목, 22:00~23:00 UTC에만 거래”와 같은 규칙을 찾아낼 수 있습니다.
그 밖에도 주문 보유 기간(지나치게 오래 보유한 포지션 확인), 총 주문 수(과소/과다 거래 확인), 실현 슬리피지(양의 슬리피지 혜택을 받은 실행 분리) 필터를 사용할 수 있습니다.
시스템 요구 사항
최소 사양
| OS | Windows 10/11(64비트) |
| CPU | 4코어, 2.5 GHz 이상 |
| RAM | 8 GB |
| 저장 공간 | SSD 여유 공간 20 GB |
| .NET | .NET 8.0 런타임 |
| 디스플레이 | 1920×1080 |
| 네트워크 | 필수(라이선스 검증 + 틱 데이터 피드 업데이트) |
권장 사양(대규모 최적화)
| OS | Windows 11 Pro |
| CPU | 8~16코어, Intel i7/i9 12세대 이상 또는 Ryzen 7/9 5000 이상 |
| RAM | 32 GB |
| 저장 공간 | NVMe SSD, 여유 공간 100 GB 이상 |
| .NET | .NET 8.0 런타임 |
| 디스플레이 | 2560×1440 이상 |
| VPS | 선택 사항 — VPS 가이드 참조 |
macOS / Linux: 현재 네이티브 빌드는 지원되지 않습니다. 필요한 사용자의 경우 Parallels(Apple Silicon) 및 CrossOver / VMware(Linux)의 Windows 11 환경에서 안정적으로 실행됩니다.
SharpTrader Optimizer vs 일반 백테스터
일반 리테일 백테스터는 아비트리지가 아닌 추세 추종 및 지표 기반 전략을 위해 만들어졌습니다. 즉시 체결, 고정 스프레드, 단일 피드 가격이라는 가정은 아비트리지 백테스트에 필요한 현실성을 조용히 무너뜨립니다. SharpTrader Optimizer는 바로 이 세 가지 격차를 해소하기 위해 특별히 개발되었습니다:
바 근사치가 아닌 실제 틱 단위 데이터
모든 백테스트는 실제 과거 틱(타임스탬프 + 매수호가 + 매도호가)을 재생합니다. 일반 테스터는 M1/M5 바 보간으로 대체하는데, 이는 아비트리지 전략의 성패를 좌우하는 바로 그 가격 움직임을 모르는 사이에 평탄화합니다.
주문 체결 시간 설정 가능
주문 체결 레이턴시(밀리초)를 설정하면 엔진이 이를 주문마다 적용합니다. 일반 테스터는 레이턴시 0 체결을 가정하며, 이것이 레이턴시 아비트리지 백테스트가 시뮬레이션에서는 훌륭해 보이지만 실거래에서 실패하는 가장 큰 이유입니다.
변동 스프레드 자동 반영
스프레드는 과거 틱 스트림에서 틱 단위로 직접 읽어 옵니다. 진입과 청산은 각각 독립적으로 슬리피지를 반영합니다. 일반 테스터는 모든 체결에 하나의 고정 스프레드를 적용하지만, 뉴스, 롤오버, 유동성이 얇은 시간대의 실제 스프레드는 그렇게 움직이지 않습니다.
나란히 비교:
| 기능 | 일반 백테스터 | SharpTrader Optimizer |
|---|---|---|
| 실제 틱 데이터(바 보간 대비) | 혼재 — 브로커 데이터 품질에 따라 다름 | 예 — 네이티브 틱 재생(BJF Feed: 런던 / 도쿄 / 뉴욕) |
| 주문 체결 시간 모델링 | 아니요 — 즉시 체결 가정 | 예 — 설정 가능한 체결 레이턴시(ms) |
| 변동 스프레드(틱별) | 고정 스프레드만 지원 | 자동 — 틱 스트림에서 읽기 + MaxSpread 상한 |
| 현실적인 슬리피지 모델링 | 아니요(표시된 가격으로 체결) | 예 — 체결 시간 워크를 통해 틱 스트림에서 자동 산출(양 또는 음, 실제 크기) |
| 멀티코어 병렬 처리 | 단일 스레드 | 예 — 모든 코어에서 95%+ 사용률 |
| 이중 피드(빠른 + 느린) 지원 | 아니요 | 네이티브 — 레이턴시 아비트리지에 필수 |
| 그리드 최적화 | 예, 단 느리고 단일 스레드 | 예 — 실행당 100k+ 조합, 멀티코어 |
| 24시간 성과 분석 | 수동(내보내서 외부에서 차트 작성) | 내장 차트 & 필터 |
| 요일 필터 | 아니요 | 예 |
| 워크포워드 분석 | 아니요 | 예 — 기간 분할 |
| 최적화 방식 | 유전 알고리즘 / 블랙박스 | 그리드 + 순위화(결정론적, 감사 가능) |
| 테스트 대상 전략 | 일반 자동매매 전략 | SharpTrader 아비트리지 전략(Latency, DominionForce, +5개 출시 예정) |
| 비용 | 리테일 터미널에 번들 / 무료 제공 | $595 일회성 라이선스 |
자주 묻는 질문
Optimizer는 SharpTrader 실행 엔진용으로 만들어진 전략을 실행합니다. 리서치와 백테스트를 위해 Optimizer를 단독으로 실행할 수 있지만, 최적화된 파라미터를 실거래에 적용하려면 SharpTrader 라이선스(Lite $800부터 또는 Pro $2,995부터)가 필요합니다. 많은 트레이더가 전략 검증을 위해 먼저 Optimizer를 구매한 뒤 업그레이드합니다.
조합 수, 과거 데이터 기간, CPU 코어 수의 세 가지에 따라 달라집니다. 일반적인 리테일 워크스테이션 기준의 현실적인 예로, 4코어 CPU에서 1주 분량의 XAUUSD 틱 데이터로 약 30,000개 조합을 실행하면 약 12시간이 걸립니다. 동일한 30k 그리드는 16코어 머신에서 약 3시간 만에 완료됩니다. 1주 데이터에 대한 소규모 그리드(5,000~10,000개 조합)는 4코어에서 2~4시간이면 완료됩니다. 수개월 데이터에 대한 대규모 그리드(100,000개 이상 조합)는 16코어 이상의 전용 서버에서 실행하는 것이 가장 좋습니다.
네. Optimizer는 표준 형식의 틱 데이터(타임스탬프/매수호가/매도호가가 포함된 CSV, 일반 터미널에서 내보낸 틱/히스토리 형식, BJF Feed 독자 형식)를 지원합니다. 최상의 결과를 위해 런던, 도쿄, 뉴욕 노드에서 제공되는 BJF Feed 데이터 사용을 권장합니다. 이는 실거래 SharpTrader Pro 배포에서 사용하는 소스와 동일하므로 백테스트가 실제 체결을 최대한 가깝게 반영합니다.
일회성 라이선스: $595. 정기 요금이 없습니다. 12개월간 무료 업데이트가 포함됩니다(Phantom Drift, Lock Strategies, Hedge, Pair Trading 추가 포함). 12개월이 지나도 소프트웨어는 계속 작동하며, 새 전략 추가에만 선택 사항인 $99 업데이트 라이선스가 필요합니다.
올바르게 최적화한 경우에만 그렇습니다. 강력히 권장하는 두 가지 안전장치가 있습니다: (1) 체결 시간을 실제 환경에 맞는 현실적인 값으로 설정하세요 — 일반 리테일 VPS는 보통 80~150 ms, 코로케이션 브리지는 30~60 ms입니다. 체결 시간 = 0 ms로 최적화하지 마세요. (2) 워크포워드 검증을 실행하세요 — 1~3월 데이터로 최적화하고 4~6월 데이터로 검증합니다. 기간에 따라 최상위 설정이 바뀐다면 전략이 과최적화된 것입니다. Optimizer의 기간 필터링 기능으로 워크포워드를 손쉽게 수행할 수 있습니다.
리서치 작업에는 AMD Ryzen 9 7950X(16코어) 또는 Intel i9-13900K(E코어 포함 24코어)가 최적의 선택입니다. 둘 다 1주 분량 틱 데이터로 4코어에서 12시간 걸리는 일반적인 실행을 약 3시간으로 단축하며, 100k+ 조합 그리드도 일정 계획에 무리 없이 처리합니다. 가끔 사용하는 경우라면 최신 6~8코어 데스크톱 CPU로도 충분합니다. 클라우드 옵션(AWS c7i.4xlarge, Hetzner CCX33)도 사용 가능하며 필요에 따라 확장할 수 있습니다.
네. Optimizer는 헤드리스 모드와 원격 데스크톱으로 실행됩니다. VPS 제공업체와 설정 팁은 외환 아비트리지 VPS 가이드를 참조하세요. 참고: 월 $30 수준의 일반적인 외환 VPS는 2코어뿐이므로, 본격적인 최적화에는 월 $40~120의 전용 CPU 서버(Hetzner AX 라인, OVH Game 라인)가 필요합니다.
현재 Optimizer는 FX 중심의 전략 템플릿(Latency, DominionForce)을 제공합니다. VIP Crypto Arbitrage 헤지 및 원레그 변형을 포함한 암호화폐 전용 전략은 2026년 3분기 업데이트에 포함될 예정입니다. 라이선스 보유자는 이를 무료 업데이트로 받습니다.
BJF Trading Group은 사용자의 하드웨어에서 Optimizer가 설명대로 작동하지 않을 경우 구매 후 30일 이내 100% 환불 보증을 제공합니다. 전체 약관은 보증 페이지를 참조하세요. 보증은 소프트웨어 기능에 적용되며, 백테스트하는 전략의 수익성에는 적용되지 않습니다.
StrategyQuant와 QuantAnalyzer는 무작위 지표 조합으로 EA를 자동 생성하는 전략 생성기입니다. SharpTrader Optimizer는 전략 생성기가 아닙니다. 현실적인 체결 모델링으로 기존 아비트리지 전략(Latency, DominionForce 등)을 테스트하고 최적화합니다. 두 도구는 목적이 다릅니다. 가설 생성에는 SQ/QA를, 아비트리지 전용 파라미터 튜닝과 실거래 체결의 현실성에는 SharpTrader Optimizer를 사용하세요.
추측은 그만. 최적화를 시작하세요.
일회성 라이선스 $595. 12개월간 무료 전략 업데이트. 30일 이내 100% 환불 보증. SharpTrader Lite 또는 Pro와 함께 사용하여 최적화한 파라미터를 실거래에 적용하세요.